


Türkiye’de mağaza içi kartlı ödemelerin yüzde 81’i temassız gerçekleşiyor. Kart altyapısı, pandemi, mobil bankacılık ve yeni ödeme sistemleri bu dönüşümü nasıl hızlandırdı?
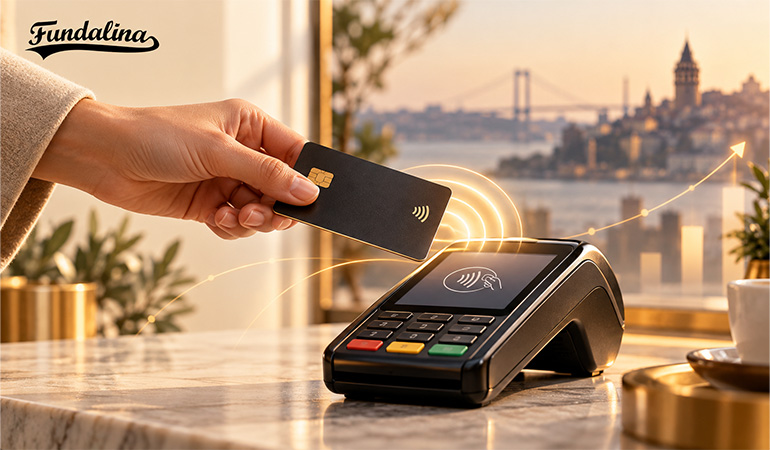
Türkiye’de mağaza içinde yapılan kartlı ödemelerin yüzde 81’i artık temassız gerçekleşiyor. Ağustos 2026’da temassız işlem sayısı 1,3 milyarı, işlem tutarı ise 1 trilyon TL’yi aşarken toplam kart sayısı 478 milyona ulaştı. Altı yıl önce mağaza içindeki her yedi kartlı ödemenin yalnız biri temassızdı. Bugünkü seviyeye gelişte pandemi güçlü bir hızlandırıcı oldu ama asıl dönüşümü kart kullanımının yaygınlığı, hazır POS altyapısı, mobil bankacılık alışkanlığı ve kullanıcının kolay ödeme deneyimine hızlı uyumu birlikte yarattı.
Kasada kartı POS cihazına yaklaştırıp birkaç saniye içinde ödemeyi tamamlamak bugün son derece sıradan geliyor.
Oysa Türkiye’de temassız ödeme bu seviyeye oldukça kısa bir sürede ulaştı.
BKM verilerine göre Şubat 2020’de mağaza içinde yapılan kartlı ödemelerin yaklaşık yüzde 15’i temassız gerçekleşiyordu. Ağustos 2026’ya geldiğimizde oran yüzde 81’e yükselmiş durumda.
Aradaki fark yalnız teknolojinin yaygınlaşmasını göstermiyor. Kullanıcının ödeme alışkanlığı da değişti.
Bir kere hızlanan ödeme deneyimi eski haline dönmedi.
Temassız Ödeme Pandemiden Önce Büyümeye Başlamıştı
Türkiye’de temassız ödemenin yükselişi genellikle pandemiyle ilişkilendiriliyor. Pandemi gerçekten çok güçlü bir kırılma yarattı ancak kullanım artışı daha önce başlamıştı.
2019 yılında günlük temassız ödeme sayısı ilk kez 1 milyonun üzerine çıktı. Aynı yılın sonlarına doğru günlük işlem hacmi 2 milyonu aşmıştı.
Şubat 2020’de, pandemi Türkiye’de günlük hayatı henüz değiştirmeden önce, temassız işlemlerin sayısı bir önceki yılın aynı dönemine göre yaklaşık üç katına ulaşmıştı. O dönemde 75 milyondan fazla temassız kart bulunuyor ve POS terminallerinin önemli bölümü bu teknolojiyi destekliyordu.
Dolayısıyla Türkiye pandemiye temassız ödemeyi yeni tanıyan bir pazar olarak girmedi. Kullanıcı altyapıyla karşılaşmış, deneyimi tanımış ve kullanmaya başlamıştı.
Pandemi bu süreci hızlandırdı.
Hijyen kaygısı, kartı kasiyere vermeden ödeme yapabilmek ve şifresiz işlem limitlerinin yükselmesi temassız kullanımını kısa sürede gündelik davranışa dönüştürdü.
Asıl dikkat çekici olan ise pandemi sonrasında kullanım oranının gerilememesi.
Temassız ödeme geçici bir hijyen alışkanlığı olarak kalmadı; mağaza içi kartlı ödemenin standart biçimine dönüştü.
Türkiye Zaten Yoğun Bir Kart Ülkesi
Temassız ödemenin hızlı yayılmasını kolaylaştıran en güçlü zeminin kart kullanımı olduğunu düşünüyorum.
Ağustos 2026 itibarıyla Türkiye’de 153,4 milyon kredi kartı, 224,5 milyon banka kartı ve 100,1 milyon ön ödemeli kart bulunuyor. Toplam kart sayısı 478 milyona ulaşmış durumda.
Bu sayı elbette 478 milyon ayrı kullanıcı anlamına gelmiyor. Türkiye’de bir kişinin birden fazla banka, kredi veya ön ödemeli karta sahip olması oldukça yaygın.
Yine de ölçek önemli.
Aynı ay kartlarla yapılan toplam ödeme tutarı yaklaşık 3 trilyon TL’ye ulaştı.
Türkiye’de tüketicinin yeni baştan ödeme aracı öğrenmesi gerekmedi. Zaten yoğun biçimde kullandığı kartın kullanım şekli kolaylaştı.
Kartı POS cihazına takmak yerine yaklaştırmak yeterli hale geldi.
Temassız ödemenin benimsenmesini kolaylaştıran en önemli özelliklerden biri de bu oldu. Kullanıcıya bambaşka bir finansal davranış öğretmek yerine mevcut alışkanlığı hızlandırdı.
POS Altyapısı Dönüşüme Hazırdı
Kartların temassız özelliğe sahip olması tek başına yeterli olmazdı. Ödemenin kabul edildiği altyapının da aynı hızla dönüşmesi gerekiyordu.
Türkiye’de bankaların ve ödeme şirketlerinin uzun yıllardır POS altyapısına yatırım yapması bu geçişi kolaylaştırdı.
2020’nin başında yaklaşık 1,6 milyon terminal temassız ödeme kabul edebiliyordu. O dönemde her üç terminalden yaklaşık ikisi temassız teknolojiyle uyumlu hale gelmişti.
Bugün ödeme kabul teknolojileri çok daha geniş bir yapıya ulaştı.
Klasik POS cihazlarının yanında Android POS, mobil POS ve SoftPOS çözümleri de kullanılıyor. NFC destekli telefon veya tabletin ödeme kabul terminaline dönüşebilmesi, küçük işletmeler açısından cihaz maliyetini ve kurulum ihtiyacını azaltıyor.
Daha önce Temassız Ödeme Sistemleri Arasındaki Farklar Mobil POS ve SoftPOS başlıklı yazımda bu dönüşümü ayrıntılı biçimde ele almıştım.
Ödeme kabul altyapısının yaygınlaşması kullanıcı açısından çok önemli bir sonuç yarattı. Temassız ödeme bir mağazada çalışıp diğerinde çalışmayan istisnai bir seçenek olmaktan çıktı.
Aynı davranış farklı iş yerlerinde tekrarlandıkça alışkanlık da güçlendi.
Mobil Bankacılık Temassız Ödemeye Geçişi Kolaylaştırdı
Türkiye’nin ödeme dönüşümünü yalnız kart ve POS altyapısıyla açıklamak eksik kalır.
Kullanıcının finansal teknolojiyle kurduğu ilişki de son derece güçlü.
Türkiye Bankalar Birliği verilerine göre Mart 2026 itibarıyla bankalardaki tekilleştirilmemiş aktif mobil bankacılık müşteri sayısı 128 milyonu aşmış durumda.
Aynı kişinin farklı bankalardaki kullanımları ayrı sayılabildiği için rakamı doğrudan kişi sayısı olarak değerlendiremeyiz. Buna rağmen mobil bankacılığın Türkiye’de ne kadar yaygın olduğunu göstermesi açısından oldukça anlamlı.
Para transferi, kredi kartı yönetimi, yatırım, fatura ödeme, kredi kullanımı ve müşteri olma süreçlerinin büyük bölümü yıllardır telefondan gerçekleştiriliyor.
Bu alışkanlık, temassız ödemeye geçişi de kolaylaştırdı.
Telefonundan saniyeler içinde para gönderen bir kullanıcı için kasada kartını birkaç saniye POS cihazına yaklaştırmak karmaşık bir yenilik olarak görünmedi.
Türkiye’de mobil bankacılığın günlük hayatın parçası haline gelmesi, temassız ödemeyi de kullanıcı açısından çok daha doğal bir adıma dönüştürdü.
Kolaylık Alışkanlığa Dönüştü
Temassız ödemenin başarı nedenlerinden biri teknoloji kadar kullanıcı deneyimi.
Ödemenin avantajı birkaç saniye içinde anlaşılıyor.
Kart POS cihazına takılmıyor, cihazın okuması beklenmiyor ve işlem tutarına göre şifre girmeye gerek kalmadan ödeme tamamlanabiliyor.
Market, kahve, restoran, toplu taşıma ve günlük küçük harcamalar gibi sık işlem yapılan alanlarda birkaç saniyelik fark önemli hale geliyor.
Üstelik kullanıcıdan yeni bir uygulama indirmesi, başka bir hesap açması veya ayrı bir cüzdana para yüklemesi istenmiyor.
Mevcut kart aynı işlevi daha kolay biçimde yerine getiriyor.
Temassız ödemenin fintek şirketleri için verdiği ürün dersi de oldukça açık. Kullanıcı teknolojinin ne kadar gelişmiş olduğundan önce günlük hayatını gerçekten kolaylaştırıp kolaylaştırmadığına bakıyor.
Ödeme deneyimi ne kadar az düşünmeyi gerektiriyorsa benimsenme ihtimali de o kadar artıyor.
Yüzde 81 Bir Günde Ortaya Çıkmadı
Türkiye’de temassız ödemenin yıllar içindeki gelişimine bakınca alışkanlığın nasıl yerleştiğini daha net görmek mümkün.
Şubat 2020’de mağaza içi kartlı ödemelerin yaklaşık yüzde 15’i temassız gerçekleşiyordu.
Pandeminin ilk döneminde oran hızla yüzde 20 seviyelerine çıktı.
Ağustos 2023’te mağaza içindeki her dört kartlı ödemenin yaklaşık üçü temassız hale gelmişti.
Eylül 2025’te blogumda BKM Verilerine Göre Kartlı Ödemeler 2,19 Trilyon TL’ye Ulaştı yazısını hazırlarken mağaza içindeki her beş kartlı ödemenin dördünün temassız gerçekleştiğini aktarmıştım.
Ağustos 2026’da oran yüzde 81.
Artışın son dönemde daha sınırlı hale gelmesi de son derece normal. Çünkü teknoloji artık ilk kez denenip hızla büyüyen bir ödeme yöntemi olmaktan çıktı.
Temassız ödeme mağaza içindeki kart kullanımının doğal parçasına dönüştü.
FAST ve TR Karekod Aynı Beklentiyi Büyütüyor
Türkiye’de ödeme davranışındaki değişim temassız kartlarla sınırlı kalmadı.
FAST’ın 2021’de devreye alınmasıyla birlikte farklı bankalar arasındaki para transferleri 7 gün 24 saat saniyeler içinde yapılabilir hale geldi.
Ardından Kolay Adres, Ödeme İste ve FAST-TR Karekod gibi servisler geldi.
Ağustos 2026’da FAST işlem limiti 300 bin TL’ye yükseltilirken FAST-TR Karekod ile yapılan iş yeri ödemelerinde de aynı limit uygulanmaya başladı.
TR Karekod tarafındaki yaygınlaşma da dikkat çekici. 2025 sonu itibarıyla Türkiye’deki POS cihazlarının yaklaşık yüzde 90’ında TR Karekod üzerinden kartlı ödeme yapılabilir hale gelmişti. FAST-TR Karekod ile ödeme kabul edebilen cihazların oranı da yüzde 40’ın üzerine çıkmıştı.
Temassız kart ile karekod farklı teknolojiler olsa da kullanıcı açısından aynı beklentiye cevap veriyor.
Ödeme mümkün olduğunca hızlı ve az adımlı olmalı.
Daha önce Gerçek Zamanlı Ödemeler ve Türkiye’deki Yansımaları yazımda da Türkiye’nin anlık ödeme altyapısındaki gelişimini ele almıştım. FAST ile temassız kart farklı sistemlerde çalışıyor ancak ikisi de kullanıcının “para beklemeden hareket etsin” beklentisini güçlendiriyor.
Bir kez birkaç saniyelik ödeme deneyimine alışınca daha yavaş süreçler çok daha fazla göze batıyor.
Ödeme Teknolojilerinde Kullanıcı Beklentisi Yükseldi
Temassız ödemenin yaygınlaşması yalnız mağaza içindeki işlemleri değiştirmedi. Kullanıcının diğer finansal ürünlerden beklediği hız da yükseldi.
Kasada ödeme birkaç saniyede tamamlanabiliyorsa dijital ortamda uzun formlar, karmaşık ödeme sayfaları ve gereksiz adımlar daha fazla rahatsız ediyor.
Kullanıcı hızın teknik olarak mümkün olduğunu biliyor.
Bu beklenti e-ticarete, dijital cüzdanlara, para transferlerine ve mobil bankacılığa taşınıyor.
Fintekler açısından rekabet bu nedenle yalnız yeni ödeme yöntemleri geliştirmek üzerinden ilerlemiyor. İşlemin kaç adım sürdüğü, ne kadar bilgi istendiği, hata oranı ve ödeme süresi ürün deneyiminin önemli parçaları haline geliyor.
Temassız ödemenin başarısı finansal teknolojide kullanıcı deneyiminin ne kadar belirleyici olabildiğini gösteren en somut örneklerden biri.
Türkiye Ödeme Teknolojileri İçin Güçlü Bir Test Pazarı
İstanbul Fintech Week Kurucu Ortağı Demet Zübeyiroğlu’nun Türkiye’de yeni ödeme yöntemlerinin yüksek kullanımıyla ilgili değerlendirmesi de bu nedenle dikkatimi çekti.
Yeni ödeme ürünü geliştiren bir şirket için güçlü teknik altyapı kadar ürünü gerçekten kullanacak büyük bir müşteri kitlesi de gerekiyor.
Türkiye iki özelliği aynı anda sunuyor.
Kart kullanımının yaygınlığı, geniş POS ağı, güçlü mobil bankacılık alışkanlığı, anlık ödeme altyapısı ve ödeme şirketleri arasındaki yoğun rekabet yeni ürünlerin gerçek hayat koşullarında hızlı biçimde test edilebilmesini sağlıyor.
Türkiye’deki kullanıcı da yeni finansal teknolojilere oldukça hızlı tepki veriyor.
Ürün gerçekten bir sorunu çözüyor veya işlemi kolaylaştırıyorsa kullanım davranışındaki değişimi kısa sürede görmek mümkün.
Bu özellik, Türkiye’de geliştirilen ödeme teknolojilerinin küresel pazarlara açılması açısından da değerli.
Yüksek işlem hacmine, farklı müşteri gruplarına ve yoğun rekabete sahip bir pazarda çalışan ürün başka ülkelere taşınırken ciddi bir operasyonel deneyim kazanmış oluyor.
Türkiye’nin fintek şirketleri açısından avantajlarından biri tam olarak bu hızlı geri bildirim ortamı.
Sıradaki Ödeme Alışkanlığı Ne Olacak?
Temassız ödemenin yüzde 81’e ulaşması ödeme teknolojilerindeki dönüşümün tamamlandığını göstermiyor.
Telefonların POS cihazına dönüşmesi, dijital cüzdanlar, giyilebilir ödeme araçları, karekod, hesaplar arası anlık ödemeler ve biyometrik doğrulama yeni kullanım biçimleri yaratmaya devam ediyor.
Bir sonraki aşamada yapay zeka ajanlarının kullanıcı adına ödeme başlatması da bu listeye eklenebilir.
Kartın fiziksel biçimi zaman içinde daha az görünür hale gelirken ödeme deneyimi arka planda çalışan teknolojiye dönüşebilir.
Türkiye’deki son yıllar bize kullanıcı davranışı açısından önemli bir avantaj gösteriyor.
Kartı POS’a yaklaştırmakla başlayan kolaylık beklentisi zamanla telefondan ödeme, karekod ve saniyeler içinde para transferi gibi başka alışkanlıklara da yayıldı.
Bu nedenle benim bundan sonra takip edeceğim şey temassız ödeme oranının yüzde 81’den hangi seviyeye çıkacağı olmayacak.
Aynı kolaylık beklentisinin Türkiye’de sıradaki hangi ödeme yöntemini hızlandıracağı çok daha ilginç.
Türkiye’de son birkaç yılda gördüğümüz davranış oldukça açık. Ödeme gerçekten kolaylaştığında kullanıcı yeni teknolojiyi günlük hayatına düşündüğümüzden çok daha hızlı alıyor.
