


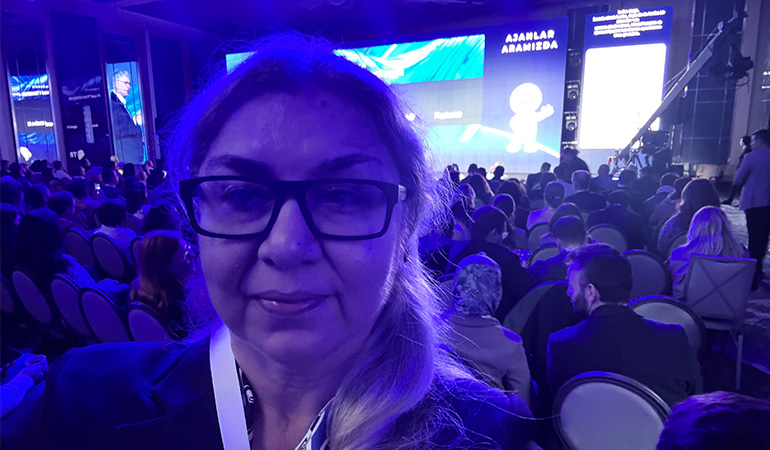
Türkiye Yapay Zeka İnisiyatifi (TRAI) tarafından dokuzuncu kez düzenlenen Türkiye Yapay Zeka Zirvesi, 11–12 Kasım 2026 tarihlerinde “Ajanlar Aramızda” temasıyla gerçekleşti.
Geçen yıl Türkiye Yapay Zeka Zirvesi için çok kalabalık olduğunu söylemiştim. Bu yıl ilgi daha da yoğundu. Salonlarda, oturum aralarında ve fuaye alanında yapay zeka üzerine konuşacak, deneyimlerini paylaşacak o kadar çok insan vardı ki günün nasıl geçtiğini anlamadım.
Türkiye Yapay Zeka İnisiyatifi (TRAI) tarafından dokuzuncu kez düzenlenen Türkiye Yapay Zeka Zirvesi, 11–12 Kasım 2026 tarihlerinde “Ajanlar Aramızda” temasıyla gerçekleşti. Wyndham Grand İstanbul Levent’te düzenlenen ilk gün programı, 420 kurumdan 2 bini aşkın katılımcıyı buluşturdu.
Zirvede yapay zeka ajanlarının iş dünyasındaki kullanımından ekonomik büyümeye, kurumsal dönüşümden yeni iş modellerine kadar pek çok konu ele alındı. Vizyon, Etki ve İnovasyon sahnelerinde gerçekleşen oturumlarda farklı sektörlerden yöneticilerin deneyimlerini dinleme fırsatı bulduk. Türkiye Yapay Zeka Ekonomik Etki Raporu ve TRAI Yapay Zeka Araştırması 2026’nın sonuçları da ilk kez paylaşıldı.
Ben özellikle yapay zekanın finans ve bankacılık sektörüne etkilerini, şirketlerin bu alandaki yatırımlarını nasıl yönettiğini ve yapay zeka ajanlarının gerçek iş süreçlerinde nasıl kullanıldığını merakla takip ettim. Akbank, Yapı Kredi, HPE, OBSS ve SmartIQ temsilcilerinin paylaştığı örnekler, gün boyunca aldığım notlar arasında öne çıktı.
Türkiye Yapay Zeka Zirvesi 2026’da takip ettiğim oturumlardan aldığım notları, konuşmacıların dikkatimi çeken değerlendirmelerini ve somut uygulama örneklerini sizin için derledim.
Yapay zeka yatırımları neden ekonomik büyümeye aynı hızda yansımıyor?
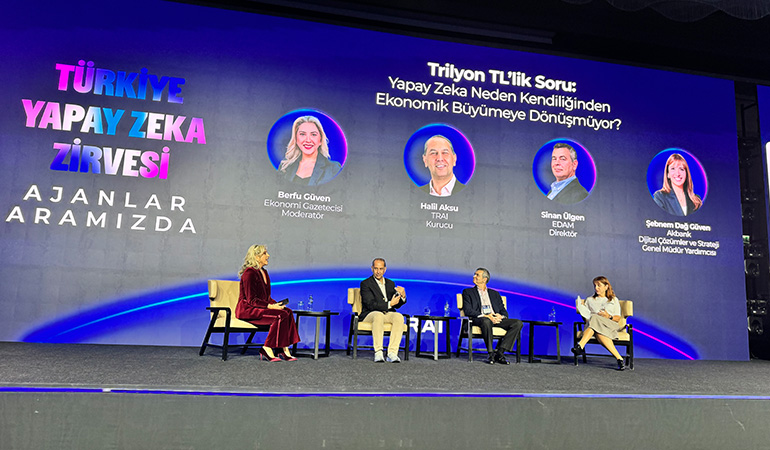
Berfu Güven’in moderasyonunda gerçekleşen “Trilyon TL’lik Soru” oturumunda TRAI Kurucusu Halil Aksu, EDAM Direktörü Sinan Ülgen ve Akbank Dijital Çözümler ve Strateji Genel Müdür Yardımcısı Şebnem Dağ Güven’i dinledik.
Oturumda Türkiye Yapay Zeka Ekonomik Etki Raporu’nun bulguları ele alındı. TRAI ve EDAM iş birliğiyle, Akbank’ın desteğiyle hazırlanan araştırma, yapay zekanın Türkiye ekonomisine olası katkısını farklı senaryolar üzerinden değerlendiriyor.
Yapay zeka yatırımları büyürken bu yatırımların şirketlerin verimliliğine, finansal performansına ve ülke ekonomisine nasıl yansıyacağı önemli bir tartışma konusu.
Sinan Ülgen’in araştırmanın yöntemini anlatırken verdiği bilgiler özellikle dikkatimi çekti.
Çalışma, başka ülkelerde yapılan araştırmalardan hareketle Türkiye için tahmin üretmek yerine Türkiye ekonomisinin kendi verilerini esas alıyor. TÜİK verileri başta olmak üzere yerel ekonomik göstergeler kullanılarak sektörlerin yapay zekadan ne ölçüde etkilenebileceği incelenmiş.
Ülgen, hesaplamaların üç temel değişkene dayandığını anlattı. Öncelikle hangi sektörlerin yapay zekadan etkilenebileceği belirleniyor. Ardından bu sektörlerdeki şirketlerin teknolojiyi ne ölçüde benimseyeceği değerlendiriliyor. Son aşamada ise kullanımın üretkenliğe nasıl yansıyacağı hesaplanıyor.
Bu ayrım önemli. Çünkü bir sektörün yapay zekadan yüksek düzeyde faydalanabilecek olması, o sektördeki bütün şirketlerin aynı ölçüde verimlilik kazanacağı anlamına gelmiyor.
Araştırmanın baz senaryosunda, yapay zekanın on yıllık perspektifte Türkiye ekonomisinde yıllık verimlilik artışına yaklaşık 0,7 puanlık katkı sağlayabileceği değerlendiriliyor. Ülgen, gerekli adımların atılması durumunda bu katkının daha yüksek seviyelere ulaşabileceğini de anlattı.
Türkiye’nin yapay zeka potansiyelini nasıl değerlendireceğiz?
Ülgen’in üzerinde durduğu konulardan biri Türkiye ekonomisindeki işletmelerin farklı büyüklükleri ve verimlilik seviyeleriydi.
Uluslararası ölçekte faaliyet gösteren büyük şirketlerle küçük işletmelerin yapay zekaya erişim imkânları aynı değil. Bu nedenle bütün işletmeler için tek bir dönüşüm yaklaşımı belirlemek yeterli görülmüyor.
Yerel yapay zeka ekosisteminin geliştirilmesi, teknolojinin Türkçe ve Türkiye’nin ihtiyaçları doğrultusunda kullanılabilmesi, küçük ve orta ölçekli işletmelerin dönüşüme katılması araştırmada öne çıkan başlıklar arasında.
Ülgen, yapay zeka teknolojilerinin mutlaka Türkiye’de geliştirilmesi gerektiği yönünde bir yaklaşım sergilemedi. Küresel teknolojilerden yararlanırken bunların üzerine yerel çözümler geliştirilebilmesini ve Türkiye’de ekonomik değer yaratılmasını önemli bulduğunu anlattı.
Halil Aksu ise konunun şirket yönetimlerinde yeterince sahiplenilmediğine dikkat çekti.
Yapay zekanın yalnızca teknoloji yöneticilerinin sorumluluğuna bırakılması, kurumların sağlayabileceği faydayı sınırlandırabiliyor. Aksu’ya göre yönetim kurulları ve üst yönetimler de yapay zeka stratejisini sahiplenmeli. Şirketlerin önce hangi sorunları çözmek istediklerini ve teknolojiden nasıl bir sonuç beklediklerini belirlemeleri gerekiyor.
Aksu ayrıca yapay zekanın oluşturduğu ekonomik değerin mevcut ölçüm yöntemleriyle değerlendirilmesindeki güçlüklerden söz etti. Veri, çalışanların bilgi birikimi ve müşteri ilişkileri gibi maddi olmayan varlıkların şirketlerin gerçek değerindeki önemine değindi.
Türkiye Yapay Zeka Ekonomik Etki Raporu’nun belirli aralıklarla tekrarlanması da gündeme geldi. Böylece teknolojinin ülke ekonomisindeki etkisinin zaman içinde izlenebilmesi hedefleniyor.
Şebnem Dağ Güven — Bankacılıkta yapay zekanın değeri nerede oluşuyor?
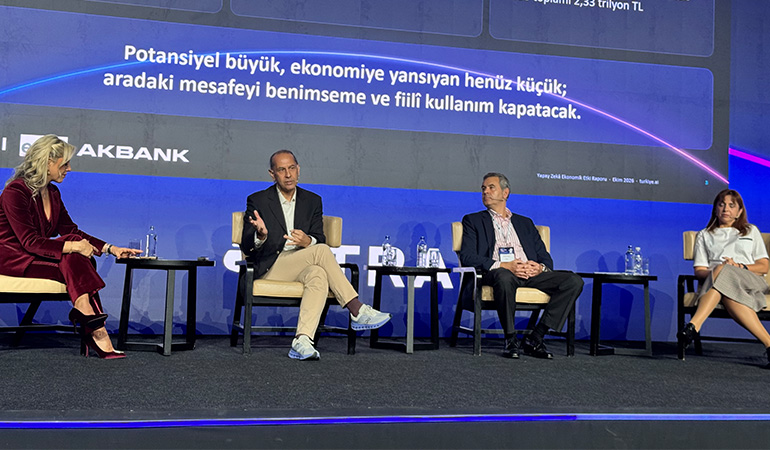
“Trilyon TL’lik Soru” oturumunun bankacılık tarafında Şebnem Dağ Güven, Akbank’ın yapay zeka çalışmalarından örnekler paylaştı.
Akbank’ta yaklaşık 450 ileri analitik modelin çalıştığını belirten Güven, bu modellerin müşterilerin davranışlarını ve ihtiyaçlarını anlamak, uygun ürün ve hizmetleri doğru zamanda sunmak amacıyla kullanıldığını anlattı.
Bankanın bu alandaki deneyimi üretken yapay zekadan çok daha eskiye dayanıyor. Analitik modeller, karar destek sistemleri ve müşteri deneyimi uygulamaları uzun süredir kullanılıyor. Üretken yapay zekayla birlikte çalışanlara destek veren asistanlar ve yeni nesil uygulamalar da bu yapıya ekleniyor.
Güven, müşteri deneyimini geliştirmenin yanında çalışanların işlerini kolaylaştırmaya yönelik çalışmalara da değindi. Özellikle farklı iş süreçlerinde kullanılan asistanların, çalışanların bilgiye erişimini ve günlük operasyonlarını desteklemesi üzerinde durdu.
Ancak bankacılıkta yapay zeka kullanımının en önemli başlıklarından biri güven.
Finans kuruluşları müşterilerinin parasını, verilerini ve işlemlerini korumakla sorumlu. Yapay zeka sistemlerinin daha fazla karar sürecine dahil olması, güvenli kullanım ve kontrol gerekliliklerini de artırıyor.
Güven’in değerlendirmelerinde dikkatimi çeken bir diğer konu, bankaların yapay zeka dönüşümünde üstlenebileceği daha geniş rol oldu.
Türkiye’de her işletmenin kendi yapay zeka altyapısını kurmasını beklemek gerçekçi görünmüyor. Bankalar, müşterileriyle kurdukları ilişki ve sahip oldukları teknoloji kapasitesi sayesinde işletmelerin dijital dönüşümüne de katkıda bulunabilir.
Güven, Akbank’ın KOBİ’lere yönelik çalışmalarından ve girişimlerle gerçekleştirdiği iş birliklerinden söz ederek bu dönüşümün ekosistem içinde desteklenmesi gerektiğini anlattı.
Panelin sonunda vurguladığı nokta ise yapay zekanın stratejik bir öncelik olarak ele alınmasıydı. Teknolojinin kurumlara değer sağlayabilmesi için mevcut iş yapış biçimlerinin de gözden geçirilmesi gerekiyor.
Stefan Brock — Yapay zeka ajanlarını çalıştıracak altyapı nasıl kurulacak?
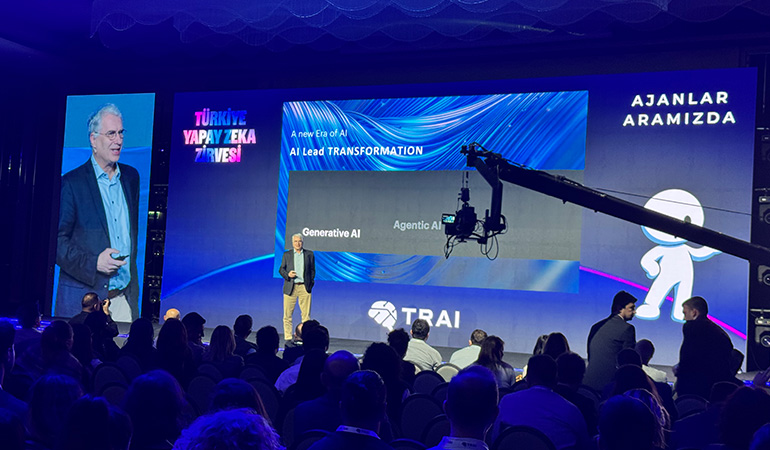
Hewlett Packard Enterprise Orta Avrupa Yapay Zeka Mükemmeliyet Merkezi Lideri Stefan Brock, “Architecting your Agentic AI Enterprise with HPE & NVIDIA” başlıklı sunumunda yapay zekanın farklı sektörlerdeki kullanım örneklerini ve kurumsal altyapı gereksinimlerini ele aldı.
Sunumun önemli bir bölümü gerçek kullanım örneklerinden oluşuyordu. Üretim, sağlık, müşteri hizmetleri ve uzay çalışmaları üzerinden yapay zekanın hangi alanlarda kullanıldığını anlattı.
Üretimde yapay zeka ve dijital ikiz teknolojileri
Brock’un paylaştığı örneklerden biri Bosch’un üretim süreçlerindeki yapay zeka uygulamalarıydı.
Üretim tesislerinde makinelerin çalışma verilerinin analiz edilmesi, olası sorunların önceden tahmin edilmesi ve operasyonların optimize edilmesi gibi uygulamalar üzerinde durdu.
Bu alanda kullanılan öngörücü sistemler, makinelerle ilgili sorunların daha erken tespit edilmesine ve üretim süreçlerinin daha etkin yönetilmesine yardımcı olabiliyor.
Sunumun bir diğer başlığı dijital ikiz teknolojileriydi.
Fiziksel bir sistemin dijital ortamda modellenmesi, farklı koşulların ve değişikliklerin gerçek sistem üzerinde uygulanmadan önce değerlendirilmesine olanak sağlıyor.
Örneğin bir üretim tesisinde makinelerin çalışma koşullarının değiştirilmesi planlandığında, bu değişikliğin olası sonuçları dijital ortamda test edilebiliyor. Böylece farklı senaryoları karşılaştırmak ve kararları veriye dayandırmak mümkün hale geliyor.
Brock, bu teknolojilerin üretim ve operasyon yönetiminde nasıl kullanılabildiğini çeşitli örneklerle anlattı.
Sağlıkta yapay zeka uygulamaları
Sağlık sektörü de Brock’un sunumunda yer aldı.
Özellikle büyük miktarda verinin analiz edilmesi gereken süreçlerde yapay zekanın işlem sürelerini kısaltabildiğine dikkat çekti.
Sağlık verilerinin değerlendirilmesi, analiz sonuçlarının daha hızlı hazırlanması ve uzmanların karar süreçlerinin desteklenmesi üzerinde durdu.
Burada öne çıkan konu, yapay zekanın yüksek işlem kapasitesi gerektiren analizleri hızlandırarak uzmanların çalışmalarına destek olabilmesiydi.
Küçük işletmeler için yapay zeka altyapısı
Sunumda yalnızca büyük şirketlerin uygulamaları yer almadı.
Brock, yaklaşık 40 çalışanı bulunan bir işletmenin HPE’nin bulut tabanlı yapay zeka altyapısından yararlanarak müşteri hizmetlerini geliştirmesine ilişkin bir örnek de paylaştı.
Bu örnekte şirketin kendi başına kapsamlı bir teknoloji altyapısı kurmak yerine bulut üzerinden sunulan yapay zeka imkânlarından yararlanması ele alındı.
Küçük işletmelerin yapay zeka uygulamalarına erişiminde altyapı maliyetleri ve teknik kaynak ihtiyacı önemli konular arasında. Bulut tabanlı sistemler bu açıdan farklı seçenekler sunuyor.
Yapay zeka uzay çalışmalarında da kullanılıyor
Brock’un sunumunda Uluslararası Uzay İstasyonu ve uydu görüntülerinin işlenmesine ilişkin uygulamalar da vardı.
Uzay çalışmalarında elde edilen büyük miktardaki görüntü ve verinin analiz edilmesi, yüksek işlem kapasitesi gerektiriyor. Verilerin işlenmesi ve sonuçların değerlendirilmesi sırasında karşılaşılan teknik sınırlamalardan söz etti.
Yapay zekanın bu alandaki kullanımını anlatırken verinin bulunduğu yerde işlenmesi ve analiz süreçlerinin hızlandırılması konularına değindi.
Üretim tesislerinden uzay çalışmalarına kadar uzanan örneklerin ardından kurumsal yapay zeka altyapısı konusuna döndü.
Yapay zeka ajanlarının şirketlerin mevcut sistemleriyle birlikte çalışabilmesi için işlem kapasitesi, veri yönetimi, güvenlik ve altyapı yatırımları önem taşıyor.
HPE ve NVIDIA iş birliği de sunumun bu bölümünde ele alındı.
Özellikle finans kuruluşları açısından düşündüğümde Brock’un anlattığı altyapı ihtiyaçları önemli. Bankaların yapay zeka ajanlarını mevcut sistemlerine dahil ederken işlem kapasitesini, maliyetleri, veri güvenliğini ve düzenleyici gereklilikleri birlikte değerlendirmesi gerekiyor.
Yusuf Tok — Yapay zeka kod yazmayı hızlandırıyor, peki yazılım geliştirme sürecini?
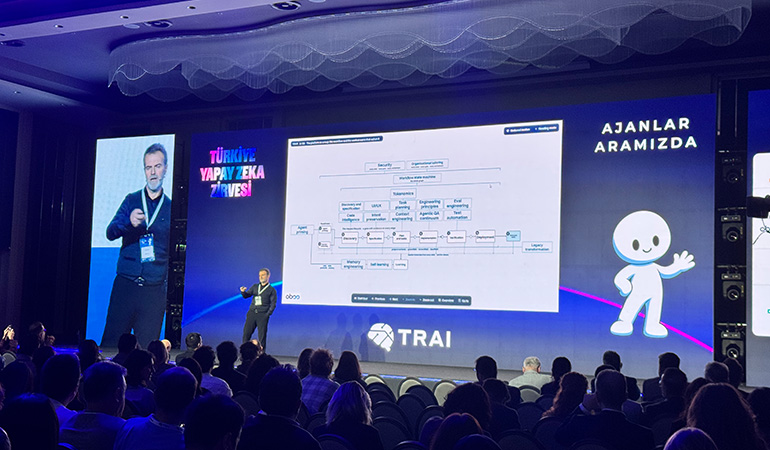
OBSS CTO’su Yusuf Tok, “AI-Native Delivery for Exponential Team Throughput” başlıklı sunumunda yazılım ekiplerinin yapay zekadan nasıl daha fazla verim alabileceğini anlattı.
Sunumda dikkatimi çeken ilk konu, kod üretimindeki hızlanmanın yazılım geliştirme sürecinin tamamına aynı oranda yansımamasıydı.
Tok, yapay zeka destekli kodlama araçlarının kullanımının arttığını ancak üretilen kod miktarındaki artışın her zaman aynı ölçüde iş değerine dönüşmediğini söyledi.
Yapay zeka kullanılarak daha fazla kod üretilebiliyor. Ancak bu kodların kontrol edilmesi, düzeltilmesi, test edilmesi ve mevcut sistemlerle uyumlu hale getirilmesi gerekiyor.
Tok’un aktardığı araştırmalarda, yazılım geliştirme çalışmalarında yeniden iş yapma ihtiyacının yüzde 55–60 seviyelerine ulaşabildiği belirtiliyor.
Büyük teknoloji organizasyonlarında yazılımcıların doğrudan kod yazmaya ayırdığı zamanın toplam geliştirme sürecinin yaklaşık yüzde 18–25’ini oluşturduğunu da anlattı.
Geri kalan zamanda iş analizi, toplantılar, araştırma, farklı ekiplerle koordinasyon, planlama ve test gibi çalışmalar yürütülüyor.
Dolayısıyla yalnızca kodlama aşamasını hızlandırmak, yazılım geliştirme sürecinin tamamında aynı ölçüde verimlilik sağlamıyor.
OBSS yazılım geliştirme sürecini nasıl yeniden düzenledi?
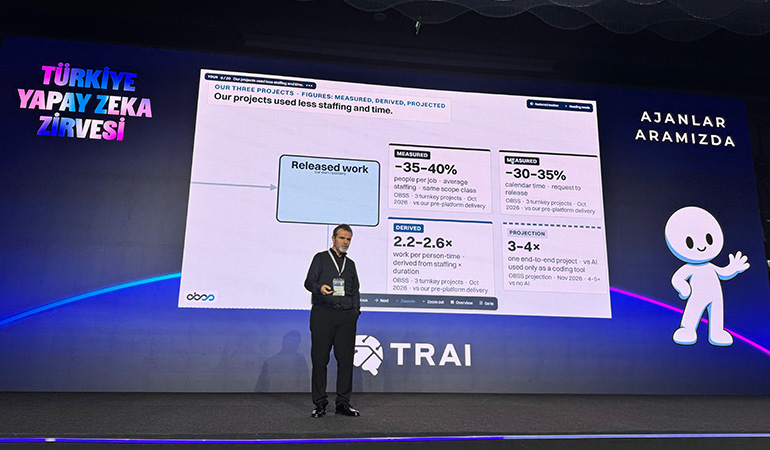
Tok, OBSS’nin bu sorunu çözmek amacıyla son bir yılda geliştirdiği yapay zeka destekli yazılım geliştirme yaklaşımını anlattı.
Amaç, yapay zekayı yalnızca kod üreten bir yardımcı olarak kullanmak yerine yazılımın fikir aşamasından canlıya alınmasına kadar geçen bütün sürece dahil etmek.
Bu kapsamda iş ihtiyacının belirlenmesi, analiz, spesifikasyonların hazırlanması, planlama, kod üretimi, doğrulama ve canlıya geçiş aşamaları yeniden ele alınmış.
Her aşamada uygulanacak kuralların, kalite kriterlerinin ve bir sonraki adıma geçiş koşullarının platform üzerinde tanımlanması üzerinde çalışılmış.
Tok, bu yaklaşımla yürüttükleri projelerde yaklaşık yüzde 35 daha az kişiyle, yüzde 35 daha kısa sürede aynı iş paketini tamamlayabildiklerini paylaştı.
Sıfırdan geliştirilen projelerde ise önceki çalışma biçimlerine kıyasla yaklaşık 2–2,5 kat verimlilik elde ettiklerini belirtti.
Yazılım geliştirmede yapay zeka ajanları nasıl çalışıyor?
Sunumun devamında yapay zeka ajanlarının yazılım projelerine nasıl dahil edildiğini anlattı.
Yeni bir çalışan işe başladığında kurumun kurallarını, kullandığı sistemleri ve iş yapış biçimini öğrenmesi gerekiyor. Tok’a göre yapay zeka ajanlarının da benzer bir hazırlık sürecinden geçirilmesi gerekiyor.
Ajanın çalışacağı yazılım projesini, kurumun teknoloji altyapısını, yazılım standartlarını ve ilgili iş alanını tanıması önemli.
Bunun ardından ajanlar iş ihtiyaçlarının analiz edilmesinden kodun doğrulanmasına kadar farklı görevleri üstlenebiliyor.
Özellikle analiz aşamasında gözden kaçan bir ihtiyacın erken tespit edilmesi, daha sonra ortaya çıkabilecek düzeltme maliyetlerini azaltabiliyor.
Tok, yazılım gereksinimlerinin makine tarafından okunabilir ve test edilebilir hale getirilmesine de değindi. Böylece geliştirilen kodun başlangıçta belirlenen ihtiyaçları karşılayıp karşılamadığı daha sistematik biçimde kontrol edilebiliyor.
Her şirket kendi AI Software Factory yapısını mı kuracak?
Tok’un üzerinde durduğu konulardan biri de AI Software Factory yaklaşımıydı.
Şirketlerin dışarıdan hazır bir yazılım üretim platformu alarak bütün geliştirme süreçlerini doğrudan buna devretmesini gerçekçi bulmuyor.
Çünkü kurumların kullandıkları teknolojiler, yazılım standartları, iş süreçleri ve ihtiyaçları birbirinden farklı.
Hazır platformlardan, açık kaynaklı araçlardan ve mevcut çözümlerden yararlanılabilir. Ancak bunların kurumun kendi çalışma biçimine uyarlanması gerekiyor.
Tok’un sunumunda yapay zekanın yazılım geliştirme süreçlerine etkisini yalnızca kod üretimi üzerinden değerlendirmemek gerektiği açık biçimde ortaya kondu.
Bankacılık ve fintek sektöründe ürün geliştirme hızı büyük önem taşıyor. Bu nedenle yazılım süreçlerinin bütününe yayılan verimlilik kazanımlarını özellikle değerli buluyorum.
Platform ekonomisinde bankaların rolü nasıl değişiyor?
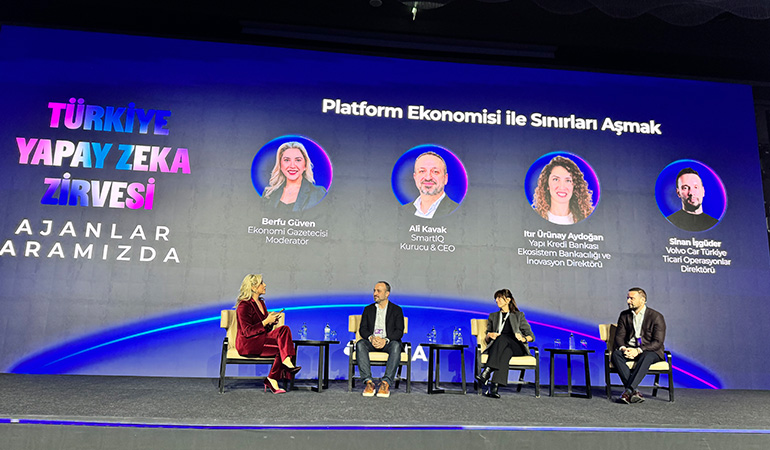
Berfu Güven’in moderasyonunda gerçekleşen “Platform Ekonomisi ile Sınırları Aşmak” oturumunda SmartIQ Kurucusu ve CEO’su Ali Kavak, Yapı Kredi Ekosistem Bankacılığı ve İnovasyon Direktörü Itır Ürünay Aydoğan ve Volvo Car Türkiye Ticari Operasyonlar Direktörü Sinan İşgüder’i dinledik.
Oturum, otomobil satın alma süreci üzerinden platform ekonomisinin nasıl geliştiğini ve yapay zeka ajanlarının bu sürece nasıl dahil olabileceğini ele aldı.
Ali Kavak, SmartIQ’nun otomotiv sektöründe uzun süredir veri temelli karar destek çözümleri geliştirdiğini anlattı.
Hangi otomobilin alınması gerektiği, aracın ne kadar sürede satılabileceği ve hangi fiyat aralığının uygun olduğu gibi konularda veri analizi sunan şirket, bu deneyimini farklı iş ortaklarının dahil olduğu bir platform modeline taşıyor.
Kavak, bankalar ve otomotiv markalarıyla geliştirilen iş birliklerinde müşterinin araç satın alma sürecini daha kolay yönetebilmesine odaklandıklarını söyledi.
Müşterinin mevcut aracının değerini öğrenmesi, yeni araç seçeneklerini karşılaştırması ve finansman ihtiyacını değerlendirmesi aynı müşteri yolculuğunun farklı aşamaları.
SmartIQ’nun ekosisteminde 1.047 otomotiv bayisinin bulunduğunu da paylaştı.
Bu yapı, otomotiv markaları, bayiler, bankalar ve müşteriler arasında veri üzerinden yeni bağlantılar kurulmasını sağlıyor.
Itır Ürünay Aydoğan — Banka müşterinin ihtiyaç duyduğu yerde olmalı
Yapı Kredi Ekosistem Bankacılığı ve İnovasyon Direktörü Itır Ürünay Aydoğan, bankacılığın müşterilerin günlük yaşamındaki ihtiyaçlara daha fazla dahil olmasını anlattı.
Bankalar uzun süredir yapay zeka kullanıyor. Ancak müşterilerin teknolojiyle kurduğu ilişki değişiyor.
Aydoğan, bir müşterinin otomobilini değiştirmek istediğinde yalnızca kredi aramadığını hatırlattı.
Müşteri mevcut aracının değerini öğrenmek, yeni otomobil seçeneklerini değerlendirmek, bütçesini hesaplamak ve ihtiyaç duyduğu finansmana ulaşmak istiyor.
Ekosistem bankacılığı da bankanın bu süreçte daha geniş bir rol üstlenmesini sağlıyor.
Burada müşterinin finansal ihtiyacını belirleyen olay, otomobil satın alma kararı.
Banka da müşterinin ihtiyacının ortaya çıktığı noktada uygun finansal çözümler sunabiliyor.
Aydoğan’ın değerlendirmelerinde yapay zeka ajanlarının gelecekteki rolü de yer aldı.
Bir müşterinin adına farklı seçenekleri araştıran, karşılaştırma yapan ve finansman tekliflerini değerlendiren ajanlar, satın alma deneyimini önemli ölçüde değiştirebilir.
Ancak bankacılıkta müşterinin adına işlem yapılabilmesi için güvenlik, yetkilendirme, açık onay ve düzenleyici gereklilikler belirleyici.
Aydoğan, teknik açıdan mümkün görünen uygulamalarla bankacılıkta hayata geçirilebilecek işlemler arasında dikkatle yönetilmesi gereken bir süreç bulunduğunu anlattı.
Özellikle müşteri verisinin korunması ve işlemlerin müşterinin bilgisi dahilinde gerçekleştirilmesi üzerinde durdu.
Sinan İşgüder — Yapay zeka otomobil satışını nasıl değiştirecek?
Volvo Car Türkiye Ticari Operasyonlar Direktörü Sinan İşgüder, konuyu otomotiv markalarının müşteriyle kurduğu ilişki üzerinden değerlendirdi.
Otomobil satın alma kararı genellikle uzun bir araştırma sürecini içeriyor.
Müşteriler farklı modelleri, fiyatları, donanım seçeneklerini ve ihtiyaçlarına uygun araçları karşılaştırıyor. Araştırmanın bir bölümü dijital kanallarda, bir bölümü ise fiziksel satış noktalarında gerçekleşiyor.
İşgüder, müşterilerin davranışlarını ve ihtiyaçlarını daha iyi anlamanın otomotiv markaları açısından önemini anlattı.
Yapay zeka, müşteriye uygun araç seçeneklerinin belirlenmesinde ve karar sürecinin kolaylaştırılmasında önemli rol oynayabilir.
Panelde konuşulan konulardan biri de satış danışmanlarının geleceğiydi.
Yapay zeka ajanları seçenekleri araştırabilir, teknik özellikleri ve fiyatları karşılaştırabilir, müşterinin ihtiyaçlarına uygun alternatifler sunabilir.
İşgüder’e göre bu gelişme satış danışmanlarının rolünü de değiştirecek.
Bilgiye erişim ve karşılaştırma süreçlerinin kolaylaşmasıyla müşteriyle kurulan ilişki ve satış deneyiminin diğer aşamaları daha fazla önem kazanacak.
Ajandan ajana otomobil satışı mümkün mü?
Panelin en ilginç sorularından biri buydu.
Berfu Güven, müşterinin yapay zeka ajanının bir otomobil satıcısının ajanıyla görüşerek satın alma işlemini tamamlayabileceği bir gelecekten söz etti.
Ali Kavak, bu sürecin ilk aşamasının başladığını düşünüyor.
Bugün yapay zeka ajanları müşterilere araştırma, karşılaştırma ve karar desteği sunuyor. Yetkilendirme ve işlem süreçlerinin gelişmesiyle daha fazla görevi üstlenmeleri mümkün olabilir.
Kavak, 2030’a kadar ajandan ajana satış uygulamalarının görülebileceği yönündeki beklentisini de paylaştı.
Aydoğan ise bu gelişmelerde güvenin önemine dikkat çekti.
Müşteri adına hareket eden sistemlerin doğru veriye ulaşması, gerekli izinlerle çalışması ve müşterinin güvenini koruması gerekiyor.
Bu oturum benim için özellikle ekosistem bankacılığı açısından önemliydi.
Otomobil satın alma gibi finansman ihtiyacının doğduğu bir süreçte bankanın, otomotiv markasının ve teknoloji sağlayıcısının aynı platformda buluşması, finansal hizmetlerin müşteriye nasıl ulaşacağını da etkiliyor.
Gökhan Gökçay — Akbank yapay zekayı nasıl ölçeklendiriyor?
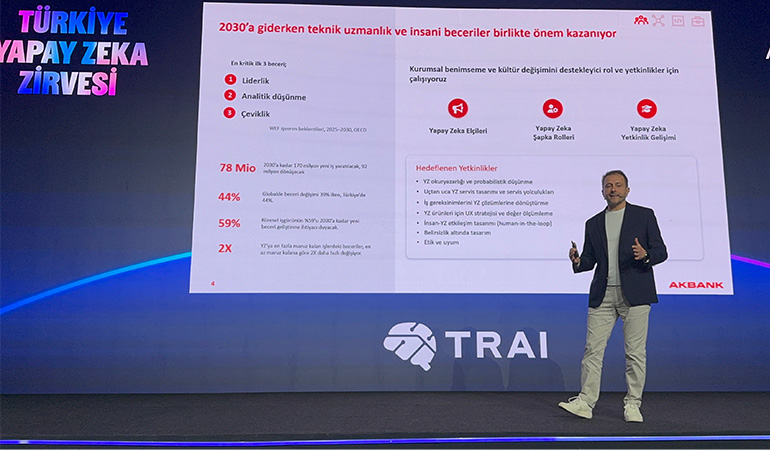
Akbank Teknoloji Genel Müdür Yardımcısı Gökhan Gökçay’ın “Yapay Zeka ile Ölçeklenebilir Değer Yaratmak” başlıklı sunumunda bankanın yapay zeka stratejisini ve gerçek kullanım örneklerini dinledik.
Gökçay, Akbank’ın çalışmalarını dört başlık altında topladığını anlattı.
Herkes için yapay zeka, her yerde yapay zeka, teknoloji için yapay zeka ve iş çözümleri için yapay zeka.
Herkes için yapay zeka
Akbank, çalışanların yapay zekayı günlük işlerinde kullanabilmesi için kurumsal bir platform oluşturmuş.
Gökçay, platformun 15 farklı bankacılık alanı için eğitildiğini ve şubelerden genel müdürlüğe kadar farklı ekiplerin kullanımına sunulduğunu anlattı.
Çalışanlar genel amaçlı yapay zeka asistanlarından yararlanabildikleri gibi kendi iş alanlarına özel çözümleri de kullanabiliyor.
Veriye doğal dille erişim bu çalışmaların önemli bir parçası.
Çalışanların ihtiyaç duydukları bilgilere ulaşmak için farklı sistemler arasında dolaşması yerine veriler üzerinden soru sorabilmesi ve yanıt alabilmesi hedefleniyor.
Gökçay, teknolojinin çalışanlara sunulmasının yanında yeni yetkinliklerin geliştirilmesi gerektiğini de vurguladı.
Bu nedenle Akbank’ın İnsan ve Kültür ekipleriyle birlikte yapay zeka okuryazarlığı ve farklı görevler için eğitim programları oluşturduğunu anlattı.
Yapay zeka projelerinde maliyet ve güvenlik nasıl yönetiliyor?
Sunumun dikkatimi çeken bölümlerinden biri Akbank’ın yapay zeka yönetişim modeli oldu.
Gökçay, yapay zeka projelerinin geleneksel teknoloji projelerinden farklı riskler içerdiğini belirtti.
Bu projelerde maliyetlerin, güvenlik gerekliliklerinin ve performansın sürekli izlenmesi gerekiyor.
Akbank bu nedenle merkezde strateji, politika ve işletim modelini belirleyen bir ekip ile farklı iş birimlerinin katıldığı bir yönetişim yapısı oluşturmuş.
Yapay zeka çözümlerinin geliştirilmesi ve kullanılması, bu yapı içinde tanımlanan kurallar doğrultusunda yürütülüyor.
Gökçay ayrıca bankanın kendi veri merkezi altyapısında yapay zeka çalışmalarına yönelik yatırımlar yaptığını, modellerin kullanımında açık kaynaklı çözümlerden de yararlandıklarını anlattı.
Bankanın 2025 yılında yayımladığı Sorumlu Yapay Zeka Manifestosu da sunumda yer aldı.
Güvenlik yaklaşımında yapay zeka ajanlarına minimum yetki verilmesi önemli bir prensip.
Ajanların yalnızca görevlerini yerine getirmek için gerekli olan verilere ve sistemlere erişmesi gerekiyor.
Kritik karar ve işlemlerde insanın sürece dahil edilmesi, ajanların çalışmalarının sürekli izlenmesi ve sonuçların kontrol edilmesi de temel ilkeler arasında.
Akbank kendi yapay zeka ajanlarını geliştiriyor
Gökçay, farklı ekiplerin kendi ihtiyaçlarına yönelik yapay zeka çözümleri geliştirebilmesi için oluşturdukları platformdan da söz etti.
Bankanın farklı sistemleriyle güvenli biçimde iletişim kurabilen bu yapı, çalışanlar ve müşteriler için yeni asistanların ve ajanların geliştirilmesini destekliyor.
Teknoloji ekiplerinde yapay zeka ajanlarının kullanımı ise daha geniş bir alana yayılmış durumda.
Mobil ve web uygulamalarının geliştirilmesi, kod kontrolleri, test süreçleri ve servis yönetimi bu alanlardan bazıları.
Gökçay, kodların kıdemli yazılımcılar tarafından incelenmesinden önce yapay zeka tarafından kontrol edilebildiğini anlattı.
Böylece yazılım geliştiren çalışanlara erken aşamada geri bildirim sağlanabiliyor.
Test süreçlerinde de yapay zeka ajanları kullanılıyor.
Servis yönetiminde ise çok büyük miktarda operasyonel verinin analiz edilmesi ve yaşanan sorunların kök nedeninin araştırılması için ajanlardan yararlanılıyor.
Örneğin çalışanlar bir önceki gece hangi sistemlerde sorun yaşandığını doğal dille sorabiliyor. Yapay zeka sistemleri ilgili verileri inceleyerek araştırma sürecini destekliyor.
Müşteri iletişim merkezinde gerçek zamanlı yapay zeka koçu
Akbank’ın iş birimlerinde yapay zeka kullanımına ilişkin verdiği örnekler de oldukça somuttu.
Müşteri İletişim Merkezi bunlardan biri.
Gökçay, müşteri iletişim süreçlerinin yapay zeka ile yeniden ele alındığını anlattı.
Müşteri temsilcilerinin çalışmalarını destekleyen uygulamaların yanında görüşmeleri eş zamanlı dinleyebilen bir yapay zeka koçu kullanılıyor.
Bu sistem konuşmaları analiz ederek müşteri temsilcisine gerçek zamanlı öneriler sunabiliyor.
Bunun yanında müşterilerle doğrudan görüşme yapabilen yapay zeka ajanları da bulunuyor.
Geleneksel, önceden tanımlanmış konuşma akışlarının ötesinde müşterinin sorularına göre ilerleyebilen görüşmeler gerçekleştiriliyor.
Ticari kredilerde yapay zeka kullanımı
Gökçay’ın verdiği bir diğer örnek ticari kredi süreçleriydi.
Bir ticari kredi teklifi hazırlanırken müşteri şirket hakkında araştırma yapılması, finansal bilgilerin incelenmesi ve farklı risklerin değerlendirilmesi gerekiyor.
Akbank bu çalışmaların belirli aşamalarında yapay zekadan yararlanıyor.
Şirketin faaliyetleri, ortaklık yapısı, yatırımları ve riskleriyle ilgili araştırmalar yapay zeka tarafından hazırlanarak müşteri temsilcisinin önüne getirilebiliyor.
Müşteri temsilcisi bu bilgileri kontrol ediyor ve gerekli gördüğü değişiklikleri yapıyor.
Finansal analiz tarafında da yapay zeka destekli kontroller kullanılıyor.
Böylece finansal bilgilerin değerlendirilmesi sırasında eksik açıklamalar veya ek inceleme gerektiren noktalar daha erken tespit edilebiliyor.
Kredi teklifinin hazırlanmasına yönelik çalışmalar da bu sürecin parçaları arasında.
Tahsilat süreçlerinde yapay zeka ajanları
Sunumun son bölümünde tahsilat süreçlerindeki uygulamalar yer aldı.
Akbank, farklı ödeme güçlükleri yaşayan müşterilere yönelik süreçlerde yapay zeka ajanlarını kullanıyor.
Müşterilerin durumlarının değerlendirilmesi, bilgilendirilmesi ve sorularının yanıtlanması gibi aşamalarda ajanlar görev alıyor.
Gökçay, bazı müşterilerin yapay zeka ajanlarıyla daha uzun ve sakin görüşmeler gerçekleştirdiğini gözlemlediklerini de paylaştı.
Ancak benim özellikle not aldığım bilgi, ulaşılan kullanım ölçeğiydi.
Akbank, müşteri iletişim merkezi ve tahsilat tarafında aylık 1 milyonun üzerinde aramayı yapay zeka ajanlarıyla gerçekleştiriyor.
Yapay zekanın bankacılıkta kullanımını konuşurken gerçek işlem hacmini gösteren bu tür verileri önemli buluyorum.
Çünkü artık yalnızca teknolojinin neler yapabileceğini konuşmuyoruz. Bankaların hangi süreçlerinde ne ölçekte kullanıldığını da görebiliyoruz.
Türkiye Yapay Zeka Zirvesi’nden aklımda kalanlar
Zirvede dinlediğim oturumların ardından özellikle bankacılık tarafında birkaç konunun üzerinde daha fazla düşünmeye başladım.
Öncelikle yapay zeka yatırımlarının değerini ölçme konusu giderek önem kazanıyor. Şirketlerin kullandıkları model veya geliştirdikleri uygulama sayısından çok, bunların maliyetlere, çalışanların üretkenliğine, müşteri deneyimine ve iş sonuçlarına nasıl yansıdığına bakmak gerekiyor.
İkinci konu, yapay zeka ajanlarının yetkilendirilmesi.
Bankalar müşterileri adına daha fazla işlem gerçekleştirebilen sistemlere doğru ilerlerken güvenlik, müşteri onayı ve insan kontrolü çok daha önemli hale gelecek.
Üçüncü konu ise ekosistem bankacılığı.
Platform ekonomisi oturumunda dinlediğimiz otomotiv örneği, finansal hizmetlerin müşterinin satın alma kararının içine nasıl yerleşebileceğini gösterdi. Yapay zeka ajanlarının gelişmesiyle bu alanda yeni iş modelleri görmemiz mümkün.
Yazılım geliştirme tarafında da OBSS ve Akbank’ın paylaştığı çalışmalar, yapay zekanın teknoloji ekiplerinde nasıl kullanıldığını somut örneklerle ortaya koydu.
TRAI’nin 350’den fazla kurumun katılımıyla hazırladığı Yapay Zeka Araştırması 2026 ve Türkiye Yapay Zeka Ekonomik Etki Raporu da ayrıca incelenmeyi hak ediyor. Özellikle ekonomik katkı ve kurumların yapay zeka olgunluğu açısından bu araştırmaların sonuçlarını takip edeceğim.
Bir de günün sonunda zirvenin temasına tekrar döndüm.
