


Dijitalpark Teknokent organizasyonunda, Dijitalpark Teknokent Genel Müdürü Prof. Dr. Tahsin Engin’in ev sahipliğinde FinTech Future Council’ın ilk oturumunu gerçekleştirdik.
Finansal teknolojiler ekosisteminin önde gelen isimlerini, sektör liderlerini, akademisyenleri ve uzmanları aynı masa etrafında buluşturan toplantıda; Türkiye fintek sektörünün geleceğini, yeni iş birliği fırsatlarını, inovasyonun önündeki engelleri ve sürdürülebilir büyüme için atılması gereken adımları değerlendirdik.
Yapay zekâ ajanlarından tokenizasyona, fintek girişimlerinin ürünleşme ve globalleşme yolculuğundan bankaların teknoloji yatırımlarına kadar pek çok önemli başlık gündemimizdeydi. Farklı deneyimlerin ve bakış açılarının bir araya geldiği bu ilk buluşmanın, sektörün geleceğine yönelik ortak bir yol haritası oluşturulması açısından değerli bir başlangıç olduğunu düşünüyorum.
FinTech Future Council’ın ilk oturumunda yapılan sunumları, öne çıkan görüşleri ve toplantıda aldığım notları sizin için derledim.
Finansal teknolojiler ekosistemine yön veren liderleri, uzmanları ve kanaat önderlerini bir araya getiren FinTech Future Council’ın ilk oturumunu tamamladık.
Toplantıda sektörün geleceğine yön verecek stratejik yol haritalarını, yeni iş birliği fırsatlarını ve ekosistemin sürdürülebilir büyümesine katkı sağlayabilecek öncelikleri değerlendirdik. Konseyin önümüzdeki dönemde yalnızca fikirlerin konuşulduğu bir buluşma noktası değil, aynı zamanda sektörün gelişimini izleyen, yeni başlıkları gündeme taşıyan ve “FinTech’in Enleri”ni belirleyen prestijli bir referans merkezi haline gelmesi hedefleniyor.
Masada birbirinden farklı alanlardan gelen çok güçlü bir deneyim vardı. Dijitalpark Teknokent Genel Müdürü Prof. Dr. Tahsin Engin, Dijitalpark Teknokent Genel Müdür Yardımcısı Tolga Bildirici, Fintechium Kurucusu ve TÖDEB Yönetim Kurulu Üyesi Serhat Şener, İstanbul Üniversitesi Öğretim Üyesi ve FinTech İstanbul Kurucu Ortağı Prof. Dr. Selim Yazıcı, Aktif Tech Genel Müdürü Özgür Bilgin, Vircon Legal Yönetici Ortağı Erdem Mümtaz Hacıpaşaoğlu, FinTech İstanbul Kurucu Üyesi ve Danışma Kurulu Üyesi Dr. Soner Canko ile PSM Dergisi Danışmanı Tülin Çakmak toplantının katılımcıları arasındaydı.
Fintechtime Yazı İşleri Müdürü olarak benim de yer aldığım buluşmaya ayrıca ColendiBank Kurucu Ortak ve CEO’su Deniz Devrim Cengiz, Odeabank Teknoloji ve Operasyondan Sorumlu Genel Müdür Yardımcısı Sinan Erdem Özer, Türkiye Fintek Derneği Başkanı Kutay Yalınkılınç, Arz Portföy Head of Venture Capital Portfolio Management Oktay Namver, B-Connector Kurucu Ortağı Mehmet Dolgan, Halk Katılım Genel Müdürü Dr. Bilal Sucubaşı, Mesut Menderes Karaboğa ve Tech in Cube ekibi katıldı.
İlk oturumdaki konuşmaları sizin için özetledim.
Fintekin geleceği ortak akılla şekillenecek
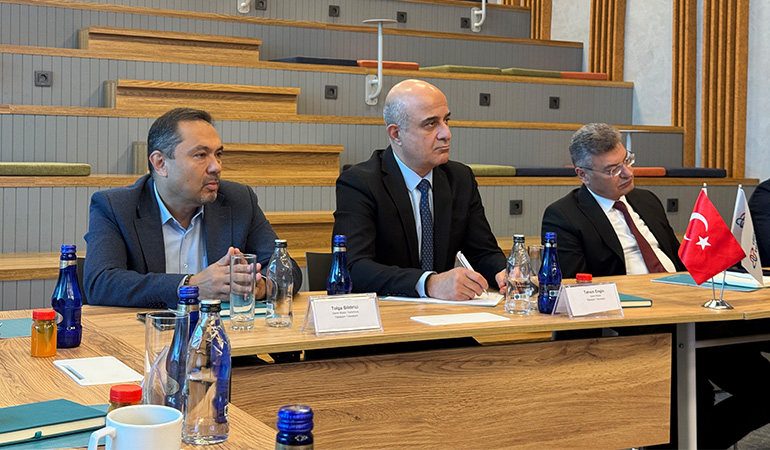
Açılış konuşmasını yapan Dijitalpark Teknokent Genel Müdürü Prof. Dr. Tahsin Engin’in anlattıkları, aslında toplantının neden yapıldığını da ortaya koyuyordu.
Dijitalpark Teknokent’in 2020’de başlayan yolculuğunun bugün İstanbul ve Rize’deki yerleşkeler ile genişlediğini anlatan Engin, özellikle Ataşehir’de doğal biçimde oluşan fintek kümelenmesine dikkat çekti. Bugün bölgede faaliyet gösteren şirketlerin önemli bir bölümünü finansal teknoloji şirketlerinin oluşturması ve bu şirketlerin teknoloji ihracatı gerçekleştirmesi, ortaya çıkan yapının yalnızca fiziksel bir teknopark kümelenmesinden ibaret olmadığını gösteriyor.
Ancak Engin’in bence daha önemli mesajı nicelikten çok nitelik tarafındaydı. Türkiye’de teknopark, girişim merkezi ve destek mekanizması sayısı artarken bunları besleyecek nitelikli girişimlerin de aynı hızda üretilmesi gerektiğinin altını çizdi. Aksi halde birbirine benzeyen yapılar ortaya çıkması ve kaynakların dağılması riski bulunuyor.
Yapay zekâyı yeni bir endüstri devrimi olarak değerlendiren Engin’in üzerinde durduğu bir başka konu ise mevcut destek ve teşvik mekanizmalarının bu yeni döneme ne kadar hazır olduğu oldu. Teknoloji değişirken yalnızca geçmiş dönemin araçlarıyla geleceği yönetmeye çalışmanın yeterli olmayacağı görüşünde.
FinTech Future Council’ın rolü de tam burada ortaya çıkıyor. Engin’in beklentisi, konseyin dönem dönem toplanan bir networking yapısından öteye geçmesi ve Türkiye’nin önümüzdeki beş yılda fintek alanında atması gereken adımlar konusunda somut bir yol haritasına katkıda bulunması.
Bu yaklaşımı önemli buluyorum. Çünkü Türkiye fintek ekosisteminde artık yeni bir toplantıdan çok, farklı tarafları aynı masada gerçekten düşündürecek yapılara ihtiyacımız var.
İstanbul küresel fintek merkezi olabilir mi?
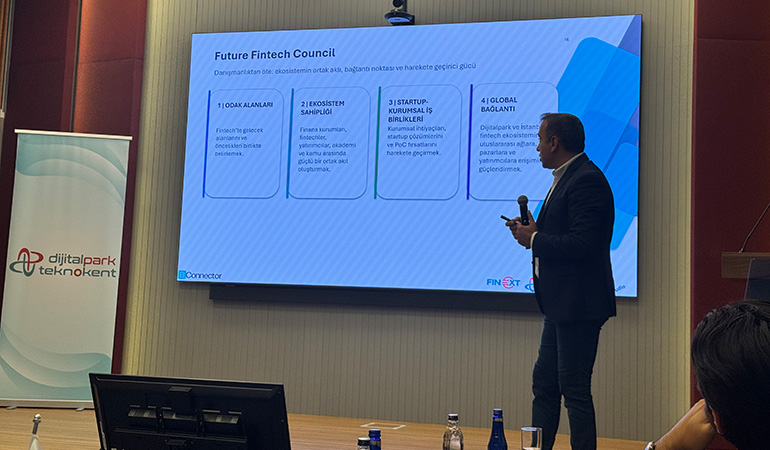
B-Connector Kurucu Ortağı Mehmet Dolgan ise konuya girişimcilik ekosistemi tarafından baktı.
Türkiye’nin oyun ve e-ticaretle birlikte güçlü başarı hikâyeleri ürettiği alanlardan birinin fintek olduğunu vurgulayan Dolgan, artık mevcut tabanın üzerine yeni hikâyeler inşa edilmesi gerektiğine dikkat çekti.
Burada İstanbul’un konumu özellikle önemli.
Güçlü bankacılık altyapımız, ödeme teknolojilerindeki deneyimimiz, finans kuruluşlarının teknoloji kullanım kabiliyeti ve sayısı giderek artan fintek girişimleri İstanbul için önemli avantajlar yaratıyor. Ancak bunların varlığı tek başına İstanbul’u küresel bir fintek merkezine dönüştürmüyor. Sermayeye erişim, uluslararası bağlantılar, kurumsal şirketlerle girişimler arasında gerçek iş birlikleri ve ölçeklenme mekanizmaları gerekiyor.
Dijitalpark Teknokent ile yürütülen Finext programı da bu ihtiyaca cevap vermeyi amaçlıyor. Programın uluslararasılaşmasıyla birlikte yaklaşık 20 ülkeden başvuru alınması, İstanbul’daki ekosisteme dışarıdan da ilgi olduğunu gösteriyor. Finext Studio ile daha erken aşamadaki fikirlerin desteklenmesi, OpenPOC yaklaşımıyla girişimlerin büyük kurumlarla kontrollü biçimde ürünlerini test edebilmesi ve hazırlanmakta olan sektör raporu, girişimin farklı aşamalarını birbirine bağlayan bir yapı oluşturuyor.
Özellikle POC konusu önemli. Finans sektörü son derece regüle olduğu için iyi bir teknoloji geliştirmek, bankanın ya da finans kuruluşunun kapısından içeri girmeye yetmiyor. Güvenlik, mevzuat, entegrasyon ve operasyon gereksinimleri devreye giriyor. Girişimin bu eşiği tek başına aşması ise hem zor hem maliyetli. OpenPOC yaklaşımı tam da bu aradaki mesafeyi kısaltmaya çalışıyor.
Buradan çıkan soru basit: İstanbul güçlü bir fintek ekosistemine sahip. Peki bunu küresel ölçekte çalışan bir fintek merkezine dönüştürecek mekanizmaları yeterince hızlı kurabiliyor muyuz?
Ajanlar geliyor altyapı tokenize oluyor
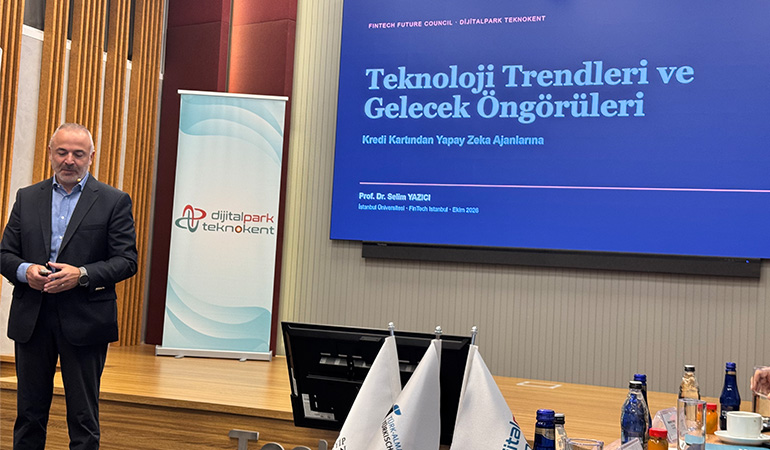
İstanbul Üniversitesi Öğretim Üyesi ve FinTech İstanbul Kurucu Ortağı Prof. Dr. Selim Yazıcı’nın sunumu ise masayı bugünden biraz daha ileriye taşıdı.
Yazıcı, finansal teknolojilerin dönüşümünü tarihsel perspektiften değerlendirirken bizi yeni bir aşamanın beklediğini düşünüyor. ATM ile banka ve müşteri arasına yeni bir arayüz girdi. İnternet bankacılığı paranın dijital kanallarda hareket etmesini sağladı. 2008 küresel finans krizi sonrasında geleneksel finans kuruluşlarına yönelik güven kaybı, finteklerin yükselişini hızlandırdı.
Şimdiyse dördüncü bir döneme giriyoruz.
Bu dönemin belirleyici aktörleri yapay zekâ ajanları ve tokenlar olabilir.
Agentic Commerce, hiper kişiselleştirilmiş finans, yapay zekâ destekli finansal asistanlar, gömülü finans, hesaptan hesaba anlık ödemeler, dijital kimlik cüzdanları, tokenlaştırılmış varlıklar ve alternatif skorlama modelleri tüketici tarafında önümüzdeki dönemin temel değişim alanları arasında.
Ancak yapay zekânın yalnızca iyi tarafına bakmak yeterli değil. Aynı teknoloji dolandırıcılığı, deepfake saldırılarını ve sosyal mühendisliği de daha gelişmiş hale getiriyor. Bu nedenle yapay zekânın finans dünyasında büyümesiyle siber güvenliğin önemi de aynı ölçüde artacak.
Kurumsal tarafta ise programlanabilir para, stablecoinler, tokenizasyon, yapay zekâ odaklı operasyonlar, servis modeli bankacılık, API ekonomisi, açık finans, sınır ötesi ödemeler ve kuantum bilişim gibi alanlar öne çıkıyor.
Yazıcı’nın ortaya koyduğu kesişim noktası bence sunumun en güçlü bölümüydü: Arayüz yapay zekâ ajanlarına doğru ilerlerken finansal altyapı da tokenize oluyor.
Bu iki dönüşüm birleştiğinde yeni bir soru doğuyor: Ajanların kullandığı programlanabilir para nasıl çalışacak?
Burada yalnızca teknoloji konuşmuyoruz. Yetkilendirme, güven, denetlenebilirlik ve takas altyapısı gibi finansın en temel meseleleri yeniden tasarlanmak zorunda kalabilir. Bir yapay zekâ ajanının bizim adımıza alışveriş yapabilmesi teknik olarak mümkün olabilir; asıl mesele ona hangi sınırlar içinde yetki verdiğimiz ve verdiğimiz yetkiyi nasıl denetleyeceğimiz olacak.
Fintek için asıl mesele ürünleşmek
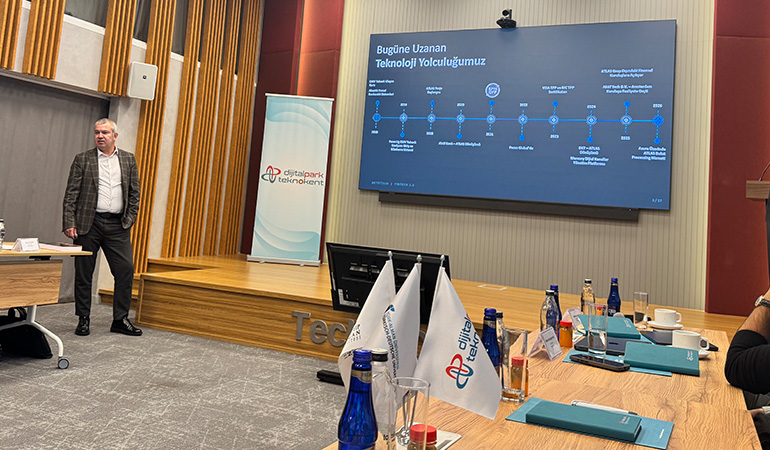
Aktif Tech Genel Müdürü Özgür Bilgin’in sunumunda ise teknoloji ihracatının sahadaki gerçekleri öne çıktı.
Aktif Bank’ın teknoloji organizasyonundan ayrılarak 2022’de bağımsız bir teknoloji şirketi haline gelen Aktif Tech’in yolculuğunu anlatan Bilgin, bir fikri teknoloji ürününe dönüştürmenin tek başına yeterli olmadığını çok net biçimde ortaya koydu.
Teknolojiyi geliştirmek önemli. İnsan kaynağı önemli. Ancak hedeflenen pazarın dinamiklerini, regülasyonunu ve müşterinin gerçek ihtiyacını bilmeden geliştirilen ürünlerin ölçeklenmesi oldukça zor.
Bu nedenle ürünleşme yalnızca kod yazmak anlamına gelmiyor.
Müşterinin hangi problemini çözdüğünüz, çözümün hangi servislerle birlikte çalışacağı, entegrasyon ihtiyacı, operasyonun nasıl yönetileceği ve aynı ürünün tekrar tekrar farklı müşterilere satılıp satılamayacağı da ürünün parçası.
Bilgin’in üzerinde özellikle durduğu konulardan biri de Türkiye’de teknoloji şirketlerinin müşteriye özel geliştirme taleplerinin içine fazla çekilebilmesi oldu. Her müşteriye ayrı bir çözüm geliştirildiğinde ortaya artık ölçeklenebilir bir ürün değil, proje bazlı hizmet modeli çıkıyor. Bu da şirketin hem maliyetini artırıyor hem globalleşmesini zorlaştırıyor.
Dolayısıyla yol haritası oldukça açık: Yerel problemi bul, çözümünü gerçek ortamda doğrula, ürünleştir, yerel pazarda çalıştığını göster, bölgesel pazarlara açıl ve ardından global ölçeği hedefle.
Bir başka kritik konu ise insan kaynağıydı. Türkiye’de girişimcilik çoğu zaman gençlerle özdeşleştiriliyor. Oysa finans ve teknoloji sektörlerinde 20-30 yıllık deneyime sahip profesyonellerin girişim dünyasına daha fazla katılması ciddi bir bilgi transferi yaratabilir. Bunun gerçekleşebilmesi için hisse opsiyonları gibi mekanizmaların ve girişimciliğe geçişi kolaylaştıracak yapıların geliştirilmesi gerekiyor.
Bankalar finteklerle çalışmaya daha açık
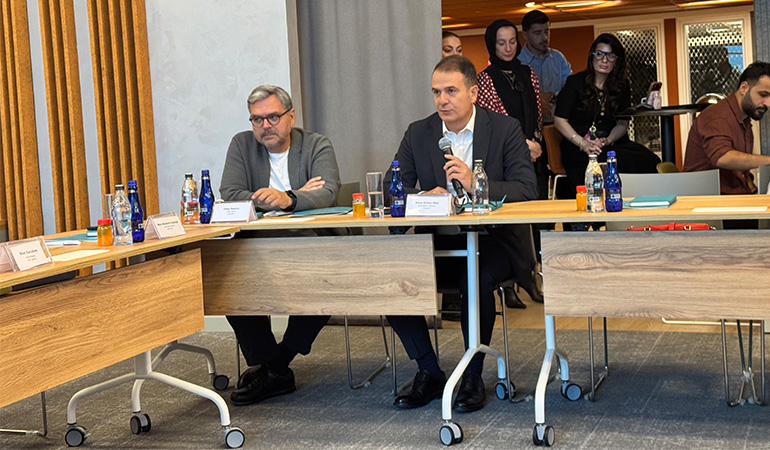
Odeabank Teknoloji ve Operasyondan Sorumlu Genel Müdür Yardımcısı Sinan Erdem Özer konuya bankanın gözünden baktı.
Bankaların geçmişte teknoloji konusunda daha kapalı olmasının önemli nedenlerinden biri güven ve sürdürülebilirlikti. Finans kuruluşları kritik bir sistemi bir teknoloji şirketine teslim ettiğinde yalnızca ürünün bugün çalışıp çalışmadığını değil, o şirketin yıllar sonra da ayakta olup olmayacağını düşünmek zorunda.
Özer’in ifadesiyle bankalar açısından bugün hâlâ en önemli soru bu: “Bu şirket bunu devam ettirebilecek mi?”
Ancak bankaların yaklaşımı da değişiyor. Artık yalnızca en büyük global teknoloji sağlayıcısıyla çalışma refleksi yok. Maliyet, hız, uzmanlık ve verimlilik daha önemli hale gelirken yerli teknoloji şirketlerine ve finteklere yönelik açıklık artıyor.
Yapay zekâ ise bu denklemi daha da değiştirebilir.
Bugün teknik olmayan çalışanların bile kısa süre içinde kendi ihtiyaçları için çalışan uygulamalar geliştirebildiği bir döneme giriyoruz. Bu gelişme, kurumsal yazılımın geleceğini ve hatta finteklerin rolünü değiştirebilir.
Eğer yazılım üretmek giderek kolaylaşıyorsa, fintekin asıl değerinin yalnızca yazılım geliştirmekten problemi doğru tanımlamaya, finansal alan bilgisini ürüne dönüştürmeye ve bunu sürdürülebilir bir iş modeline çevirmeye kayması mümkün.
Bu, bence önümüzdeki birkaç yılın en önemli tartışmalarından biri olacak.
Fintekler yeniden yaramaz olmalı
Söz bana geldiğinde fintekleri uzun zamandır nasıl gördüğümü anlattım.
Ben fintekleri biraz finans sektörünün “yaramaz çocukları” gibi görüyorum.
Biraz çılgınlar, kuralları sorguluyorlar, farklı yollar arıyorlar ve tam da bu yüzden sektörü ileri taşıyorlar. Ancak son dönemde regülasyon, uyum yükü, sermayeye erişim ve piyasa koşulları nedeniyle bu “yaramazlığın”, yani inovasyon iştahının biraz gerilediğini düşünüyorum.
Dijitalpark Teknokent çatısı altında çok kıymetli fintek ve teknoloji şirketleri var. Bana göre yeniden problem odaklı olmamız, gerçek ihtiyaçlara çözüm geliştirmemiz ve geliştirdiğimiz çözümleri Türkiye sınırlarının dışına daha cesur biçimde taşımamız gerekiyor.
Bir başka önemli konu da yüz yüze iletişim.
Pandemi sonrasında online toplantılar hayatımızın doğal parçası haline geldi ama ekosistem dediğimiz şey yalnızca ekran üzerinden kurulabilecek bir yapı değil. Bazen aynı masada oturmak, birbirinin ne düşündüğünü duymak ve plansız bir sohbetten yeni bir fikir çıkarmak gerekiyor.
FinTech Future Council’ın belki de en önemli taraflarından biri bu olacak.
İnovasyon ödeme sistemlerine sıkışmamalı
Türkiye Fintek Derneği Başkanı Kutay Yalınkılınç da benim inovasyon konusundaki değerlendirmeme önemli bir ek yaptı.
Türkiye’de fintek denildiğinde belirli alanlarda ciddi bir kümelenme oluşmuş durumda. Özellikle ödeme sistemleri güçlü. Ancak aynı problemin benzer çözümlerle tekrar tekrar ele alınması bir noktadan sonra inovasyonu sınırlıyor.
Fintekin onlarca farklı alt alanı var.
Kişisel finans yönetiminden KOBİ finansmanına, sermaye piyasalarından sigortacılığa, regtech’ten dijital kimliğe, siber güvenlikten kurumsal finans çözümlerine kadar geniş bir alan bulunuyor. Türkiye’nin yeni fintek hikâyelerinin bir kısmının bu daha az kalabalık alanlardan çıkması mümkün.
Yalınkılınç’ın ikinci vurgusu globalleşmeydi.
Türkiye’de ciddi bir teknoloji ve finans bilgisi bulunmasına rağmen şirketlerimizin kendilerini uluslararası pazarlarda anlatmak ve doğru satış kanallarına ulaşmak konusunda hâlâ zorlandığını düşünüyor. Türkiye Fintek Derneği’nin Doğu Avrupa ve çevre ülkelerdeki fintek dernekleriyle geliştirdiği ilişkilerin arkasında da bu ihtiyaç var.
Bazen Türkiye’de referans bulmakta zorlanan bir girişimin ilk büyük müşterisini başka bir ülkede bulabilmesi mümkün. Dolayısıyla globalleşme şirket belirli bir büyüklüğe ulaştıktan sonra düşünülecek bir konu değil; kuruluş aşamasından itibaren stratejinin parçası olmalı.
Girişimcilik kolay para kazanma yolu değil
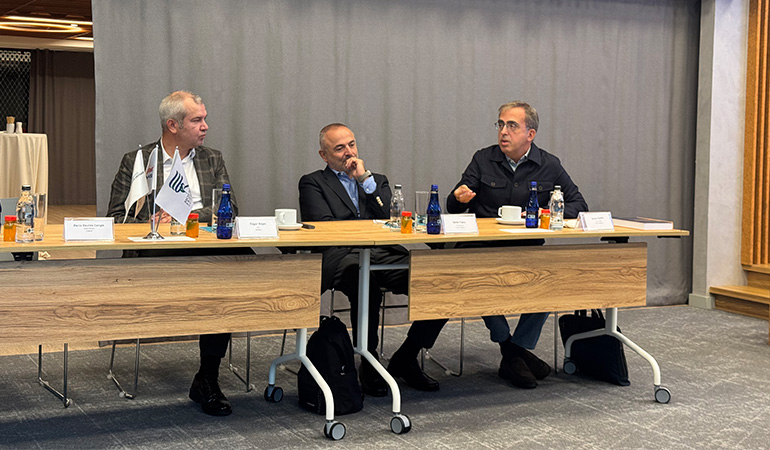
Dr. Soner Canko’nun konuşması ise girişimciliğe ilişkin yerleşik bir algıyı sorgulayarak başladı.
Türkiye’de girişimciliğin zaman zaman gençlere “hızlı, kolay ve çok para kazanmanın yolu” gibi anlatıldığını belirten Canko, gerçeğin bunun tam tersi olduğunu hatırlattı.
Girişimcilik zor, meşakkatli ve yüksek riskli bir yolculuk.
Fintek girişimciliği ise bundan da zor. Çünkü regüle bir alanda faaliyet gösteriyorsunuz, güven oluşturmanız gerekiyor ve büyümek için ciddi ölçeğe ihtiyacınız var.
Canko’nun masaya bıraktığı en dikkat çekici önerilerden biri ise “bankalar için fintek” yaklaşımı oldu.
Türkiye’de çok sayıda banka bulunuyor ve her banka kendi veri merkezine, kart altyapısına, operasyonuna ve çeşitli teknoloji sistemlerine yatırım yapıyor. Aynı ihtiyaç için tekrar tekrar yatırım yapılması ise teknoloji tarafında büyük bir verimlilik alanı yaratıyor.
Bu nedenle bankaların ortak sorunlarını çözen, maliyetlerini azaltan ve teknoloji verimliliğini artıran finteklerin Türkiye açısından yeni bir girişim alanı oluşturabileceğini düşünüyor.
Bunun için önce bankaların gerçek ihtiyaçlarının çıkarılması, ardından aynı problemi yaşayan kurumların bir araya getirilmesi ve girişimci, yatırımcı ile satın alacak kurumun aynı yapı içerisinde buluşturulması gerekiyor.
Aslında ihtiyaç da teknoloji de sermaye de burada. Mesele bunları doğru biçimde bir araya getirebilmek.
Globalleşmek yalnızca Londra demek değil
Halk Katılım Genel Müdürü Dr. Bilal Sucubaşı’nın değerlendirmelerinde ise globalleşmenin coğrafi boyutu dikkat çekiciydi.
Türk teknoloji şirketlerinin uluslararasılaşma yolculuğunda ilk hedefin mutlaka Londra ya da ABD olması gerekmediğini söyleyen Sucubaşı, Balkanlar’ın Türkiye için önemli bir başlangıç pazarı oluşturabileceğini düşünüyor.
Bu yaklaşım oldukça gerçekçi.
Türkiye’nin bankacılık teknolojileri, ödeme sistemleri ve dijital finans deneyimi Balkanlar’daki birçok pazardan daha gelişmiş durumda. Coğrafi yakınlık, tarihi ilişkiler ve iş yapma kültüründeki benzerlikler de düşünüldüğünde, Türk finteklerinin önce Balkanlar, ardından Orta Doğu ve Afrika gibi pazarlarda ölçek kazanması daha güçlü bir uluslararasılaşma yolu yaratabilir.
Sucubaşı’nın değindiği başka bir mesele ise sektör diliydi.
Fintek dünyası kendi terminolojisini çok hızlı oluşturuyor. Tokenizasyon, agentic commerce, embedded finance, API economy, open finance derken yıllarca bankacılık veya finans sektöründe çalışmış deneyimli profesyoneller bile zaman zaman bu dilin dışında kalabiliyor.
Deneyimli profesyonelleri girişimciliğe çekmek istiyorsak yalnızca yeni teknolojileri değil, bunları anlatma biçimimizi de düşünmemiz gerekebilir.
İlk toplantıdan çıkan ortak resim
Saatler süren konuşmaları tek bir çerçeveye oturttuğumda FinTech Future Council’ın ilk toplantısından oldukça net bir resim çıktığını düşünüyorum.
Türkiye’nin güçlü bir bankacılık ve ödeme teknolojileri geçmişi var. Nitelikli insan kaynağı var. Büyük ve teknolojiye hızla uyum sağlayan bir iç pazar var. Giderek olgunlaşan bir girişim ekosistemi, teknoparklar, hızlandırma programları ve yatırımcılar da var.
Artık mesele bunların var olup olmaması değil.
Mesele, bu birikimi nasıl daha fazla ölçeklenebilir ürüne çevireceğimiz.
Aynı probleme birbirine benzeyen onlarca çözüm geliştirmek yerine fintekin yeni alt alanlarına nasıl açılacağımızı; proje yapan teknoloji şirketlerinden tekrar tekrar satılabilen ürün ve platformlar çıkaran yapılara nasıl dönüşeceğimizi; erken aşamada desteklediğimiz girişimlerin scale-up döneminde ihtiyaç duyduğu sermayeyi nasıl sağlayacağımızı düşünmemiz gerekiyor.
Bir taraftan da yapay zekâ ajanlarının bizim adımıza finansal kararlar almaya başladığı, paranın ve varlıkların tokenize olduğu, finansal hizmetlerin arayüzlerden giderek görünmez hale geldiği yeni bir teknoloji dönemi geliyor.
Bu nedenle gelecek yalnızca yeni bir ödeme uygulaması geliştirmekten ibaret olmayacak.
Kimlik, güven, veri, yetkilendirme, tokenizasyon, yapay zekâ ajanları, siber güvenlik, programlanabilir para, açık finans, kurumsal verimlilik ve sınır ötesi teknoloji ihracatı yeni dönemin çok daha önemli başlıkları haline gelebilir.
FinTech Future Council’ın asıl değeri de burada ortaya çıkabilir.
Bu masanın etrafında bankacılar, girişimciler, teknoloji şirketleri, yatırımcılar, akademisyenler, hukukçular, medya ve ekosistem yöneticileri bulunuyor. Herkes aynı dönüşüme farklı bir noktadan bakıyor.
Belki de ihtiyacımız tam olarak bu.
Aynı şeyleri düşünen insanların birbirini onayladığı bir masa yerine, farklı deneyimlerin birbirine değdiği ve sonunda somut bir yol haritasına dönüşebildiği bir masa.
Aklımda kalan en güçlü kelime ölçek oldu
Türkiye fintek ekosistemi artık kendisini yalnızca girişim sayısı, yeni uygulamalar ya da yapılan etkinliklerle ölçebileceği dönemi geride bırakıyor. Bundan sonraki başarı kriteri daha zor olacak: Kaç şirketimiz tekrar tekrar satılabilen gerçek ürünler oluşturabiliyor, kaçı Türkiye dışında gelir yaratabiliyor, kaç girişim scale-up aşamasına geçebiliyor ve kaç yeni fikir ödeme sistemlerinin dışındaki boşluklara cesaretle girebiliyor? Finteklerin yeniden biraz “yaramazlaşmasını” istememin nedeni de bu. Yeni dönemin ihtiyacı daha fazla birbirine benzeyen çözüm değil; güçlü problem bulan, farklı düşünen ve Türkiye’de ürettiği teknolojiyi dünyanın başka pazarlarına taşıyabilen şirketler. FinTech Future Council bu soruların konuşulduğu değil, zaman içinde cevaplarının üretildiği bir yapı olabilirse çok değerli bir boşluğu doldurabilir.
