


FinTech alanında haftanın gündemi 294 belli oldu. PayTR’ın katkılarıyla hazırladığım finansal teknolojiler alanında haftanın öne çıkan haberlerini ve gündem başlıklarını derlememde bulabilirsiniz.
2009 yılından bu yana ödeme hizmetleri sektöründe hizmet sunan tamamı yerli sermaye ile kurulmuş olan PayTR’ın katkılarıyla hazırladığım, 28 Eylül – 4 Ekim aralığında finansal teknolojiler alanında öne çıkan haberleri ve gündem başlıklarını sizin için derledim.
Bu hafta fintek gündeminde benim dikkatimi en çok çeken konu, teknolojinin giderek daha fazla işin tam ortasına yerleşmesi oldu. Yapay zeka ajanları süreç başlatıyor, ödeme şirketleri merchant operasyonunun daha geniş bölümünü üstleniyor, bankalar finansmanı ticari akışın içine taşıyor. Regülasyon tarafında ise lisans, yönetişim, piyasa gözetimi ve mali istihbarat başlıkları oldukça hareketliydi.
Global tarafta da benzer bir yön var. Swift sınır ötesi ödemelerde yerel deneyimi küresele taşımaya çalışıyor, Paribu CoinMENA üzerinden yeni pazarlara açılıyor, Sibos 2026 ise agentic finance, tokenizasyon, likidite ve birlikte çalışabilirliği sektörün yeni çalışma alanları olarak öne çıkardı.
Bu Haftadan Öne Çıkardığım 5 Başlık
1. Yapay zeka yanıt vermekten iş yapmaya geçiyor
Global IT’nin FlowX Summit’te gösterdiği ajan uygulamaları, Donnerstag.ai’ın finans operasyonlarına giren modeli, Kuveyt Türk’ün Yapay Zeka Laboratuvarı ve Burgan Bank’ın FORY AI asistanı aynı haftada farklı kullanım biçimlerini önümüze koydu. Benim için buradaki önemli değişim, yapay zekanın artık bir soruya cevap vermesiyle ölçülmemesi. Ajanın süreç başlatması, belgeyi kontrol etmesi, görevi yönlendirmesi, finans operasyonunu ilerletmesi veya gerektiğinde insan onayına dönmesi daha önemli hale geliyor. Bundan sonraki tartışma da doğal olarak yetkiye kayacak. Hangi ajan hangi sisteme erişebilir, ne kadar para harcayabilir ve hangi noktada insan kararına ihtiyaç duyar? Fintekin yeni ürün alanlarından biri bu yetki katmanı olabilir.
2. Ödeme şirketleri merchant’ın günlük işine daha fazla giriyor
PayTR Kolay Mağaza, Token’ın genişleyen ürün portföyü, PlusPay–LANDI iş birliği ve Payten’in eğitim sektöründeki orkestrasyon verileri bu hafta aynı eğilimi farklı açılardan anlattı. Ödeme şirketleri için POS veya Sanal POS sunmak artık ilişkinin başlangıç noktası. Mağaza kurulumundan tahsilata, taksit yönetiminden dijital belgeye, siparişten raporlamaya kadar daha fazla süreç aynı altyapıya bağlanıyor. Bu genişleme merchant tarafında entegrasyon sayısını azaltabilir ve ödeme şirketine daha kalıcı bir müşteri ilişkisi kazandırabilir. Önümüzdeki dönemde rekabetin önemli bölümü, işletmenin günlük operasyonunda ne kadar fazla noktaya temas edilebildiği üzerinden ilerleyecek.
3. Finansman ürünün yanından ticari akışın içine giriyor
Albaraka Türk–Figopara iş birliği, Tarfin Flex’in HASO’yu bünyesine katması ve Bilicra’nın B-Hub içinde gömülü finans senaryoları geliştirmesi bu hafta finansmanın dağıtım biçimini yeniden düşündürdü. Tedarikçi alacağını vadesinden önce nakde çevirmek, alışveriş anında vadeli ödeme sunmak veya bağlantılı bir cihaz üzerinden ödeme ve sigorta servisine erişmek aynı mantığın farklı örnekleri. Finansal ürün müşterinin karşısına ayrı bir başvuru ekranında gelmek yerine ticari akışın içinde karşısına çıkıyor. Burada değer, finansmanın doğru bağlama ne kadar iyi yerleştirildiğinde oluşacak. Banka bilançosu, fintek teknolojisi ve dağıtım kanalının birlikte çalıştığı modelleri daha sık göreceğiz.
4. Regülasyon bu hafta finans sektörünün merkezindeydi
Onspay’in faaliyet izni alması bir tarafta lisanslı oyuncu havuzunu genişletirken, Destek Yatırım Bankası’nın yönetim değişikliği, Tera Yatırım’ın faaliyetlerinin geçici olarak durdurulması ve tasfiyedeki fonlar için kurulan ara ödeme düzeni diğer tarafta gözetim tarafının ağırlığını artırdı. Eski MASAK Başkan Yardımcısı İnönü Akgün Alp’in tutuklandığı EMİS soruşturması ise veri erişimi, log güvenliği ve ayrıcalıklı kullanıcı yetkilerini gündeme taşıdı. Bu haftadan bana kalan en önemli not şu oldu: finans sektöründe regülasyon artık belge ve raporlamanın çok ötesinde. Lisans, teknoloji mimarisi, erişim yetkisi, yönetişim ve yatırımcı parasının nasıl korunacağı aynı denetim alanının parçaları haline geliyor.
5. Türkiye’den çıkan fintek teknolojileri yeni pazarlara ve yeni katmanlara ilerliyor
Paribu’nun CoinMENA üzerinden Ürdün’e açılması, Complead’in New York yapılanması, Softtech Verify’ın NIST testindeki sonucu ve Deloitte Teknoloji Fast 50 listesinde finansal altyapı şirketlerinin güçlü ağırlığı bu hafta benim için ayrı bir başlık oluşturdu. Türkiye’den çıkan şirketlerin büyümesini artık yalnızca yerel müşteri sayısı veya yatırım turuyla okumak yeterli gelmiyor. Regülasyon uyumu, bağımsız teknik doğrulama, global partnerlikler ve yerel ödeme altyapılarına bağlanabilme becerisi daha belirleyici hale geliyor. Özellikle core banking, regtech, ödeme orkestrasyonu, dijital kimlik ve finansal ürün dağıtımı gibi arka plandaki teknoloji katmanlarında Türkiye’den çıkan şirketlerin daha görünür hale gelmesi yakından takip edilmeye değer.
Bunlar benim bu haftadan öne çıkardığım beş başlık oldu. Şimdi haftanın gündemini Türkiye’den globale doğru biraz daha ayrıntılı açalım.
FinTechTime’ın Ekim 2026 sayısı yayımlandı
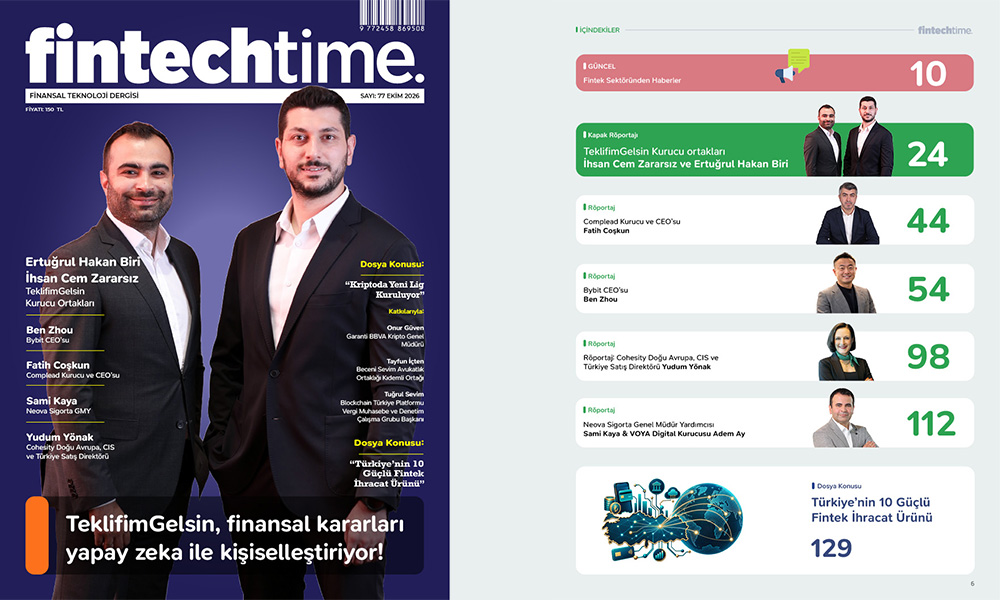
Bu ay ana dosyamızda Türkiye kripto sektöründe faaliyet izinleri öncesinde başlayan yeni rekabet dönemini ele aldık. SPK’nın geçici listesinde 43 platform ve saklama başvurusu yapan 9 kuruluş bulunurken tasfiye sürecindeki kuruluş sayısı 56’ya ulaşmış durumda. “Kriptoda Yeni Lig Kuruluyor” dosyasında faaliyet izninin ardından teknoloji, siber güvenlik, saklama, uyum, sermaye gücü ve sürdürülebilir gelir modeli açısından nasıl bir pazar oluşabileceğini araştırdık.

Ekim sayısının ikinci büyük dosyasında ise Türkiye’de geliştirilen finans teknolojilerinin farklı ülkelerdeki finansal sistemlere nasıl yerleştiğine baktık ve “Türkiye’nin 10 Güçlü Fintek İhracat Ürünü”nü seçtik.

Kapak röportajında TeklifimGelsin Kurucu Ortakları İhsan Cem Zararsız ve Ertuğrul Hakan Biri ile şirketin beş yılda ulaştığı ölçeği, TeklifAI’ın finansal karar süreçlerindeki rolünü, bankalarla kurdukları veri odaklı yapıyı, embedded finance iş birliklerini ve global büyüme hedeflerini konuştum. TeklifimGelsin bugün 2,5 milyondan fazla kayıtlı kullanıcıya ulaşmış durumda ve kendisini klasik bir karşılaştırma kanalından kişiselleştirilmiş finansal karar ve dağıtım platformuna doğru taşıyor.
TeklifimGelsin Finansal Kararları Yapay Zeka ile Kişiselleştiriyor
Ekim sayısında gerçekleştirdiğim diğer röportajda ise Bybit CEO’su Ben Zhou ile Türkiye kripto pazarının yeni dönemini küresel taraftan değerlendirdik. Zhou Türkiye’yi dünyanın en büyük beş kripto pazarı arasında görüyor. Lisanslama sonrasında yerel platformların ürün yetkinliklerine, küresel oyuncuların ise yerelleşmeye daha fazla yatırım yapmasını bekliyor. Bybit’in Türkiye’de bir “süper uygulama” olma hedefinden stablecoin’lere, tokenizasyondan bankalarla kurulabilecek iş birliklerine ve yapay zekaya kadar oldukça geniş bir sohbet gerçekleştirdik.
Bybit’i Türkiye’de Bir Süper Uygulamaya Dönüştürmek İstiyoruz
Türkçe röportaj:
Röportajın İngilizce versiyonunu da buradan okuyabilirsiniz:
Türkiye Is One of the World’s Top Five Crypto Markets
Finansal rekabetin yeni karar katmanları netleşiyor
Ekim sayısında öne çıkan iki ayrı hareketi özellikle görünür kılmaya çalıştık. Kripto tarafında Türkiye, faaliyet izninin kimlerin elinde olacağının ötesine geçen daha kapsamlı bir döneme hazırlanıyor. Bundan sonraki mücadelede lisansın yanında sermaye, teknoloji, saklama, uyum ve kullanıcı deneyimi belirleyici olacak.
Dergide ayrıca farklı alanlardaki dönüşümü konuştuğum üç röportaj daha yer alıyor. Sanction Scanner Kurucu ve CEO’su Fatih Coşkun ile şirketin Sanction Scanner’dan Complead’e uzanan yeni dönemini ele aldık. Cohesity Doğu Avrupa, CIS ve Türkiye Satış Direktörü Yudum Yönak ile GITEX AI Türkiye 2026’nın ardından AI ve agentic AI’ın güvenlik mimarisini nasıl değiştirdiğini, headless data security yaklaşımını, cyber resilience’ın genişleyen kapsamını ve kurumların güvenli AI altyapısı kurarken öncelik vermesi gereken alanları değerlendirdik.
Müşteri deneyiminin dönüşümünü ise bu kez sigortacılık üzerinden ele aldık. Baştan sona yenilenen Neova Mobil’in arkasındaki süreci Neova Sigorta Genel Müdür Yardımcısı Sami Kaya ve VOYA Digital Kurucusu Adem Ay ile konuştuk.
Her sayımızda olduğu gibi bu sayımızda da sektörün dönüşümünü kendi sözleriyle görünür kılan tüm değerli yazarlarımıza katkıları ve içten paylaşımları için teşekkür ediyorum.
FinTechTime’a Türk Telekom e-dergi, dMags ve Magzter üzerinden ulaşabilirsiniz.
Bir sonraki sayımızda yeniden buluşmak dileğiyle, keyifli okumalar.
Onspay elektronik para faaliyet izni aldı
Onspay markasıyla faaliyet gösteren NXT Elektronik Para ve Ödeme Hizmetleri AŞ, TCMB’den elektronik para kuruluşu olarak faaliyet izni aldı. 29 Eylül 2026 tarihli kararın 3 Ekim’de Resmî Gazete’de yayımlanmasıyla şirket, ödeme hizmetlerinin yanı sıra elektronik para ihracı da gerçekleştirebilecek.
Faaliyet izni kapsamında Onspay; ödeme hesabına para yatırma ve hesaptan para çekme, ödeme hesabındaki fonların aktarımı, para transferi, ödeme aracının ihracı veya kabulü, para havalesi ve fatura ödemelerine aracılık hizmetleri sunabilecek. Şirket ayrıca 6493 sayılı Kanun kapsamında elektronik para ihraç edebilecek.
Lisans artık başlangıç çizgisi
Onspay’in aldığı izin kapsamı oldukça geniş bir ürün seti kurmaya imkan veriyor. Bundan sonraki asıl konu, bu lisansın hangi müşteri segmentlerine ve hangi kullanım senaryolarına çevrileceği olacak. Elektronik para pazarında hesap, transfer, kart ve fatura ödeme gibi temel yetenekler birçok oyuncuda bulunuyor. Bu nedenle yeni lisans alan kuruluşlar açısından ayrışma ürün sayısından çok dağıtım kanalı, müşteri edinme maliyeti, işlem hacmi ve sürdürülebilir gelir modeli tarafında yaşanacak. Onspay’in pazardaki gerçek konumunu da lisans kapsamından ziyade bu yetkinlikleri hangi ürün mimarisiyle bir araya getireceği belirleyecek.
Sanction Scanner yoluna Complead olarak devam ediyor
Türkiye’den çıkan regtech şirketi Sanction Scanner, yeni dönemde yoluna Complead markasıyla devam edecek. Şirket, yaptırım listesi taramasından müşteri risk değerlendirmesi, işlem izleme, dolandırıcılık tespiti ve nihai faydalanıcı analizine uzanan daha geniş bir ürün yapısına ulaşmasının ardından ana markasını yeniledi. Bugün 80’den fazla ülkede 800’ü aşkın kurumsal müşteriye hizmet veren şirket, Londra’nın ardından New York’ta kurduğu yeni yapı ve yerel ekiple ABD pazarındaki büyümesini de hızlandırmayı hedefliyor.
Yeni yapılanmada Complead şirketin ana markası, Sanction Scanner ise yaptırım ve kara liste taraması tarafındaki ürün markası olarak konumlanıyor. Fusion mimarisi ise yaptırım taraması, müşteri risk değerlendirmesi, işlem izleme ve fraud gibi farklı alanlardan gelen risk sinyallerini aynı müşteri profili üzerinde bir araya getiriyor. Şirketin paylaştığı verilere göre yapay zeka ajanları rutin uyum vakalarının yüzde 77’sini otomatik olarak sonuçlandırabiliyor ve yanlış alarm oranlarını yüzde 97’ye kadar azaltabiliyor.
Complead Kurucu ve CEO’su Fatih Coşkun, marka değişiminin ürünün geçirdiği teknolojik dönüşümün sonucu olduğunu belirtiyor. Şirket yeni dönemde açıklanabilir ve denetlenebilir yapay zeka yaklaşımını merkeze alırken, uyum ekiplerinin rutin vakalar yerine daha kritik dosyalara odaklanmasını hedefliyor.
RegTech’te değer daha fazla alarm üretmekten doğru vakayı ayırmaya kayıyor
Complead dönüşümünde benim için en dikkat çekici nokta, uyum teknolojilerindeki rekabetin yaptırım listesi taramasından çok daha geniş bir karar altyapısına ilerlemesi. Finans kuruluşlarında aynı müşteriye ait yaptırım, işlem, fraud ve risk bilgilerinin farklı sistemlerde tutulması hem operasyon yükünü artırıyor hem de gerçek riskin görülmesini zorlaştırıyor. Fusion yaklaşımı bu sinyalleri tek profilde toplamaya çalışıyor.
Yapay zekanın burada yaratacağı esas değer de daha fazla alarm üretmekten çok gürültüyü azaltmak, vakaları önceliklendirmek ve uyum uzmanının önüne gerçekten karar verilmesi gereken dosyaları getirmek olacak. Regülasyonun insan onayını zorunlu tuttuğu alanlarda son karar yine uzmanda kalıyor. Bu nedenle önümüzdeki dönemin regtech mimarisi bana göre insanı süreçten çıkarmaktan çok, insanın baktığı vaka sayısını azaltıp baktığı vakanın kalitesini artırmaya doğru ilerleyecek.
Sanction Scanner’dan Complead’e Yeni Dönem
Sanction Scanner’dan Complead’e uzanan bu değişimi, Fatih Coşkun’un ev sahipliğinde gerçekleştirilen basın toplantısında daha ayrıntılı dinleme fırsatı buldum. Complead, Sanction Scanner ve Fusion’ın yeni yapıda nasıl konumlandığını, yapay zeka ajanlarının uyum süreçlerinde hangi görevleri üstlendiğini, false positive sorununu, insan ile yapay zeka arasındaki görev paylaşımını ve şirketin New York açılımını toplantıda aldığım notlarla daha detaylı ele aldım.
Sanction Scanner’dan Complead’e Yeni Dönem
PayTR Kolay Mağaza ile e-ticaret altyapısına genişliyor
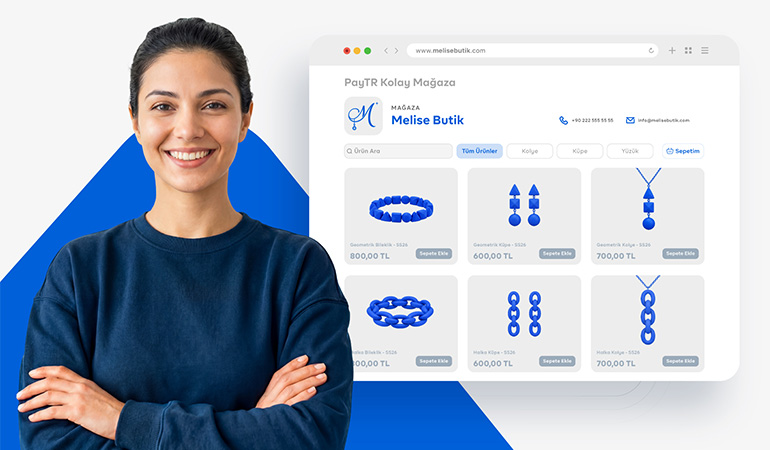
PayTR, sosyal medya üzerinden satış yapan veya e-ticarete ilk kez adım atan küçük işletmeler için geliştirdiği PayTR Kolay Mağaza’yı kullanıma sundu. Ücretsiz hazır mağaza çözümüyle işletmeler kendi alan adları üzerinden online mağaza kurabiliyor, ürünlerini sergileyebiliyor, siparişlerini takip edebiliyor ve ödemelerini aynı yapı üzerinden alabiliyor. Mağaza tamamlandığında PayTR Sanal POS ayrıca bir entegrasyon gerektirmeden sisteme bağlanıyor.
Kolay Mağaza’yı kullanabilmek için önce PayTR Sanal POS başvurusunun tamamlanması gerekiyor. Başvurusu onaylanan işletmeler PayTR Mağaza Paneli üzerinden alan adı, hosting ve mağaza bilgilerini tanımlayarak kuruluma başlayabiliyor. Lansman döneminde 31 Aralık’a kadar, 7 gün valör seçeneğiyle 50 bin TL’ye kadar olan işlemlerde yüzde 0 Sanal POS komisyonu uygulanıyor. PayTR CEO’su Merve Tezel, mağaza kurulumu ile ödeme alma süreçlerini aynı yapıda buluşturarak küçük işletmelerin teknoloji, entegrasyon ve başlangıç maliyeti gibi engelleri azaltmayı hedeflediklerini belirtti.
Ödeme şirketlerinde yeni rekabet merchant operasyonuna yerleşmek
PayTR’ın hamlesinde benim için dikkat çekici taraf, ödeme kuruluşunun merchant ile kurduğu ilişkinin ödeme anından daha erken başlaması. Küçük işletme ürününü sisteme giriyor, siparişini takip ediyor, satışını tamamlıyor ve ödemesini aynı altyapıda topluyor. Bu yapı ödeme şirketini işletmenin günlük operasyonuna daha yakın bir noktaya taşıyor.
KOBİ tarafında rekabetin yeni sorularından biri de burada ortaya çıkıyor. İşletmeyi ilk satışa ne kadar hızlı ulaştırabiliyorsunuz, kaç farklı entegrasyonu ortadan kaldırabiliyorsunuz ve merchant’ın günlük işini ne kadar sadeleştirebiliyorsunuz? Bu ilişki derinleştikçe ödeme verisinin yanına ileride finansman, nakit akışı yönetimi, analitik veya muhasebe entegrasyonları gibi yeni servislerin eklenebileceği daha geniş bir merchant platformu zemini oluşabilir. PayTR bugün böyle bir yol haritası açıklamış değil; ancak ödeme şirketlerinin işletme operasyonunda daha fazla noktaya yerleşmesi fintek tarafında yakından izlediğim eğilimlerden biri.
Daha fazla okuma yapmak isterseniz!
PayTR Kolay Mağaza’yı Fundalina’da biraz daha geniş bir fintek perspektifinden ele aldım. Sosyal medya üzerinden satış yapan küçük işletmelerin kendi satış kanalına geçerken karşılaştığı teknik eşikleri, ödeme şirketlerinin neden e-ticaret altyapısına doğru genişlediğini ve Sanal POS sağlayıcısından merchant platformuna uzanabilecek yeni rekabet alanını daha detaylı değerlendirdim.
PayTR Kolay Mağaza ile Ödemenin Ötesine Geçiyor
Tarfin Flex HASO’yu bünyesine kattı
Tarfin Flex, Türkiye’nin ilk “Hemen Al Sonra Öde” platformlarından HASO’yu devraldı. Satın almayla birlikte Tarfin Flex, esnek vadeli satış ve ödeme çözümlerini daha geniş bir kullanıcı ve işletme ağına taşımayı hedefliyor. HASO’nun teknoloji altyapısı ve dijital satış deneyimi de Tarfin Flex ekosistemine dahil edilecek.
Tarfin Flex CEO’su Volkan Döşoğlu, HASO’nun teknoloji altyapısının şirketin ürün kapsamını güçlendireceğini belirtti. Yeni yapıyla elektronik perakende ve ikinci el araç gibi alanlarda da tüketicilere uygun maliyetli vadeli ödeme seçenekleri sunulması planlanıyor. HASO CEO’su Kerem Özgür Araç ise HASO’nun açık hesap ve vadeli alışveriş modelini dijitalleştirme hedefiyle kurulduğunu, Tarfin Flex çatısı altında daha geniş kitlelere ulaşabileceğini söyledi.
HASO’nun Tarfin Flex bünyesine katılmasıyla birlikte şirketin ürün alanı tarım finansmanından daha geniş ticari kullanım senaryolarına doğru açılıyor. Tarfin Flex’in elektronik perakende ve ikinci el araç segmentlerini özellikle öne çıkarması, vadeli ödeme modelini farklı sektörlere taşıma niyetini daha görünür hale getiriyor.
Tarfin Flex vadeli ödeme teknolojisini yeni sektörlere taşıyor
Bu satın almada benim için dikkat çekici taraf, Tarfin Flex’in BNPL kabiliyetini yeni dikeylerde kullanmaya hazırlanması. Elektronik perakende ve ikinci el araç gibi yüksek sepet tutarına sahip alanlarda ödeme anındaki finansman seçeneği, satış kararını doğrudan etkileyebiliyor. HASO’nun teknoloji altyapısının Tarfin Flex’e eklenmesi bu nedenle ürün çeşitliliğinden daha fazla anlam taşıyor. Şirket artık farklı sektörlerin satış akışına gömülebilecek vadeli ödeme altyapısını daha geniş bir zeminde ölçeklemeyi deneyecek. Önümüzdeki dönemde asıl takip edilmesi gereken başlık, bu modelin hangi merchant segmentlerinde karşılık bulacağı ve Tarfin Flex’in finansman ile ödeme deneyimini ne kadar entegre edebileceği olacak.
Deloitte Teknoloji Fast 50 Türkiye 2026 sonuçları açıklandı
Deloitte Teknoloji Fast 50 Türkiye 2026 listesinde Link Bilgisayar yüzde 1.936 büyümeyle ilk sıraya yerleşti. fiCommerce yüzde 1.835 büyümeyle ikinci, Protect yüzde 1.334 büyümeyle üçüncü oldu. İlk 10’daki şirketlerin ortalama büyümesi yaklaşık yüzde 1.011 olarak hesaplanırken, listedeki 50 şirketin ortalama büyümesi yüzde 407’ye ulaştı. Programda şirketlerin 2023–2025 dönemindeki net satış gelirlerindeki büyüme oranları dikkate alındı.
Fintekler ilk 10’da yine güçlü bir yer tuttu. Fimple yüzde 1.110 büyümeyle dördüncü, TeklifimGelsin yüzde 798 ile beşinci, Craftgate yüzde 662 ile yedinci sırada yer aldı. Aktif Tech ise Deloitte’un B2B veya B2B2C Yazılım kategorisinde onuncu oldu. Fast 50’nin tamamında Deloitte sınıflamasına göre sekiz fintek bulunurken, 50 şirketin 30’unun B2B veya B2B2C yazılım alanında faaliyet göstermesi teknoloji büyümesinin kurumsal altyapı tarafındaki ağırlığını ortaya koydu.
Coğrafi dağılımda da yoğunlaşma sürüyor. Listedeki şirketlerin 34’ü İstanbul, 10’u Ankara merkezli. Başvuru verilerine göre şirketlerin yüzde 34’ü daha önce yatırım alırken, yüzde 42’si önümüzdeki bir yıl içinde 10 milyon dolar veya üzerinde yatırım toplamayı değerlendiriyor. Bu veriler Fast 50’ye giren şirketlerin tamamını değil, programa yapılan başvuruları kapsıyor.
Türkiye teknoloji büyümesinin ağırlığı görünmeyen altyapıya kayıyor
Bu yılki listeyi benim için değerli kılan taraf, büyümenin hangi teknoloji katmanlarında yoğunlaştığını daha net göstermesi. İlk 10’da core banking, finansal ürün dağıtımı, ödeme orkestrasyonu ve kurumsal yazılım şirketlerinin birlikte yer alması tesadüf değil. Bankaların, e-ticaret şirketlerinin ve işletmelerin arkasında çalışan teknoloji katmanı ciddi ölçek üretmeye başlamış durumda.
Fintek tarafında da benzer bir genişleme var. Fimple, TeklifimGelsin ve Craftgate birbirinden çok farklı iş modellerine sahip ancak üçü de finansal hizmetlerin arkasındaki karar, altyapı veya orkestrasyon katmanında büyüyor. Agito, DZD Tech, iWallet, Ödüyo ve Saga’nın listede bulunması da bu çeşitliliği tamamlıyor. Türkiye fintek ekosistemini değerlendirirken artık kullanıcıya görünen uygulamaların yanında finansal sistemin arka planını kuran teknoloji şirketlerine de daha yakından bakmak gerekiyor.
Daha detaylı okuma yapmak isterseniz aşağıdaki bağlantıyı kullanabilirsiniz:
Token ürün ve hizmet portföyünü genişletiyor
Koç Topluluğu’nun finansal teknoloji şirketi Token, yenilenen marka kimliğiyle birlikte ürün ve hizmet portföyünü genişletiyor. Şirket, Beko markalı yazar kasa POS cihazlarıyla sürdürdüğü faaliyetlerini Token markalı cihazlar, ödeme teknolojileri, iş yönetimi servisleri ve regülasyon odaklı çözümlerle destekleyecek. Token markasını taşıyan ilk ürün ise taksilere yönelik geliştirilen mali cihaz olacak.
Token markalı cihazlarda da Beko cihazlarda olduğu gibi şirket tarafından geliştirilen tokenOS kullanılacak. Yeni cihazların yazılım ve entegrasyon şirketleri ile banka kanalları üzerinden müşterilere ulaştırılması planlanıyor. Taksilere yönelik ilk cihazda taksimetre entegrasyonu, ödeme işlemleri ve vardiya raporlama aynı yapıda buluşacak. Şirket ayrıca Token Entegrasyon hizmetiyle işletmelerin kullandığı satış yazılımlarını ödeme cihazlarıyla birlikte çalıştırmayı, e-Belge ve e-Arşiv süreçlerini de çözüm ekosistemine dahil etmeyi hedefliyor.
Token Finansal Teknolojiler Genel Müdürü Erkan Duysal, yeni dönemde cihaz, platform ve regülasyon tarafındaki karmaşıklığı işletme adına yöneterek daha yalın bir deneyim sunmak istediklerini belirtti. Token bugün Ödero, TokenFlex, Token Romanya ve Token Azerbaycan olmak üzere dört iştirakiyle ödeme ve finansal teknoloji alanında faaliyet gösteriyor.
Ödeme cihazı işletmenin finansal operasyon merkezine yaklaşıyor
Token’ın yeni döneminde benim için dikkat çekici nokta, ödeme cihazının çevresine yazılım, entegrasyon, raporlama ve regülasyon servislerinin eklenmesi. İşletmenin satış anında kullandığı cihaz, ödeme kabulünün yanında operasyonel verinin toplandığı ve farklı iş süreçlerinin birbirine bağlandığı bir noktaya geliyor.
İlk Token markalı ürünün taksi sektörüne yönelik geliştirilmesi de bu yaklaşımı somutlaştırıyor. Taksimetre, ödeme ve vardiya raporlamasının aynı yapıda buluşması, sektöre özgü regülasyon ihtiyaçlarının doğrudan ürün tasarımına girdiği bir model yaratıyor. Token’ın önümüzdeki dönemde hangi sektörlere benzer dikey çözümler geliştireceği önemli olacak. Çünkü ödeme teknolojilerinde rekabet giderek cihazın teknik özelliklerinden çok, işletmenin günlük operasyonunun ne kadar büyük bölümünü aynı altyapıda yönetebildiğiniz üzerinden ilerliyor.
PlusPay ve LANDI yeni nesil yazarkasa POS çözümleri için iş birliği yaptı
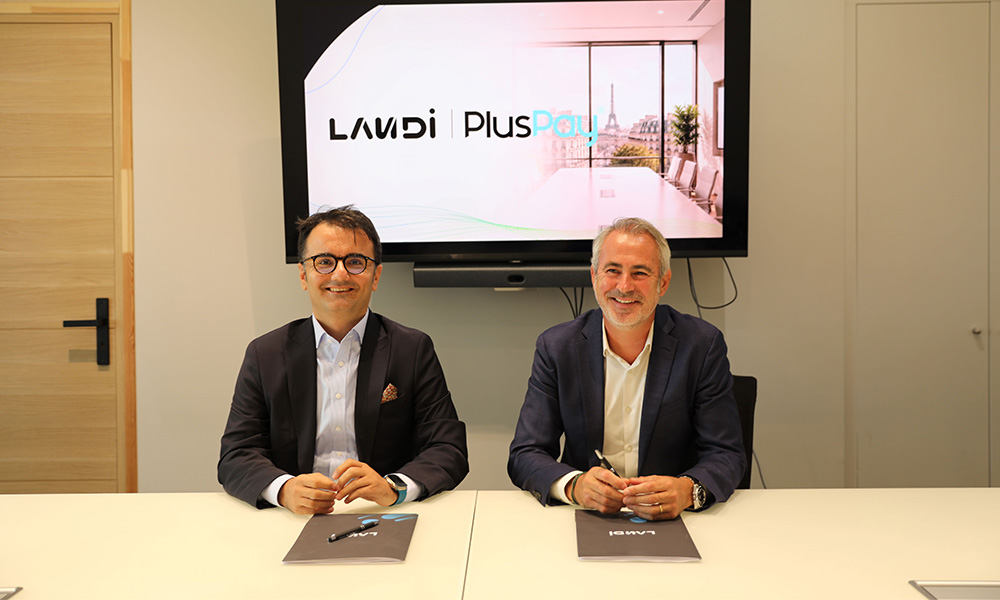
PlusPay ile LANDI, Türkiye pazarına yönelik yeni nesil yazarkasa POS çözümleri geliştirmek üzere ticari ve teknolojik iş birliğine gitti. Paris’te imzalanan anlaşma kapsamında PlusPay’in yazılım ve ödeme teknolojileri ile LANDI’nin cihaz altyapısı bir araya getirilecek. Lansmana hazırlanan yeni nesil Ödeme Kaydedici Cihazların, ödeme kabulünün yanı sıra tahsilat ve günlük işletme yönetimi süreçlerini de aynı yapı içinde desteklemesi planlanıyor.
PlusPay’in BKM TechPOS kapsamındaki entegre ödeme servisleri sayesinde farklı bankalardan tahsilat, taksit ve kampanya işlemleri ile dijital slip özellikleri tek uygulamada sunulabiliyor. Gelir İdaresi Başkanlığı mevzuatına uyumlu Güvenli Mali Uygulama altyapısı da ödeme ve belgeleme süreçlerini aynı sistemde buluşturuyor. LANDI ise iş birliğine cihaz ve üye iş yeri teknolojileri tarafında katkı sağlayacak. PlusPay Kurucusu ve CEO’su Girayhan Koç ile LANDI Global CEO’su Patrice Le Marre, çözümün farklı ölçekteki işletmelerin ödeme ve operasyon ihtiyaçlarına yanıt verecek şekilde tasarlandığını belirtti.
Yazarkasa POS işletmenin arka ofisine yaklaşıyor
Bu iş birliğinde benim için dikkat çekici nokta, yeni nesil yazarkasa POS’un ödeme kabul cihazı olmaktan giderek uzaklaşması. Tahsilat, taksit, kampanya, dijital slip, mali belge ve günlük iş akışlarının aynı terminalde buluşması, cihazı işletmenin operasyonuna daha fazla yerleştiriyor.
Türkiye’de bu alanın regülasyonla çok sıkı bağlı olması da rekabeti farklılaştırıyor. Donanım tek başına yeterli değil; banka bağlantıları, mali uygulamalar, yazılım entegrasyonları ve mevzuat uyumu birlikte çalışmak zorunda. PlusPay ile LANDI’nin kurduğu model tam olarak bu çok katmanlı yapıya oynuyor. Önümüzdeki dönemde yazarkasa POS rekabetinin cihaz satışından çok, işletmenin ödeme ve operasyon akışını aynı ekosistemde ne kadar sorunsuz yönettiğiniz üzerinden ilerleyeceğini düşünüyorum.
Eğitimde dijital tahsilat hacmi yüzde 97 arttı
Bu verilerde benim için en anlamlı nokta, başarılı işlem adedinin toplam işlem adedinden daha hızlı büyümesi. Toplam işlem sayısı yüzde 35,83 artarken başarılı işlemlerde yüzde 53,13’lük yükseliş görülmesi, ödeme altyapısının performansının doğrudan tahsilat sonucuna yansıdığını düşündürüyor.
Eğitim sektörü bu açıdan ödeme orkestrasyonunun değerini çok net gösteren alanlardan biri. Kayıt dönemlerinde işlem trafiği kısa sürede zirve yapıyor, ödemeler yüksek tutarlı olabiliyor ve başarısız bir tahsilatın telafisi her zaman kolay olmuyor. Farklı POS’lar arasında yönlendirme, yedeklilik ve parçalı ödeme seçenekleri burada teknik bir kolaylıktan daha fazlasını ifade ediyor. Tahsilat başarısı doğrudan gelir sürekliliğinin bir parçasına dönüşüyor. Bu yüzden ödeme orkestrasyonunda önümüzdeki rekabet alanının işlem taşımaktan çok, mevcut trafiği ne kadar yüksek oranda başarılı ödemeye çevirebildiğiniz üzerinden büyüyeceğini bekleyebiliriz.
Albaraka Türk ve Figopara tedarikçi finansmanında iş birliği yaptı
Albaraka Türk ile Figopara, tedarikçilerin vadeli alacaklarını daha erken nakde çevirebilmesi için tedarikçi finansmanı alanında iş birliğine gitti. Anlaşma kapsamında Albaraka Türk’ün Erken Ödemeli Tedarikçi Finansman Sistemi, Figopara’nın dijital platformuyla entegre çalışacak. Tedarikçiler, alıcı firmalara kestikleri faturaların bedellerini vade sonunu beklemeden Albaraka Türk üzerinden tahsil edebilecek. Finansman başvurusu ve tahsilat sürecinin Figopara üzerinden uçtan uca dijital yürütülmesi hedefleniyor.
Model özellikle uzun vadeli alacak taşıyan KOBİ ve işletmelerin işletme sermayesine daha hızlı erişmesine odaklanıyor. Albaraka Türk Tüzel Bankacılık Genel Müdür Yardımcısı Serhan Akyıldız, Figopara’nın teknolojik altyapısıyla EÖTFS’yi bir araya getirerek müşterilerin nakit akışlarını daha etkin yönetmelerini hedeflediklerini belirtti. Figopara Kurucu Ortağı ve CEO’su Koray Gültekin Bahar da işletmeler için alacakların ihtiyaç duyulan zamanda nakde dönüşebilmesinin finansmana erişimde önemli bir ihtiyaç olduğunu vurguladı.
Tedarikçi finansmanında değer finansmanı satış anına yaklaştırmakta
Bu iş birliğinde benim için önemli olan, banka bilançosundaki finansman kapasitesi ile fintekin dijital akışının aynı ürün içinde buluşması. Tedarikçi açısından finansmana erişim ayrı bir kredi süreci olarak ilerlemek yerine, oluşmuş ticari alacağın üzerinden ve mevcut iş akışının içinde gerçekleşiyor. Bu yapı özellikle uzun vadeli çalışan KOBİ’lerde nakit dönüşüm süresini kısaltabilir.
Tedarik zinciri finansmanında önümüzdeki rekabet alanlarından biri de finansmanı şirketin günlük ticaret akışına ne kadar görünmez biçimde yerleştirebildiğiniz olacak. Bankalar fonlama gücünü, fintekler ise veri ve entegrasyon kabiliyetini masaya getiriyor. Bu iki katmanın daha sık birleşmesi, KOBİ finansmanında klasik kredi başvurusundan işlem bazlı ve veri destekli modellere geçişi hızlandırabilir.
Paribu CoinMENA ile Ürdün pazarına açıldı
Paribu, Aralık 2025’te bünyesine kattığı CoinMENA üzerinden Orta Doğu ve Kuzey Afrika’daki erişimini Ürdün’e taşıdı. CoinMENA, Ürdün Merkez Bankası’nın düzenleyici test ortamı JoRegBox kapsamında faaliyete başlayan ilk dijital varlık platformu oldu. Ürdün böylece Bahreyn ve Dubai’nin ardından Paribu’nun CoinMENA üzerinden erişim sağladığı üçüncü MENA pazarı haline geldi.
JoRegBox kapsamında Ürdün’deki kullanıcılar, ülkenin yerel anlık ödeme sistemi CliQ üzerinden CoinMENA hesaplarına Ürdün dinarı yatırabiliyor. Kullanıcılar bu bakiye ile kripto varlık alıp satabiliyor ve varlıklarını platformda saklayabiliyor. CoinMENA Bahreyn’de Bahreyn Merkez Bankası, Dubai’de ise VARA lisansları altında faaliyet gösteriyor. Ürdün’de sandbox kapsamında faaliyete başlanması, şirketin ülkedeki lisanslama sürecinde yeni bir aşamaya geçtiğini gösteriyor.
Paribu, CoinMENA’yı toplam değeri 240 milyon dolara kadar çıkabilen bir anlaşmayla satın almıştı. Satın alma, Paribu’ya CoinMENA’nın mevcut lisansları ve operasyonları üzerinden MENA bölgesine doğrudan erişim sağlamıştı. Ürdün hamlesi bu satın almanın ardından bölgesel genişleme stratejisinin yeni adımı oldu.
Kripto büyümesinde lisans kadar yerel ödeme erişimi de belirleyici
Paribu’nun Ürdün hamlesinde benim için dikkat çekici taraf, yeni pazara yalnızca marka veya uygulama taşıyarak girmemesi. CoinMENA’nın düzenleyici sandbox’a kabul edilmesi ve yerel anlık ödeme sistemi CliQ ile entegrasyon kurulması, kullanıcı kazanımının doğrudan ülkenin mevcut finansal altyapısı üzerinden yapılmasını sağlıyor.
Kripto platformlarının bölgesel büyümesinde regülasyon kadar fiat giriş-çıkış kanalları, yerel ödeme sistemleri ve bankacılık bağlantıları da kritik hale geliyor. CoinMENA üzerinden kurulan model, Paribu’nun her pazara sıfırdan girmek yerine yerel lisans ve ödeme altyapısına sahip bir platform üzerinden ölçeklenmesini sağlıyor. Ürdün’deki sandbox sürecinin tam lisanslamaya nasıl evrileceği ve bu modelin başka MENA ülkelerine taşınıp taşınmayacağı, satın almanın bölgesel değerini daha net ortaya koyacak.
TokenFlex İK süreçleri için yeni entegrasyon altyapısını devreye aldı
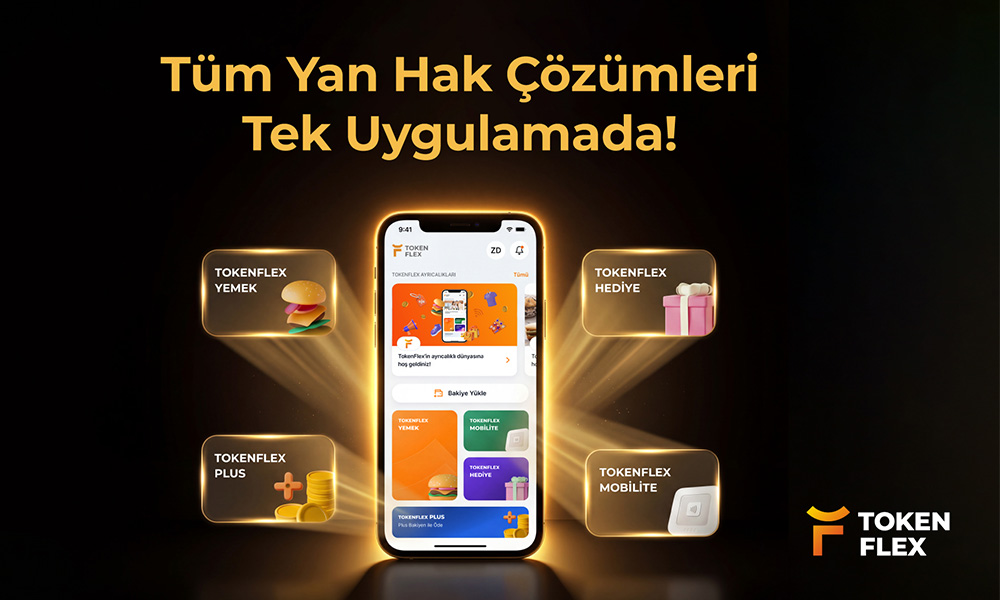
TokenFlex, kurumların ERP sistemlerindeki insan kaynakları modülleri ile çalışan yan hak süreçleri arasındaki veri akışını otomatikleştiren yeni entegrasyon altyapısını devreye aldı. Çalışan ve sipariş bilgileri kurumların mevcut ERP sistemlerinden doğrudan TokenFlex’e aktarılıyor. Böylece aynı verilerin farklı sistemlere tekrar tekrar girilmesinin önüne geçilmesi, operasyon süresinin kısaltılması ve veri tutarlılığının artırılması hedefleniyor.
Yeni yapı özellikle çalışan sayısı ve işlem hacmi yüksek kurumlara odaklanıyor. Çalışan tanımlama ve sipariş oluşturma gibi işlemler mevcut sistem üzerinden yürütülebilirken, entegrasyon denetim ve kontrol tarafında da kullanılabiliyor. Finans kuruluşları gibi izlenebilirlik ve yetkilendirmenin daha kritik olduğu yapılarda verinin kaynağından doğrudan aktarılması, manuel girişlerden kaynaklanabilecek farklılıkların azaltılmasına yardımcı oluyor. Entegrasyon altyapısı kurumların ihtiyaçlarına göre uyarlanabilecek şekilde sunuluyor.
TokenFlex Yazılım Ekip Lideri Yiğit Er, ERP sistemleri ile TokenFlex arasındaki çalışan ve sipariş bilgilerinin entegre yönetilmesinin özellikle yüksek işlem hacmine sahip kurumlarda operasyonel verimlilik ve veri tutarlılığı açısından katkı sağlayacağını belirtti.
Yan hak rekabeti çalışan uygulamasından arka ofis entegrasyonuna geçiyor
Çalışan yan haklarında dijitalleşmenin ilk dönemi kartın, bakiyenin ve kullanım deneyiminin mobil uygulamaya taşınmasıyla geçti. Şimdi daha az görünür ama kurum açısından çok daha kritik bir katman öne çıkıyor. Yan hak platformunun ERP ve insan kaynakları altyapısıyla ne kadar doğrudan konuşabildiği, özellikle büyük şirketlerde operasyon maliyetini ve kontrol kalitesini doğrudan etkiliyor.
TokenFlex’in yeni entegrasyonu bu nedenle çalışan deneyiminden çok işveren tarafındaki operasyonu güçlendiriyor. Çalışan bilgisinin, siparişin ve yetkilendirmenin tek veri akışında ilerlemesi hem tekrar eden işleri azaltıyor hem de denetim izini güçlendiriyor. Çalışan yan hakları pazarında bundan sonraki ayrışmalardan biri, uygulamadaki özelliklerden çok platformun kurumun mevcut teknoloji mimarisine ne kadar derin ve sorunsuz bağlanabildiği üzerinden yaşanabilir.
Findeks’te yeni dönem veriden aksiyona
Kredi Kayıt Bürosu’nun 2014 yılında kullanıma sunduğu Findeks, 12’nci yılında marka kimliğini ve kullanıcı deneyimini yeniliyor. Yeni dönemde amaç, kullanıcıya kredi notunu veya finansal verisini göstermekten öte, bu verideki değişimlerin nedenlerini açıklamak ve finansal durumunu daha kolay değerlendirebileceği bir rehberlik deneyimi sunmak. Findeks Uyarı Hizmeti, Not Danışmanım ve Radar Hizmeti de bu yaklaşım doğrultusunda yeniden konumlandırılıyor.
Yeni nesil Findeks Kredi Notu Raporu ile not değişimlerini etkileyen unsurların daha anlaşılır hale getirilmesi, Risk Raporu’nun daha sade ve yorumlanabilir bir yapıya taşınması, Ticari Rapor’un ise daha geniş veri setleri üzerinden ticari risk değerlendirmesine katkı sağlaması planlanıyor. Findeks’in dijital asistanı Bilgiç de KKB’nin yapay zeka kabiliyetleriyle güçlendirilecek. Bilgiç’in kredi notu ve raporlardaki değişimleri yorumlayan, finansal veriyi açıklayan ve kullanıcının bir sonraki adımını değerlendirmesine yardımcı olan daha proaktif bir yapıya kavuşması hedefleniyor.
Findeks’in kullanım verileri de bu dönüşümün arkasındaki ölçeği ortaya koyuyor. 2015’te 561 bin kez sorgulanan Findeks Kredi Notu, 2026’nın ilk dokuz ayında 3,2 milyon sorgulamayı aştı; toplam sorgulama sayısı ise 10 milyona yaklaştı. Eylül 2026 itibarıyla kredi notu sorgulamalarının yüzde 89’u mobil kanaldan yapılırken Findeks Mobil’in indirilme sayısı 13,26 milyona ulaştı. KKB Dijital Kanallar, Ürün ve Proje Yönetimi Genel Müdür Yardımcısı Burcu Türkmen, yeni dönemde finansal veriyi kullanıcı için anlamlı ve aksiyona dönüşebilir hale getirmeyi hedeflediklerini belirtti.
Finansal veri artık karar desteğine doğru ilerliyor
Findeks’in yeni döneminde benim için asıl önemli değişim, kredi notunun tek başına bir sonuç olmaktan çıkıp kullanıcının finansal davranışını anlamlandırdığı daha geniş bir karar katmanına bağlanması. Borçtaki değişimin nedenini görmek, limit hareketlerini takip etmek, yaklaşan ödemeleri tek ekranda izlemek ve yapay zekadan bunları açıklamasını istemek, kişisel finans yönetiminde verinin kullanım biçimini değiştiriyor.
Bu yaklaşım olgunlaştığında Findeks’in rolü kredi riskini gösteren bir platformdan, kullanıcının finansal durumunu okuyup seçeneklerini daha bilinçli değerlendirmesine yardımcı olan bir finansal rehberlik altyapısına doğru genişleyebilir. Buradaki kritik sınır ise öneri ile yönlendirme arasındaki çizginin nasıl kurulacağı olacak. Özellikle yapay zekanın kredi notu ve risk verisini yorumladığı bir yapıda açıklanabilirlik, kişiselleştirme ve kullanıcıya sunulan seçeneklerin dengesi ürünün güvenilirliğini belirleyecek.
Burgan Bank dış ticaret profesyonelleri için FORY AI’ı kullanıma sundu

Burgan Bank, dış ticaret profesyonellerinin teknik, operasyonel ve mevzuata ilişkin sorularına yanıt vermek üzere geliştirdiği yapay zeka destekli bilgi asistanı FORY AI’ı kullanıma sundu. “Dış Ticaretin Dijital Zekâsı” olarak konumlandırılan çözüm, burganforeigntrade.com.tr üzerinden ücretsiz kullanılabiliyor ve erişim için Burgan Bank müşterisi olma şartı aranmıyor. Banka, dış ticaret hacmini 2026’nın ilk yarısında geçen yılın aynı dönemine göre dolar bazında yüzde 30 artırdı.
FORY AI; akreditif, ihracat bedelleri, ödeme ve teslim şekilleri gibi günlük dış ticaret operasyonlarında uzmanlık gerektiren sorulara yanıt vermek üzere tasarlandı. Hedef kullanıcı kitlesinde ihracat ve ithalat yapan şirketlerin dış ticaret, hazine ve finans ekipleri bulunuyor. Kullanıcılar akreditif toleransından ihracat hesabının kapatılmasına veya FOB–FCA tercihine kadar uygulamada karşılarına çıkan teknik soruları asistana yöneltebiliyor.
Burgan Bank Genel Müdürü Murat Dinç, dış ticarette doğru kararın çoğu zaman doğru bilgiye bağlı olduğunu, ancak uzman desteğine her an erişmenin mümkün olmayabildiğini belirtti. Banka bu nedenle mevcut dış ticaret bilgi platformunu FORY AI ile destekleyerek sektörel uzmanlığını daha erişilebilir hale getirmeyi hedefliyor.
Bankalar ürünün yanına uzmanlık katmanı ekliyor
FORY AI’ın benim için dikkat çekici tarafı, bankanın yapay zekayı doğrudan kredi, ödeme veya müşteri hizmetleri sürecine yerleştirmek yerine uzmanlık bilgisinin dağıtımında kullanması. Dış ticaret, mevzuat, teslim şekilleri, akreditif ve ihracat bedelleri gibi hata maliyetinin yüksek olduğu bir alan. Bu nedenle müşterinin işlem yapmadan önce doğru bilgiye ulaşabilmesi bankanın sunduğu finansal ürün kadar değerli hale gelebiliyor.
Bu yaklaşım bankacılıkta yeni bir rekabet alanı da açıyor. Kurumlar sahip oldukları sektörel bilgi birikimini dijital asistana dönüştürdükçe müşteriyle kurulan ilişki işlem anının öncesine taşınıyor. FORY AI’ın Burgan Bank müşterisi olmayan profesyonellere de açık olması burada ayrıca önemli. Banka, dış ticaret alanındaki uzmanlığını daha geniş bir kullanıcı kitlesine açarak ürün satmadan önce bilgi üzerinden ilişki kurmayı deniyor. Bu modelin ne kadar güçlü çalışacağını ise kullanıcıların asistanı günlük operasyonlarında ne kadar düzenli kullandığı belirleyecek.
Aktif Bank ilk entegre raporunu yayımladı
Aktif Bank, 2025 faaliyet yılına ilişkin ilk Entegre Raporu’nu yayımladı. Banka böylece 2020’den bu yana sürdürdüğü sürdürülebilirlik raporlamasını, finansal performans ile strateji, kurumsal yönetim, riskler, fırsatlar ve çevresel-toplumsal etkileri aynı çerçevede ele alan entegre raporlama modeline taşıdı. Uluslararası Entegre Raporlama Çerçevesi esas alınarak hazırlanan raporda dijitalleşme, sürdürülebilirlik, finansal kapsayıcılık ve toplumsal etki başlıkları birlikte değerlendirildi.
Raporda teknoloji tarafında 1.000’i aşkın API ile çalışan altyapı, çevresel performansta toplam sera gazı emisyonlarında yüzde 53 azalma ve insan kaynağında yüzde 37’ye ulaşan kadın liderlik oranı öne çıkıyor. Aktif Bank’ın Denizli’de devreye aldığı 1,39 MW kapasiteli Güneş Enerjisi Santrali ile genel müdürlük, şubeler ve bağlı ortaklıkların elektrik tüketiminden kaynaklanan Kapsam 2 emisyonlarının pazar bazlı yöntemle I-REC sertifikaları aracılığıyla sıfırlandığı da raporda yer alıyor.
Aktif Bank Genel Müdürü Ayşegül Adaca Oğan, raporla bankanın nasıl değer yarattığını, hangi alanlarda ilerlediğini ve geleceğe nasıl hazırlandığını şeffaflık ve hesap verebilirlik ilkeleri doğrultusunda ortaya koyduklarını belirtti. Rapordaki seçili sürdürülebilirlik göstergeleri bağımsız sınırlı güvence kapsamına alınırken, TSRS Raporu’nda sürdürülebilirlik riskleri ve fırsatları da entegre düşünce yaklaşımıyla değerlendirildi.
Entegre raporlama finansal performans ile sürdürülebilirliği aynı masaya getiriyor
Aktif Bank’ın bu adımında benim için dikkat çekici taraf, sürdürülebilirliğin ayrı bir raporlama dosyası olarak ele alınmasından çıkıp bankanın strateji, risk ve büyüme anlatısının içine yerleşmesi. Bir bankanın API altyapısı, emisyon performansı, kadın liderlik oranı veya finansal kapsayıcılık çalışmaları artık birbirinden kopuk göstergeler olarak değil, kurumun nasıl değer ürettiğini anlatan aynı çerçevenin parçaları olarak okunuyor.
Bu yaklaşım önümüzdeki dönemde bankaların yatırımcılarla ve diğer paydaşlarla kurduğu ilişkiyi de değiştirebilir. Özellikle TSRS, iklim riski ve güvence süreçleri geliştikçe sürdürülebilirlik verisinin finansal raporlamaya yaklaşması kaçınılmaz görünüyor. Entegre raporlamanın gerçek sınavı ise bu göstergelerin yatırım kararlarına, risk iştahına ve sermaye tahsisine ne kadar yansıdığı olacak.
Akbank UNEP FI raporunda Türkiye’den tek vaka çalışması oldu
Akbank’ın kadın liderliğindeki KOBİ’lere yönelik finansman, eğitim, mentorluk ve iş ağı desteğini bir araya getiren modeli, UNEP FI Finansal Sağlık ve Kapsayıcılık Etki Raporu’nda Türkiye’den yer verilen tek vaka çalışması oldu. Banka, 2022–2025 döneminde kadın KOBİ müşterilerinin sayısını her yıl yüzde 10 artırma hedefini raporlanan üç yılın tamamında aşarken, 2025 sonuna kadar bu segmentteki müşteri tabanını yüzde 60’ın üzerinde büyüttü. Kadın KOBİ’lere kullandırılan kredi bakiyesi de aynı dönemde 8 katına çıktı.
Raporda yer verilen modelin merkezinde Akbank’ın Kadın KOBİ Paketi bulunuyor. Paket, finansman çözümlerini ihracat, mentorluk, eğitim ve uluslararası fon kaynaklarıyla birlikte sunuyor. Finansman dışındaki desteklerin önemli bölümünü üstlenen Akbank Dönüşüm Akademisi ise bugüne kadar 22 binden fazla işletmeye ulaştı. Banka, 2025 sonuna kadar geçerli olan finansal kapsayıcılık taahhüdünü de 2030 yılına kadar uzattı.
Akbank Genel Müdürü Kaan Gür, kadın liderliğindeki KOBİ’lere yönelik yaklaşımın finansmana erişimin yanında bilgiye, yetkinliğe ve büyüme imkanlarına erişimi de kapsadığını belirtti. Akbank, UNEP FI Finansal Sağlık ve Kapsayıcılık Taahhüdü’nün kurucu imzacıları arasında yer alıyor.
KOBİ finansmanında kredi kadar kapasite geliştirme de önem kazanıyor
Akbank örneğinde öne çıkan taraf, kadın girişimcilere yönelik desteğin kredi ürünü etrafında bırakılmaması. Finansman, eğitim, ihracat, mentorluk ve iş ağı aynı yapının parçaları olarak ilerliyor. Bu yaklaşım özellikle KOBİ bankacılığında ilişki modelini değiştiriyor. Banka müşteriye sermaye sağlarken aynı zamanda işletmenin büyüme kapasitesini artıracak bilgi ve bağlantıları da sunuyor.
UNEP FI raporunda Türkiye’den tek vaka çalışması olarak yer alınması da bu modelin yalnızca sosyal etki tarafıyla değil, ölçülebilir müşteri büyümesi ve finansal erişim sonuçlarıyla değerlendirildiğini ortaya koyuyor. Kadın KOBİ müşteri tabanındaki yüzde 60’ın üzerindeki artış ve kredi bakiyesinin 8 katına çıkması, kapsayıcılık programlarının bankacılıkta doğrudan büyüme stratejisiyle kesişebildiğini gösteren güçlü veriler. Bundan sonraki önemli başlık, 2030’a uzatılan hedeflerin bu müşteri grubunda kalıcı ölçek ve daha geniş ürün kullanımına nasıl yansıyacağı olacak.
Axess 25 yılda ödeme alışkanlıklarının değişimini verilerle ortaya koydu
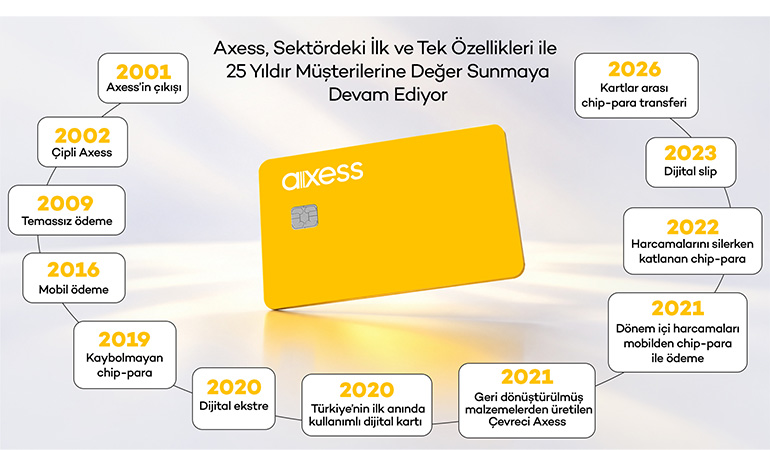
Akbank’ın kredi kartı markası Axess, 25’inci yılında paylaştığı verilerle Türkiye’de ödeme ve alışveriş alışkanlıklarının nasıl değiştiğini ortaya koydu. Axess verilerine göre online harcamaların bireysel toplam ciro içindeki payı yüzde 40 seviyesine yaklaşırken, QR ile ödeme hacmi yıllık ortalama 3,5 kat büyüyor. Son beş yılda işlem adedindeki en güçlü artış seyahat, elektronik, restoran ve yemek kategorilerinde görülürken, kampanyalara katılım da aynı dönemde iki katına çıktı.
Ödül ve kampanya tarafındaki hacim de dikkat çekiyor. Axess, son bir yılda 2 bine varan kampanyayla müşterilerine 4 milyar TL’yi aşan indirim ve chip-para sundu. Ödeme deneyiminin dijitalleşmesinde ise fiziksel kart teslim edilmeden kullanılabilen dijital kredi kartı, QR ile ödeme, mobil kart yönetimi ve chip-para transferi gibi uygulamalar öne çıktı.
Akbank Dijital Çözümler ve Strateji Genel Müdür Yardımcısı Şebnem Dağ Güven, Axess’in yeni döneminde yapay zeka ve hiper kişiselleştirmeye odaklanacağını belirtti. Hedef, müşterinin ihtiyacını ve tercihlerini anlayarak alışveriş öncesinde uygun fırsatı sunan, ödeme anını kolaylaştıran ve işlem sonrasında da fayda üretmeye devam eden daha bütünsel bir deneyim oluşturmak.
Kredi kartında rekabet ödeme anının öncesine ve sonrasına yayılıyor
Axess’in 25 yıllık verilerinde benim için en güçlü sinyal, kartın kullanım biçimindeki değişim. Online harcamaların yüzde 40’a yaklaşması ve QR ödeme hacminin hızlı büyümesi, kart ilişkisinin fiziksel plastiğin çok ötesine geçtiğini ortaya koyuyor. Mobil uygulama, kampanya, ödül ve dijital kart yönetimi artık aynı müşteri ilişkisinin parçaları.
Yeni dönemde yapay zeka bu yapıya bir karar katmanı daha ekleyecek. Banka müşterinin ne zaman, nerede ve hangi teklife daha fazla ilgi gösterebileceğini anlayabildiğinde kart rekabeti faiz, taksit ve ödül seviyesinden bağlamı doğru okuyup doğru anda fayda sunabilme becerisine taşınacak. 25 yıllık değişimin bir sonraki aşamasında kart markalarının teknoloji kadar veri kullanımı ve kişiselleştirme kalitesiyle ayrışması beklenebilir.
ING Turuncu Gençlik’i 18-27 yaş grubuna sundu
ING Turuncu Gençlik’i 18-27 yaş grubuna sundu
ING Türkiye, 18-27 yaş arasındaki müşterilere yönelik Turuncu Gençlik programını kullanıma sundu. Program ücretsiz EFT, havale ve FAST işlemlerinin yanında günlük faizli mevduat, yatırım hesabı, döviz ve değerli maden işlemleri ile gençlere özel kampanyaları aynı yapı altında topluyor. Turuncu Genç Hesap’ta 250 bin TL’ye kadar birikim günlük Hoş Geldin Faizi ile değerlendirilebiliyor.
Genç müşteriler ING Mobil üzerinden açtıkları yatırım hesabında ilk iki ay hisse senedi işlemlerini komisyonsuz gerçekleştirebiliyor. Programda ayrıca teknoloji, yapay zeka, sosyal medya, temiz enerji, sağlık ve sürdürülebilirlik gibi temalara yatırım yapan GNZ Fonu bulunuyor. Euro cinsinden dijital SWIFT işlemlerinde ING ve muhabir banka masrafı alınmazken, aidatsız dijital kredi kartı ve farklı harcama kategorilerinde yıllık toplam 8 bin TL’ye kadar kazanım imkanı da sunuluyor.
ING’nin Tasarruf Eğilimleri Araştırması’na göre tasarruf yapma nedenleri arasında “geleceğe yatırım yapmak” gençlerde yüzde 55’e ulaşıyor. 18-24 yaş grubunun yüzde 34’ü altın ve değerli maden hesaplarını tercih ederken, yüzde 19’u TL vadeli mevduata, yüzde 16’sı döviz vadeli hesaplara yöneliyor. ING Türkiye Özel Bankacılık ve Yatırım Genel Müdür Yardımcısı Sezin Erken, gençlerin finansal hayata attıkları ilk adımların gelecekteki finansal sağlıkları açısından önemine dikkat çekti.
Genç müşteri rekabeti ilk maaştan önce başlıyor
Turuncu Gençlik’te benim için dikkat çekici taraf, genç bankacılığın kampanya ve ücretsiz para transferi paketinden daha geniş bir finansal ilişkiye taşınması. Mevduat, hisse senedi, fon, döviz ve değerli madenlerin aynı müşteri yolculuğuna eklenmesi, bankaların genç kullanıcıyla ilk temasını tasarruf ve yatırım alışkanlıklarının oluştuğu döneme çektiğini gösteriyor.
Bu segmentte asıl rekabet, genç müşterinin bugün hangi kampanyayı kullandığından çok ilk birikimini, ilk yatırım hesabını ve zamanla ana finansal ilişkisini hangi kurumda kuracağı üzerinden büyüyecek. ING’nin araştırmasında geleceğe yatırım motivasyonunun gençlerde yüzde 55’e ulaşması da bu stratejinin arkasındaki davranış değişimini açıklıyor. Genç müşteriyi erken dönemde yatırım ürünleriyle tanıştırabilen bankalar için ilişki değeri birkaç yıllık kampanya döneminin çok ötesine uzanabilir.
Halkbank Denetim Komitesi’nde üye değişikliği gerçekleşti
Halkbank, Denetim Komitesi’nde görev değişikliğine gitti. Bankanın KAP’a yaptığı açıklamaya göre Mevlüt Uysal’ın yerine Nuray Serdaroğlu Erbil Denetim Komitesi Üyesi olarak görevlendirildi. Serdaroğlu Erbil aynı zamanda bağımsız yönetim kurulu üyesi statüsüne geçti. Maksut Serim ise Denetim Komitesi Başkanlığı görevini sürdürüyor.
Değişikliğin BDDK’nın 30 Temmuz 2026 tarihli ve 11540 sayılı kararı doğrultusunda yapıldığı belirtildi. Açıklamada Mevlüt Uysal’ın Halkbank Yönetim Kurulu üyeliğinin sona erdiğine ilişkin ayrıca bir karar yer almadı.
Denetim Komitesi değişikliği yönetişim yapısını da etkiliyor
Bankalarda Denetim Komitesi, iç kontrol, risk yönetimi, iç denetim ve finansal raporlama süreçlerinin yönetim kurulu seviyesinde izlenmesinde önemli bir rol üstleniyor. Bu nedenle Halkbank’taki değişiklik, komite üyeliğinin yanında bağımsız yönetim kurulu yapısını da etkiliyor. Bankacılıkta regülasyon ve yönetişim beklentilerinin arttığı bir dönemde, Denetim Komitesi’nin yapısı kurumun kontrol ve gözetim mimarisinin temel unsurlarından biri olmaya devam ediyor.
Kuveyt Türk Yapay Zeka Laboratuvarı’nı açtı

Kuveyt Türk, yapay zekayı bankacılık süreçlerine kontrollü biçimde taşımak ve çalışanların bu alandaki yetkinliklerini geliştirmek amacıyla Yapay Zeka Laboratuvarı’nı hayata geçirdi. 29 Eylül’de Kuveyt Türk Bankacılık Üssü’nde açılan laboratuvar, çalışanların veri, analitik ve yapay zeka odaklı uygulamalar geliştirebileceği, fikirlerini güvenli ortamda deneyebileceği bir kuluçka merkezi olarak konumlandırılıyor.
İlk çalışma alanları müşteri deneyimi, operasyonel verimlilik, risk yönetimi ve çalışan üretkenliği olarak belirlendi. Laboratuvar kapsamında gelişim programları ve uygulamalı atölyeler düzenlenecek, üretken yapay zeka destekli yazılım geliştirme araçlarının çalışanlar açısından daha erişilebilir hale getirilmesi hedeflenecek. Geliştirilen uygulamalar veri gizliliği, model güvenliği ve etik ilkeler çerçevesinde bankanın kendi yapay zeka yönetişim yapısından geçecek.
Kuveyt Türk Genel Müdürü Ufuk Uyan, önceliklerinin teknoloji satın almaktan çok çalışanların yapay zeka okuryazarlığını geliştirmek olduğunu belirtti. Laboratuvar, Veri ve Analitik Grup Müdürlüğü bünyesindeki İleri Analitik Merkezi ile Yapay Zeka Yönetişim ekiplerinin kontrol mekanizmalarıyla desteklenecek. Banka, hiçbir modelin sorumluluk yapısı netleşmeden ve gerekli kontroller tamamlanmadan üretim ortamına alınmayacağını vurguluyor.
Bankalarda yapay zeka yetkinliği merkezden kuruma yayılıyor
Kuveyt Türk’ün yaklaşımında benim için dikkat çekici taraf, yapay zeka geliştirme kapasitesinin yalnızca veri bilimi veya teknoloji ekiplerinde tutulmaması. Banka, çalışanların farklı iş birimlerinden kullanım senaryosu üretmesini teşvik ederken bu fikirleri merkezi yönetişim katmanından geçiriyor. Böylece inovasyonun dağıtık, kontrolün ise merkezi olduğu bir model kuruluyor.
Finans sektöründe yapay zekanın ölçeklenmesi açısından bu denge giderek daha kritik hale geliyor. Her çalışanın AI araçlarına erişebildiği bir ortamda asıl mesele modeli kullanabilmekten çok hangi veriye erişildiği, hangi çıktının karar sürecine girdiği ve sorumluluğun kimde kaldığı. Kuveyt Türk’ün laboratuvarı bu nedenle bir eğitim alanından daha fazlasını temsil ediyor; kurum içinde güvenli AI üretiminin nasıl organize edileceğine dair somut bir model sunuyor.
Emlak Katılım üç pay devri için Rekabet Kurumu aşamasına geçti
Türkiye Emlak Katılım Bankası, Katılımevim Tasarruf Finansman, Birevim Tasarruf Finansman ve İktisat Katılım Bankası paylarının bankaya devri için Rekabet Kurumu’na izin başvurusunda bulundu. Başvuru 30 Eylül 2026’da yapılırken, pay devirlerine ilişkin diğer izin ve onay süreçlerinin de devam ettiği açıklandı. Bu nedenle üç işlem de henüz tamamlanmış değil.
Yeni başvuru, Emlak Katılım’ın daha önce duyurduğu devir süreçlerinde bir sonraki düzenleyici aşamaya geçildiğini gösteriyor. Banka 17 Eylül ve 25 Eylül’de aynı işlemlere ilişkin KAP açıklamaları yapmıştı. Bundan sonraki süreçte Rekabet Kurumu ile diğer yetkili kurumların vereceği kararlar devirlerin tamamlanıp tamamlanmayacağını belirleyecek.
Emlak Katılım finansal hizmetler tarafında daha geniş bir yapı kurmaya hazırlanıyor
Üç şirketin aynı devir sürecinde yer alması bu dosyayı tek tek şirket satın almalarının ötesine taşıyor. Katılımevim ve Birevim tasarruf finansmanı tarafında, İktisat Katılım ise bankacılık tarafında faaliyet gösteriyor. İşlemler gerekli izinleri alırsa Emlak Katılım’ın etrafında katılım bankacılığı ile tasarruf finansmanını aynı sahiplik yapısında buluşturan daha geniş bir finansal hizmetler grubu ortaya çıkabilir.
Burada asıl takip edilmesi gereken konu, devirlerin tamamlanmasının ardından bu yapıların ne ölçüde birlikte çalışacağı. Müşteri tabanı, dağıtım kanalları, finansman ürünleri ve operasyonel altyapı arasında kurulacak bağ, işlemlerin stratejik değerini belirleyecek. Rekabet Kurumu başvurusu bu nedenle hukuki bir izin adımının yanında, Emlak Katılım’ın önümüzdeki dönemde nasıl bir finansal ekosistem kurmak istediğini anlamak açısından da önemli bir eşik.
Swift sınır ötesi ödemelerde yerel deneyimi küresele taşıyor
Swift, telefon numarası ve e-posta gibi yerel hızlı ödeme sistemlerinde kullanılan kolay tanımlayıcıları sınır ötesi ödemelere taşımak için yeni bir çalışma başlattı. İspanya’nın Bizum, Avustralya’nın PayID ve Brezilya’nın Pix sistemlerinin dahil olduğu projede BBVA, Bradesco, Banorte ve Ouribank da yer alıyor. Amaç, uluslararası para transferlerinde uzun hesap ve banka bilgilerine duyulan ihtiyacı azaltarak kullanıcı deneyimini yerel ödemelere yaklaştırmak.
Model hayata geçtiğinde kullanıcıların sınır ötesi transferlerde telefon numarası veya e-posta adresi gibi zaten alışık oldukları tanımlayıcıları kullanabilmesi mümkün olacak. Swift ağustos ayında Bank of America ve JPMorgan’ın da yer aldığı Swift Payments Scheme’i duyurmuştu. Yeni çalışma bu altyapı yatırımlarının kullanıcı deneyimi tarafındaki devamı niteliğinde.
Yerel hızlı ödeme sistemleri küresel ağlarla birbirine bağlanıyor
Burada benim için önemli olan, Pix, Bizum ve PayID gibi yerel ödeme sistemlerinin kendi ülkelerindeki başarısının sınır ötesi ödemelerin tasarımını da etkilemeye başlaması. Kullanıcı yerel pazarda telefon numarasıyla saniyeler içinde para göndermeye alıştıysa, uluslararası transferde IBAN, banka kodu ve farklı hesap bilgileriyle karşılaşması giderek daha büyük bir deneyim farkı yaratıyor.
Swift’in hamlesi bu farkı kapatmaya çalışıyor. Aynı zamanda küresel bankacılık ağı ile ülkelerin hızlı ödeme altyapıları arasında yeni bir interoperability katmanı kuruluyor. Önümüzdeki dönemde sınır ötesi ödeme rekabetini hız ve maliyet kadar, kullanıcının kendi ülkesinde alıştığı ödeme deneyimini başka ülkelere ne kadar sorunsuz taşıyabildiğiniz de belirleyebilir.
Sibos 2026 fintekin yeni rotasını yetki, likidite ve birlikte çalışabilirlik üzerinden çizdi

28 Eylül–1 Ekim tarihlerinde Miami’de düzenlenen Sibos 2026, finans sektörünün yapay zeka, tokenizasyon ve gerçek zamanlı ödemeler tarafında hangi sorulara yöneldiğini daha görünür hale getirdi. Bu yılın ana teması “Digital finance for AI-driven economies” olurken, dört günlük programda 250’nin üzerinde oturum ve 500’den fazla konuşmacı yer aldı. Benim etkinlikten çıkardığım en önemli sonuç ise sektörün artık teknolojinin çalışıp çalışmadığını kanıtlamaktan çok ölçek, yetki, standartlar, güven, likidite ve mevcut finansal altyapıyla bağlantı konularına odaklanması oldu.
Yapay zeka tarafında tartışma model kabiliyetinden ajanların hangi işlemleri hangi yetkiyle yapabileceğine kayıyor. Agentic commerce büyüdükçe ödeme sistemlerinin müşterinin kimliğinin yanında ajanın yetkisini, harcama sınırını ve kullanıcının talimatını da doğrulaması gerekecek. Tokenizasyon tarafında ise “çalışıyor mu?” sorusunun yerini ölçek aldı. Swift’in blockchain tabanlı ledger çalışması, tokenize mevduatların bankaların dijital varlık stratejisindeki yeri ve farklı ağların birlikte çalışabilmesi için gereken standartlar bu değişimin en somut başlıkları arasında yer aldı.
Ödemelerde de hız artık tek başına yeterli görünmüyor. 7/24 çalışan ödeme altyapısının 7/24 likidite yönetimiyle desteklenmesi, farklı ödeme rayları arasında maliyet, FX, risk ve likiditeye göre akıllı yönlendirme yapılması ve ISO 20022’nin yapay zeka sistemleri için daha zengin veri üretmesi Sibos gündeminde öne çıktı. Türkiye açısından da yeni soru anlık ödeme yapabilmekten çok, sınır ötesi ödeme deneyimini, likiditeyi, veri kalitesini ve agentic finance için gereken yetki altyapısını nasıl geliştireceğimiz olacak.
Fintekin yeni rekabet alanı teknolojiyi finansal altyapıya bağlayabilmek
Sibos 2026’dan bana kalan en güçlü mesaj, finans sektörünün yeni teknolojileri mevcut sistemi ortadan kaldıracak ayrı dünyalar olarak görmemesi oldu. Tokenize mevduat banka bilançosunda kalabiliyor, blockchain bankalararası mutabakatta kullanılabiliyor, stabilcoin kart ağının içine girebiliyor, yapay zeka ise farklı ödeme rayları arasında seçim yapabilecek bir karar katmanına hazırlanıyor.
Bu nedenle önümüzdeki dönemin fintek rekabetinde tek bir teknoloji başlığından çok bağlantı kurma becerisi önemli olacak. Ajan kimliği ile ödeme yetkisini, tokenize para ile mevcut banka altyapısını, gerçek zamanlı ödeme ile likidite yönetimini ve yapılandırılmış veriyi yapay zekayla bir araya getirebilen şirketler daha güçlü bir konum elde edebilir. Sibos 2026’dan sonra benim takip listemde özellikle agentic finance için yetki altyapıları, tokenize mevduatlarda gerçek işlem hacmi ve farklı ödeme rayları arasında akıllı orkestrasyon ilk sıralarda yer alıyor.
Etkinlik hakkında daha detylı okuma yapmak isterseniz aşağıdaki bağlantıyı kullanabilirsiniz:
Donnerstag.ai Türkiye pazarına açıldı
Almanya merkezli yapay zeka şirketi Donnerstag.ai, Türkiye operasyonunu başlattı. Barbaros Özbugutu ve Volkan Özkan tarafından 2025’te kurulan şirket, kurumsal finans ekiplerinin farklı sistemler, dokümanlar ve manuel iş akışları arasında yürüttüğü operasyonları tek bir yapı altında topluyor. Platform, gerekli bilgi ve belgeleri bir araya getiriyor, işlemleri kurumların belirlediği kurallara göre kontrol ediyor, hata ve farklılıkları tespit ediyor ve onay süreçlerini yönetiyor. Süreç sonunda gerçekleştirilen işlemler kaynak sistemlere otomatik olarak aktarılabiliyor.
Platform; alacak ve tahsilat yönetimi, borç ve fatura yönetimi, nakit ve banka yönetimi ile dönem sonu kapanışı gibi finans operasyonlarında kullanılabiliyor. Hangi işlemlerin otomatik tamamlanacağı, hangilerinin insan onayına gideceği ve hangi durumların yöneticilere aktarılacağı kurumun kendi kuralları ve yetki sınırlarıyla belirleniyor. Donnerstag.ai, bu yapıyla finans sistemlerinde kayıt altına alınan bilgi ile sonuca bağlanmış finansal çıktı arasındaki manuel çalışma alanını azaltmayı hedefliyor.
Şirket Türkiye’deki müşterileri için verilerin ülke sınırları içinde tutulduğu yerel teknoloji altyapısını da devreye aldı. Global ürün geliştirme çalışmalarında görev alan mühendisler ise Donnerstag Tech Hub İstanbul çatısı altında çalışıyor. Donnerstag.ai Kurucu Ortağı ve CEO’su Barbaros Özbugutu, Türkiye’yi satış yapılacak bir pazarın yanında yeni finans operasyon modelinin geliştirileceği merkezlerden biri olarak gördüklerini belirtti. Şirket Aralık 2025’te Speedinvest liderliğinde 4,3 milyon euro tohum yatırım turunu tamamlamıştı.
Finansal yapay zekada yeni eşik öneriden kontrollü aksiyona geçmek
Donnerstag.ai’ın yaklaşımında benim için önemli olan, yapay zekanın finans ekibine analiz sunan bir yardımcı olarak konumlandırılmaması. Sistem, kurumun koyduğu yetki ve kontrol sınırları içinde işlemi doğrulayabiliyor, istisnayı tespit edebiliyor, onay akışını başlatabiliyor ve sonucu kaynak sisteme geri yazabiliyor. Bu, finans operasyonlarında AI’ın rolünü doğrudan iş akışının içine taşıyor.
Özellikle tahsilat, mutabakat, fatura yönetimi ve dönem sonu kapanışı gibi hâlâ yoğun manuel emek isteyen alanlar agentic finance için önemli bir uygulama sahası olabilir. Buradaki kritik fark ise otonomiden çok denetlenebilir aksiyon. Finans ekipleri için gerçek değer, ajanın ne kadar bağımsız hareket ettiğinden ziyade hangi işlemi hangi kurala dayanarak yaptığının izlenebilmesi ve gerektiğinde insan kontrolüne dönebilmesiyle oluşacak. Donnerstag.ai’ın Türkiye’de kurduğu model bu nedenle finansın görünmeyen operasyon katmanında yakından izlenmeye değer bir örnek.
Softtech Verify NIST testinde dört kategoride ilk 50’ye girdi
Softtech’in kimlik doğrulama ürünü Softtech Verify, ABD Ulusal Standartlar ve Teknoloji Enstitüsü’nün FRTE 1:1 yüz eşleştirme değerlendirmesinde dört kategoride ilk 50’de yer alan tek Türk şirketi oldu. Eylül 2026 itibarıyla ilk sayfada yer alan Softtech Verify’ın yüz tanıma teknolojisinin yüzde 99’un üzerinde başarı oranına ulaştığı, OCR ve NFC tarafında da yüksek başarı elde ettiği açıklandı. Ürün özellikle banka ve finans kuruluşlarının dijital müşteri edinimi ve KYC süreçlerinde kullanılıyor.
Softtech Verify, NFC üzerinden yeni nesil çipli kimlik kartlarını okuyabiliyor; yüz tanıma tarafında pasif ve aktif canlılık kontrolleriyle kimlik sahteciliğine karşı ek doğrulama katmanları oluşturuyor. Böylece kimlik bilgisinin dijital doğrulanması, yüz eşleştirme ve canlılık kontrolleri aynı müşteri edinim akışında yürütülebiliyor. Softtech Dijital Bankacılık ve Uluslararası Bankacılık Çözümleri’nden Sorumlu Genel Müdür Yardımcısı Esin Coşkun, NIST sonucunun ürünün uluslararası rekabet gücünü gösteren önemli bir referans olduğunu belirtti.
Dijital kimlikte rekabet bağımsız doğruluk testlerine taşınıyor
Uzaktan müşteri edinimi bankacılık ve fintekte standart bir kanala dönüştükçe, kimlik doğrulama teknolojilerinin performansını yalnızca sağlayıcının açıkladığı başarı oranlarıyla değerlendirmek zorlaşıyor. NIST gibi bağımsız testler burada önemli bir referans noktası haline geliyor. Çünkü yüz eşleştirmedeki küçük hata oranları bile milyonlarca doğrulama yapılan yapılarda güvenlik, müşteri deneyimi ve fraud maliyetine doğrudan yansıyabiliyor.
Softtech Verify’ın dört kategoride ilk 50’ye girmesi bu açıdan teknik bir sıralamanın ötesinde değer taşıyor. Türkiye’de geliştirilen bir KYC teknolojisinin uluslararası karşılaştırmada güçlü sonuç alması, özellikle uzaktan müşteri edinimi, biyometrik doğrulama ve dijital kimlik altyapısı tarafında ihracat potansiyelini de destekleyebilir. Buradaki sonraki eşik, bağımsız test başarısının farklı pazarlardaki regülasyonlara uyum ve gerçek müşteri hacmiyle ne ölçüde ölçeklenebildiği olacak.
TMSF Destek Yatırım Bankası yönetimini değiştirdi

Tasarruf Mevduatı Sigorta Fonu, Destek Yatırım Bankası’nın yönetim kurulu başkanı ve üyeleri ile genel müdürünü görevden alarak bankaya yeni yönetim atadı. Yönetim Kurulu Başkanlığına Cemal Okumuş, Başkan Vekilliğine İrem Soydan Güler getirildi. Dilek Büyük, Anıl Ertanoğlu ve Serdar Karakuş yönetim kurulu üyesi olarak atanırken, Serdar Karakuş aynı zamanda bankanın Genel Müdürü oldu.
Karar, Destek Finans Faktoring’in Destek Yatırım Bankası’ndaki yüzde 99,99 oranındaki hisselerine ait temettü dışındaki ortaklık haklarının TMSF tarafından kullanılmasına yönelik sürecin devamında alındı. TMSF’nin bankaya yaptığı bildirimde kararın BDDK’nın bildirimi üzerine ve Bankacılık Kanunu’nun 18’inci maddesinin beşinci fıkrası kapsamında verildiği belirtildi. Destek Finans Faktoring’de Destek Holding’e ait yüzde 73,81 oranındaki payların da altı ay içinde mevzuatta öngörülen şartları taşıyan kişi veya kuruluşlara devredilmesi kararlaştırılmıştı. Bu süre boyunca söz konusu payların oy haklarını TMSF kullanacak.
Ortaklık haklarının TMSF’ye geçmesi yönetime doğrudan yansıdı
Destek Yatırım Bankası’ndaki değişiklik klasik bir üst yönetim ataması olarak okunmamalı. 30 Eylül’de ortaklık haklarının kullanımına ilişkin alınan karar, bir gün sonra bankanın yönetim yapısına doğrudan yansıdı. TMSF’nin oy ve yönetim haklarını fiilen kullanmaya başlaması, bankadaki karar mekanizmasının da yeni bir kontrol yapısına geçtiği anlamına geliyor.
Bundan sonraki iki başlık özellikle önemli olacak. İlki, Destek Yatırım Bankası’nın yeni yönetim altında faaliyetlerini nasıl sürdüreceği. İkincisi ise Destek Finans Faktoring tarafındaki pay devrinin nasıl sonuçlanacağı. Banka ile ana hissedar tarafındaki süreçlerin birlikte ilerlemesi, önümüzdeki dönemde ortaklık yapısı, yönetişim ve düzenleyici kontrolün aynı dosyada nasıl yeniden kurulacağını yakından izlemeyi gerektiriyor.
SPK Tera Yatırım’ı durdurdu, fon tasfiyelerinde yeni ödeme düzeni kurdu
SPK, Tera Yatırım Menkul Değerler AŞ’nin sermaye piyasası faaliyetlerini 30 Eylül 2026 saat 18.10 itibarıyla geçici olarak durdurdu. Aynı kararda, Tera Yatırım’da hukuka aykırı iş ve işlemlerde sorumluluğu bulunduğu belirtilen Emir Münir Sarpyener, Hayriye Car ve Hakan Gövdere’nin lisansları sürekli olarak iptal edildi. Kurulun hafta boyunca yayımladığı açıklamalar, 17 Eylül’de başlayan fon tasfiye sürecinde yatırımcı ödemelerinin nasıl yapılacağını da daha ayrıntılı hale getirdi.
Tasfiye kapsamındaki fonlarda 17 Eylül’de TEFAS’a verilen ve fonların işleme kapatılması nedeniyle iptal edilen talimatların sahiplerine ödeme, tasfiye bakiyesinden katılma payı sahipliği oranında yapılacak. 16 Eylül ve öncesinde verilmesine rağmen fonun temerrüdü veya fiyat açıklamaması nedeniyle tamamlanamayan talimatlar da tasfiye kapsamına alınacak. Böylece yatırımcı açısından kritik tarih 16 Eylül olarak netleşirken, geçiş gününde oluşan talimat belirsizliği de giderilmiş oldu.
Kurul ayrıca Tera Portföy, Pusula Portföy, Atlas Portföy ve Hedef Portföy tarafından kurulan tasfiye halindeki fonlarda, mutabakatı tamamlanan yatırımcılara her yatırımcı ve her fon için ayrı hesaplanmak üzere 1 milyon TL’ye kadar ara ödeme yapılmasına karar verdi. MKK tarafından hesaplanan net yatırım tutarı 1 milyon TL’nin altındaysa tutarın tamamı, 1 milyon TL ve üzerindeyse en fazla 1 milyon TL ödenecek. Ara ödeme nihai tasfiye tutarından mahsup edilecek ve katılma payları bu aşamada iade edilmeyecek. Uygulama para piyasası fonlarından başlayacak.
1 Ekim’de açıklanan bir diğer adımla, tasfiye kapsamındaki fonlarda ve borsada işlem gören paylarda elde edilen “fahiş kazançların” gönüllü olarak geri verilmesine yönelik hesaplar oluşturuldu. Her tasfiye fonu için Birleşik Fon Bankası nezdinde TMSF adına ayrı İsteğe Bağlı İade Hesabı açılırken, borsa işlemlerinden elde edilen kazançlar için Genel Hisse İade Hesabı kuruldu. Fonlara ilişkin iade edilen tutarlar tasfiye malvarlığına dahil edilecek ve yatırımcı ödemelerinde kullanılabilecek.
SPK tasfiyeyi yatırımcı likiditesi ve geri kazanım mekanizmasıyla yönetiyor
Bu dosyada benim için en önemli değişiklik, SPK’nın tasfiyeyi tek bir nihai ödeme anına bırakmaması. Önce hangi talimatların tasfiye kapsamına gireceği netleştirildi, ardından 1 milyon TL’ye kadar ara ödeme mekanizması kuruldu. Böylece özellikle daha düşük tutarlı yatırımı bulunan yatırımcıların tasfiyenin tamamen tamamlanmasını beklemeden bir bölüm likiditeye ulaşmasının önü açıldı.
Gönüllü iade hesapları ise sürece farklı bir katman ekliyor. Tasfiye öncesindeki işlemlerden elde edilen ve SPK’nın duyurusunda “fahiş kazanç” olarak tanımlanan tutarların sisteme geri dönmesi halinde bu kaynaklar doğrudan tasfiye malvarlığına eklenebilecek. Bu yapı, yatırımcı ödemesi, geri kazanım ve tasfiye yönetimini aynı operasyonel çerçevede buluşturuyor.
Tera Yatırım’ın faaliyetlerinin geçici olarak durdurulması ve üç kişinin lisanslarının sürekli iptali de fon tarafındaki ödeme düzenlemelerinden ayrı ama aynı dönemin güçlü yaptırım ayağını oluşturuyor. Önümüzdeki aşamada en kritik başlıklar, ara ödemelerin fiilen hangi takvimle başlayacağı, gönüllü iade hesaplarına ne kadar kaynak döneceği ve tasfiye sonrasında yatırımcıların nihai olarak hangi oranda ödeme alabildiği olacak.
Eski MASAK Başkan Yardımcısı İnönü Akgün Alp tutuklandı
MASAK’ın Entegre Mali İstihbarat Sistemi’ne yönelik yürütülen “siyasal veya askeri casusluk” soruşturmasında eski MASAK Başkan Yardımcısı İnönü Akgün Alp ile Eda Aydoğan ve Güner Eke tutuklandı. İstanbul Cumhuriyet Başsavcılığı tarafından yürütülen soruşturmada adliyeye sevk edilen diğer üç şüpheli ise adli kontrol tedbiriyle serbest bırakıldı. Dosyadaki iddialar devam eden soruşturmanın parçası ve şüpheliler hakkında kesinleşmiş bir mahkûmiyet kararı bulunmuyor.
Soruşturmanın merkezinde MASAK’ın kritik dijital altyapılarından Entegre Mali İstihbarat Sistemi’nin (EMİS) geliştirilmesi, erişim yetkileri ve sistem kayıtlarının güvenliği bulunuyor. İncelemelerde PEP koruma sisteminin belirli bir dönemde devre dışı bırakıldığı ve siyasi nüfuz sahibi kişilere yönelik sorgulamalar yapıldığı yönündeki teknik bulguların yanı sıra, sistem kayıtlarının bütünlüğü ve yönetici yetkisine sahip kullanıcıların logları da araştırılıyor. EMİS’in geliştirilmesiyle bağlantılı olduğu belirtilen iki şirkete el konulurken TMSF kayyum olarak atandı.
Soruşturmanın ilk aşamasında 22 şüpheli hakkında adli işlem başlatılmış, yurt dışında olduğu belirlenen 16 kişi hakkında yakalama kararı çıkarılmıştı. Teknik incelemelerin 2012–2018 yılları arasındaki yazılım geliştirme ve bakım süreçlerine kadar uzandığı belirtiliyor.
Mali istihbarat altyapısında asıl mesele ayrıcalıklı erişimin nasıl yönetildiği
Bu dosyada finans sektörü açısından benim dikkatimi çeken taraf, soruşturmanın doğrudan mali istihbarat sisteminin erişim ve kayıt mimarisine uzanması. MASAK gibi şüpheli işlem, finansal hareket ve PEP verilerini işleyen yapılarda güvenlik yalnızca dış saldırılara karşı korunmakla sağlanmıyor. Yönetici yetkileri, log bütünlüğü, kritik kontrollerin kim tarafından ve hangi koşullarda değiştirilebildiği de aynı derecede önemli.
Bu nedenle EMİS’e ilişkin inceleme, finansal suçlarla mücadelede veri güvenliğinin teknik bir konu olmanın ötesinde bir yönetişim ve yetki yönetimi meselesi olduğunu hatırlatıyor. Özellikle yüksek ayrıcalıklı kullanıcıların işlemlerinin değiştirilemez kayıtlarla izlenmesi, yazılım geliştirme sürecindeki yetkilerin ayrıştırılması ve kritik güvenlik kontrollerinin tek kişi üzerinden değiştirilememesi bu tür altyapılarda temel güven katmanları. Soruşturmanın ilerleyen aşamalarında teknik bulguların nasıl değerlendirileceği, dosyanın finansal sistem güvenliği açısından asıl önemini belirleyecek.
Döviz dönüşüm desteğinde hesaplama yöntemi değişiyor

TCMB, firmaların yurt dışı kaynaklı dövizlerini Türk lirasına dönüştürmelerine yönelik destek uygulamasında hesaplama yöntemini değiştiriyor. 1 Ekim 2026’da yürürlüğe girecek yeni sistemde yıllık döviz satış limiti, firmanın yıllık faaliyet kârı ile son 12 aylık iş gücü maliyetinin toplamından oluşan katma değer üzerinden belirlenecek. Böylece destek kapsamında satılabilecek döviz tutarı şirketin ekonomik faaliyet büyüklüğüyle daha doğrudan ilişkilendirilecek.
Mevcut uygulamadaki döviz almama taahhüdü de kaldırılıyor. Bunun yerine şirketlerin likit döviz varlıklarının net satış hasılatına veya aktif büyüklüğüne oranının yüzde 10’u aşmaması gerekecek. Bu oran, yeminli mali müşavir veya serbest muhasebeci mali müşavir tarafından hazırlanacak ve 15 gün geçerli olacak Döviz Pozisyonu Bildirim Formu ile belgelendirilecek. Aracılı ihracat yapan firmaların tedarikçileri de kendi limitleri dahilinde destekten doğrudan yararlanabilecek.
Yeni yapıda aracı bankaların kontrol ve denetim sorumlulukları da artıyor. Bankalar destek tutarı üzerinden azami yüzde 1 oranında komisyon alabilecek. TCMB böylece dönüşüm desteğini sabit taahhütlerden şirketin faaliyet kârı, iş gücü maliyeti ve mevcut döviz pozisyonunu birlikte değerlendiren daha seçici bir modele taşıyor.
Döviz desteğinde odak hacimden şirketin ekonomik yapısına kayıyor
Yeni sistemde benim için en önemli değişiklik, teşvikin şirketin ne kadar döviz getirdiğine bakılarak uygulanması yerine yarattığı katma değer ve taşıdığı döviz pozisyonuyla ilişkilendirilmesi. Faaliyet kârı ile iş gücü maliyetinin limite dahil edilmesi, destek mekanizmasını şirketin reel ekonomik faaliyetine daha sıkı bağlıyor.
Yüzde 10’luk döviz pozisyonu kriteri ise şirketlerin likidite ve kur riskini nasıl yönettiğini doğrudan destek hesabının parçası haline getiriyor. Tedarikçilerin sisteme dahil edilmesi de özellikle aracılı ihracatta desteğin değer zincirinin daha alt halkalarına ulaşmasını sağlayabilir. 1 Ekim’den sonra asıl izlenecek konu, yeni modelin ihracatçıların döviz satışı davranışını ne ölçüde değiştireceği ve bankaların artan kontrol yükünü operasyonlarına nasıl yansıtacağı olacak.
Bilicra yeni nesil yaşam platformu B-Hub’ı duyurdu
Bilicra, akıllı çocuk saatleri, evcil hayvan teknolojileri ve bağlantılı yaşam çözümlerindeki ürünlerini B-Hub çatısı altında ortak bir platforma taşıyor. 100 bini aşkın cihazın bağlanacağı açık platform; çocuk güvenliği, aile iletişimi, evcil hayvan takibi, akıllı yaşam çözümleri, okul teknolojileri ile site ve apartman yönetimi gibi farklı kullanım alanlarını tek uygulamada buluşturacak. Bilicra böylece cihaz üretiminden daha geniş bir bağlantılı yaşam ekosistemine doğru yeni bir büyüme alanı açıyor.
B-Hub’ın açık mimarisi Bilicra ürünleriyle sınırlı tasarlanmadı. Sigorta şirketleri, finansal teknoloji kuruluşları, güvenlik şirketleri, eğitim kurumları, belediyeler ve sadakat programları kendi servislerini platforma entegre edebilecek. Bilicra Kurucusu Soner Arslan, farklı cihazların ayrı uygulama ve hesaplarla yönetilmesinin bağlantılı yaşam deneyimindeki önemli sorunlardan biri olduğunu, B-Hub ile bu parçalı yapıyı ortak bir güven altyapısında birleştirmeyi hedeflediklerini belirtti.
Şirketin ilk odak alanlarından biri de gömülü finans olacak. Akıllı çocuk saatlarının ödeme aracına dönüşmesi, akıllı ev veya evcil hayvan ürünlerinin sigorta satış kanalına bağlanması gibi kullanım senaryoları üzerinde çalışılıyor. Bilicra, bağlantılı cihazların ürettiği kullanım noktalarını finansal hizmetlerin doğal biçimde sunulabileceği yeni temas alanlarına çevirmeyi planlıyor.
IoT cihazları finansal hizmetler için yeni dağıtım noktalarına dönüşebilir
B-Hub’da benim için en dikkat çekici taraf, bağlantılı cihazların finansal hizmet dağıtımının parçası haline gelmesi. Çocuk saati üzerinden ödeme yapılması ya da akıllı ev ürününün sigorta hizmetiyle eşleşmesi, finansal ürünün ayrı bir banka veya sigorta uygulamasında başlamadığı yeni bir müşteri yolculuğu yaratıyor.
Bu model büyürse gömülü finansın bir sonraki kullanım alanlarından biri IoT ekosistemleri olabilir. Buradaki değer cihaz sayısından çok, cihazın bulunduğu bağlamı doğru okuyup uygun finansal servisi doğru anda sunabilmekte oluşacak. Bilicra açısından da B-Hub’ın başarısı, 100 bini aşkın mevcut cihazı tek platformda toplamasının ardından bu ağı ne kadar güçlü iş ortaklıklarına ve gerçek kullanım senaryolarına çevirebildiğiyle ölçülecek.
Global IT FlowX Summit’te ajanik yapay zeka uygulamalarını gösterdi
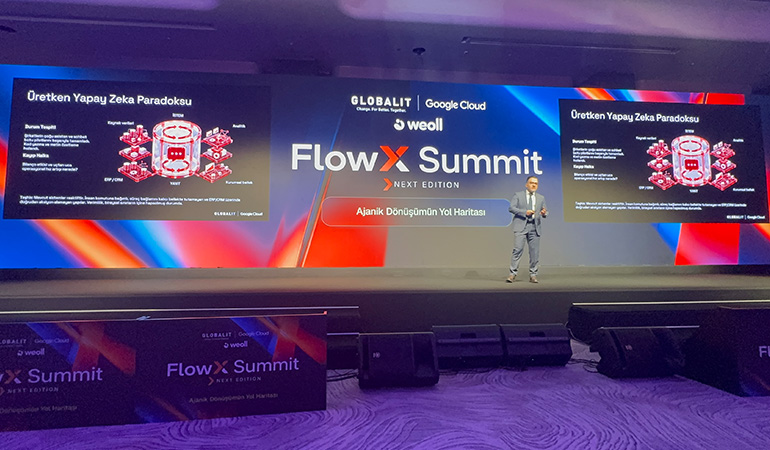
Global IT, Google Cloud ve Weoll iş birliğiyle düzenlenen FlowX Summit’te yapay zeka ajanlarının kurumların günlük operasyonlarında nasıl görev üstlenebileceğini canlı örneklerle gösterdi. Etkinlikte yapay zekanın chatbot ve kişisel üretkenlik araçlarından çıkarak şirket verisine erişen, süreç başlatan, görev dağıtan ve tanımlanan yetki sınırları içinde aksiyon alabilen yapılara doğru ilerlemesi ele alındı.
Global IT ve Weoll Genel Müdür Yardımcısı Burak Akusta ile Global IT Veri Mühendisi Rabia Özdemir’in sunumunda Gemini Enterprise’ın veri ambarları, sözleşmeler, e-postalar ve ekip araçlarındaki bilgileri birlikte kullanabildiği bir senaryo gösterildi. Ajanların müşteri kaybını önleme, yeni gelir fırsatlarını belirleme ve karar süreçlerini destekleme gibi kullanım alanları da paylaşıldı. Weoll ile Gemini Enterprise’ın birlikte kullanıldığı başka bir demoda ise doğal dille verilen bir talebin sürece dönüştürülmesi, ilgili görevlerin insanlara veya ajanlara yönlendirilmesi ve akışın takip edilmesi uygulamalı olarak gösterildi.
Etkinlikte Weoll’un AI App Maker fonksiyonu da tanıtıldı. Çözüm, çalışanların kodlama bilgisi olmadan kurumsal uygulamalar geliştirebilmesini ve bunları mevcut iş süreçlerine bağlayabilmesini hedefliyor. Ajanların şirket sistemlerinde daha fazla görev üstlenmesiyle kimlik, erişim ve yetkilendirme tarafında oluşacak yeni güvenlik ihtiyacı da FlowX Summit’in önemli başlıkları arasındaydı.
Ajanik yapay zekada mesele yanıt üretmekten iş üretmeye kayıyor
FlowX Summit’te benim için en dikkat çekici nokta, yapay zekanın “ne biliyor?” sorusundan “kurum adına ne yapabiliyor?” sorusuna geçilmesiydi. Bir sistemin sözleşmeyi okuması, veriyi yorumlaması veya rapor özetlemesi artık başlangıç seviyesi olarak görülüyor. Asıl değer, bu bilgiyi kullanarak süreç başlatması, görev oluşturması, ilgili sistemi çalıştırması ve gerektiğinde insan onayına dönmesiyle ortaya çıkıyor.
Burada kurumların önündeki yeni mesele de oldukça net. Ajan sayısı arttıkça hangi ajanın hangi sisteme eriştiği, neye yetkili olduğu, hangi kararı kendi başına verebildiği ve hangi noktada insana döndüğü daha kritik hale gelecek. Bu nedenle ajanik yapay zekanın ölçeklenmesi teknoloji yatırımından çok yönetişim, kimlik, erişim, telemetri ve iş değeri ölçümü üzerinden sınanacak. Etkinlikte gördüğüm örnekler, şirketlerin “ajanımız var mı?” sorusundan “ajanlarımız gerçekten iş üretiyor mu?” sorusuna geçtiğini açık biçimde ortaya koyuyordu.
Daha fazla okuma yapmak isterseniz!
FlowX Summit Next Edition 2026’yı ben de yerinde takip ettim. Etkinliğin ilk oturumlarında Metal Yaka yapay zeka ajanlarının organizasyon içindeki rolünden, dijital hafıza ve “karar temettüsü” kavramına, ajan kimliğinden yetkilendirme ve telemetri ihtiyacına kadar pek çok başlığı not aldım. Canlı demoda gördüklerimi ve bende kalan soru işaretlerini daha detaylı yazımda anlattım.
Ajanlar Artık Yanıt Değil İş Üretiyor
Daha fazla okuma yapmak isterseniz!
Bu hafta haber akışının yanında finansın arka planında sessizce değişen üç başlığa biraz daha yakından baktım. Merkez bankaları blockchain altyapısına girerken tokenizasyon artık deneysel projelerin ötesine geçiyor. Stabilcoinlerin büyümesi bankalar açısından mevduatın nerede tutulacağı ve fonlama yapısının nasıl etkilenebileceği sorusunu gündeme getiriyor. Yapay zeka ajanları para harcamaya başladığında ise finans sektörünün önüne bambaşka bir konu geliyor: Bir makineye ne kadar yetki vereceğiz ve bu yetkiyi nasıl yöneteceğiz?
Biraz daha derinleşmek isteyenler için haftanın üç yeni yazısını burada topladım:
Merkez Bankaları Neden Blockchain’e Giriyor?
Avrupa Merkez Bankası’nın Pontes altyapısını devreye almasıyla tokenize varlık işlemleri merkez bankası parasıyla sonuçlandırılmaya başladı. Bu gelişmeyi blockchain’in merkez bankalarını ortadan kaldıracağı eski anlatıdan oldukça farklı bir yerde görüyorum. Artık tartışma, tokenizasyonun mevcut finansal altyapıya nasıl bağlanacağı, farklı DLT ağlarının nasıl birlikte çalışacağı ve merkez bankası parasının bu yeni piyasadaki rolünün nasıl korunacağı üzerine ilerliyor.
Stabilcoinler Bankaların Mevduatını Tehdit Ediyor mu?
Stabilcoin kullanımının büyümesiyle birlikte tartışmanın bir tarafında da bankaların mevduat ilişkisi var. Para bankacılık sisteminden tamamen çıkmasa bile milyonlarca müşteriye dağılmış perakende mevduatın büyük stabilcoin ihraççılarının rezervlerine doğru yoğunlaşması, likidite ve fonlama davranışını değiştirebilir. Yazıda asıl soruyu “bankalar mevduatı kaybeder mi?” seviyesinden çıkarıp, stabilcoinlerin büyümesinin bankaların fonlama maliyetini ve müşteriyle kurduğu para ilişkisini nasıl etkileyebileceğine taşıdım.
Yapay Zeka Para Harcadığında Fintekin Yeni Ürünü Yetki Olacak
Yapay zeka ajanları ürün buluyor, rezervasyon yapıyor ve ödeme noktasına kadar ilerliyor. Buradan sonraki büyük mesele ajanın ne kadar zeki olduğu kadar, hangi işlemi yapmaya yetkili olduğu. Harcama limiti, süre, merchant kategorisi, kullanıcı onayı, ajanın kimliği ve işlem kaydı gibi başlıklar yeni bir finansal altyapı ihtiyacı yaratıyor. Bu yazıda önümüzdeki dönemin yeni fintek kategorilerinden birinin “devredilmiş yetki altyapısı” olup olamayacağını sorguladım.
Global fintek gündemi ve kripto varlık dünyasından kısa özetleri sizlerle paylaşmaya devam ediyorum!

Küresel fintek gündeminde bu hafta birkaç yıldır ayrı ayrı izlediğimiz dönüşümlerin aynı altyapı üzerinde buluşmaya başladığını gördük. Yapay zeka bankaların çalışan araçlarından ödeme, risk ve müşteri hizmetleri katmanına ilerlerken stabilcoinler de kripto cüzdanlarının dışına çıkarak kart mutabakatı, kurumsal ödeme, treasury ve takas süreçlerine yerleşiyor. Tokenizasyon tarafında ise finans kuruluşlarının temel sorusu artık varlıkları zincire taşımak değil; farklı blockchain, banka ve ödeme sistemlerinin nasıl birlikte çalışacağı.
Haftanın başka bir güçlü hattını dağıtım oluşturdu. Bankalar ve ödeme şirketleri yeni bir ürün geliştirmek kadar, mevcut altyapıyı farklı ülkelere, cüzdanlara ve anlık ödeme ağlarına mümkün olan en az entegrasyonla ulaştırmanın peşinde. Aynı zamanda halka arz hazırlıkları, satın almalar ve yeni sermaye görüşmeleri fintek sektöründe büyümenin yeniden sermaye piyasaları ve konsolidasyon üzerinden de okunmaya başladığını gösteriyor.
Küresel Fintek Gündeminde Öne Çıkan 5 Gelişme
1. AI finansın arayüzünden işlem katmanına geçiyor
Bu haftanın yapay zeka haberlerini birlikte okuduğumuzda önemli bir yön değişimi görülüyor. Barclays Claude kullanımını yazılım geliştirme ve legacy sistem modernizasyonuna taşırken NatWest müşterinin kendi işlem verisiyle gerçek zamanlı konuşabildiği bankacılık deneyimini test ediyor. HSBCnio, bankacılık servislerini şirketlerin kendi AI araçlarına açmayı hedefliyor. Plaid ile Decagon ise müşteri hizmetleri ajanlarını doğrudan finansal hesap bağlantılarının içine taşıyor.
Shopify’ın AI ajanlarına checkout oturumuyla çalışma imkanı vermesi ve Mastercard’ın AI tarafından başlatılan işlemler için ayrı risk skoru geliştirmesi bu dönüşümün ödeme tarafını oluşturuyor. Yapay zeka artık yalnız bilgi üreten katmanda kalmıyor. Kullanıcının veya çalışanın niyetini anlayıp finansal sürecin bir bölümünü yürütmeye başlıyor. Bu nedenle önümüzdeki dönemin asıl rekabeti modelin ne kadar iyi cevap verdiğinden çok neye erişebildiği, hangi işlemi yapabildiği ve yetkinin nerede insanda kaldığı üzerinden şekillenecek.
2. Stabilcoin bankacılığın arka planına yerleşiyor
Lloyds ile Visa’nın USDC kullanarak gerçek ödeme yükümlülüklerini hafta sonu dahil 7/24 kapatması, Fiserv’in Digital Asset Platform’unu gerçek banka müşterisiyle canlıya alması ve Citi ile Coinbase’in kurumsal fiat-stabilcoin akışlarını birbirine bağlaması aynı dönüşümün farklı parçaları.
Open USD’nin Stripe ve Mastercard altyapısına girmesi, Visa kart programlarında kurumsal stabilcoin kullanımının büyümesi ve Jeeves’in yalnız sekiz ayda 1,5 milyar dolarlık yıllıklandırılmış stabilcoin hacmine ulaşması da bu tabloyu tamamlıyor. Stabilcoinlerin büyüme hikayesi giderek “müşteri kriptoyla ödeme yapacak mı?” sorusundan uzaklaşıyor. Asıl kullanım alanı kart mutabakatı, likidite, B2B ödeme, treasury, teminat ve sınır ötesi para hareketinde şekilleniyor.
3. Sınır ötesi ödemelerde bağlantı yarışı hızlanıyor
Bank of America ile Bradesco mevcut Swift bağlantısını Hong Kong’un anlık ödeme ağına taşıdı. Citi aynı yaklaşımı birden fazla pazara genişletti. Swift ise Bizum, PayID ve Pix gibi yerel ödeme sistemlerinde kullanılan telefon numarası ve e-posta gibi kolay tanımlayıcıları uluslararası ödemelere taşımaya hazırlanıyor. BNY de bankaların mevcut Swift ve correspondent banking bağlantılarından doğrudan dijital cüzdanlara para göndermesine imkan veren altyapısını devreye aldı.
Bu gelişmeler sınır ötesi ödemenin tek bir yeni teknoloji tarafından yeniden kurulmayacağını gösteriyor. Blockchain, stabilcoin, anlık ödeme sistemi, dijital cüzdan ve geleneksel muhabir bankacılık aynı anda yaşamaya devam ediyor. Rekabet ise bu sistemler arasında en kısa bağlantıyı kimin kurabildiği üzerinden şekilleniyor.
4. Tokenizasyonun yeni sorusu birlikte çalışabilirlik
Chainlink ile DTCC farklı blockchain ağlarında bulunan varlıkların teminat ve finansman işlemlerinde birlikte kullanılabileceğini gösterirken Oracle bankaların tokenize mevduat altyapısını Swift Ledger’a bağlıyor. Bloomberg’in stabilcoin verisini Terminal’e taşıması ise dijital paranın kurumsal piyasa verisinin standart parçalarından birine dönüştüğünü gösteriyor.
Tokenizasyon tarafında önümüzdeki eşik yeni token çıkarmak olmayabilir. Farklı banka paralarının, menkul kıymetlerin, blockchainlerin ve geleneksel piyasa altyapılarının aynı işlem zinciri içinde çalışabilmesi daha kritik hale geliyor. Kurumsal finans için asıl değer de büyük ihtimalle burada oluşacak.
5. Fintek sermayesi yeniden hareketleniyor
Airtel Money’nin Londra halka arzında yaklaşık 7 milyar dolar değerlemeye hazırlanması, MNT-Halan’ın hisselerinin yüzde 20’sini halka açmayı planlaması ve Zilch’in 2027 Londra halka arzı için bankalarla görüşmesi özel sermayeyle büyüyen finteklerin yeniden kamu piyasalarını değerlendirdiğini gösteriyor.
Diğer tarafta Stripe’ın Parafin’i, Valley Bank’ın Bluevine’ı satın alma anlaşmaları ve SBI’ın bitbank işlemini tamamlaması konsolidasyonun sürdüğünü ortaya koyuyor. Monzo azınlık hissesi için özel sermayeyle görüşürken Fenergo için 2 milyar sterlini aşabilecek olası satış seçeneklerinin değerlendirilmesi de aynı tabloya ekleniyor. Sermaye piyasaları ile M&A birlikte yeniden fintek büyümesinin önemli araçları haline geliyor.
Bunlar benim küresel fintek gündeminden bu hafta öne çıkardığım beş büyük değişim oldu. Şimdi haftanın haberlerini tek tek açalım.
Barclays Claude Kullanımını Banka Geneline Taşıyor
Barclays, Anthropic’in Claude modellerini yazılım geliştirme, legacy sistemlerin modernizasyonu ve operasyonel süreçlerde daha geniş kullanmaya hazırlanıyor. Banka, 2026 sonuna kadar yazılım geliştiricilerinin yüzde 50’sinin Claude Code kullanmasını, 2027’de ise kullanımın geliştirici ekiplerinin çoğunluğuna ulaşmasını hedefliyor.
Claude bugün yaklaşık 16 bin Barclays çalışanı tarafından kullanılıyor ve günlük yaklaşık 120 bin e-postanın sınıflandırılmasında görev alıyor. Bankacılıkta üretken yapay zeka böylece sınırlı pilotlardan çıkarak teknoloji üretimi ve günlük operasyonların daha temel bir parçasına dönüşüyor.
Chainlink ve DTCC Cross-Chain Finansmanı Test Etti
Chainlink ile DTCC, Sibos kapsamında kurumsal varlıkların farklı blockchain ağları arasında finansman ve teminat amacıyla kullanılabileceği bir çalışma gerçekleştirdi. DTCC Collateral AppChain ile Chainlink Runtime Environment aynı senaryoda birlikte kullanıldı.
Çalışma henüz geniş ölçekli üretim kullanımı anlamına gelmiyor. Ancak tokenize varlıkların tek bir blockchain içinde kalmadan farklı ağlar ve geleneksel piyasa altyapıları arasında hareket edebilmesi, kurumsal tokenizasyonun ölçeklenmesi açısından önemli bir ihtiyaca yanıt veriyor.
Visa Stabilcoin Kartlarında Kurumsal Kullanım Büyüyor
Visa’nın verilerine göre stabilcoin bağlantılı kart hacminin yaklaşık yüzde 17’si ticari ve kurumsal kart programlarından geliyor. Şirket dünya genelinde 160’tan fazla stabilcoin bağlantılı kart programına sahip.
Visa’nın yıllıklandırılmış stabilcoin mutabakat hacmi de eylül itibarıyla 20 milyar doların üzerine çıktı. Bu veriler stabilcoin-kart ilişkisinin yalnız tüketici harcamalarıyla sınırlı olmadığını; kurumsal harcama, kart programı finansmanı ve B2B para hareketinde de büyüdüğünü gösteriyor.
NatWest Gerçek Zamanlı AI Bankacılığını Test Ediyor
NatWest, müşterilerin kendi işlem verileri hakkında yapay zeka ile gerçek zamanlı sesli veya yazılı konuşabildiği Generative Spending Insights çözümünü test ediyor. İlk pilot Royal Bank of Scotland üzerinden yürütülüyor.
Banka ayrıca Cora dijital asistanına Fraud Triage Agent ekleyerek fraud, scam ve işlem itirazlarının doğal dil üzerinden doğru sürece yönlendirilmesini hedefliyor. Bankacılık uygulamalarının sabit menülerden kişisel finansal veriyi anlayan konuşmalı arayüzlere geçişi giderek daha somut hale geliyor.
Kalshi 40 Milyar Dolar Değerlemeyi Görüşüyor
Tahmin piyasası platformu Kalshi’nin yaklaşık 1 milyar dolarlık yeni yatırım turu için görüşmeler yürüttüğü ve değerlemenin 40 milyar dolara kadar çıkabileceği belirtiliyor. Tiger Global ve Dragoneer görüşmelerde adı geçen yatırımcılar arasında.
Süreç henüz tamamlanmış bir tur anlamına gelmiyor ve halka arz seçeneklerinin de erken aşamada değerlendirildiği belirtiliyor. Buna rağmen konuşulan değerleme tahmin piyasalarının niş bir işlem kategorisinden büyük finansal platform sınıfına doğru ne kadar hızlı ilerlediğini gösteriyor.
MassPay Çift Kur Dönüşümünü Kaldırdı
MassPay, sınır ötesi ödemelerde fonun önce ara para birimine, ardından hedef para birimine çevrilmesini gerektiren çift dönüşüm modelini ortadan kaldıran yeni yapısını devreye aldı.
Tek dönüşümlü model kur spreadini ve operasyonel mutabakat yükünü azaltmayı hedefliyor. Sınır ötesi ödeme yarışında hız kadar FX zincirindeki gereksiz adımları kaldırabilmek de işletmeler için doğrudan maliyet avantajına dönüşüyor.
ING BLIK Transferlerini Şirketlere Açtı
ING Bank Śląski, Polonya’da BLIK üzerinden telefon numarasına yapılan transferlerin alıcı tarafını da şirket müşterilerine açtı. İşletmeler böylece telefon numarası kullanarak para göndermenin yanında tahsilat da yapabilecek.
Tüketicilerin günlük olarak kullandığı kolay tanımlayıcı tabanlı anlık ödeme deneyimi böylece kurumsal tahsilata genişliyor. BLIK açısından da P2P alışkanlığından ticari ödeme altyapısına doğru yeni bir büyüme alanı oluşuyor.
Monzo Özel Sermaye Seçeneğini Değerlendiriyor
Nubank’ın Monzo ile bir satın alma işlemi yürütmediğini açıklamasının ardından İngiliz dijital bankanın CVC ve Advent International ile yüzde 15’e kadar hisse satışı için görüşmeler yaptığı belirtiliyor.
Görüşmelerde 10 milyar sterline kadar değerleme konuşuluyor. Süreç henüz kesinleşmiş değil ancak Monzo’nun stratejik satın alma senaryosunun ardından azınlık özel sermaye yatırımını değerlendirmesi, büyük dijital bankaların büyüme sermayesi seçeneklerinin çeşitlendiğini gösteriyor.
SBI bitbank Satın Almasını Tamamladı
SBI Holdings, Japon kripto platformu bitbank’ın satın alma sürecini tamamladı. Yaklaşık 46,7 milyar yen değerindeki işlem sonrasında bitbank SBI Holdings’in yüzde 100 dolaylı iştiraki haline geldi.
SBI zaten SBI VC Trade üzerinden kripto hizmetleri sunuyordu. bitbank’ın gruba eklenmesi Japonya’daki dijital varlık faaliyetlerinin daha büyük finans grupları altında konsolide olmaya başladığını gösteriyor.
Binance’in Avrupa Faaliyetleri İnceleniyor
Avrupa Birliği düzenleyicileri Binance’in MiCA lisansı olmadan Avrupa’daki müşterilere hizmet vermeye devam edip etmediğini inceliyor. Tartışmanın merkezinde “reverse solicitation” istisnasının kullanım biçimi bulunuyor.
Bu istisna müşterinin kendi talebiyle AB dışındaki hizmet sağlayıcıya ulaşmasına belirli koşullarda izin veriyor. Düzenleyicilerin bunun MiCA lisansını aşmak için geniş yorumlanamayacağını vurgulaması, yeni rejimde sınır ötesi hizmetlerin nasıl denetleneceğini göstermesi açısından önemli.
Lloyds ve Visa USDC ile Canlı Mutabakat Yaptı
Lloyds Banking Group ile Visa, yedi günlük canlı çalışmada toplam 750 bin dolarlık gerçek ödeme yükümlülüğünü USDC kullanarak kapattı. Lloyds stabilcoinleri Archax üzerinden satın aldı ve fonları Jersey şubesinden Visa’ya aktardı.
İşlemlerin hafta sonu dahil normal bankacılık saatlerinin dışında gerçekleştirilebilmesi ve fonların bir saatten kısa sürede ulaşması 7/24 kurumsal mutabakatın somut örneklerinden birini oluşturuyor. Public ve private blockchain ortamlarının aynı işlem akışında kullanılması da birlikte çalışabilirlik açısından dikkat çekiyor.
dLocal LinkedIn Ödemelerini Yerelleştiriyor
dLocal, LinkedIn’in Latin Amerika’daki dört pazarda kart ödemelerini yerel para birimi üzerinden almasını sağlayan altyapıyı devreye aldı.
Yerel para birimiyle ödeme uluslararası kur dönüşümünden ve cross-border kart işlemlerinden kaynaklanabilecek sürtünmeleri azaltabiliyor. Küresel dijital platformların yeni pazarlarda büyümesinde yerel ödeme yöntemlerine erişim sağlayan finteklerin rolü böylece daha da belirginleşiyor.
Scalapay AliExpress’e Taksit Getirdi
Scalapay, AliExpress kullanıcılarına İtalya, Fransa, İspanya ve Portekiz’de alışverişlerini üç veya dört takside bölme imkanı sunmaya başladı.
BNPL yeni bir ürün kategorisi olmaktan çıkmış olsa da AliExpress ölçeğindeki e-ticaret platformlarıyla entegrasyon, sağlayıcıların dağıtım gücünü artırmayı sürdürüyor. Checkout üzerindeki görünürlük bu pazardaki rekabetin önemli unsurlarından biri olmaya devam ediyor.
Apple Pay Hindistan’a Girdi
Apple Pay, 30 Eylül itibarıyla Hindistan’da kullanıma açıldı. İlk banka ortağı Axis Bank olurken bankanın Visa ve Mastercard kredi kartları Apple Wallet’a eklenebiliyor.
Hindistan’da dijital ödeme hacminin çok büyük bölümünü UPI taşıdığı için Apple Pay farklı bir rekabet ortamına giriyor. Kart tabanlı cüzdan modelinin dünyanın en güçlü hesaplar arası ödeme ekosistemlerinden birinde nasıl ölçekleneceği yakından izlenecek.
Stripe Parafin’i Satın Alıyor
Stripe, küçük işletmelere platformlar üzerinden finansman sağlayan Parafin’i satın almak üzere anlaşmaya vardı. Parafin, DoorDash, Gusto, Jobber ve Mindbody gibi platformların işletme müşterilerine kredi sunmasını sağlayan altyapı geliştiriyor.
Stripe halihazırda ödeme, issuing, treasury, stabilcoin ve işletme finansmanı ürünlerine sahip. Parafin’in eklenmesi kredi dağıtımını daha doğrudan kendi teknoloji yığınına taşıyarak Stripe’ı ödeme işlemcisinden daha geniş bir işletme finans altyapısına doğru büyütüyor.
Mastercard AI Ödemelerini Risk Skoruna Alıyor
Mastercard, yapay zeka ajanları tarafından başlatılan işlemleri authorization ve fraud altyapısında ayrı bir risk sinyali olarak değerlendirmeye hazırlanıyor. Agent Pay kapsamında işlem için yapay zeka ajanı olasılığını gösteren bir probability score oluşturulacak.
Sistem ajan, merchant, ödeme kimliği ve kullanıcının normal davranış kalıpları gibi sinyalleri birlikte değerlendirecek. Agentic payments ölçeklendikçe ödeme ağlarının artık yalnız kart sahibini değil, kullanıcı adına hareket eden yazılımın davranışını da anlaması gerekiyor.
Airtel Money 7 Milyar Dolardan Halka Arza Hazırlanıyor
Airtel Money, Londra’daki planlanan halka arzında hisse fiyatını 1,96 sterlin olarak belirledi. Bu seviye şirket için yaklaşık 5,3 milyar sterlin, yani 7 milyar dolarlık piyasa değerine karşılık geliyor.
Yaklaşık 53 milyon aylık aktif kullanıcıya sahip şirket 13 Sahra Altı Afrika pazarında faaliyet gösteriyor. Halka arz, mobile money şirketlerinin finansal kapsayıcılık hikayesinin ötesine geçerek küresel sermaye piyasalarında bağımsız finansal altyapı şirketleri olarak fiyatlanmasının önemli testlerinden biri olacak.
Circle MiCA Rezerv Kurallarını Değiştirmek İstiyor
Circle, MiCA gözden geçirme sürecinde stabilcoin rezervlerinin belirli oranlarda ticari bankalarda tutulması zorunluluğunun daha esnek likidite standartlarıyla değiştirilmesini talep etti.
Şirket sabit mevduat oranlarının ihraççıları banka kredi ve karşı taraf riskine gereğinden fazla maruz bıraktığını savunuyor. Stabilcoin regülasyonu böylece lisanslama aşamasından rezervlerin hangi varlıklarda ve hangi likidite profiliyle tutulacağı tartışmasına ilerliyor.
Avrupa Ortak Ödeme Ağını Büyütüyor
BANCOMAT, Bizum, Wero, SIBS–MB WAY ve Vipps MobilePay, European Network for Payments çatısı altında sistemlerini birbirine bağlamak üzere çalışıyor. Potansiyel yapı 13 ülkede yaklaşık 130 milyon kullanıcıya ulaşabilecek.
İlk aşamada sınır ötesi P2P ödeme hedefleniyor; daha sonra e-ticaret ve fiziksel mağaza ödemeleri gündemde. Avrupa yeni bir cüzdan yaratmak yerine güçlü yerel sistemleri ortak altyapıyla birbirine bağlayarak Visa ve Mastercard karşısında daha fazla ödeme egemenliği arıyor.
Bloomberg Stabilcoin Verisini Terminal’e Taşıdı
Bloomberg, Allium verilerini kullanan stabilcoin dashboard’unu Bloomberg Terminal’e ekledi. Profesyonel yatırımcılar arz, mint ve burn hareketleri, transfer hacmi ve velocity verilerini saatlik izleyebilecek.
Gelişmenin önemi stabilcoin verisinin geleneksel finans profesyonellerinin kullandığı standart piyasa bilgi ortamına girmesinde yatıyor. On-chain para hareketi böylece döviz, tahvil ve para piyasası verilerinin yanında yeni bir kurumsal veri kategorisine dönüşüyor.
USDAU Avrupa’da Piyasaya Çıktı
AllUnity, Avrupa’da MiCAR uyumlu dolar stabilcoin’i USDAU’yu piyasaya çıkardı. Rezerv ve transaction banking altyapısını Banking Circle sağlıyor.
USDAU başlangıçta Ethereum, Solana, Base, Tempo, Arc ve Polygon üzerinde çalışacak. Avrupa lisanslı elektronik para kuruluşu, MiCAR rejimi, dolar stabilcoin ve düzenlenmiş banka rezerv altyapısının aynı yapıda buluşması ürünün asıl dikkat çekici tarafını oluşturuyor.
Open USD Stripe ve Mastercard’a Girdi
Open USD aynı hafta Stripe ve Mastercard altyapılarında gerçek kullanım aşamasına geçti. Stripe OUSD’yi Treasury, Issuing, Global Payouts, Crypto Onramp ve Payments dahil farklı ürünlerinde desteklemeye başladı.
Mastercard tarafında ise OUSD, BVNK üzerinden çoklu para ve ödeme rayı stratejisine bağlanıyor. Stabilcoin ekosistemlerinde kritik rekabet yalnız token çıkarmak değil; tokenı büyük ödeme ve fintech altyapılarının varsayılan iş akışlarına yerleştirebilmek haline geliyor.
MNT-Halan Hisselerinin Yüzde 20’sini Halka Açıyor
Mısır merkezli MNT-Halan, hisselerinin yüzde 20’sini Mısır Borsası’nda halka arz etmeyi planlıyor. İşlemin düzenleyici onaylar ve piyasa koşullarına bağlı olarak ekim ayında tamamlanması hedefleniyor.
Şirket bugüne kadar yaklaşık 6,1 milyar dolar kredi kullandırdı ve 1,9 milyon aktif müşteriye ulaştı. Türkiye’de Tam Finans’ın da sahibi olan MNT-Halan’ın halka açılması, Türkiye’de faaliyet gösteren bölgesel bir fintek grubunun sermaye piyasalarına geçişi açısından da dikkat çekiyor.
FCA Kripto Lisans Başvurularını Açtı
Birleşik Krallık Finansal Davranış Otoritesi FCA, yeni kripto varlık rejimi kapsamında lisans başvurularını kabul etmeye başladı. Başvuru dönemi 28 Şubat 2027’ye kadar devam edecek ve yeni rejim 25 Ekim 2027’de yürürlüğe girecek.
Stabilcoin ihracı, işlem platformları, aracılık, saklama ve staking dahil birçok faaliyet yeni rejimde FCA iznine tabi olacak. Mevcut AML kaydının otomatik geçiş sağlamaması, İngiltere’de kripto şirketlerinin daha kapsamlı bankacılık benzeri yönetişim ve tüketici koruma standartlarına geçeceğini gösteriyor.
Fiserv Stabilcoin Platformunu Canlıya Aldı
Fiserv, bankalara yönelik Digital Asset Platform’unu üretim ortamında kullanıma açtı. İlk canlı kullanım Bank of North Dakota’nın dolar destekli Roughrider Coin projesi oldu. VersaBank ihraççı ve saklama sağlayıcısı, Fireblocks teknoloji sağlayıcısı olarak yer alırken işlemler Solana üzerinde gerçekleşiyor.
Gelişme tek bir stabilcoin lansmanından daha geniş anlam taşıyor. Fiserv ölçeğindeki temel bankacılık ve ödeme teknolojisi sağlayıcısının stabilcoin altyapısını ana ürün mimarisine eklemesi, bankaların dijital para ürünlerine erişimini ciddi biçimde kolaylaştırabilir.
Zilch Londra Halka Arzını Değerlendiriyor
Zilch, 2027 için değerlendirilen Londra halka arzı kapsamında yatırım bankalarıyla görüşmeye başladı. Şirket yaklaşık 6 milyon müşteriye ulaşmış durumda ve son bilinen değerlemesi yaklaşık 2 milyar dolar.
Kesin takvim veya değerleme henüz açıklanmış değil. MNT-Halan ve Airtel Money ile aynı haftada gelen hazırlık, büyüyen fintek şirketleri için kamu piyasalarının yeniden ciddi bir sermaye seçeneğine dönüşebileceğini gösteriyor.
Shopify AI Ajanlarına Satın Alma Yetkisi Veriyor
Shopify, WebMCP desteğini checkout aşamasına genişletti. Tarayıcı içinde çalışan yapay zeka ajanları artık kullanıcının açık checkout oturumunu okuyabiliyor, teslimat veya iletişim bilgilerini güncelleyebiliyor ve açık kullanıcı onayı sonrasında siparişi tamamlayabiliyor.
Önemli fark ajanın insan için hazırlanmış web sayfasını yorumlamak yerine checkout tarafından sunulan yapılandırılmış araçlarla çalışması. Agentic commerce böylece ekran otomasyonundan API benzeri programlanabilir ticaret altyapısına doğru ilerliyor.
Bank of America ve Bradesco Anlık Ödemeyi Test Etti
Bradesco, Bank of America’nın Cross-Border Real-Time Payments çözümüyle ilk canlı pilot işlemi tamamladı. Ödeme Bradesco’nun mevcut Swift bağlantısından başladı ve Hong Kong doları olarak Faster Payment System üzerinden alıcı hesabına ulaştı.
Model yeni blockchain veya ayrı dijital para ağı kurmak yerine mevcut Swift bağlantısını yerel anlık ödeme sistemlerine bağlıyor. Sınır ötesi ödeme dönüşümünün önemli kısmı da yeni raylar yaratmaktan çok mevcut altyapıları birbirine daha doğrudan bağlamak üzerinden ilerliyor.
Citi Çok Pazarlı Anlık Ödemeyi Başlattı
Citi, Swift Payments Scheme üzerinde birden fazla pazarda canlı çalışan ilk banka olduğunu açıkladı. Global Clearing ve WorldLink altyapılarıyla Avustralya’da NPP, Birleşik Krallık’ta Faster Payments ve Hindistan’da IMPS gibi yerel anlık ödeme ağlarına erişim sağlanıyor.
Katılımcı bankaların her ülkede ayrı teknik entegrasyon veya bilateral ilişki kurma ihtiyacının azaltılması modelin güçlü tarafı. Sınır ötesi ödeme rekabetinde bundan sonra yalnız hız değil, tek entegrasyonla kaç pazara ulaşılabildiği de belirleyici olacak.
Checkout.com 750 Milyon Dolar Gelire Ulaştı
Checkout.com, yıllıklandırılmış net gelirinin 750 milyon dolara ulaştığını açıkladı. Şirket 2026 toplam ödeme hacminin 480 milyar dolar, düzeltilmiş EBITDA’nın ise yaklaşık 150 milyon dolar olmasını bekliyor.
ABD’de işlem hacminin yıl başından bu yana yüzde 120’nin üzerinde artması özellikle dikkat çekiyor. Doğrudan acquiring ve agentic commerce yatırımlarıyla birlikte değerlendirildiğinde Checkout.com büyümeyi işlem hacmi, kârlılık ve ödeme altyapısı üzerindeki kontrolü aynı anda artırmaya dayandırıyor.
Oracle Tokenize Mevduatı Swift’e Bağlıyor
Oracle, bankacılık ve dijital varlık altyapısını Swift Ledger ile entegre edeceğini açıkladı. Bankalar kendi tokenize mevduat sistemlerini korurken başka finans kuruluşlarının dijital para altyapılarıyla birlikte çalışabilecek.
Oracle Blockchain Platform, Digital Assets Data Nexus ve Oracle Banking Payments entegrasyonun temel bileşenleri arasında. Büyük bir core banking teknoloji sağlayıcısının Swift Ledger’a bağlanması tokenize mevduatların pilotlardan bankaların mevcut teknoloji mimarisine taşınmasını kolaylaştırabilir.
Vipps Klarna Kartlarını Temassız Ödemeye Açtı
Vipps MobilePay, Klarna kartlarının fiziksel mağazalardaki temassız ödeme deneyimine eklenmesini sağladı. Kullanıcılar Klarna kartlarını cüzdana bağlayarak işlem sırasında Pay now veya Pay later seçeneğini kullanabiliyor.
Vipps’in başka bir fintekin kart ve finansman seçeneklerini kendi cüzdanına taşıması, dijital cüzdan rekabetinin yalnız kullanıcı sayısı değil desteklenen ödeme ve finansman yöntemlerinin çeşitliliği üzerinden de ilerlediğini gösteriyor.
Mambu Mastercard Move’u Core Banking’e Taşıyor
Mambu, Mastercard Move’u Intelligent Core altyapısına entegre ediyor. Mambu kullanan bankalar sınır ötesi ödeme kabiliyetlerine önceden hazırlanmış bağlantı üzerinden erişebilecek.
Burada yeni ödeme ağı yaratılmıyor. Var olan küresel ödeme altyapısı bankaların temel teknoloji sisteminin içine daha hazır biçimde dağıtılıyor. Fintek altyapısında entegrasyon süresinin kendisi giderek rekabet avantajına dönüşüyor.
HSBC Kurumsal Bankacılığı AI Araçlarına Açıyor
HSBC, HSBCnio adlı yeni kurumsal bankacılık platformunu duyurdu. Çözüm web, mobil, doğrudan sistem bağlantısı ve AI araçları üzerinden yetkilendirilmiş banka verisine erişimi ortak yapıda birleştiriyor.
Amaç finans ekiplerinin her işlem için ayrı bankacılık arayüzüne girmesi yerine banka servislerini kendi çalışma ortamlarına taşımak. Kurumsal bankacılık böylece ekrandan kullanılan ayrı üründen işletmenin mevcut workflow’una gömülen altyapıya doğru ilerliyor.
Thought Machine ve AWS Core Migration’a AI Getiriyor
Thought Machine ile AWS, bankaların legacy mainframe altyapılarındaki COBOL kodunu modern sistemlere taşımayı kolaylaştıran AI tabanlı çözüm geliştirdi. Sistem kodu doğrudan çevirmek yerine önce iş kurallarını çıkarıyor ve bunları yeni finansal ürün yapılarına dönüştürüyor.
Extraction, consolidation, AI synthesis ve human validation aşamalarından oluşan süreçte son onay insan mühendislik ve risk ekiplerinde kalıyor. Yapay zekanın bankacılığın yıllarca sürebilen en pahalı teknoloji dönüşümlerinden birine girmesi, AI yatırımının operasyonel ekonomiye etkisini daha görünür hale getiriyor.
Jeeves 110 Milyon Dolar Yatırım Aldı
Jeeves, 110 milyon dolar yeni öz sermaye yatırımı aldı. Şirketin toplam yıllıklandırılmış platform hacmi 5 milyar doların üzerine çıkarken stabilcoin üzerinden geçen yıllıklandırılmış hacim sekiz ayda sıfıra yakın seviyeden 1,5 milyar dolara ulaştı.
Şirket stabilcoin kartını 35 ülkeye genişletiyor ve 190 ülkeye ödeme yapılmasını hedefleyen kendi cüzdanını geliştiriyor. Haber yatırım turunun ötesinde stabilcoin destekli kurumsal ödemenin ölçülebilir gerçek hacme dönüşmesi açısından önemli.
Valley Bank Bluevine’ı Satın Alıyor
Valley National Bancorp, KOBİ bankacılığı finteki Bluevine’ı yaklaşık 340 milyon dolar karşılığında satın almak için anlaşma imzaladı. Bluevine yaklaşık 175 bin aktif küçük işletme müşterisine ve 2,1 milyar dolar dijital mevduata sahip.
Valley işlemle yalnız müşteri kitlesini değil Bluevine’ın teknoloji platformunu ve yaklaşık 180 kişilik mühendislik, ürün ve veri ekibini de bünyesine katacak. Banka-fintek satın almalarında mevduat, dijital dağıtım ve teknoloji kapasitesi aynı değer paketinin parçalarına dönüşüyor.
Citi ve Coinbase Stabilcoin Ödemelerini Birleştiriyor
Citi ile Coinbase, kurumsal müşteriler için fiat ve stabilcoin ödeme akışlarını birbirine bağlayan iş birliklerini genişletti. Spring by Citi müşterileri Coinbase Payments üzerinden stabilcoin kabul edebilecek.
Coinbase ise Citi Virtual Account Wallet altyapısını kullanarak işletmelere fiat kabul eden sanal hesaplar sağlayacak. Banka müşterisinin blockchain ödeme altyapısına, kripto müşterisinin ise düzenlenmiş banka hesabına ulaşması iki finans dünyası arasındaki sınırı daha da azaltıyor.
Coinbase Kendi Takas Altyapısını Kuruyor
Coinbase Clearing LLC, CFTC’den Derivatives Clearing Organization onayı aldı. Şirket böylece aracılık, türev işlem platformu ve takas-mutabakat katmanını kendi bünyesinde bir araya getiriyor.
Coinbase yeni sistemi USDC-native clearinghouse olarak konumlandırıyor. USDC’nin teminat ve 7/24 mutabakat varlığı haline gelmesi, stabilcoin kullanımını ödemeden türev piyasasının altyapısına doğru taşıyor.
Swift Bizum PayID ve Pix’i Buluşturuyor
Swift, Bizum, PayID ve Pix gibi sistemlerde kullanılan telefon numarası ve e-posta benzeri kolay tanımlayıcıların uluslararası ödemelerde kullanılabilmesi için çalışma başlattı.
Amaç sınır ötesi transfer deneyimini kullanıcının yerel ödemede alıştığı modele yaklaştırmak. Yerel anlık ödeme sistemlerinin birbirine bağlanmasıyla Swift’in bu sistemler arasında global bağlantı katmanı oluşturması aynı dönüşümün iki farklı yaklaşımını temsil ediyor.
BNY Bankaları Cüzdanlara Bağlıyor
BNY, bankaların mevcut Swift ve muhabir bankacılık bağlantılarından doğrudan desteklenen dijital cüzdanlara sınır ötesi ödeme yapabilmesini sağlayan Pay-to-Wallet çözümünü kullanıma aldı.
Mobil cüzdanların birçok pazarda temel finansal hesap gibi kullanılması, uluslararası bankaların yalnız başka banka hesaplarına ulaşmasını yetersiz hale getiriyor. Cüzdan erişimi giderek geleneksel correspondent banking ürününün standart parçasına dönüşüyor.
Plaid ve Decagon AI Ajanlarını Hesaplara Bağlıyor
Plaid ve Decagon entegrasyonu sayesinde kullanıcılar AI müşteri hizmetleri görüşmesi sırasında banka hesaplarını bağlayabilecek. Ajan izin verilen kapsamda başarısız ödeme, banka bağlantı sorunu ve işlem itirazları gibi süreçleri yürütebilecek.
Yapay zeka böylece kullanıcıya ne yapacağını anlatan yardım katmanından finansal sürecin doğrudan bir parçasına dönüşüyor. Finansal veri bağlantısı ve müşteri hizmetlerinin aynı konuşma içinde birleşmesi bankacılığın yeni arayüzlerinden birini oluşturabilir.
Mastercard B2B Ödemelerde AI Analitiğini Başlattı
Mastercard, Advanced B2B Analytics çözümüyle şirketlerin accounts payable verilerini analiz ediyor ve hangi tedarikçilerin ticari kart kabulüne daha yatkın olduğunu yapay zeka tabanlı skorlamayla belirliyor.
Absa ve Emirates NBD ilk kullanıcılar arasında. AI burada fraud veya müşteri hizmetlerinden farklı olarak hangi müşteri grubunda bir ödeme yönteminin büyütülebileceğini belirleyen ticari karar mekanizmasına giriyor.
Yuno Orkestrasyonu Fiziksel POS’a Taşıdı
Yuno, online ödeme orkestrasyonundaki routing yaklaşımını In-Person Payments ile fiziksel mağazalara taşıdı. Tek terminal arkasında birden fazla acquirer çalışabiliyor ve işlemler maliyet, onay performansı veya erişilebilirliğe göre yönlendirilebiliyor.
Online ve mağaza içi işlemlerin ortak ledger ve reconciliation katmanında birleşmesi omnichannel ödeme yönetimini kolaylaştırıyor. Tap to Pay’in de aynı mimariye eklenmesi ödeme orkestrasyonunun checkout ekranından fiziksel POS’a doğru genişlediğini gösteriyor.
Japonya Stabilcoin Ticaret Ödemelerini Test Ediyor
Japonya Finansal Hizmetler Ajansı, stabilcoinlerin ticari işlemlerin para mutabakatında kullanılmasını inceleyen yeni proof-of-concept projesini destekliyor. TradeWaltz, NTT Data, Mizuho, MUFG, SMBC ve Mitsubishi UFJ Trust projede bulunuyor.
İhracat belgeleri, bankanın alacak satın alma onayı ve stabilcoin ödeme talimatı aynı dijital süreçte birbirine bağlanacak. Böylece stabilcoin denemesi yalnız para transferine değil ticaret finansmanının belge ve mutabakat zincirine odaklanıyor.
Prometeo Hesap Doğrulamayı 110 Ülkeye Taşıdı
Prometeo, Account Verification Boost çözümünü 110’dan fazla ülkeye genişletti ve ödeme öncesi risk kontrolünü Risk Intelligence API ile güçlendirdi.
Sistem hesap doğrulamasının yanında şirketin hukuki statüsü, sahiplik bilgileri, yaptırım listeleri ve düzenleyici sinyalleri de değerlendirebiliyor. Hesap doğrulama, KYB, risk intelligence ve payment execution birbirine yaklaştıkça ödeme öncesi güvenlik finansal işlem zincirinin daha merkezi bölümüne dönüşüyor.
Robinhood AI Ajanlarını İşleme Taşıyor
Robinhood, Robinhood Agents adlı gömülü AI deneyimini duyurdu. Sistem piyasa analizi yapabilecek, strateji oluşturabilecek ve kullanıcının belirlediği yapı içinde işlem gerçekleştirebilecek. Şirket ayrıca belirli ABD hisse ve ETF’lerinde hafta sonlarını da kapsayacak 7/24 işlem planını açıkladı.
Bu gelişme yatırım platformlarında agentic AI’ın araştırma aracından işlem katmanına geçişini gösteriyor. Yapay zekanın piyasa verisini analiz edip doğrudan emir üretmesi, yetkilendirme, suitability, açıklanabilirlik ve yatırımcı korumasını çok daha önemli hale getirecek.
Manulife Sigorta Teklifini ChatGPT’ye Taşıdı
Manulife, Kanada’daki CoverMe seyahat sigortası için ChatGPT içinde çalışan yeni bir eklenti kullanıma sundu. Kullanıcılar seyahat bilgilerini paylaşarak kişiselleştirilmiş teklif alabiliyor; satın alma işlemi ise CoverMe üzerinden tamamlanıyor.
Buradaki önemli değişim sigortanın ayrı web sitesi veya uygulamada keşfedilen ürün olmaktan çıkıp kullanıcının seyahat planlaması yaptığı konuşma ortamına yerleşmesi. Finansal ürün dağıtımında AI asistanlarının yeni bir müşteri edinme kanalı haline gelmeye başladığını gösteren güçlü örneklerden biri.
Trustly 40 Milyon Doların Üzerinde Sermaye Sağlıyor
Trustly, Nordic Capital ile Alfvén & Didrikson’dan 40 milyon doların üzerinde bağlayıcı sermaye taahhüdü aldığını açıkladı. Kaynak, şirketin açık bankacılık ağı üzerinde yapay zeka destekli yeni ürünler geliştirmesinde kullanılacak.
Trustly’nin stratejisi Pay by Bank altyapısını yalnız para hareket ettiren ağ olarak bırakmayıp ödeme verisinden ticari ve risk içgörüsü üreten bir platforma dönüştürmeye dayanıyor. Açık bankacılıkta rekabetin bağlantı sayısından veri ve karar katmanına doğru kayması açısından dikkat çekici.
Fenergo İçin Satış Seçenekleri Değerlendiriliyor
Bridgepoint ve Astorg’un İrlanda merkezli regtech şirketi Fenergo için satış seçeneklerini değerlendirdiği ve olası işlemin şirketi 2 milyar sterlinin üzerinde değerleyebileceği bildiriliyor. Resmi satış süreci henüz başlamış değil ve karar kesinleşmiş durumda bulunmuyor.
Fenergo 300’den fazla büyük banka ve sigorta şirketine onboarding, KYC ve müşteri yaşam döngüsü teknolojisi sağlıyor. Regtech altyapısının milyarlarca sterlinlik potansiyel M&A değerine ulaşması, uyum teknolojisinin finansal kurumlar için stratejik yazılım kategorisine dönüştüğünü gösteriyor.
ABD A7 Finans Ağına Yaptırım Uyguladı
ABD Hazine Bakanlığı, Rusya bağlantılı A7 Network’ü İran dahil yaptırım altındaki aktörler adına para hareket ettiren bir gölge bankacılık ağı olduğu gerekçesiyle önemli bir ulusötesi suç örgütü olarak yaptırım listesine aldı. FinCEN aynı zamanda A7 alt ajanlarını kapsayan fon transferlerine yönelik yeni kısıtlama önerisi ve finans kuruluşları için risk uyarısı yayımladı.
ABD Hazinesi, A7 bağlantılı alt ajanların Ocak 2025–Haziran 2026 arasında 17 milyar doların üzerinde işlem yaptığını belirtiyor. Paravan şirketler, sahte ticaret belgeleri ve dijital varlıkların aynı finansal suç ağında kullanılması bankaların yaptırım taramasında yalnız işlem tarafını değil daha geniş ilişki ağını izlemesi gerektiğini gösteriyor.
ABD Senatosu USDT’nin İran’daki Kullanımını İnceledi
ABD Senatosu’nda hazırlanan rapor, yaptırım listelerindeki İran bağlantılı kripto cüzdanlarının büyük bölümünün USDT ile işlem yaptığını ortaya koydu. İncelenen 846 yaptırımlı cüzdanın yüzde 84’ünde USDT kullanımı tespit edildi.
Tether ise 2026 boyunca İran bağlantılı yaklaşık 550 milyon dolarlık USDT’yi dondurduğunu ve ABD makamlarıyla çalıştığını belirtiyor. Gelişme stabilcoinlerin küresel ödeme avantajları büyüdükçe ihraççıların yaptırım, cüzdan izleme ve fon dondurma sorumluluklarının da merkezî regülasyon konularına dönüşeceğini gösteriyor.
Fintek Sektöründe Haftanın Yönetici Değişiklikleri ve Atamaları

Yeni haftada bankacılık, ödeme sistemleri, elektronik para, fintek, danışmanlık, teknoloji, fraud, uyum, operasyon, kredi, hazine, satış, insan kaynakları ve ürün yönetimi alanlarında yoğun bir kariyer hareketliliği öne çıkıyor. Dünya Katılım Bankası ve Sipay’deki çok sayıda görev değişikliği haftanın dikkat çeken başlıkları arasında yer alırken; PayTR, AHL Pay, Aktif Bank, Halkbank, Burgan Bank Türkiye, KPMG, Şekerbank, İyi Finans, Yapı Kredi Teknoloji, TOM, Kuveyt Türk Yatırım, VakıfBank, Papara, Moka United, ColendiBank, Stablex, ICBC Yatırım, ICBC Turkey, Vakıf Katılım, ON Dijital, Albaraka Türk, Setcard, Garanti BBVA, Enpara.com ve AHL Pay’de yeni atama ve terfiler haftanın kariyer gündeminde öne çıkıyor.
Sevan Yöndem, MonePay’de Kart İş Birimi Başkanı olarak görev üstlendi.
Semih Okan, PayTR bünyesinde Fraud ve Ters İbraz Operasyonları Direktörü olarak yeni görevine başladı.
Yağız Gezer, Sipay’deki kariyer yolculuğuna Yazılım Geliştirme Lideri olarak devam edecek.
Yaren Çelik, AHL Pay’de Pazarlama ve Kurumsal İletişim Müdür Yardımcısı pozisyonuna terfi etti.
Murat İzzet Çıtak, Aktif Bank bünyesinde Bölge Satış Yöneticisi olarak ekibe katıldı.
Evren Demir, Dünya Katılım Bankası bünyesinde Çözüm Merkezi ve Hizmet Yönetimi Müdürü olarak görevine devam edecek.
Ömer Demirhan, Sipay bünyesinde İdari İşler Yöneticisi pozisyonuna terfi etti.
Pelin Kodalak, Sipay bünyesinde Hukuk Yöneticisi pozisyonuna yükseldi.
Fatma Gülcan Alptekin, Papara bünyesinde Sosyal Medya Müşteri Destek Uzmanı olarak yeni görevine geçti.
Can Mert Sıvacıoğlu, Halkbank bünyesinde Mevzuat Uyum Bölüm Müdürü ve Uyum Görevlisi Yardımcısı olarak görevine devam ediyor.
Buse Çiriş, Burgan Bank Türkiye bünyesinde Hesap İşlemleri / Haciz-İflas Araştırmaları biriminde Yönetici pozisyonuna terfi etti.
Esra Arslan Karaşah, KPMG bünyesinde Fintech ve Dijital Finans bölümünde Yönetici olarak göreve başladı.
Batuhan Eyüp Özkan, Halkbank Uyum Daire Başkanlığı bünyesinde İzleme Kontrol Bölüm Müdürü olarak ekibe katıldı.
Kemal Korhan Ayral, Dünya Katılım’da Hazine Operasyon Müdürü pozisyonuna terfi etti.
Hüseyin Emre, kariyerine Şekerbank’ta Analitik ve Portföy Kalitesi Grup Başkanı olarak devam ediyor.
Osman Özgür, İyi Finans ailesine İnsan Kaynakları Performans Yönetimi ve İK Analitiği Bölüm Müdürü olarak katıldı.
Buğra Meriç Değirmenci, Yapı Kredi Teknoloji’de Uzman Yazılım Mühendisi olarak yeni görevini üstlendi.
Barış Uludağ, TOM bünyesinde Tüzel Krediler Müdürü olarak göreve başladı.
Berk Çoban, Kuveyt Türk Yatırım bünyesinde Takas ve Operasyon Uzmanı olarak ekibe katıldı.
Eray Yılmaz, VakıfBank bünyesinde KOBİ Bankacılığı Pazarlama Başkanı olarak yeni görevine geçti.
Ahmed Faruk Dinç, Dünya Katılım Bankası Teftiş Kurulu Başkanlığı’ndaki görevine Kıdemli Müfettiş olarak devam edecek.
Tayyip Özan, Dünya Katılım bünyesinde Kıdemli Yazılım Mühendisi olarak görevini sürdürecek.
Batuhan Yiğit Özmen, Papara bünyesinde Müşteri Destek Uzmanı olarak ekibe katıldı.
Ali Camcı, Halkbank bünyesinde Kredi Riski Bölüm Müdürü olarak görevine devam ediyor.
Elif Şişli Erkmen, Moka United’da Ürün Müdürü olarak yeni görevini üstlendi.
Süleyman Uğur Özışık, Dünya Katılım bünyesinde Yazılım Altyapı Müdürü olarak göreve başladı.
Şennur Serdaş, ColendiBank bünyesinde Proje ve Program Yönetimi Takım Lideri olarak ekibe katıldı.
Miraç Demir, Akbank Grubu bünyesindeki Stablex’e BT İç Denetim Yöneticisi olarak katıldı.
Sinem Küçük, ICBC Yatırım bünyesinde Yönetmen olarak çalışmaya başladı.
Abdurrahman Kocatürk, Dünya Katılım Bankası bünyesinde KOBİ Bankacılığı Satış Müdürü olarak görevine devam edecek.
Fatih Tolun, Dünya Katılım Bankası Uyum Başkanlığı bünyesindeki görevine Başkan Yardımcısı olarak devam edecek.
Samet Avcı, Dünya Katılım Bankası bünyesinde Kıdemli Operasyon Uzmanı pozisyonuna terfi etti.
Emre Uzun, Sipay bünyesinde Kıdemli Satış Müşteri Yöneticisi pozisyonuna yükseldi.
İsmail Alperen Bağışlar, Sipay bünyesinde Kıdemli Satış Destek Uzmanı pozisyonuna terfi etti.
Taha Ergunes, ICBC Turkey bünyesinde Risk Stratejileri ve Kurumsal Risk Yönetimi Müdür Yardımcısı olarak göreve başladı.
Ali Haydar Aksoy, Dünya Katılım bünyesinde Müşteri Tanımlama ve Temel Bankacılık Müdürü olarak ekibe katıldı.
Erdinç Ünal, KPMG Türkiye bünyesinde Kurumsal Finans Müdür Yardımcısı pozisyonuna terfi etti.
Emre Gül, Vakıf Katılım bünyesinde Yönetici olarak göreve başladı.
Sare Uygur, Sipay bünyesinde Satış Geliştirme Yöneticisi pozisyonuna terfi etti.
Mustafa Aydoğan, Dünya Katılım bünyesinde Müşteri Tanımlama Kıdemli Yönetmeni olarak görevine devam edecek.
Cemal Kutlu, Sipay bünyesinde Kıdemli Satış Müşteri Yöneticisi pozisyonuna yükseldi.
Mehmet Erol, Dünya Katılım bünyesinde Satınalma Müdürü olarak kariyer yolculuğuna devam edecek.
Süleyman Erdemir, ON Dijital bünyesinde Dijital Müşteri Portföy Yönetimi Yetkili Yardımcısı pozisyonuna terfi etti.
Büşra Bekşen, Dünya Katılım bünyesindeki görevine Takas ve Muhasebe Kıdemli Yönetmeni olarak devam edecek.
Ebrar Zeyneb Özdemir, Albaraka Türk bünyesinde Ödeme Sistemleri Yönetimi Müdürlüğü’nde Genç Albarakalı olarak göreve başladı.
Cem Kantar, Setcard bünyesinde Filo Kiralama Satış Yöneticisi olarak ekibe katıldı.
Seren Varlık, Garanti BBVA bünyesinde KOBİ Bankacılık Yöneticisi olarak göreve başladı.
Sinan Rençber, Dünya Katılım bünyesinde Muhasebe Vergi Müdürü olarak görevine devam edecek.
İsmail Işık, Enpara.com’da Kart ve Üye İşyeri Güvenliği Fraud Analisti olarak çalışmaya başladı.
Melis Elçin, Dünya Katılım Bankası’nda Ticari Satış Uzmanı pozisyonuna terfi etti.
Mehmet Onur Kuşçu, AHL Pay bünyesinde Satış Uzmanı pozisyonuna yükseldi.
Ezgi Özen, Dünya Katılım bünyesinde İç Kontrol Başkan Yardımcısı olarak görevine devam edecek.
Cengiz Karataş, AHL Pay bünyesinde POS Operasyon Yönetmeni olarak göreve başladı.
Erdoğan Aslan, Burgan Bank Türkiye bünyesinde Faktoring Müşteri İlişkileri Yetkili Yardımcısı olarak ekibe katıldı.
Mahmut Çolaker, Dünya Katılım Bankası bünyesinde Fon Kullandırım Yöneticisi olarak görevine devam edecek.
Ahmet Dikici, Dünya Katılım Bankası bünyesinde Fon Kullandırım Müdürü olarak görevini sürdürecek.
Yeni görevinizde başarılar dilerim.
FinTech alanında haftanın gündemi 293
PayTR’ın katkılarıyla hazırladığım, 21 – 27 Eylül aralığında finansal teknolojiler alanında öne çıkan haberleri ve gündem başlıklarını hatırlamak isterseniz aşağıdaki derlememi okuyabilirsiniz.
