


Küresel fintek yatırımları Q3 2026’da 11 milyar dolara gerilerken işlem sayısı dört yılı aşkın sürenin en düşük seviyesine indi. Sermayenin neden daha az şirkette toplandığını ve Türkiye için ne ifade ettiğini inceledim.
Bir çeyrekte fintek şirketlerine 11 milyar dolar yatırım yapılmışsa ilk bakışta piyasada hâlâ ciddi miktarda para bulunduğunu düşünebilirsiniz. Ben CB Insights’ın 2026 üçüncü çeyrek raporunda 11 milyar dolardan çok 650 işlem sayısına ve mega turların sermayeden aldığı yüzde 61 paya takıldım. Yatırım işlemleri dört yılı aşkın sürenin en düşük seviyesine inerken medyan tur büyüklüğü yükseliyor ve dokuz yeni unicorn çıkıyor. Fintek yatırım piyasasında belirleyici konu artık toplam paradan çok, o paranın kaç şirkete ve hangi koşullarla ulaştığı.
Fintek yatırımlarındaki iniş çıkışları birkaç yıldır yakından izliyoruz. Faizlerin yükselmesi, 2021’deki aşırı değerlemelerin ardından gelen düzeltme, halka arz penceresinin daralması ve yatırımcıların kârlılığa daha fazla ağırlık vermesi sektörün yatırım iştahını değiştirdi.
CB Insights’ın State of Fintech Q3’26 raporu bu değişimin geldiği noktayı oldukça iyi gösteriyor.
Küresel fintek yatırımları üçüncü çeyrekte bir önceki çeyreğe göre yüzde 18 azalarak 11 milyar dolara geriledi. Aynı dönemde 650 yatırım işlemi gerçekleşti. İşlem sayısı yıllık yüzde 46 düştü ve dört yılı aşkın sürenin en düşük seviyesine geldi.
Benim için raporun hikâyesi tam da iki rakam arasındaki mesafede başlıyor. Yatırım hacmi hâlâ milyarlarca dolarla ölçülürken finansmana ulaşan şirket sayısı çok daha hızlı azalıyor.
Sermaye Mega Turlarda Yoğunlaşıyor
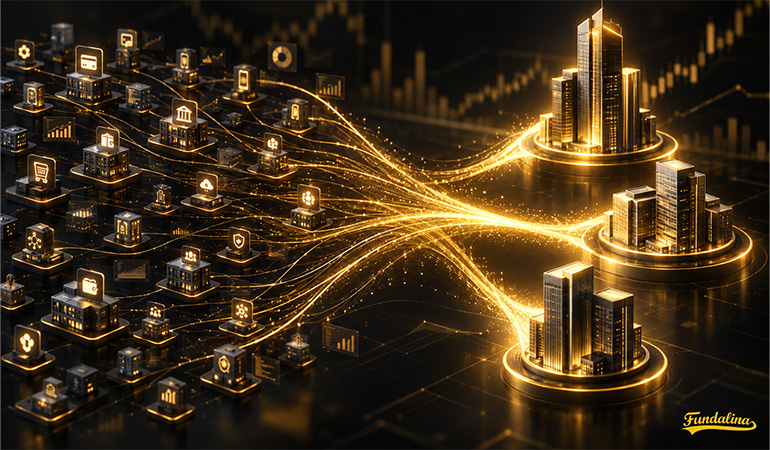
2026 üçüncü çeyreğinde 100 milyon dolar ve üzerindeki yatırım turları toplam işlemlerin yalnızca yüzde 4’ünü oluşturdu. Buna karşılık çeyrekte yatırılan sermayenin yüzde 61’ini topladılar.
Bir yıl önce aynı oran yüzde 46 seviyesindeydi.
Kalshi, Ant International ve FNZ gibi büyük yatırım turları çeyreğin toplam yatırım hacmini yukarı taşıyan işlemler arasında yer aldı.
Aynı dönemde medyan fintek yatırım turunun 5 milyon dolara yükselmesi de dikkat çekiyor. Medyan tur büyüklüğü 2025’e göre yüzde 19 arttı.
İşlem sayısının gerilediği bir piyasada ortanca yatırımın büyümesi ilk anda çelişkili görünebilir. Rakamlar yan yana geldiğinde yatırımcının daha dar bir şirket grubuna daha yüksek miktarlarda sermaye ayırdığı bir piyasa ortaya çıkıyor.
Dokuz fintek şirketinin aynı çeyrekte milyar dolar değerlemeye ulaşması da bunu destekliyor. İşlem sayısının son yılların en düşük seviyelerinden birine indiği dönemde yeni unicorn’ların çıkmaya devam etmesi, sermayenin fintekten çekilmediğini gösteriyor. Yatırımcı parayı dağıtırken çok daha seçici davranıyor.
Birkaç büyük tur toplam yatırım hacmini güçlü gösterebilir. O rakamın arkasında finansman arayan yüzlerce daha küçük şirketin yaşadığı piyasa ise bambaşka olabilir.
Bu yüzden artık fintek yatırımlarında yalnız “kaç milyar dolar yatırım yapıldı?” sorusuna bakmanın yeterli olduğunu düşünmüyorum. İşlem sayısı, yatırım aşamaları ve sermayenin hangi büyüklükteki turlarda toplandığı en az toplam hacim kadar değerli hale geliyor.
Büyük Şirketlerin Elini Güçlendiren Ne?
Yatırımcının ölçeğini kanıtlamış şirketlere yönelmesinin fintek tarafında anlaşılır nedenleri var.
Büyümüş bir şirketin gelir geçmişi, müşteri davranışı ve farklı dönemlerdeki performansı görülebiliyor. Bankalarla veya büyük kurumlarla yaptığı anlaşmalar, kullandığı lisanslar, işlediği ödeme hacmi, müşteri tutma oranları ve yeni pazarlardaki performansı yatırımcının önüne daha fazla veri koyuyor.
Erken aşamadaki şirketin hikâyesi ise kaçınılmaz olarak daha fazla gelecek beklentisine dayanıyor.
Piyasanın daha seçici olduğu dönemlerde gelir üreten, ölçeklenebildiğini göstermiş ve büyümesini ölçülebilir hale getirmiş şirketlerin avantajı artıyor.
2021 döneminin hızlı büyüme iştahıyla bugünkü yatırım ortamı arasındaki farkı burada daha net görüyorum. Büyümenin kendisi kadar o büyümenin maliyeti ve sürdürülebilirliği de yatırım kararının parçası.
Fintek için buna regülasyon uyumu da ekleniyor. Bir girişimin güzel bir ürüne sahip olması yeterli bir yatırım hikâyesi yaratmayabilir. Lisans modeli, risk yönetimi, gelir yapısı, bankalarla entegrasyon kapasitesi ve farklı ülkelerde çalışabilme yeteneği sermayeye erişimde daha fazla ağırlık kazanıyor.
Türkiye’de Yatırım Parası Nasıl Dağılıyor?
Türkiye’nin üçüncü çeyrek genel girişim yatırım tablosu finteke özel bir veri seti değil. Buna rağmen sermaye yoğunlaşmasını anlamak için ilginç bir karşılaştırma sunuyor.
StartupCentrum’un Q3 2026 raporuna göre Türkiye’de 24 yatırım turunda toplam 92,5 milyon dolar yatırım gerçekleşti. İşlem sayısı 2020’den bu yana görülen en düşük çeyreklik seviyeye indi.
Toplam yatırımın yüzde 81’i HubX ve Circle Games tarafından alınan iki büyük turda toplandı. HubX 50 milyon dolar, Circle Games ise 25 milyon dolar yatırım aldı. Geriye kalan 22 tur, toplam sermayenin yüzde 19’unu paylaştı.
Türkiye ile küresel fintek piyasasını birebir karşılaştırmak doğru olmaz. Biri bütün girişim ekosistemini, diğeri yalnız fintek sektörünü kapsıyor. Yine de sermayenin daha az sayıda şirkette yoğunlaşması iki tarafta da izlenmeye değer bir davranış.
Türkiye raporunda beni daha fazla düşündüren veri ise 1 milyon ile 10 milyon dolar arasındaki yatırım katmanının zayıflaması ve takip yatırımlarının payının yüzde 21’e gerilemesi oldu.
Girişim ekosisteminin devamlılığı açısından bu aşama çok kritik.
İlk ürünü geliştiren, müşteriye ulaşan ve ilk sermayesini alan bir şirket için sonraki birkaç milyon dolarlık tur çoğu zaman büyümenin başladığı yer. Yeni ekip kurmak, başka ülkeye açılmak, satış organizasyonunu büyütmek ve ürün altyapısına yatırım yapmak için bu sermayeye ihtiyaç duyuluyor.
İlk yatırım ile büyük ölçekli yatırım arasındaki köprü zayıfladığında, iyi şirketlerin bile büyüme hızı etkilenebilir.
Yerli Finteklerin Yatırım Hikâyesi Değişiyor
Türkiye’de fintek tarafına baktığımızda geniş bir girişim havuzu görüyoruz.
2026’nın ilk yarısına ilişkin veriler Türkiye’de 851 aktif fintek girişiminin bulunduğunu gösterirken, aynı dönemde dört fintek toplam 17 milyon dolar yatırım aldı. Fintek yatırım hacminde oyun ve yapay zekanın ardından üçüncü sırada yer aldı.
Elbette 851 girişimin tamamı yatırım aramıyor. Bazıları kendi geliriyle büyüyor, bazıları bankalar ve kurumsal şirketlerle yaptığı iş birlikleri üzerinden ilerliyor. Yine de yatırım piyasasına çıkan şirketlerin oldukça rekabetçi bir ortamla karşı karşıya olduğu açık.
Aralık 2025’te katıldığım Webrazzi Fintech 2025’in Ardından yazısında yatırımcıların Türkiye’den çıkan finteklerde uluslararası ölçeklenme konusuna ne kadar fazla vurgu yaptığını aktarmıştım.
O gün sahnede anlatılan konulardan biri, Türkiye’den çıkan şirketlerin başarı eşiğinin artık daha erken aşamada global ölçekte test edilmeye başlanmasıydı.
Bugünkü yatırım verileri o tartışmayı daha anlamlı hale getiriyor.
Yalnız yerel pazarda güçlü büyüme göstermek yerine farklı pazarlarda gelir üretebilmek, ürünün başka regülasyon ortamlarında çalışabileceğini kanıtlamak ve ölçek büyürken ekonomiyi koruyabilmek yatırımcı karşısında daha güçlü bir hikâye yaratıyor.
Türkiye’de yabancı yatırımcıların üçüncü çeyrekteki yatırım turlarına katılımının yüzde 37,5’e yükselmesi de bu açıdan değerli.
Uluslararası fonlara erişim yerli girişimlerin önündeki sermaye havuzunu büyütebilir. Fakat aynı zamanda rekabet alanını genişletiyor. Türkiye’de güçlü görünmekle global yatırımcının portföyündeki diğer şirketler arasında öne çıkmak aynı sınav değil.
Özellikle fintek şirketlerinin önüne daha ayrıntılı bir kontrol listesi geliyor. Gelirin niteliği, regülasyon uyumu, lisans altyapısı, müşteri tutma oranları, birim ekonomi ve yurt dışı büyüme kapasitesi yatırım görüşmesinin daha erken aşamalarında masaya gelebilir.
En Hassas Bölge Orta Aşama Olabilir
Tohum yatırımlar ile 100 milyon dolarlık turlar arasında geniş bir şirket grubu bulunuyor.
Ben önümüzdeki dönemde en fazla bu şirketleri takip edeceğim.
İlk yatırımını almış, ürününü çalıştırmış ve gelir üretmeye başlamış bir fintek ikinci veya üçüncü yatırım turuna ne kadar rahat ulaşabiliyor?
Türkiye’de takip turlarının payındaki gerileme bu soruyu daha önemli hale getiriyor. Küresel fintek tarafında işlem sayısının düşmesi de benzer biçimde yatırım hunisinin daraldığını düşündürüyor.
Sağlıklı bir ekosistemin yalnız çok sayıda yeni girişim kurması veya birkaç büyük başarı hikâyesi çıkarması yeterli gelmiyor. İlk yatırımını alan şirketlerin anlamlı bir bölümünün sonraki aşamalara geçebilmesi gerekiyor.
Fintekte bu ihtiyaç daha da belirgin olabilir. Yeni bir ülkeye girmek lisans ve hukuk maliyeti yaratıyor. Banka entegrasyonları, siber güvenlik, uyum ekipleri ve risk altyapısı ölçeklendikçe daha fazla kaynak gerektiriyor.
Bu şirketlerin 3, 5 veya 10 milyon dolarlık yeni turlara erişiminde kalıcı bir daralma oluşursa sektörün gelecekteki büyük oyuncu havuzu da küçülebilir.
52 Milyar Dolar Şimdilik Bir Tahmin
CB Insights raporunda 2026’nın yaklaşık 52 milyar dolarlık küresel fintek yatırımıyla tamamlanabileceğine ilişkin bir projeksiyon da bulunuyor.
Bu rakam gerçekleşmiş yıl sonu sonucu olarak kullanılmamalı.
Yıl henüz tamamlanmadı ve son çeyrekte yapılacak birkaç büyük tur bile toplamı değiştirebilir. Mega yatırımların sermayeden aldığı payın yüzde 61’e ulaştığı bir piyasada tek bir işlemin yıllık rakam üzerindeki etkisi geçmiş yıllara göre daha görünür hale geliyor.
Mevcut gidişat 2026’nın yaklaşık 52 milyar dolar seviyesinde kapanabileceğine ve bunun 2025’in altında kalabileceğine işaret ediyor.
Ben yıl sonunda toplam rakamdan önce işlem sayısına bakacağım.
Çünkü büyük bir tur birkaç milyar dolarlık yatırım hacmini kısa sürede yukarı taşıyabilir. İşlem sayısının yeniden yükselmesi ise sermayenin daha geniş bir şirket grubuna ulaşmaya başladığını gösterecek.
Türkiye tarafında da takip yatırımlarının payı benim için benzer bir gösterge olacak.
İlk yatırımını alan finteklerin ikinci ve üçüncü turlara çıkabildiğini görmeye başladığımızda sermaye piyasasındaki rahatlamadan çok daha güvenle söz edebiliriz.
Bugünkü veriler yatırım parasının ortadan kaybolduğunu göstermiyor. Para daha az kapıdan içeri giriyor ve içeri girebilen şirketlere daha büyük çekler bırakıyor.
Türkiye’deki finteklerin önündeki soru da giderek netleşiyor.
Yatırımcıya iyi bir fikir göstermekten çok, büyümenin kanıtını ne kadar erken sunabilecekler?
