


FinTech alanında haftanın gündemi 296 belli oldu. PayTR’ın katkılarıyla hazırladığım finansal teknolojiler alanında haftanın öne çıkan haberlerini ve gündem başlıklarını derlememde bulabilirsiniz.
2009 yılından bu yana ödeme hizmetleri sektöründe hizmet sunan tamamı yerli sermaye ile kurulmuş olan PayTR’ın katkılarıyla hazırladığım, 12 – 18 Ekim aralığında finansal teknolojiler alanında öne çıkan haberleri ve gündem başlıklarını sizin için derledim.
Bu hafta fintek gündeminde yapay zeka ajanlarından ödeme orkestrasyonuna, KOBİ finansmanından global büyümeye kadar birbirini tamamlayan güçlü gelişmeler vardı. Bankalar ve teknoloji şirketleri veriyi daha fazla iş akışına bağlarken, yatırımcıların ilgisi de ölçeklenebilir altyapılara ve somut ticari sonuç üreten yapay zeka ürünlerine yöneliyor. Regülasyon tarafında ise kripto, sermaye piyasaları ve dijital güven başlıkları önümüzdeki dönemin çerçevesini belirlemeye hazırlanıyor.
Bu Haftadan Öne Çıkardığım 5 Başlık
1. Yapay zeka işi devralırken yetki ve güven yeni gündem oluyor
ING Türkiye’nin yapay zeka ajanlarıyla yüzde 90’ın üzerinde başarıya ulaşması, bu haftanın en güçlü sinyallerinden biriydi. Burada konuştuğumuz teknoloji artık yalnız soru yanıtlayan veya içerik üreten bir model değil. KYC, müşteri hizmetleri, dolandırıcılık ve AML gibi süreçlerde birden fazla adımı yürüten ajanlardan söz ediyoruz.
TÜRKKEP’in “Know Your Agent” yaklaşımı da tam bu noktaya temas ediyor. AI ajanı işlem yapmaya başladığında kim adına hareket ettiği, hangi hesaba erişebildiği, ne kadar tutar kullanabildiği ve hangi işlemi yapmaya yetkili olduğu doğrulanmak zorunda. Rubikpara’nın ChatGPT üzerinden ürün ve entegrasyon rehberliği sunması, Loops AI’ın alışveriş kararına yerleşmesi ve Türkiye’de Agentic AI girişimlerinin hızla artması da aynı yönü güçlendiriyor. 2027’ye giderken yapay zekada asıl rekabet, model kabiliyetinden çok güvenli biçimde ne kadar işi üstlenebildiğinde yaşanacak.
2. Ödeme teknolojilerinde değer işlem almaktan finansal akışı yönetmeye kayıyor
Craftgate’in Turkven’den yatırım alması, BulutTahsilat’ın 543 milyar TL’lik para transferi hacmine ulaşması ve şirket bilançolarında kısa vadeli alacakların payının yüzde 20,5’e çıkması aynı haftada önemli bir tablo oluşturdu.
Şirketler artık tek bir banka veya ödeme sağlayıcısıyla çalışmıyor. Farklı POS’lar, ödeme kuruluşları, banka hesapları, tahsilat kanalları ve ERP sistemleri aynı finans operasyonunun parçası. Bu karmaşıklık ödeme orkestrasyonu, smart routing, otomatik mutabakat ve merkezi nakit yönetimi gibi çözümleri daha stratejik hale getiriyor. Fintech şirketlerinin yeni değeri ödemeyi geçirmekten çok, şirketin parasının hangi kanaldan, hangi maliyetle ve hangi hızda hareket edeceğini yönetebilmekte oluşuyor.
3. KOBİ bankacılığında veri, tahsilat ve güvenlik aynı masaya geliyor
Mastercard’ın araştırmasına göre Türkiye’de KOBİ’lerin yüzde 75’i öngörülebilirliği, yüzde 79’u siber güvenliği önceliklendiriyor. QNB Türkiye ve KKB’nin e-Defter entegrasyonu ise finansman başvurularında mali verinin doğrudan ve izinli biçimde bankaya taşınmasını sağlıyor. İş Bankası’nın yenilenen ticari internet şubesi de nakit akışı, POS, kredi limiti ve yaklaşan ödemeleri aynı görünümde topluyor.
Bu gelişmeler KOBİ bankacılığında yeni beklentiyi net biçimde ortaya koyuyor. İşletme yalnız kredi aramıyor. Nakit akışını görmek, tahsilatı hızlandırmak, finansmana daha az evrakla ulaşmak, ödemelerini yönetmek ve bütün bunları güvenli biçimde yapmak istiyor. KOBİ tarafındaki güçlü ürün, artık kredi ile başlayıp günlük finans yönetimine yayılan bütünleşik bir deneyim olacak.
4. Yerli teknoloji şirketleri global büyümeyi daha erken planlıyor
BounceWatch’un Almanya fintech programına seçilmesi, Loops AI’ın 3,5 milyon dolarlık yatırımın ardından Japonya’yı ilk büyük uluslararası pazar olarak belirlemesi, Virgosol’un ürünlerini 2027’de küresel pazarlara taşıma hedefi ve ScaleX Ventures’ın uluslararası yatırımcıları İstanbul’da girişimlerle buluşturması aynı haftanın farklı parçalarıydı.
Buradaki değişim yalnız “yurt dışına açılma” hedefinde değil. Şirketler yatırımcı, stratejik ortak, müşteri ve dağıtım kanalını global büyümenin başından itibaren birlikte düşünmeye başlıyor. NTT DOCOMO’nun Loops AI yatırımına katılması veya BounceWatch’un Almanya’daki finans kurumlarına doğrudan erişim araması bunun iyi örnekleri. Türkiye’den çıkan teknoloji şirketleri için yeni eşik, güçlü ürünü global dağıtıma çevirebilmek.
5. Regülasyon artık doğrudan iş modelinin ekonomisini belirliyor
BCTR Block Brew’da kripto varlık hizmet sağlayıcılarının lisanslama, saklama, SPK ve TÜBİTAK payları ile vergilendirme süreçlerinin tartışılması önemliydi. Lisans çerçevesi oluşturuldukça sektörün gündemi doğal olarak uygulama maliyetine, gelir tanımlarına ve sürdürülebilirliğe kayıyor.
Haftanın diğer gelişmeleri de aynı yönde. Sermaye piyasası suçlarına yönelik yeni düzenleme hazırlıkları, Hedef Portföy fonlarındaki tasfiye süreci, Barikat Siber Güvenlik’e kayyum atanması ve İktisat Katılım Bankası’nın faaliyet izninin bekletilmesi finansal sistemde denetim ve kurumsal dayanıklılığın ağırlığını artırıyor. Misyon Yatırım Bankası’nın kredi notundaki yükseliş ise büyümenin finansal yapı ve kurumsal kapasiteyle birlikte değerlendirildiğini hatırlatıyor.
Finans sektöründe regülasyon artık arka plandaki bir uyum konusu değil. Ürün fiyatlamasından sermaye ihtiyacına, büyüme hızından şirket değerlemesine kadar iş modelinin tamamını etkileyen bir unsur haline geliyor.
Bunlar benim bu haftadan öne çıkardığım beş başlık oldu. Şimdi haftanın gündemini Türkiye’den globale, finansın altyapısından yapay zekaya kadar biraz daha ayrıntılı açalım.
Turkven Craftgate’e yatırım yaptı
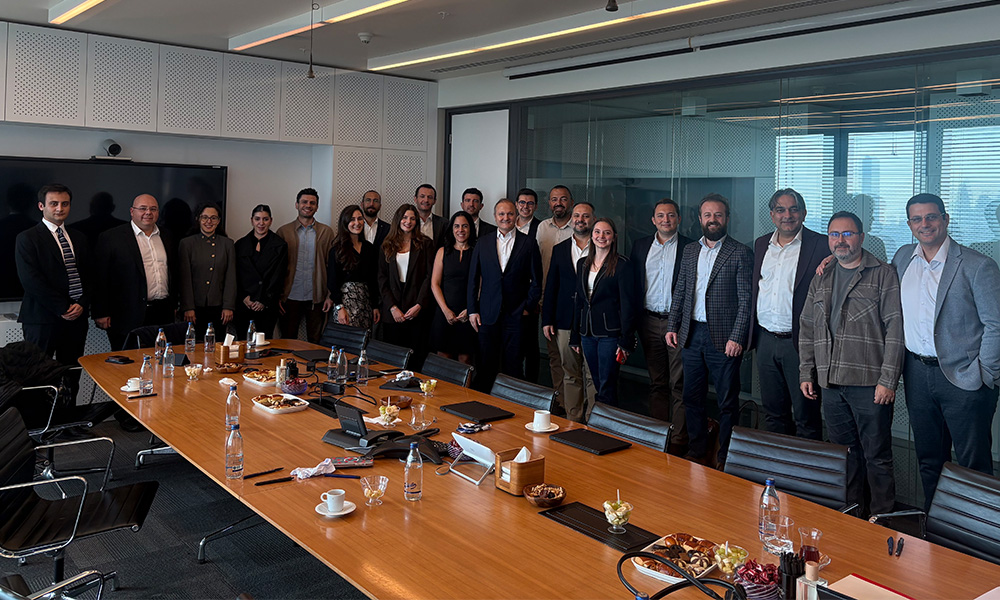
Turkven, ödeme orkestrasyonu platformu Craftgate’e yatırım yaptı. Yatırımın tamamlanmasıyla Turkven şirketin yatırımcıları arasına katılırken, Craftgate’in kurucu ortakları çoğunluk payını korudu. Şirket yeni dönemde Türkiye’de daha fazla işletmeye ulaşmayı, ürün geliştirme çalışmalarını hızlandırmayı ve global pazarlardaki büyümesini desteklemeyi hedefliyor. Yatırım tutarına ilişkin bilgi paylaşılmadı.
Craftgate, işletmelerin yurt içi ve yurt dışındaki farklı ödeme hizmeti sağlayıcılarına ve alternatif ödeme yöntemlerine tek entegrasyon üzerinden bağlanmasını sağlıyor. Akıllı ödeme yönlendirme ve başarısız işlemleri yeniden deneme gibi özelliklerle ödeme başarı oranını artırmaya, maliyetleri optimize etmeye ve operasyon yükünü azaltmaya odaklanıyor. Perakende, turizm, e-ticaret ve sigorta gibi farklı sektörlere hizmet veren şirket, Turkven yatırımıyla bu yapıyı daha geniş bir müşteri kitlesine taşımayı planlıyor.
Craftgate Kurucu Ortağı ve CEO’su Hakan Erdoğan, önümüzdeki dönemin teknoloji gündeminde yapay zekanın önemli yer tutacağını belirtti. Şirket, ödeme verisinden daha fazla içgörü üreten ve işletmelerin operasyonel kararlarını destekleyen yeni AI özellikleri üzerinde çalışıyor. Turkven üst düzey yöneticilerinden Barış Seven ise ödeme yöntemlerinin çeşitlenmesi ve işletmelerin birden fazla sağlayıcıyla çalışmasının orkestrasyon çözümlerine olan ihtiyacı artırdığını vurguladı.
Ödeme orkestrasyonu yatırımcıların radarına giriyor
Craftgate yatırımı, ödeme orkestrasyonunun Türkiye’de ayrı bir teknoloji kategorisi olarak olgunlaştığını gösteren önemli adımlardan biri. İşletmeler artık tek bir ödeme kuruluşuyla çalışmıyor. Farklı sağlayıcılar, alternatif ödeme yöntemleri, maliyetler ve başarı oranları aynı operasyon içinde yönetiliyor. Bu karmaşıklık arttıkça orkestrasyon katmanının değeri de yükseliyor.
Turkven’in yatırımı Craftgate’e büyüme sermayesinin yanında ölçeklenme deneyimi de kazandırabilir. Burada asıl fırsat, ödeme geçidini yönetmenin ötesinde ödeme verisini karar mekanizmasına çevirebilmek. Akıllı routing, başarısız işlemlerin yeniden yönlendirilmesi, maliyet optimizasyonu ve yapay zeka destekli içgörüler aynı platformda geliştikçe ödeme orkestrasyonu işletmeler için daha stratejik bir altyapıya dönüşüyor.
Craftgate açısından bundan sonraki önemli eşik Türkiye’deki konumunu büyütürken teknolojisini global pazarlarda ne ölçüde ölçekleyebileceği olacak.
ON Dijital 5 yaşında
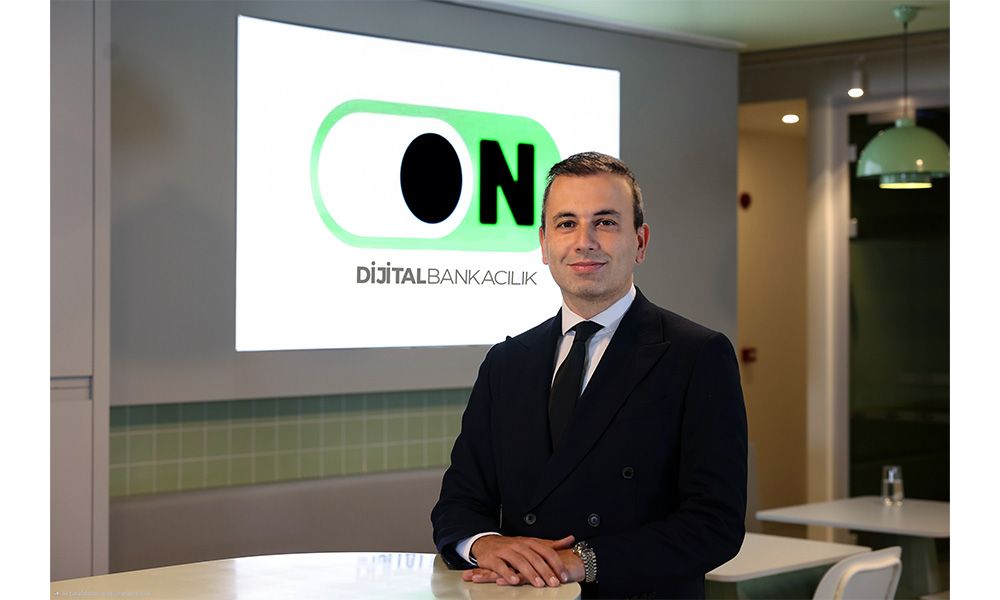
Burgan Bank’ın dijital bankacılık markası ON Dijital, beşinci yılında yaklaşık 2 milyon müşteriye ulaştı. Bugüne kadar 28 milyondan fazla bankacılık işleminden masraf ve komisyon almayan ON Dijital, mobil uygulaması üzerinden yaklaşık 300 bankacılık işleminin yapılmasına imkan tanıyor. Marka 2026’da ayrıcalıklı bankacılık hizmetlerini de ürün yapısına ekledi.
ON Dijital’in yeni segmentasyon modeli ON Active, ON Plus, ON Prime ve ON Prestige seviyelerinden oluşuyor. Bu yapı müşterilerin finansal alışkanlıklarına ve ihtiyaçlarına göre farklı ürün, hizmet ve ayrıcalıklar sunmayı hedefliyor. Kredi, kredi kartı, mevduat ve günlük nakit çözümlerinin yanında yatırım tarafında halka arzlara katılım, hisse senedi işlemleri ve yurt dışı piyasalara erişim sunuluyor. Müşteriler ayrıca 30’dan fazla ülkeye ücretsiz uluslararası döviz transferi gerçekleştirebiliyor.
Burgan Bank ON Dijital Bankacılık Genel Müdür Yardımcısı Murat Bozkurt, dijital bankacılıkta kalıcı başarının müşteriyi iyi tanımak ve değişen beklentilere zamanında karşılık verebilmekten geçtiğini vurguladı. Önümüzdeki dönemde teknolojiyi insan odaklı yaklaşımla birleştirmeyi sürdüreceklerini söyledi.
Dijital bankacılıkta yarış müşteri başına ilişkiyi derinleştirmeye kayıyor
ON Dijital’in beş yılda yaklaşık 2 milyon müşteriye ulaşması önemli bir ölçek göstergesi. Ancak bundan sonraki rekabeti belirleyecek alan müşteri sayısının ötesinde, bu müşterilerin bankayla kaç farklı finansal ihtiyacını aynı ilişki içinde yönettiği olacak.
Yeni segmentasyon yapısı da bu nedenle önemli. Mevduat, kredi, kart, yatırım ve uluslararası para transferi aynı dijital ilişki içinde genişledikçe ON Dijital müşteri başına ürün kullanımını ve etkileşimi artırabilecek bir yapı kuruyor. Dijital bankacılıkta büyümenin ikinci aşaması, müşteri kazanımından günlük finansal ilişkinin daha fazla bölümünü yönetmeye geçiyor.
Yaklaşık 300 işlemin mobil kanaldan yapılabilmesi ve ayrıcalıklı bankacılık segmentlerinin eklenmesi de dijital bankaların ürün kapsamının giderek geleneksel bankacılığa yaklaştığını gösteriyor. Bundan sonraki kritik eşik, bu geniş ürün setinin kişiselleştirme ve kullanım sıklığına ne kadar güçlü yansıyacağı olacak.
MetropolCard ve Bilet.com’dan yeni dönem
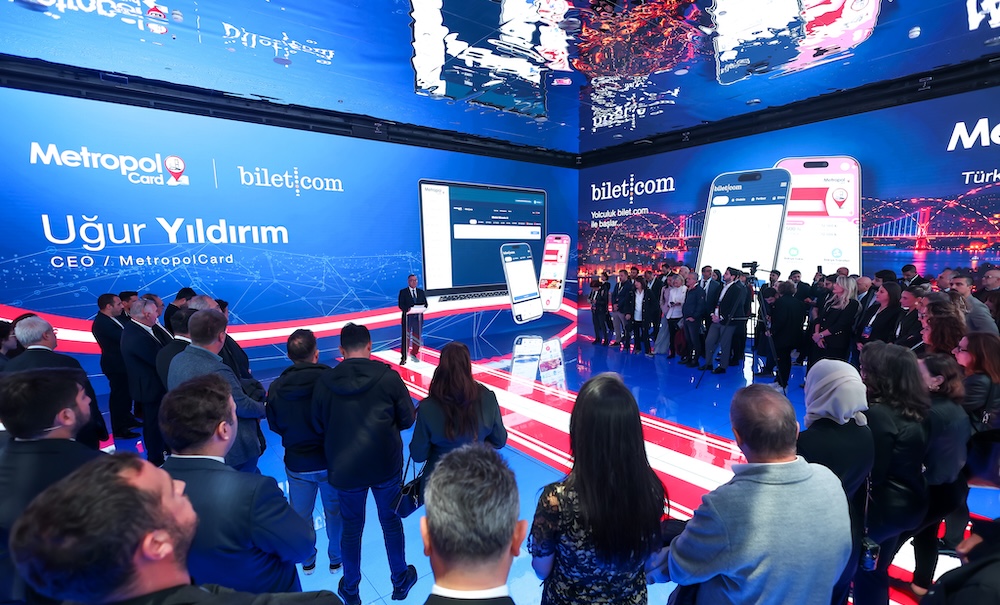
MetropolCard ile Bilet.com, teknoloji, ödeme, seyahat ve kullanıcı deneyimi alanlarındaki yetkinliklerini bir araya getirecek yeni dönemin yol haritasını İstanbul’da düzenlenen lansmanla açıkladı. Hedef, kullanıcıların günlük yaşamdan seyahate, ulaşımdan konaklamaya, mobiliteden etkinlik ve deneyimlere uzanan ihtiyaçlarını daha bütünsel bir fayda ekosisteminde buluşturmak. MetropolCard bugün 81 il ve 922 ilçede 50 bini aşkın üye iş yeriyle faaliyet gösteriyor.
MetropolCard’ın çalışan faydaları, dijital ödeme teknolojileri, sürdürülebilirlik ve PowerPay ile elektrikli mobiliteye uzanan yapısına Bilet.com’un seyahat ekosistemi ekleniyor. Bilet.com tarafında uçak ve otobüs biletleri, feribot, otel rezervasyonu, araç kiralama, havalimanı transferi, İstanbulkart bakiye yükleme ve etkinlik biletleri bulunuyor. Platform 450’nin üzerinde otobüs firması, 1,5 milyondan fazla otel seçeneği ve araç kiralamada 200’ü aşkın firmayla çalışıyor.
MetropolCard CEO’su Uğur Yıldırım, çalışan faydalarından dijital ödemelere ve mobiliteye uzanan yapıya seyahat, konaklama, ulaşım ve deneyim alanlarını eklediklerini söyledi. Bilet.com Genel Müdürü Akif Enes Kütük ise platformu seyahat sürecinin farklı aşamalarını aynı yerde buluşturan daha geniş bir deneyim alanı olarak büyütmeyi hedeflediklerini belirtti. Yeni dönemde kişiselleştirme ve yapay zeka yatırımları da iki markanın ortak ürün geliştirme gündeminde yer alacak.
Yemek kartı ekosistemi seyahat ve deneyim alanına genişliyor
Bu birlikteliğin fintek tarafında en önemli sonucu, ödeme ilişkisinin daha fazla kullanım anına yayılması. MetropolCard’ın günlük harcama ve çalışan faydaları tarafındaki erişimi, Bilet.com’un seyahat ve deneyim verisiyle birleştiğinde çapraz kampanya, kurumsal seyahat ve kişiselleştirilmiş teklif modelleri için oldukça geniş bir alan açılıyor.
Burada rekabet ürün sayısından çok kullanıcının gün içindeki farklı ihtiyaçlarını aynı ekosistemde ne kadar iyi bağlayabildiğiniz üzerinden ilerleyecek. Öğle yemeği, ulaşım, konaklama, etkinlik ve mobilite birbirinden ayrı işlemler gibi görünse de aynı kullanıcı ilişkisinin farklı temas noktaları. Ödeme altyapısı bu temas noktalarını birbirine bağlayan katman haline geldiğinde MetropolCard’ın rolü de yemek kartı kullanımının ötesine genişleyebilir.
Önümüzdeki dönemde izlenmesi gereken taraf, bu geniş ekosistemin ortak kampanyalardan ne kadar ileri giderek veri temelli kişiselleştirme, kurumsal seyahat çözümleri ve yeni ödeme modellerine dönüşeceği olacak.
Daha fazla okuma yapmak isterseniz!
MetropolCard ve Bilet.com’un yeni dönemini anlattığı lansmana ben de katıldım. İki şirketin birlikteliğini satın alma işleminin ötesinde, ödeme, seyahat, mobilite ve çalışan faydalarının aynı ekosistemde nasıl buluşabileceği üzerinden değerlendirdim.
Özellikle MetropolCard’ın ödeme ve kurumsal çözümler tarafındaki ağı ile Bilet.com’un seyahat verisinin birleşmesi yeni ürünler için geniş bir alan açıyor. Kişiselleştirilmiş teklifler, kurumsal seyahat çözümleri, çapraz kullanım senaryoları ve yapay zeka yatırımları bu yeni dönemde yakından izleyeceğim başlıklar arasında.
Lansmanda aldığım notları, Uğur Yıldırım ve Akif Enes Kütük’ün paylaştığı hedefleri ve bu birlikteliğin fintek açısından ne anlama geldiğine dair değerlendirmelerimi aşağıda bulabilirsiniz.
MetropolCard Bilet.com ile Ne Kuruyor?
BulutTahsilat üçüncü çeyrekte 543 milyar TL para transferi hacmine ulaştı
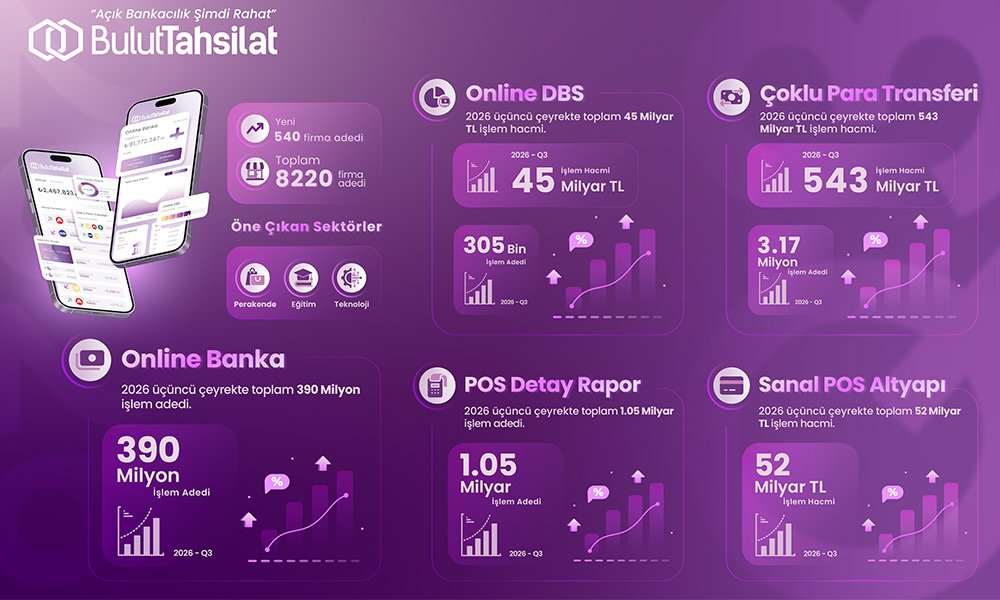
BulutTahsilat, 2026’nın üçüncü çeyreğinde Çoklu Para Transferi Modülü üzerinden 543 milyar TL işlem hacmine ulaştı. Sanal POS Altyapı Modülü 52 milyar TL, Online DBS Modülü ise 45 milyar TL işlem hacmini geride bıraktı. POS Detay Rapor Modülü 1,05 milyar, Online Banka Modülü 390 milyon işlem adedine ulaştı.
Şirket aynı dönemde 540 yeni kurumsal müşteriyi platformuna ekleyerek toplam kullanıcı sayısını 8 bin 220’ye çıkardı. BulutTahsilat, banka hesapları, para transferleri, sanal POS, DBS, mutabakat ve raporlama süreçlerini tek platformda bir araya getiriyor. Sanal POS tarafındaki Smart Routing teknolojisi de işlemleri tanımlanan kurallar ve maliyet avantajlarına göre uygun banka veya ödeme kanalına yönlendiriyor.
BulutTahsilat Yönetim Kurulu Başkanı Çağdaş Emre, şirketlerin finansal süreçlerini aynı veri akışı içinde yönetebildiği merkezi yapılar kurmaya odaklandıklarını belirtti. Önümüzdeki dönemde entegrasyon ağını genişletmeyi ve finansal operasyonlardaki otomasyon seviyesini artırmayı planladıklarını söyledi.
Açık bankacılık finansal operasyon katmanına genişliyor
BulutTahsilat’ın açıkladığı rakamlarda işlem hacmi kadar önemli olan, farklı finans operasyonlarının aynı platformda toplanması. Şirketlerin birden fazla banka, ödeme kuruluşu, ERP ve muhasebe sistemiyle çalışması finans ekiplerinin günlük operasyonunu giderek daha karmaşık hale getiriyor. Bu nedenle ihtiyaç, hesap hareketlerini tek ekranda görmekten para transferi, tahsilat, mutabakat ve yönlendirme kararlarını aynı akışta yönetmeye doğru ilerliyor.
543 milyar TL’lik para transferi hacmi ile 8 bin 220 kurumsal kullanıcı, bu merkezi finans yönetimi ihtiyacının ulaştığı ölçeği gösteriyor. Smart Routing gibi özellikler de tahsilat teknolojilerinin raporlama ve görünürlük katmanından karar veren bir altyapıya doğru ilerlediğini gösteren önemli bir örnek.
BulutTahsilat açısından bundan sonraki kritik alan, farklı finansal verileri bir araya getirmenin yanında bu veriden otomatik aksiyon üreten orkestrasyon yeteneklerini ne kadar geliştirebildiği olacak. Finans ekiplerinde rekabet alanı artık veriyi görmekten çok, o veriyi ne kadar hızlı yönetime ve karara çevirebildiğiniz noktaya geliyor.
Hasan Emre Özgür Bitrelic Yönetim Kurulu Üyesi oldu
Netmera Genel Müdürü Hasan Emre Özgür, Agentic AI destekli AML, dolandırıcılık ve risk yönetimi platformu TruvaLI’nın geliştiricisi Bitrelic’in Yönetim Kurulu’na katıldı. Özgür, Netmera’daki görevini sürdürürken Bitrelic tarafında özellikle TruvaLI’nın bankalar, fintech şirketleri, ödeme ve elektronik para kuruluşları nezdinde konumlandırılması ile marka stratejisine destek verecek.
Yaklaşık 25 yıllık bankacılık, fintech, siber güvenlik, pazarlama teknolojileri ve ödeme sistemleri deneyimine sahip Özgür’ün yeni rolü, Bitrelic ile Netmera arasında kısa süre önce kurulan stratejik iş birliğinin ardından geldi. TruvaLI, AML ve yaptırım taramaları, gerçek zamanlı işlem ve dolandırıcılık izleme ile risk skorlamayı aynı platformda topluyor. Şirket, merkezdeki yapay zeka Fraud Ajanı sayesinde operasyonel süreçlerde yüzde 80’e varan zaman tasarrufu hedefliyor.
Netmera iş birliğiyle birlikte TruvaLI, mobil ve web tarafındaki dijital davranış verilerini de risk analizine dahil edebiliyor. Oturumlar, ekran geçişleri ve işlem öncesi hareketler gibi sinyaller işlem verileriyle birlikte değerlendiriliyor. Hasan Emre Özgür, önemli kurumlarla POC çalışmalarına başladıklarını belirtirken, Bitrelic.io Kurucusu Emrah Ülker de Özgür’ün pazar deneyiminin TruvaLI’nın büyümesini hızlandıracağını söyledi.
RegTech’te ürün kadar pazara erişim de belirleyici oluyor
TruvaLI’nın teknoloji tarafındaki iddiası Agentic AI, davranışsal veri ve gerçek zamanlı risk yönetimini aynı yapıda birleştirmesi. Bundan sonraki önemli konu ise bu teknolojinin bankaların ve ödeme kuruluşlarının mevcut uyum altyapısına ne kadar hızlı girebildiği olacak.
Hasan Emre Özgür’ün yönetim kuruluna katılması bu nedenle doğrudan ürünün ticarileşme tarafına dokunuyor. RegTech şirketlerinde güçlü teknoloji kadar kurumlarla POC başlatabilmek, entegrasyon sürecini yönetmek ve ürünü doğru kullanım senaryosuyla konumlandırmak da büyümenin önemli parçaları.
Netmera iş birliğiyle müşteri davranışı ile işlem riskinin aynı veri akışında buluşması TruvaLI’ya farklı bir alan açmıştı. Şimdi bunun bankacılık ve fintech tarafında ne kadar hızlı gerçek projelere dönüşeceği izlenecek.
Fintek yatırımlarında sermaye daha az şirkette toplanıyor
Küresel fintek yatırımları 2026’nın üçüncü çeyreğinde bir önceki çeyreğe göre yüzde 18 azalarak 11 milyar dolara geriledi. CB Insights verilerine göre aynı dönemde 650 yatırım işlemi gerçekleşti. İşlem sayısı yıllık yüzde 46 düşerek dört yılı aşkın sürenin en düşük seviyesine indi. Buna karşılık medyan yatırım turu 5 milyon dolara yükseldi.
Sermayedeki yoğunlaşma mega turlarda daha net görülüyor. 100 milyon dolar ve üzerindeki yatırımlar toplam işlem sayısının yüzde 4’ünü oluştururken, yatırılan sermayenin yüzde 61’ini topladı. Bu oran bir yıl önce yüzde 46 seviyesindeydi. Aynı çeyrekte dokuz yeni fintek şirketinin unicorn seviyesine ulaşması da yatırımcıların fintekten uzaklaşmadığını, daha dar bir şirket grubuna daha büyük çeklerle yöneldiğini gösteriyor.
Türkiye’de de benzer bir sermaye yoğunlaşması dikkat çekiyor. StartupCentrum verilerine göre üçüncü çeyrekte 24 yatırım turunda toplam 92,5 milyon dolar yatırım gerçekleşirken sermayenin yüzde 81’i HubX ve Circle Games’in aldığı iki büyük turda toplandı. Takip yatırımlarının payının yüzde 21’e gerilemesi ise ilk yatırımını almış ve ölçeklenmeye çalışan şirketler açısından önemli bir gösterge.
Fintek yatırımında asıl sorun paranın miktarından çok dağılımı
11 milyar dolarlık küresel yatırım hacmi ilk bakışta güçlü görünüyor. İşlem sayısındaki sert düşüş ve mega turların yüzde 61’lik payı ise sermayeye ulaşmanın giderek daha seçici hale geldiğini anlatıyor.
Fintek şirketlerinde gelir kalitesi, müşteri tutma oranları, regülasyon uyumu, lisans altyapısı, birim ekonomi ve uluslararası ölçeklenme kapasitesi yatırım kararlarında daha erken masaya geliyor. Özellikle ilk tohum turunu geçmiş ancak henüz büyük ölçeğe ulaşmamış şirketler için ikinci ve üçüncü yatırım turlarına erişim önümüzdeki dönemin kritik konusu olacak.
Türkiye’de 1 milyon ile 10 milyon dolar arasındaki yatırım katmanının zayıflaması da bu nedenle yakından izlenmeli. İlk ürünü ve müşteriyi bulan bir girişimin satış ekibini büyütması, başka pazarlara açılması ve regülasyon maliyetlerini karşılaması çoğu zaman bu aşamadaki sermayeye bağlı.
Daha fazla okuma yapmak isterseniz!
Yatırım verilerinde benim asıl dikkatimi çeken toplam 11 milyar dolardan çok, bu paranın giderek daha az şirkete ulaşması oldu. Küresel fintek yatırımlarında mega turların ağırlığını, Türkiye’de takip yatırımlarındaki gerilemeyi ve özellikle orta aşamadaki finteklerin neden daha zor bir dönemden geçebileceğini Fundalina’da daha ayrıntılı inceledim.
Fintek Yatırımlarında Para Neden Daha Az Şirkete Gidiyor?
KOBİ’ler büyümek istiyor ama önce daha öngörülebilir bir yapı arıyor

Mastercard’ın Dreamonomics araştırmasına göre Türkiye’deki KOBİ’lerin yüzde 75’i işlerinde öngörülebilirliği önceliklendiriyor, yüzde 79’u ise siber tehditlerden korunmayı kritik görüyor. Türkiye’de öngörülebilirliğe verilen önem global ortalamanın 7 puan üzerinde. KOBİ’lerin yüzde 52’si finansal durumunu daha öngörülebilir hale getirmek için iş hayatında risk almaktan kaçındığını belirtiyor.
Araştırmada işletmelere özel finansal ürünlere yönelik güçlü bir talep de görülüyor. İşletme harcamalarında kişisel kredi kartı kullanan KOBİ’lerin yüzde 91’i ticari karta geçmek istiyor. Siber güvenlik tarafında ise önemli bir boşluk var. KOBİ’lerin yüzde 79’u güvenliği öncelikli görürken antivirüs ve güvenlik duvarı gibi temel araçları kullananların oranı yüzde 40’ta kalıyor.
Yapay zeka ve entegrasyon da KOBİ gündeminin güçlü başlıkları arasında. İşletmelerin yüzde 69’u yapay zekanın sunduğu fırsatlardan heyecan duyuyor, yüzde 36’sı yapay zeka destekli dolandırıcılık önleme ve güvenlik çözümlerine ilgi gösteriyor. KOBİ’lerin yüzde 82’si kullandıkları ödeme, muhasebe, finans, müşteri yönetimi ve güvenlik araçlarının birbiriyle entegre çalışmasını kritik buluyor. Araştırma Türkiye dahil 18 pazarda, 250’den az çalışanı bulunan işletmelerden 6 bin 615 karar vericiyle gerçekleştirildi.
Mastercard Türkiye ve Azerbaycan Genel Müdürü Onur Faydacı, Türkiye’de KOBİ’lerin büyüme isteğinin güçlü bir güven ve öngörülebilirlik ihtiyacıyla birlikte ilerlediğini, yapay zeka ve entegre dijital araçların da bu büyümenin önemli parçaları haline geldiğini belirtti.
KOBİ teknolojilerinde yeni rekabet alanı güven ve entegrasyon
Araştırmadaki en güçlü sinyallerden biri yüzde 82’lik entegrasyon ihtiyacı. KOBİ’ler bugün ödeme, muhasebe, tahsilat, müşteri yönetimi ve güvenlik için farklı sistemler kullanıyor. Bu araçların ortak veri akışında çalışması, küçük işletmeler için doğrudan zaman, maliyet ve finansal kontrol anlamına geliyor.
Siber güvenlikteki yüzde 79’luk öncelik ile yüzde 40’lık temel araç kullanımı arasındaki fark da fintech ve teknoloji şirketleri açısından önemli bir pazar boşluğuna işaret ediyor. KOBİ’ler karmaşık kurumsal sistemlerden çok, mevcut finansal süreçlerinin içine kolayca eklenen ve güvenliği birlikte sunan çözümlere ihtiyaç duyuyor.
Ticari kartlara yönelik yüzde 91’lik ilgi de aynı resmi tamamlıyor. Kişisel ve ticari finansın ayrılması, harcamaların daha iyi izlenmesi ve nakit akışının daha kontrollü yönetilmesi KOBİ bankacılığında büyüme alanı yaratıyor. Önümüzdeki dönemde KOBİ segmentinde öne çıkacak çözümler ödeme, finans yönetimi, yapay zeka ve siber güvenliği mümkün olduğunca aynı deneyim içinde bir araya getirenler olacak.
BounceWatch Almanya fintech programına seçilen 7 şirketten biri oldu
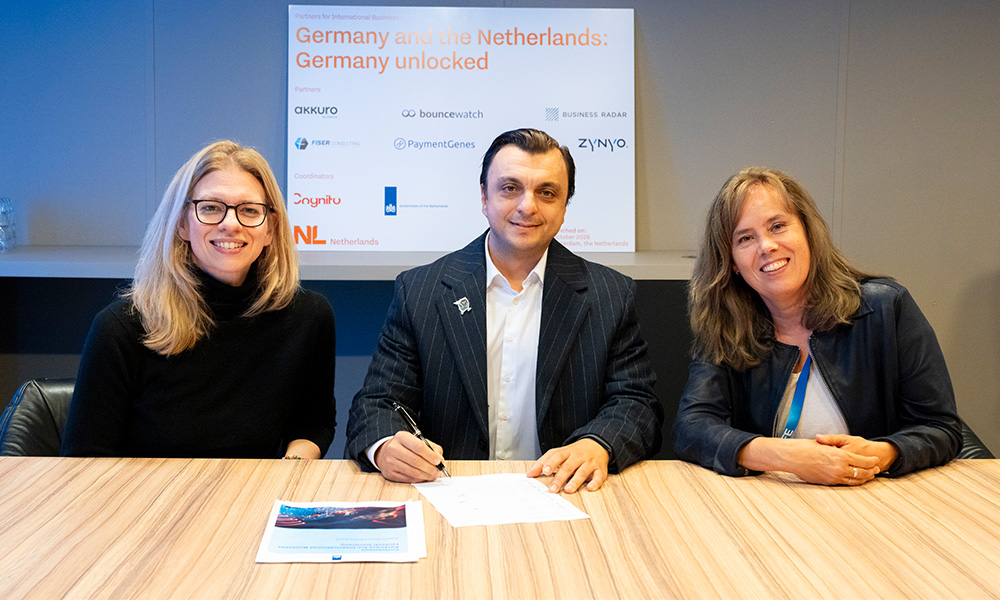
Türk girişimciler Cem Otkun ve Sedat Yusuf Ergunes tarafından kurulan Amsterdam merkezli BounceWatch, Hollanda Girişimcilik Ajansı RVO tarafından desteklenen Partners for International Business FinTech Germany programına seçildi. Programa kabul edilen 7 şirketten biri olan BounceWatch, bu adımla Almanya’daki bankalar, sigorta şirketleri ve ödeme kuruluşlarına şirket istihbaratı ve gerçek zamanlı sinyal takibi çözümlerini taşımayı hedefliyor.
Yapay zeka tabanlı platform, şirketlerdeki yatırım turları, yönetim değişiklikleri, işe alım hareketleri ve ürün lansmanları gibi gelişmeleri gerçek zamanlı izliyor. Bu sinyaller CRM sistemlerine, izleme listelerine ve MCP sunucuları üzerinden yapay zeka ajanlarına aktarılabiliyor. Böylece yatırım, satış ve iş geliştirme ekipleri takip ettikleri şirketlerdeki değişimleri manuel araştırmaya gerek kalmadan kendi iş akışlarının içinde kullanabiliyor.
BounceWatch bugün 7 ülkede 50’den fazla ücretli müşteriye sahip. Müşteri portföyünde girişim sermayesi ve özel sermaye fonları ile B2B satış ekipleri bulunuyor. Platform iki Avrupa ülkesinin dışişleri bakanlığı tarafından da kullanılıyor. BounceWatch Kurucu Ortağı ve CEO’su Cem Otkun, Almanya’yı Avrupa’nın en büyük finans pazarlarından biri olarak gördüklerini ve programın Alman finans kurumlarına doğrudan ulaşmak açısından önemli bir adım olduğunu belirtti.
Şirket istihbaratı AI ajanlarının çalışma akışına giriyor
BounceWatch’un modelinde asıl değer verinin toplandığı ekrandan çok, sinyalin doğrudan iş akışına taşınmasında ortaya çıkıyor. Bir şirketin yatırım alması, yönetim değiştirmesi veya hızla işe alım yapması yatırım ekipleri için farklı, satış ekipleri için farklı anlamlar taşıyabiliyor. MCP üzerinden bu sinyallerin yapay zeka ajanlarına açılması, şirket takibini daha otomatik ve aksiyona yakın hale getiriyor.
Bu alandaki rekabet de veri tabanının büyüklüğünden daha fazlasını gerektirecek. Verinin güncelliği, önemli değişimin gürültüden ayrıştırılması ve doğru anda ilgili ekibe ya da AI ajanına aktarılması şirket istihbaratının değerini belirleyecek. Almanya programı BounceWatch için yeni bir pazara giriş fırsatının yanında, bu modeli bankacılık, sigorta ve ödeme sektörlerinde daha kurumsal kullanım senaryolarına taşıyabileceği bir test alanı oluşturuyor.
Rubikpara ürün ve entegrasyon rehberliğini ChatGPT’ye taşıyor

Rubikpara, kendi bilgi teknolojileri ekibi tarafından geliştirdiği ChatGPT eklentisini kullanıma sundu. Ücretsiz ChatGPT hesaplarıyla da kullanılabilen eklenti, ödeme çözümü arayan işletmelerin ürünleri tanımasına ve karşılaştırmasına, geliştiricilerin ise teknik entegrasyon bilgilerine sohbet üzerinden ulaşmasına imkan veriyor. Böylece ürün keşfinden teknik entegrasyona kadar uzanan bilgi süreci yeni bir kanala taşınıyor.
İşletmeler doğal dille soru sorarak Rubikpara ürünlerinin çalışma biçimleri ve kullanım alanları hakkında bilgi alabiliyor, farklı çözümleri karşılaştırabiliyor. Müşteri olmak isteyen kullanıcılar güvenli başvuru sayfasına yönlendiriliyor. Geliştiriciler ise aynı ortamda API bilgilerine, entegrasyon rehberlerine, teknik dokümantasyona, kod örneklerine ve hata kodlarının açıklamalarına erişebiliyor. Bir ödeme akışının nasıl uygulanacağı veya karşılaşılan teknik hatanın ne anlama geldiği gibi sorular da sohbet üzerinden ele alınabiliyor.
Rubikpara Genel Müdürü İsmail Sevinç, ödeme teknolojilerinin değerinin işletmelerin ihtiyacına ne kadar kolay karşılık verdiğiyle bağlantılı olduğunu belirtti. ChatGPT eklentisinin hem ürün araştırmasını hem de teknik ekiplerin entegrasyon sürecini kolaylaştırmayı hedeflediğini söyledi.
Fintechte yapay zeka bu kez entegrasyon yükünü azaltıyor
Rubikpara’nın hamlesinde dikkat çekici nokta, ChatGPT’nin müşteri iletişiminin yanında teknik entegrasyon sürecine de yerleşmesi. Ödeme teknolojilerinde ürün seçiminin ardından başlayan API dokümantasyonu, kod örnekleri ve hata çözümü geliştirici ekipler için ciddi zaman alan bir bölüm. Bu bilginin doğal dille sorgulanabilmesi entegrasyon deneyimini daha hızlı ve erişilebilir hale getirebilir.
B2B fintech şirketleri açısından bu model satış ve teknik destek arasındaki sınırı da değiştiriyor. İşletme ürünü araştırırken, geliştirici entegrasyonu yaparken aynı bilgi katmanından yararlanabiliyor. Ürün bilgisi doğru ve güncel tutulduğu sürece yapay zeka, self-service satış ve geliştirici desteğinin ortak arayüzlerinden biri haline gelebilir.
Rubikpara örneği, fintek şirketlerinde ChatGPT kullanımının bankacılık ürünlerini tanıtmanın ötesine geçtiğini gösteriyor. Önümüzdeki dönemde fark yaratacak alan, bu sohbet katmanının ürün dokümantasyonu ve entegrasyon süreçlerinde ne kadar gerçek zaman kazandırdığı olacak.
Şirketlerin bilançosunda tahsilat baskısı büyüyor

TCMB ve TÜİK iş birliğiyle hazırlanan Sektör Bilançoları 2026 verilerine göre kısa vadeli alacakların şirketlerin toplam aktifleri içindeki payı 2023’te yüzde 17 seviyesindeyken 2025’te yüzde 20,5’e yükseldi. İki yıldaki 3,5 puanlık artış, özellikle yıl sonuna yaklaşırken şirketlerin satış kadar tahsilat zamanına da daha yakından bakmasını gerektiriyor.
Octet Türkiye’nin değerlendirmesine göre vadeli çalışan şirketlerde tahsilat süreleri sektör ve ticari koşullara bağlı olarak bir yıla kadar uzayabiliyor. 60 ve 90 günlük vadelerin yaygınlaşması da yılın son aylarında yapılan satışların tahsilatını bir sonraki yıla taşıyabiliyor. Octet Türkiye CEO’su Derya Ekemen Fidan, açık alacakların yeni döneme taşınmasının bütçe ve nakit akışı planlamasını doğrudan etkilediğini belirtiyor.
Octet’in Sanal POS çözümünde alıcı kredi kartıyla tek çekim veya taksitli ödeme yapabilirken satıcı tahsilatını ertesi iş günü alabiliyor. Şirketler ödeme linklerini SMS veya e-posta üzerinden iletebiliyor, bayi ağlarındaki borç ve tahsilat süreçlerini de merkezi olarak takip edebiliyor.
Tahsilat teknolojileri işletme sermayesi yönetimine yerleşiyor
Kısa vadeli alacakların toplam aktiflerin beşte birini aşması, tahsilat teknolojilerinin şirketler açısından neden daha stratejik hale geldiğini anlatıyor. Satışın gerçekleştiği tarih ile paranın hesaba girdiği tarih arasındaki süre uzadıkça finans ekiplerinin çalışma sermayesi üzerindeki baskısı da artıyor.
Bu noktada sanal POS, ödeme linki ve merkezi tahsilat takibi doğrudan nakit akışı yönetimine bağlanıyor. Fintech şirketleri için fırsat da ödeme almayı kolaylaştırmanın yanında, şirketlerin açık alacaklarını daha hızlı nakde çevirmesine ve tahsilat takvimini daha görünür yönetmesine yardımcı olabilmekte.
Özellikle KOBİ’lerde finansmana erişimin pahalı olduğu dönemlerde tahsilat hızının birkaç hafta bile kısalması önemli hale geliyor. Bu yüzden önümüzdeki dönemde ödeme teknolojilerinde rekabetin önemli başlıklarından biri, şirketlerin nakit dönüş süresini ne kadar iyileştirebildikleri olacak.
QNB Türkiye KOBİ kredilerinde evrak sürecini kısaltıyor
QNB Türkiye, Kredi Kayıt Bürosu iş birliğiyle tüzel müşterilerinin e-Defter verilerini doğrudan bankayla paylaşabilmesini sağlayan yeni entegrasyonu devreye aldı. İşletmeler, dijital kanallardan verecekleri tek onayla mali verilerinin QNB Türkiye’ye iletilmesini sağlayabilecek. Böylece finansman süreçlerinde belge hazırlama ve yükleme adımları azalacak.
Yeni yapı özellikle KOBİ ve diğer tüzel müşterilerin finansman başvurularında ihtiyaç duyulan mali verilerin daha hızlı aktarılmasını hedefliyor. Müşterinin izniyle e-Defter verisine dijital kaynaktan erişilmesi, bankanın değerlendirme sürecinde kullandığı verinin manuel belge akışına ihtiyaç duymadan sisteme alınmasına imkan veriyor.
QNB Türkiye OBİ ve Ticari Bankacılık Genel Müdür Yardımcısı Engin Turhan, e-Defter entegrasyonunun KOBİ’lerin zaman alan operasyonlarını sadeleştirdiğini ve finansman süreçlerinin daha hızlı ilerlemesine katkı sunduğunu belirtti.
KOBİ finansmanında belge yerine izinli veri akışı öne çıkıyor
Bu entegrasyonun önemli tarafı, finansman başvurusundaki dijitalleşmenin veri toplama aşamasına kadar ilerlemesi. Bilanço ve diğer mali verilerin hazırlanması, bankaya iletilmesi, kontrol edilmesi ve sisteme aktarılması KOBİ kredilerinde zaman alan adımlar arasında. e-Defter verisinin müşterinin onayıyla doğrudan bankaya ulaşması bu sürecin otomasyonunu güçlendiriyor.
Kurumsal bankacılıkta izinli veri paylaşımı genişledikçe kredi karar süreçlerinin hızı ve veri kalitesi de daha önemli hale gelecek. Bankalar açısından fark yaratacak alan, veriye erişmenin yanında bu veriyi kredi analizi, limit yönetimi ve risk kararlarına ne kadar hızlı bağlayabildikleri olacak.
Açık bankacılıkla bireysel tarafta gördüğümüz veri paylaşımı yaklaşımının ticari bankacılığa yayılması, KOBİ finansmanında daha otomatik ve daha az operasyon gerektiren yeni bir altyapının önünü açıyor.
Kredi büyümesinde yön ticari tarafa döndü

TCMB’nin 9 Ekim 2026 haftasına ilişkin verilerine göre tüketici kredileri bir haftada yaklaşık 51 milyar TL azalırken ticari krediler 68,2 milyar TL arttı. Bankacılık sektörünün toplam kredi hacmi aynı dönemde yaklaşık 14 milyar TL gerileyerek 27,9 trilyon TL seviyesinde gerçekleşti.
Tüketici tarafındaki düşüşün ana kaynağı bireysel kredi kartları oldu. Kredi kartı bakiyesi bir haftada 61,7 milyar TL azalırken ihtiyaç kredileri yaklaşık 8 milyar TL, konut kredileri ise 2,9 milyar TL arttı. Kredili mevduat hesabı bakiyesi de 967,6 milyar TL’ye yükseldi. Bu nedenle haftalık gerilemeyi bireysel kredi talebinde genel bir zayıflama olarak okumak yanıltıcı olur.
Ticari krediler 18 trilyon 686,7 milyar TL’ye çıkarken artışın 63,8 milyar TL’si TL cinsi kredilerden geldi. TL cinsi KOBİ kredileri de bir haftada 26,9 milyar TL artarak 5 trilyon 584,4 milyar TL’ye yükseldi. Aynı hafta takipteki alacaklar 14 milyar TL artışla 927,8 milyar TL’ye ulaştı. Bireysel kredi kartlarında takip bakiyesi 204,2 milyar TL, ihtiyaç kredilerinde 179,3 milyar TL oldu.
Kredi kompozisyonunda ticari taraf güçleniyor
Haftalık veride öne çıkan nokta toplam kredi hacminden çok kredinin hangi tarafa aktığı. Ticari krediler ve özellikle TL cinsi KOBİ kredileri büyürken tüketici tarafındaki daralma ağırlıklı olarak kredi kartı bakiyesinden kaynaklanıyor.
Bu ayrışma, bankacılık sektöründe kredi kompozisyonunun üretim ve işletme finansmanı tarafına daha fazla ağırlık verdiği bir haftaya işaret ediyor. KOBİ kredilerindeki 26,9 milyar TL’lik artış, ticari kredi büyümesinin yalnızca büyük şirketler üzerinden ilerlemediğini de gösteriyor.
Bundan sonraki önemli gösterge takipteki alacakların seyri olacak. Tüketici kartları ve ihtiyaç kredilerindeki takip bakiyesinin yükselmesi, bankaların kredi büyümesini sürdürürken risk maliyetini ve portföy kalitesini daha yakından yönetmesini gerektiriyor.
ING Türkiye yapay zeka ajanlarında yüzde 90 başarıya ulaştı
ING Türkiye, ajan tabanlı yapay zeka teknolojileriyle oluşturduğu otonom iş akışlarında yüzde 90’ın üzerinde başarı oranına ulaştı. Banka, çok adımlı görevleri planlayabilen, farklı sistemlerden veri alabilen ve gerekli işlemleri gerçekleştirebilen yapay zeka ajanlarını temel operasyonel süreçlerine yerleştiriyor. Amaç rutin işleri otomatikleştirmek, işlem sürelerini kısaltmak ve çalışanların uzmanlık gerektiren alanlara daha fazla zaman ayırmasını sağlamak.
Kullanım alanları müşteri kabulü ve KYC süreçlerine kadar uzanıyor. Yapay zeka destekli entegrasyonlarla doküman trafiğinin azaltılması ve kontrollerin hızlandırılması hedefleniyor. Banka ayrıca müşteri görüşmelerinin analizinde, çağrı özetlemede, tahminleme ve kapasite planlamasında yapay zekadan yararlanıyor. Dolandırıcılık ve kara para aklamayla mücadele süreçlerinde de risklerin daha erken tespit edilmesi ve şüpheli işlemlerin kontrolü için yapay zeka kullanılıyor.
ING Türkiye Operasyon Genel Müdür Yardımcısı Ezgi Demirdağ Saydağ, yapay zekayı bankanın iş yapış biçimini dönüştüren stratejik bir yetkinlik olarak konumlandırdıklarını belirtti. Temel operasyonel süreçlerin yeniden tasarlanmasıyla yüzde 90’ın üzerinde başarı oranına sahip otonom iş akışları oluşturduklarını söyledi.
Bankacılıkta yapay zeka artık işi de yürütüyor
ING Türkiye örneğinde önemli olan yüzde 90 başarı oranının yanında ajanların üstlendiği rol. Veri toplama, analiz ve sonraki adımı gerçekleştirme aynı iş akışı içinde bir araya geliyor. Bu yapı, bankacılıkta yapay zekanın öneri ve içerik üretiminden operasyonun içine doğru ilerlediğini gösteriyor.
KYC, müşteri hizmetleri, dolandırıcılık ve AML gibi farklı süreçlerin aynı dönüşüm programı içinde ele alınması da dikkat çekici. Agentic AI tarafındaki gerçek değer, tek bir görevi hızlandırmaktan çok birbirine bağlı operasyon adımlarını uçtan uca yürütebilmekte oluşuyor.
ING’nin açıkladığı yüzde 90’ın üzerindeki başarı oranı bu nedenle önemli bir eşik. Bankacılıkta bundan sonraki yarış, kaç yapay zeka uygulamasının devreye alındığından çok bu ajanların günlük operasyonun ne kadar büyük bölümünü güvenilir ve tutarlı biçimde taşıyabildiği üzerinden ilerleyecek.
İş Bankası ticari internet şubesini finansal kontrol paneline dönüştürdü
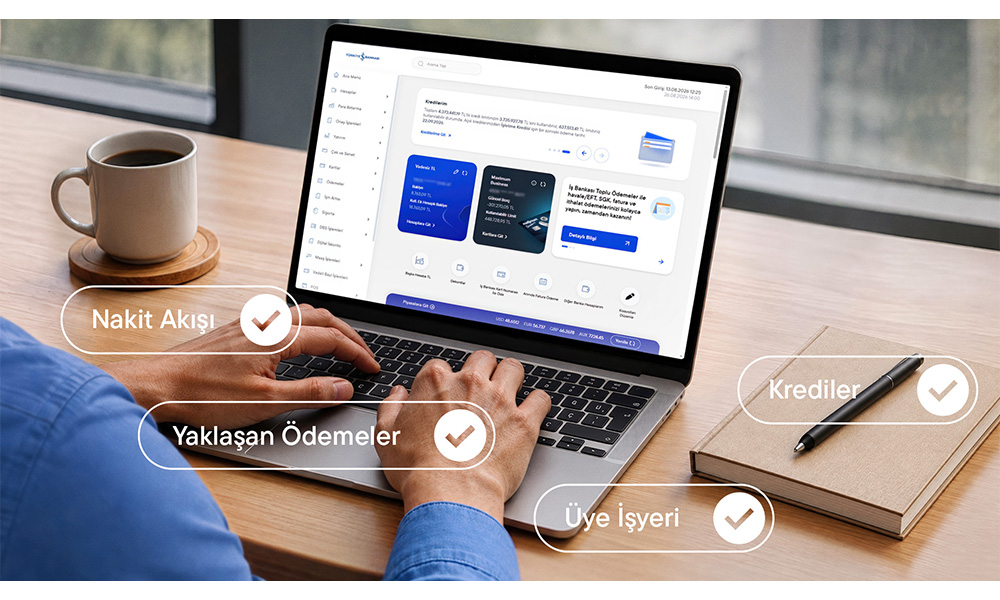
Türkiye İş Bankası, ticari müşterilerine yönelik Ticari İnternet Şubesi’nin ana sayfasını yeniledi. Yeni yapıda hesaplar, yaklaşan ödemeler, nakit akışı, POS işlemleri, krediler ve kredi limitleri tek ekranda görüntülenebiliyor. Kullanıcılar sık yaptıkları işlemler için kişisel kısayollar da oluşturabiliyor.
Ticari müşteriler tercih ettikleri hesaplara, son işlem yaptıkları kredi kartlarına ve kendilerine sunulan tekliflere ana sayfa üzerinden ulaşabiliyor. Onay bekleyen bir bankacılık işlemi bulunduğunda ilgili bildirim öncelikli olarak gösteriliyor. Üye iş yeri tarafında ise son 30 gündeki POS işlemlerinin toplam tutar ve adetleri aynı görünümden takip edilebiliyor. Döviz ve altın kurları ile müşteri temsilcisinin iletişim bilgileri de ana sayfaya dahil edilmiş durumda.
Ticari bankacılıkta ana ekranın görevi değişiyor
Ticari müşteriler için bankacılık deneyimi çoğu zaman tek bir işlem yapmaktan çok, gün içindeki finansal durumu hızlı biçimde görebilmekle ilgili. Hesap bakiyesi, yaklaşan ödeme, kredi limiti, POS performansı ve bekleyen onayların farklı menülerde dağınık olması özellikle yoğun işlem yapan işletmelerde zaman kaybı yaratıyor.
İş Bankası’nın yenilediği yapı bu bilgileri aynı ekranda topluyor. Ticari dijital bankacılıkta rekabet de giderek işlem menüsünün genişliğinden finansal görünürlüğün kalitesine doğru ilerliyor. İşletmenin bugün ne kadar nakdi olduğu, önünde hangi ödeme bulunduğu, POS’tan ne kadar tahsilat yaptığı ve hangi limite erişebildiği birkaç saniyede görülebildiğinde internet şubesi günlük finans yönetiminin daha aktif bir parçası haline geliyor.
Bir sonraki adımın bu görünümün tahminleme, uyarı ve nakit akışı önerileriyle zenginleşmesi olması şaşırtıcı olmaz. Ticari bankacılıkta değer, veriyi aynı ekranda göstermek kadar işletmenin hangi finansal aksiyonu ne zaman alması gerektiğini kolaylaştırabilmekte oluşacak.
Akbank Özel Bankacılık 25 yılını tamamladı
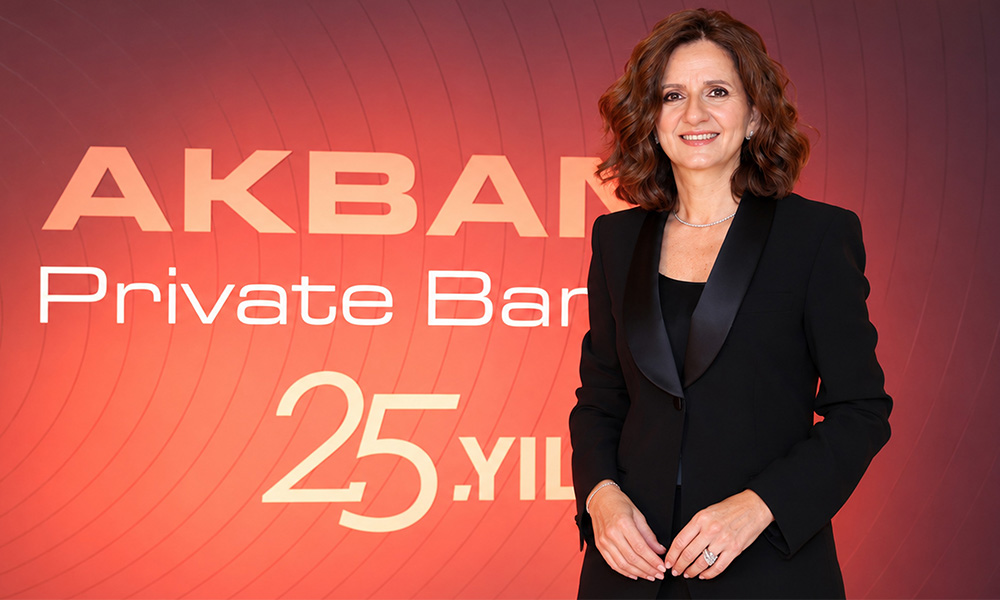
Akbank Özel Bankacılık, 25. yılını kutlarken yeni dönemde kişiselleştirilmiş hizmet modelini teknoloji ve yenilikçilikle geliştirmeye hazırlanıyor. Bankanın özel bankacılık yaklaşımı varlık yönetimi ve yatırım alternatiflerinin yanında servet planlamasını ve birikimlerin gelecek nesillere aktarılmasını da kapsıyor.
Akbank, müşterilerinin farklı finansal hedeflerine ve yaşam dönemlerine göre şekillenen hizmetler sunuyor. Servetin korunması, uzun vadeli planlama ve nesiller arası aktarım bu modelin giderek daha önemli parçaları haline geliyor. Banka, müşterileriyle kurduğu ilişkinin bir sonraki nesle taşınmasını da özel bankacılıktaki uzun vadeli yaklaşımının önemli göstergelerinden biri olarak görüyor.
Akbank Özel Bankacılık ve Yatırım Hizmetleri Genel Müdür Yardımcısı Dalya Kohen, müşterilerin ihtiyaç ve beklentilerinin 25 yılda önemli ölçüde çeşitlendiğini belirtti. Yeni dönemde insan ilişkilerini merkezde tutan hizmet modelini teknoloji ve yenilikçilikle desteklemeyi sürdüreceklerini söyledi.
Özel bankacılıkta rekabet servet yönetiminin tamamına yayılıyor
Özel bankacılıkta müşterinin beklentisi artık yatırım ürünü seçmekten daha geniş bir çerçeveye uzanıyor. Varlığın nasıl yönetileceği, korunacağı ve sonraki nesle nasıl aktarılacağı aynı finansal ilişkinin parçaları haline geliyor. Bu da bankaların yatırım performansının yanında danışmanlık derinliği ve uzun vadeli müşteri ilişkisiyle ayrışmasını gerektiriyor.
Akbank’ın 25 yıllık yolculuğunda öne çıkan yön de burada. Özel bankacılık giderek yatırım hizmeti, servet planlaması ve nesiller arası aktarımın aynı müşteri deneyiminde birleştiği bir yapıya ilerliyor. Teknolojinin rolü ise bu ilişkiyi daha kişisel, sürekli ve veriyle desteklenen hale getirmek.
Önümüzdeki dönemde rekabetin önemli alanlarından biri, dijital araçların danışmanlık ilişkisini ne kadar güçlendirebildiği olacak. Yüksek varlıklı müşteriler için güçlü insan ilişkisi önemini korurken, teknoloji bu ilişkinin kişiselleştirme ve süreklilik tarafını daha da derinleştirecek.
Misyon Yatırım Bankası’nın kredi notu A- (tr)’ye yükseldi
JCR, Misyon Yatırım Bankası’nın Uzun Vadeli Ulusal Kurum Kredi Notu’nu BBB+ (tr) seviyesinden A- (tr)’ye yükseltti. Bankanın kredi notu görünümü ise “Stabil” olarak belirlendi. Not artışı, Misyon Yatırım Bankası’nın yatırım bankacılığı, saklama bankacılığı ve dijital finansal hizmetlerde büyümesini sürdürdüğü bir dönemde geldi.
Misyon Yatırım Bankası, kredi notundaki yükselişi güçlenen sermaye yapısı, finansal performans ve büyüme stratejisiyle ilişkilendiriyor. Banka yatırım ve saklama bankacılığının yanında platform bankacılığı modelini de büyüme alanlarından biri olarak konumlandırıyor. Geleneksel yatırım bankacılığı hizmetlerinin finansal teknolojilerle aynı yapıda geliştirilmesi bu stratejinin önemli parçalarından biri.
2022’de BDDK’dan faaliyet izni alan ve 2023’te operasyonlarına başlayan Misyon Bank, kurumsal ve bireysel müşterilere yönelik finansal çözümler geliştirirken fintech ekosistemiyle entegrasyonunu da genişletmeyi hedefliyor.
Yeni nesil yatırım bankalarında ölçek finansal yapıyla birlikte sınanıyor
Kredi notundaki artış Misyon Bank açısından önemli çünkü yeni nesil yatırım bankacılığı modellerinin büyümesinde ürün ve teknoloji yatırımları kadar finansal yapının güçlenmesi de belirleyici. Saklama hizmetleri, dijital finansal servisler ve platform bankacılığı genişledikçe bu büyümeyi taşıyacak sermaye yapısı ve kurumsal kapasite daha fazla önem kazanıyor.
A- (tr) seviyesine geçişi, Misyon Bank’ın ölçeklenme sürecindeki finansal ve kurumsal gelişimin bir göstergesi olarak okumak mümkün. Bundan sonraki dönemde yatırım bankacılığı, saklama hizmetleri ve dijital finansal ürünlerdeki büyümenin bilanço performansına nasıl yansıyacağı izlenecek.
Enpara Bank ilk faaliyet raporuyla uluslararası ödüller aldı
Enpara Bank’ın ilk faaliyet raporu olan 2025 Faaliyet Raporu, iki uluslararası ödül programından ödüllerle döndü. Rapor, League of American Communications Professionals tarafından düzenlenen LACP Vision Awards’ta beş farklı ödül ve derece elde ederken, ARC Awards’ta Photography/Video kategorisinde ödüle layık görüldü.
LACP Vision Awards kapsamında dünya genelinde Altın Ödül alan rapor, küresel ölçekte ve EMEA bölgesinde en iyi finansal raporlar ile en iyi 100 rapor arasında gösterildi. Türkiye değerlendirmesinde de en iyi 25 rapor arasına girdi. Enpara Bank, raporda finansal ve finansal olmayan performansın yanında sade ve dijital marka kimliğini de öne çıkardı.
Enpara Bank Marka Yönetimi, İş Birlikleri ve Sürdürülebilirlik Direktörü Ayşegül Sınar, ilk faaliyet raporunda bankanın yenilikçi, sade ve dijital marka deneyimini raporun bütününe taşımayı hedeflediklerini belirtti.
Faaliyet raporları kurumsal kimliğin de parçası haline geliyor
Özellikle dijital bankalarda marka deneyimi mobil uygulamanın dışına taşıyor. Faaliyet raporları yatırımcılar, iş ortakları ve diğer paydaşlar için şirketin finansal performansını anlatırken aynı zamanda markanın nasıl konumlandığını da gösteriyor.
Enpara Bank’ın ilk raporunda aldığı ödüller bu açıdan anlamlı. Finansal verinin nasıl anlatıldığı, raporun erişilebilirliği ve görsel dili kurumsal iletişim kalitesinin bir parçası haline geliyor. Dijital doğan bankalar için bu tutarlılık, müşteriye sunulan deneyim kadar yatırımcı ve paydaş iletişiminde de marka güvenini destekliyor.
TÜRKKEP AI ajanları için yeni güven katmanına hazırlanıyor
TÜRKKEP, yapay zeka ajanlarının kullanıcılar adına alışveriş, fatura ödeme ve finansal işlem yapmaya başlamasıyla gündeme gelen “Know Your Agent” yaklaşımına odaklanıyor. KYA olarak tanımlanan model, ajanın kimliğinin, kimi temsil ettiğinin, hangi amaçla görevlendirildiğinin ve hangi işlemleri yapmaya yetkili olduğunun doğrulanmasını kapsıyor. Şirket, KEP, e-Saklama, e-İmza, e-Mühür, e-Belge ve e-Fatura alanlarındaki dijital güven deneyimini bu yeni alana taşımayı hedefliyor. Burada henüz kullanıma açılmış bağımsız bir KYA ürünü bulunmuyor. TÜRKKEP önümüzdeki dönem için geliştirmeyi planladığı güven altyapısının çerçevesini ortaya koyuyor.
KYA yaklaşımında kullanıcının kimliğini doğrulamak sürecin ilk katmanı. Kullanıcı adına hareket eden yapay zeka ajanının temsil ilişkisi ve işlem sınırları da ayrıca tanımlanıyor. TÜRKKEP bunu fatura ödeme örneğiyle açıklıyor. Belirli bir faturayı ödemek üzere yetkilendirilen ajanın başka bir hesaba para transferi yapabilmesi için ayrıca yetki verilmesi gerekiyor. Böylece ajanın erişebileceği hesaplar, kullanabileceği tutarlar ve gerçekleştirebileceği işlemler kontrol altında tutulabiliyor.
TÜRKKEP Ürün, Pazarlama ve Yapay Zeka Direktörü Saygın Karabay, gelecekte güven modelinin kişi veya kurum kimliğinin yanında onlar adına hareket eden dijital ajanın kimliği ve işlem yetkisini de kapsayacağını belirtiyor. TÜRKKEP ayrıca bu yaklaşımı “Ülkeler Arası Regüle Dijital Güven Koridoru” vizyonuyla sınır ötesi işlemlere taşımayı planlıyor. Hedef, farklı ülkelerdeki şirketler adına çalışan ajanların kimlik ve temsil yetkilerinin güvenilir biçimde doğrulanabildiği bir yapı kurmak.
AI ajanları için kritik soru yetkinin sınırı olacak
Agentic commerce ve agentic finance yaygınlaştıkça finans sektörünün karşısına yeni bir kimlik problemi çıkıyor. Bugün KYC müşterinin kim olduğunu doğruluyor. Yapay zeka ajanı müşteri adına işlem yapmaya başladığında sisteme ikinci bir soru ekleniyor. Bu ajan kimin adına hareket ediyor ve tam olarak ne yapmaya yetkili?
Ödeme yapmak, yatırım emri vermek veya bir faturayı kapatmak gibi işlemler ajanlara devredildiğinde güven mimarisinin işlem bazında çalışması gerekecek. Yetkinin süre, tutar, hesap, işlem türü ve temsil edilen kişi ya da kurum üzerinden sınırlandırılması finansal sistemlerdeki risk yönetiminin önemli parçalarından biri haline gelebilir.
TÜRKKEP’in burada gördüğü fırsat da mevcut dijital kimlik ve güven altyapısını ajan ekonomisinin ihtiyaçlarına taşımak. AI ajanlarının yaygınlaşmasındaki önemli eşiklerden biri modelin ne kadar akıllı olduğu kadar, hangi işlemi hangi yetkiyle gerçekleştirebildiğinin doğrulanabilir olması olacak. KYC’nin yanına KYA benzeri standartların eklenmesi bu nedenle önümüzdeki dönemin önemli regtech ve dijital güven başlıklarından biri olabilir.
Virgosol markasını küresel büyüme için yeniledi
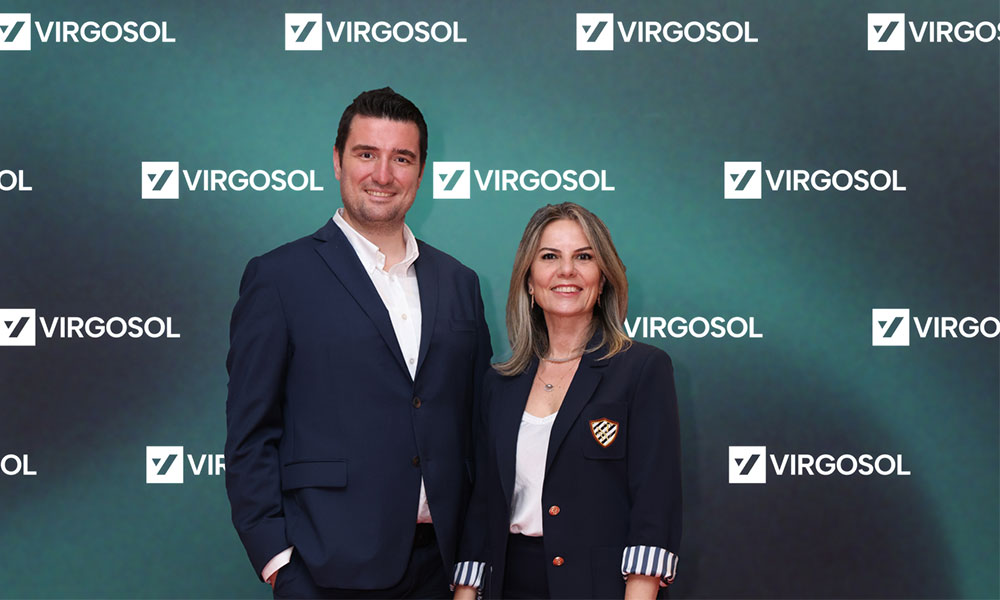
Virgosol, “Engineering Confidence” mottosu ve yeni logosuyla marka kimliğini yenilerken küresel büyüme hedefini de genişletti. Şirket, yedi yıllık kalite mühendisliği deneyimini teknoloji ürünlerine dönüştürerek ölçeklemeye odaklanıyor. Çok ajanlı yapay zeka platformu RabbitQA ile Avrupa pazarına açılan Virgosol, diğer ürünlerini de 2027’de uluslararası pazarlara taşımayı planlıyor.
Şirketin ürün portföyünde dijital ürün kalitesini gereksinim analizinden canlı ortam takibine kadar yöneten RabbitQA’nın yanı sıra Loadmance, AutoRunner, DDoSphere, Roboclick ve MobileHub bulunuyor. Virgosol, 2026’da Londra’daki The AI Awards kapsamında “En İyi Yapay Zeka Ürünü” seçilen RabbitQA’nın ardından ürün portföyünün küresel varlığını genişletmeye hazırlanıyor.
Virgosol Kurucu Ortağı ve Co-CEO’su Arzu Barbaros, profesyonel hizmetler ile teknoloji ürünlerinin birbirini beslediği bir yapı kurduklarını ve yapay zekanın bu birikimi daha geniş ölçekte kullanmalarını sağladığını belirtti. Virgosol Kurucu Ortağı ve Co-CEO’su Miraç Emektar ise yapay zeka çağında yazılım geliştirme hızlandıkça üretilen kodun güvenilirliğini kanıtlamanın ve artan karmaşıklığı yönetmenin daha kritik hale geldiğine dikkat çekti.
Yapay zeka hızlandıkça kalite mühendisliğinin değeri artıyor
Virgosol’un yeni döneminde marka değişiminden daha önemli olan, hizmet şirketi deneyimini ürünle ölçekleme hedefi. Bankacılık, fintek ve ödeme sistemlerinde yapay zeka kullanımı arttıkça test, performans, güvenlik ve canlı ortam takibi geliştirme sürecinin daha erken aşamalarına taşınıyor.
Kod üretim hızındaki artış, kalite güvencesine duyulan ihtiyacı da büyütüyor. Özellikle finansal hizmetlerde hatalı bir yazılım çıktısının operasyon, güvenlik ve müşteri deneyimi üzerindeki maliyeti yüksek. Bu nedenle kalite mühendisliği, ürünün piyasaya çıkış hızını destekleyen stratejik bir teknoloji katmanı haline geliyor.
Virgosol açısından 2027’nin önemli sınavı, RabbitQA ile başlayan uluslararası açılımı diğer beş ürüne ne kadar taşıyabildiği olacak. Profesyonel hizmetlerde biriken uzmanlığın ölçeklenebilir ürün gelirine dönüşmesi, şirketin küresel büyüme hikayesinin de ana göstergelerinden biri olacak.
Loops AI 3,5 milyon dolar tohum yatırımı aldı
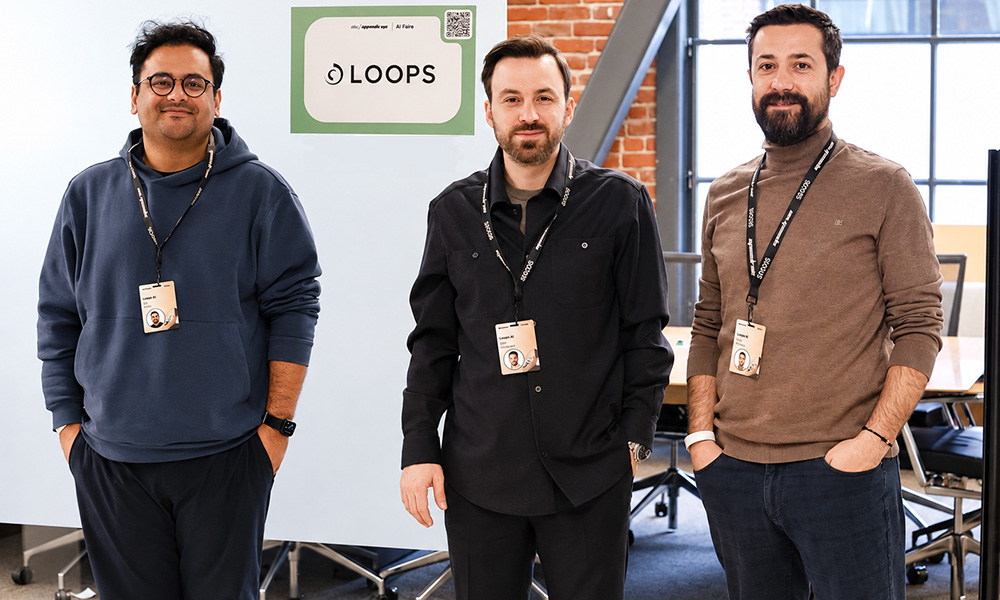
E-ticarette yapay zeka destekli ürün keşfi ve alışveriş deneyimleri geliştiren Loops AI, 3,5 milyon dolarlık tohum yatırım turunu tamamladı. Tura a16z Speedrun, NTT DOCOMO, Connecticut Innovations, Monday Capital ve Alumni Ventures katıldı. Netflix ve Google gibi teknoloji şirketlerinden melek yatırımcılar da yatırımcılar arasında yer aldı. Şirket yeni kaynağı ürün ve mühendislik kapasitesini büyütmek ve uluslararası açılımını hızlandırmak için kullanacak.
2025’te İlker Selim Zorluoğlu, Ari Nazir ve Yusuf Bahadır tarafından kurulan Loops AI, Mavi, Boyner, A101 Ekstra ve Petrol Ofisi gibi markalarla çalışıyor. Teknoloji, müşterilerin aradıkları ürünün adını veya doğru anahtar kelimeyi bilmeden ihtiyaçlarını doğal dille anlatabilmesine imkan veriyor. Yapay zeka bu talebi markanın ürün kataloğu, ürün bilgileri ve iş kurallarıyla birlikte değerlendirerek uygun seçenekleri sunuyor. Alışveriş asistanı, müşteri operasyonları, ürün bilgilerinin zenginleştirilmesi, sanal deneme ve sesli yapay zeka da şirketin kullanım alanları arasında.
Şirketin paylaştığı verilere göre A101 Ekstra’da Loops AI deneyimiyle etkileşime giren kullanıcıların satın alma dönüşümü karşılaştırılan gruba göre yüzde 83, sepete ekleme oranı yüzde 77 daha yüksek gerçekleşti. Wee Baby’de ise ortalama sepet tutarında yüzde 11, müşteri başına harcamada yüzde 26 artış ölçüldü. Loops AI’ın yatırım sonrasındaki ilk önemli uluslararası pazarı Japonya olacak. Yatırımcılardan NTT DOCOMO’nun bu açılımda stratejik rol üstlenmesi bekleniyor. Ardından Almanya başta olmak üzere Avrupa ve Güneydoğu Asya geliyor.
Yapay zekada yarış ticari sonuca taşınıyor
Loops AI örneğini güçlü kılan nokta, yapay zeka kullanımını doğrudan dönüşüm, sepete ekleme ve sepet büyüklüğü gibi ticari metriklerle ölçmesi. E-ticarette ürün keşfi uzun süredir arama kutusu, kategori ve filtre mimarisine dayanıyordu. Doğal dil bu deneyimi müşterinin ihtiyacını anlattığı daha serbest bir alışveriş akışına taşıyor.
Bu model aynı zamanda AI alışveriş asistanlarının neden perakende tarafında hızla önem kazandığını da anlatıyor. Başarı kriteri sohbetin ne kadar iyi olduğu kadar, doğru ürünü buldurup satın alma kararına ne kadar katkı sağladığı. Loops AI’ın A101 Ekstra ve Wee Baby verileri bu ilişkinin ölçülebilir hale geldiğini gösteriyor.
NTT DOCOMO’nun yatırımcı olarak yer alması da finansmanın yanında pazar erişimi açısından değerli. Japonya’nın ilk global büyüme pazarı seçilmesi tesadüfi görünmüyor. Şirketin finansal hizmetler ve enerjiye de hazırlanması ise geliştirdiği altyapının e-ticaretin dışına taşınabileceğini gösteriyor. Bundan sonraki önemli eşik, Türkiye’de ölçülen ticari etkinin farklı ülkelerde ve sektörlerde ne ölçüde tekrar edilebildiği olacak.
Türkiye’de yapay zeka girişimi sayısı 500’ü aştı
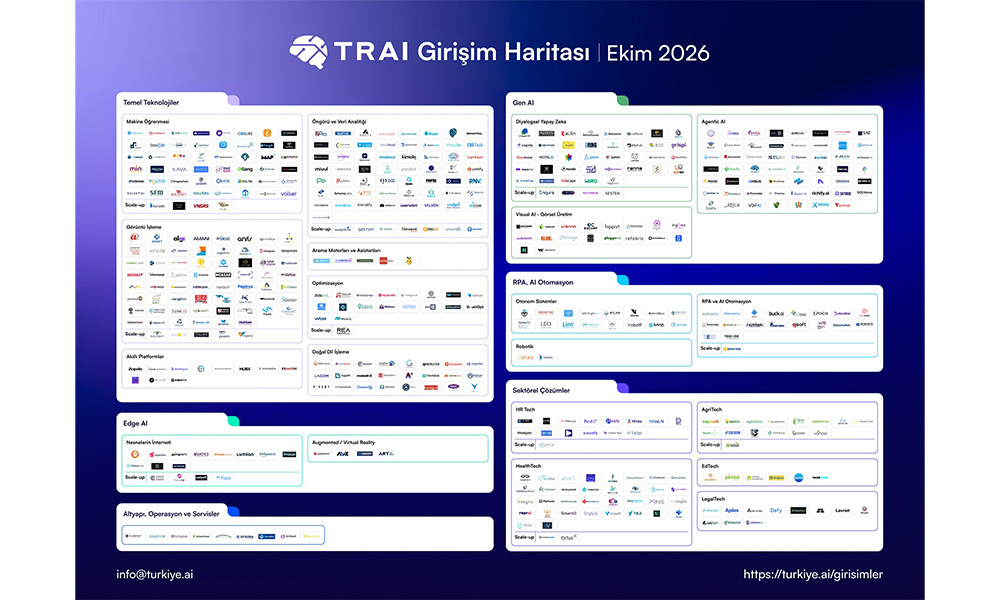
Türkiye Yapay Zeka İnisiyatifi’nin Ekim 2026 Girişim Haritası güncellemesine göre Türkiye’deki yapay zeka girişimi sayısı 504’e ulaştı. Nisan ayında 482 olan toplam sayı, 43 yeni girişimin eklenmesi ve faaliyetini ya da web varlığını sonlandıran 21 girişimin listeden çıkarılmasıyla net 22 arttı. Böylece haritadaki girişim sayısı ilk kez 500 sınırını geçti.
Yeni eklenen girişimlerin önemli bölümü oldukça genç şirketlerden oluşuyor. Kuruluş yılı bilinen 41 girişimin 25’i 2025 veya 2026’da faaliyete geçti. İstanbul yine güçlü merkez konumunda ancak Ankara, İzmir, Bursa, Antalya, Samsun, Bolu ve Gebze’den şirketler de haritaya girdi. Kurucuları arasında Türk girişimciler bulunan New York, Dubai ve Amsterdam merkezli şirketler de güncellemede yer aldı.
En hızlı büyüyen alan Agentic AI oldu. Bu kategoriye 10 yeni girişim eklenirken diyalogsal yapay zeka ve LegalTech’e 5’er, HR Tech ile öngörü ve veri analitiğine 4’er yeni şirket dahil edildi. Altyapı ve operasyon tarafında ise GPU kullanımı, yapay zeka maliyetlerinin takibi ve kurumların kontrolü dışında kullanılan “shadow AI” araçlarını görünür hale getiren yönetişim çözümleri öne çıktı.
TRAI Genel Müdürü Can Sinemli, 500 eşiğinin aşılmasının Türkiye’nin yapay zeka girişimcilik birikimini gösterdiğini, sayısal büyümenin yanında çözümlerin belirli alanlarda daha fazla uzmanlaştığını belirtti.
Yapay zeka ekosisteminde yeni dalga görev yapan ürünlerden geliyor
504 sayısı önemli ancak ekosistemin yönünü daha iyi anlatan veri, yeni girişimlerin hangi alanlarda kurulduğu. 43 yeni şirketin 10’unun Agentic AI kategorisinde olması, girişimcilerin sohbet eden uygulamalardan iş akışını üstlenen sistemlere daha fazla yöneldiğini gösteriyor.
LegalTech ve HR Tech tarafındaki hareketlilik de genel amaçlı yapay zeka ürünlerinden sektör ve iş fonksiyonuna özgü çözümlere doğru güçlü bir geçiş olduğunu ortaya koyuyor. Hukukta mevzuat ve sözleşme analizi, insan kaynaklarında işe alım ve değerlendirme süreçleri gibi dikeyler daha belirgin ürün alanlarına dönüşüyor.
Bir başka önemli gelişme ise yapay zekayı yönetmenin başlı başına bir pazar haline gelmesi. GPU maliyetleri, kurumsal kullanımın takibi, güvenlik ve shadow AI kontrolü şirketlerin yapay zeka kullanımını ölçekledikçe daha kritik hale geliyor. Türkiye’de yapay zeka girişimciliğinin bundan sonraki aşamasında sayı kadar, bu şirketlerin kurumsal müşteride ne kadar derin kullanım yaratabildiği ve global pazarlara ne kadar taşınabildiği belirleyici olacak.
Istanbul Slush’D 2026’da yapay zeka ve finansın yeni yönü konuşuldu
Istanbul Slush’D 2026, 13-14 Ekim’de girişimcileri, yatırımcıları ve teknoloji liderlerini İstanbul’da bir araya getirdi. Etkinliğin ilk gününde yapay zekanın iş süreçlerine girişi, bankacılığın geleceği, büyük şirketlerin girişimlerle geliştirdiği iş birlikleri ve finteklerin farklı pazarlarda büyüme stratejileri öne çıktı.
Bankacılık tarafının en dikkat çekici oturumlarından birinde Akbank Dijital Çözümler ve Strateji Genel Müdür Yardımcısı Şebnem Dağ Güven, finansal hizmetlerin müşterinin bulunduğu farklı dijital ortamlara daha fazla yerleşeceğini anlattı. Mobil bankacılık uygulamalarının ise farklı platformlarda yapılan işlemlerin kontrol edildiği, izinlerin yönetildiği ve güvenliğin takip edildiği merkezlere dönüşebileceğini belirtti. Akbank bugün kredi kararları, müşteri deneyimi ve operasyonel verimlilik dahil farklı alanlarda yaklaşık 550 gelişmiş analitik model kullanıyor.
Yapay zeka ajanlarının müşteriler adına karar verebildiği bir yapıda güven konusu da öne çıktı. Güven, bankaların artık müşterinin parasının yanında verisini nasıl kullandığı ve onun adına hangi işlemleri gerçekleştirdiği konusunda da sorumluluk taşıdığını vurguladı. “Güven, gelecekte ürünün kendisi olacak” yaklaşımı, finansal hizmetlerde yapay zeka kullanımının hangi noktaya doğru ilerlediğini anlatan güçlü mesajlardan biriydi.
Günün bir diğer önemli başlığı büyük şirketlerle girişimler arasındaki ilişkiydi. Togg CEO’su Gürcan Karakaş, şirketin bugüne kadar dünya genelinde 2 binden fazla girişimi değerlendirdiğini ve 110 POC gerçekleştirdiğini açıkladı. Togg’un girişimleri klasik bir tedarikçi ilişkisi yerine çözüm geliştiren iş ortakları olarak konumlandırması, kurumsal inovasyon tarafında dikkat çeken örneklerden biri oldu.
Finteklerin Türkiye’den Orta Doğu’ya uzanan pazarlarda büyümesi de ilk günün gündemindeydi. Farklı ülkelerdeki ödeme alışkanlıkları, regülasyon, bankacılık hizmetlerine erişim ve yerel kullanıcı davranışları, uluslararası ölçeklenmede belirleyici başlıklar olarak ele alındı.
Yapay zekada soru artık nerede kullanılacağından çok nasıl ölçekleneceği
Istanbul Slush’D’ın ilk gününde farklı sektörlerden verilen örnekler aynı noktada buluşuyor. Yapay zeka artık ayrı bir inovasyon projesi olarak ele alınmıyor. Bankacılıkta kredi kararına ve çağrı merkezi operasyonuna, mobilitede araç içi deneyime, girişimlerde ise ürün geliştirme ve global büyüme stratejisine yerleşiyor.
Akbank’ın yaklaşık 550 analitik modeli ve Togg’un 110 POC’si bu dönüşümün Türkiye’de deney aşamasını aştığını gösteren somut örnekler. Bundan sonraki ayrışma teknolojiyi kullanıp kullanmamak üzerinden değil, hangi kullanımın ölçülebilir sonuç ürettiği ve kurumun mevcut iş akışına ne kadar iyi yerleştiği üzerinden yaşanacak.
Bankacılık tarafında buna bir de güven katmanı ekleniyor. Finansal hizmetler uygulamanın dışına çıktıkça, AI ajanları müşteri adına daha fazla karar alabildikçe izin, kontrol ve hesap verebilirlik ürün deneyiminin doğrudan parçası haline gelecek.
Daha ayrıntılı okumak isterseniz
Istanbul Slush’D’ın ilk gününü ben de yerinde takip ettim. Akbank’ın yapay zeka çalışmalarından Togg’un girişimlerle geliştirdiği modele, finteklerin global büyüme arayışından etkinlikte karşılaştığım iyi ve kötü deneyimlere kadar gün boyunca aldığım notları Fundalina’da ayrıntılı olarak topladım.
Istanbul Slush’D 2026’dan İlk Gün Notlarım
Kriptoda lisanslama sonrası gündem vergi ve maliyete kaydı
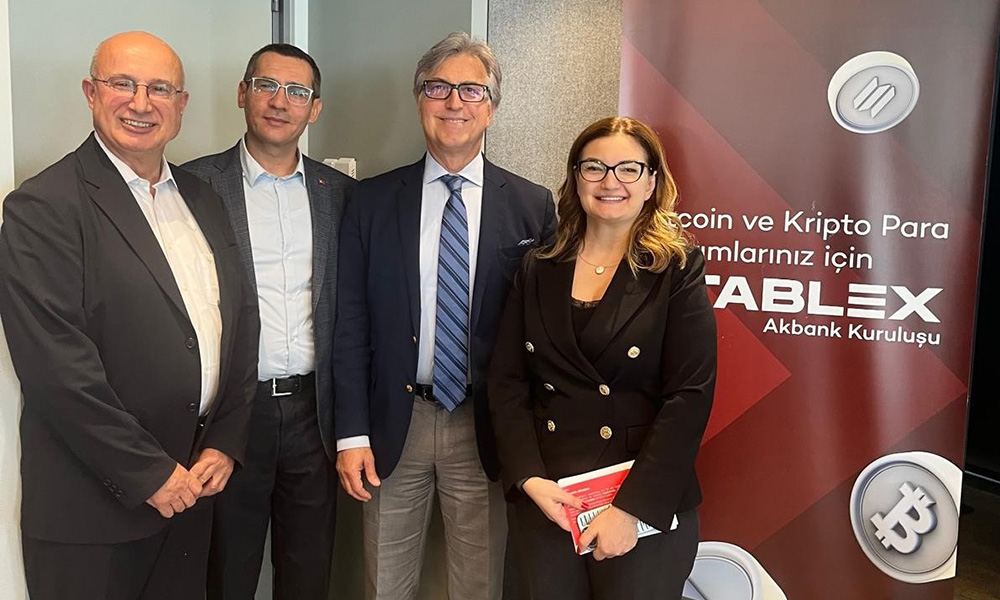
Blockchain Türkiye Platformu’nun Stablex sponsorluğunda düzenlediği Block Brew buluşmasında kripto varlık hizmet sağlayıcılarının lisanslama, saklama, bilgi sistemleri ve vergilendirme süreçleri ele alındı. Toplantıda lisanslama maliyetleri, saklama kuruluşlarının izin süreçleri, TÜBİTAK’ın teknik değerlendirmelerdeki rolü ve uygulamada karşılaşılan belirsizlikler gündeme geldi.
Panelde ayrıca KVHS’lerden alınan SPK ve TÜBİTAK paylarının hangi gelirler üzerinden hesaplanacağı tartışıldı. Farklı iş modellerine sahip platformlarda “brüt gelir” kavramının nasıl uygulanacağı, sektörün maliyet yapısını doğrudan etkileyen başlıklardan biri olarak öne çıktı. BSMV tarafında da platformlar ve saklama kuruluşlarının farklı faaliyetlerinden doğan gelirlerin hangi vergisel çerçeveye tabi olacağı konusunda daha fazla açıklık beklendiği belirtildi.
BCTR Vergi, Muhasebe ve Denetim Çalışma Grubu’nun hazırladığı “Kripto Varlıkların Vergilendirilmesi” raporunun 2027’nin ilk çeyreğinde yayımlanması planlanıyor. Raporda vergisel öngörülebilirlik, farklı vergi uygulamaları ve bunların yerli platformların rekabet koşullarına etkisinin ele alınması bekleniyor.
Kripto sektöründe rekabet artık regülasyon maliyetini yönetebilmekten de geçiyor
Türkiye’de kripto düzenlemelerinde ilk büyük eşik lisanslama çerçevesinin kurulmasıydı. Şimdi sektör daha zor bir aşamaya giriyor. Saklama yapısının nasıl kurulacağı, bilgi sistemleri yatırımlarının maliyeti, SPK ve TÜBİTAK payları ile vergi yükümlülükleri şirketlerin ürün stratejisini ve kârlılığını doğrudan etkiliyor.
Platformların alım satım hizmetlerinin yanında yeni ürünlere ve farklı gelir modellerine yönelmesi bu hesaplamaları daha da önemli hale getiriyor. Düzenleyici uyum artık hukuk ve uyum ekiplerinin gündeminden çıkarak ürün fiyatlaması, yatırım bütçesi ve iş modelinin sürdürülebilirliğiyle doğrudan bağlantılı hale geliyor.
Özellikle BSMV ile SPK ve TÜBİTAK paylarında sağlanacak netlik, sektörün önümüzdeki dönemde hangi ürünlere yatırım yapabileceğini ve Türkiye’de faaliyet göstermenin toplam maliyetini daha görünür kılacak. Lisans alan şirketler için yeni rekabet alanı, regülasyona uyarken ölçeklenebilir ve ekonomik olarak sürdürülebilir bir model kurabilmek olacak.
ScaleX Ventures İstanbul’da girişimcileri küresel sermayeyle buluşturdu
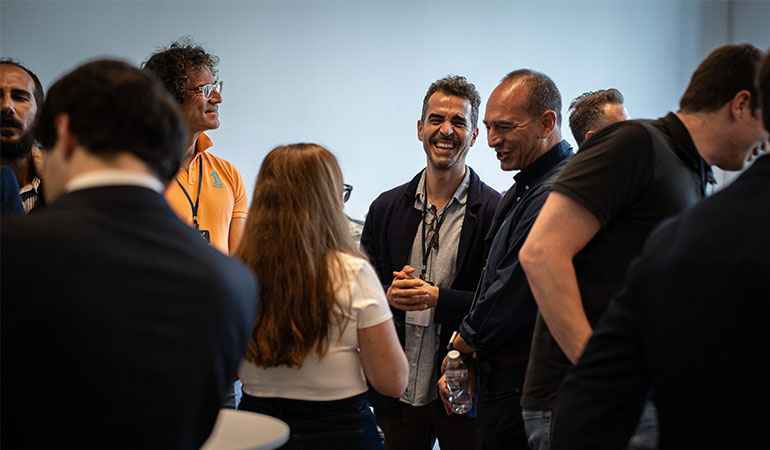
ScaleX Ventures, Istanbul Slush’D haftasının açılışında düzenlediği “Before the Bridge” etkinliğinde Türkiye’den ve dünyadan girişimcileri, yatırımcıları ve iş dünyası liderlerini İstanbul Modern’de bir araya getirdi. Yapay zekanın bilimsel keşiflerdeki rolünden sermayenin yeni yönüne, yatırım kriterlerinden Türkiye’den küresel teknoloji şirketi çıkarma deneyimine kadar farklı başlıklar ele alındı.
ScaleX Ventures’ın yatırım yaptığı Periodic Labs’in Kurucu Ortağı ve Eş CEO’su Ekin Doğuş Çubuk, mevcut yapay zeka modellerinin bilimsel keşif konusunda hâlâ önemli sınırları bulunduğuna dikkat çekti. Yatırımcıların yer aldığı oturumda ise yapay zekanın şirket kurma maliyetlerini düşürmesiyle yatırım kriterlerinin değiştiği konuşuldu. IFC Orta Doğu ve Pakistan VC Yatırımları ve Fonları Bölgesel Lideri Anissa Kanoun, yatırımcılar açısından müşteriye, iş akışına ve veriye sahip olmanın daha fazla önem kazandığını vurguladı.
Etkinliğin kapanışında Insider Kurucu Ortağı ve CEO’su Hande Çilingir, Türkiye’den global teknoloji şirketi oluşturma deneyimini paylaştı. ScaleX Ventures portföyündeki Meditopia, IronBee, Finch, Icosa Computing, Herm, Buluttan, Folio AI ve Figopara da uluslararası yatırımcılar ve iş dünyası temsilcileriyle bir araya geldi.
Yapay zeka yatırımcıların eleme kriterlerini değiştiriyor
Before the Bridge’de öne çıkan güçlü mesajlardan biri, yapay zekanın ürün geliştirmeyi hızlandırmasının yatırımcı açısından çıtayı da yükseltmesi. Teknolojiye erişim kolaylaştıkça şirketi uzun vadede ayıracak alanlar müşteri ilişkileri, sahip olunan veri, dağıtım kanalları ve iş akışının ne kadar güçlü kurulduğu oluyor.
Bu değişim Türkiye’den global pazara açılmak isteyen teknoloji şirketleri için de önemli. Sermayeye ulaşmak büyümenin başlangıç noktalarından biri. Asıl değer, bu sermayeyi kalıcı müşteri ilişkisine, güçlü ürüne ve uluslararası dağıtıma çevirebilmekte oluşuyor.
ScaleX Ventures’ın portföy şirketlerini uluslararası yatırımcılarla İstanbul’da buluşturması da bu açıdan anlamlı. Türkiye girişimcilik ekosisteminin global sermayeyle ilişkisi yatırım turu dönemlerindeki görüşmelerin ötesine geçtikçe, şirketlerin erken aşamada uluslararası bağlantı kurması ve yeni pazarlara hazırlanması kolaylaşabilir.
Meetup Istanbul’da yapay zeka ve veri aynı gündemde buluştu
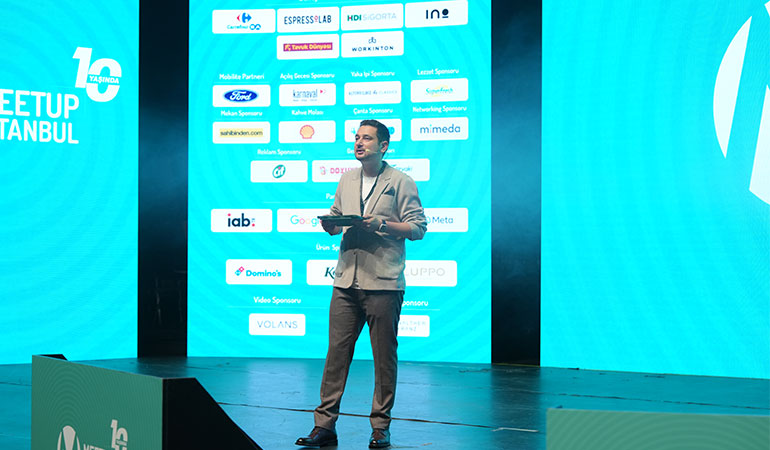
Meetup Istanbul 2026, 13 Ekim’de UNIQ İstanbul’da “Beyond Control” temasıyla gerçekleştirildi. Etkinliğin 10. yılında yapay zeka, değişen tüketici davranışları, veri odaklı pazarlama, perakende medya, yaratıcılık ve yeni iş modelleri öne çıktı. Farklı oturumlarda teknolojinin şirketlerin karar alma süreçlerini ve markaların tüketiciyle kurduğu ilişkiyi nasıl değiştirdiği tartışıldı.
Google Türkiye CMO’su Serkan Girgin, yapay zekanın pazarlamada tüketiciyi anlama, karar alma ve deneyim tasarımını değiştirdiğini vurguladı. Mimeda Genel Müdürü Kına Demirel ise gerçek satın alma verisinin önemine dikkat çekti. Tek kişilik hanelerin artması, nüfusun yaşlanması ve daha sık ama küçük sepetlerle alışveriş yapılması gibi davranış değişimleri, sadakat verisinin markalar açısından değerini artırıyor.
Etkinliğin güçlü başlıklarından biri de perakende ve commerce media oldu. Perakendecilerin sahip oldukları müşteri ve işlem verisini medya modellerine taşıması, markaların iletişim yatırımlarını satın alma davranışıyla daha doğrudan ilişkilendirmesine imkan veriyor. Programda yeni iş modelleri, ölçümleme yöntemleri ve yapay zeka destekli alışveriş deneyimleri de ele alındı.
Perakende verisi yeni bir medya ve karar katmanına dönüşüyor
Meetup Istanbul’daki yapay zeka gündeminin fintek açısından önemli tarafı, konuşulan verinin doğrudan ödeme, sadakat ve alışveriş davranışıyla bağlantılı olması. Markalar müşterinin ne söylediğini takip etmenin yanında, ne satın aldığını ve hangi koşullarda karar verdiğini daha yakından analiz edebiliyor.
Bu da perakende medya tarafında yeni bir ekonomik alan açıyor. İşlem verisi yapay zekayla birlikte değerlendirildiğinde kampanya, kişiselleştirme, ürün önerisi ve reklam ölçümlemesi aynı müşteri yolculuğunun parçaları haline geliyor.
Finans, perakende ve dijital ticaret birbirine yaklaştıkça rekabet avantajı veriyi toplamaktan çok onu doğru anda aksiyona çevirebilme kapasitesinde oluşacak. Meetup Istanbul’un bu yılki gündemi de yapay zekanın pazarlama teknolojilerinden ticari karar mekanizmalarına doğru hızla yerleştiğini gösteriyor.
Medya ekonomisinde büyümeyi reklam ve yapay zeka taşıyacak
PwC’nin “Küresel Eğlence ve Medya Sektörüne Bakış 2026-2030” raporuna göre küresel eğlence ve medya sektörünün geliri 2030’da 4,2 trilyon dolara ulaşacak. Sektörün önümüzdeki beş yılda yıllık ortalama yüzde 3,4 büyümesi beklenirken yaklaşık 600 milyar dolarlık yeni gelirin önemli bölümü dijital ekosistemlerden gelecek.
Büyümenin en güçlü alanı reklamcılık olacak. 2025’te ilk kez 1 trilyon doları aşan küresel reklam gelirlerinin 2030’da 1,4 trilyon dolara çıkması bekleniyor. PwC, reklam gelirlerinin 2026’da tüketici harcamalarını geçeceğini öngörüyor. Küresel internet reklamcılığı pazarının da 2025’teki 755,6 milyar dolarlık büyüklüğünden yıllık ortalama yüzde 7,2 büyümesi bekleniyor. Yapay zeka destekli hiper-kişiselleştirme bu büyümenin temel araçlarından biri olarak öne çıkıyor.
Türkiye’de internet reklamcılığı gelirlerinin 2025’teki 3,4 milyar dolardan 2030’da 4,6 milyar dolara yükselmesi bekleniyor. OTT video pazarı 835,6 milyon dolarlık büyüklüğe ulaşırken müzik, radyo ve podcast pazarının 2030’a kadar yıllık ortalama yüzde 13,2 büyüyeceği tahmin ediliyor. Dijital yayın platformlarında ise abonelik büyümesinin yavaşlaması reklam destekli paketleri, iş birliklerini ve yeni gelir modellerini daha önemli hale getiriyor.
Medyada asıl yarış gelir modelinde yaşanacak
Rapordaki en önemli değişim toplam pazar büyüklüğünden çok, gelirin nereden geleceğinde görülüyor. Reklamcılığın tüketici harcamalarından daha hızlı büyümesi, medya şirketlerinin ekonomik modelinde veri, hedefleme ve kişiselleştirmenin ağırlığını artırıyor.
Yapay zeka burada içerik üretiminin yanında reklamın kime, hangi anda ve hangi içerikle gösterileceğini belirleyen karar katmanına yerleşiyor. Bu da medya ekonomisini martech, adtech, ödeme verisi ve perakende medyasıyla daha yakın hale getiriyor.
Abonelik yorgunluğunun arttığı bir ortamda platformların yalnız kullanıcı sayısını büyütmesi yeterli olmayacak. 2030’a giderken rekabet, aynı kullanıcı ilişkisinden reklam, abonelik, canlı deneyim ve yeni dijital servisler üzerinden ne kadar sürdürülebilir gelir üretilebildiğinde yoğunlaşacak. Türkiye’de internet reklamcılığı ve dijital içerik pazarındaki büyüme de bu dönüşümün yerel ölçekte güçlendiğini gösteriyor.
Türkiye HRTech Karnesi 400’den fazla yerli çözümü karşılaştıracak
HRTera, Türkiye’de kullanılan 400’den fazla yerli insan kaynakları yazılımını doğrudan kullanıcı değerlendirmeleriyle karşılaştıracak Türkiye HRTech Karnesi 2026 çalışmasını başlattı. Bordro, işe alım, personel devam kontrolü ve eğitim gibi farklı alanlardaki çözümler İK profesyonellerinin deneyimleri üzerinden değerlendirilecek. Anket 30 Kasım’a kadar açık kalacak, sonuçlar Aralık 2026’da yayımlanacak.
Katılımcılar kullandıkları en fazla üç yerli İK teknolojisi çözümünü genel memnuniyet, tavsiye etme olasılığı, güçlü ve zayıf yönler ile önümüzdeki 12 ay içinde ürünü değiştirme niyeti gibi kriterlerde değerlendirebilecek. Sonuçlarda bir çözümün kendi adıyla yer alması için en az 10 kullanıcı değerlendirmesi alması gerekiyor. Çözüm sağlayıcıların kendi müşterilerine gönderdiği davetlerden gelen yanıtlar da bağımsız katılımlardan ayrı gösterilecek.
HRTera Kurucusu ve CEO’su Artemiz Güler, Türkiye’de İK teknolojisi seçimlerinin büyük ölçüde satıcı sunumları ve tavsiyeler üzerinden ilerlediğini, çalışmayla bu sürece karşılaştırılabilir kullanıcı verisi eklemeyi amaçladıklarını belirtti. Mart 2026’da faaliyete başlayan HRTera’da bugün 35’ten fazla kategoride yaklaşık 1.200 İK teknolojisi çözümü bulunuyor.
HRTech satın alma kararlarına kullanıcı verisi giriyor
Türkiye’de HRTech tarafında ürün sayısının artması, şirketler için başka bir problemi büyütüyor. Aynı ihtiyaca hitap eden çok sayıda çözüm arasında seçim yaparken ürün özellikleri ve satış sunumları karar vermek için yeterli olmayabiliyor. Günlük kullanım deneyimi, memnuniyet ve müşterinin üründe kalma isteği bu noktada daha değerli hale geliyor.
Türkiye HRTech Karnesi’nin önemli tarafı da kullanıcı deneyimini karşılaştırılabilir bir satın alma verisine çevirmeye çalışması. Özellikle çözüm değiştirme niyetinin ölçülmesi, hangi ürünlerin müşteriyi gerçekten tuttuğunu görmek açısından anlamlı bir gösterge olabilir.
Çalışmanın gerçek gücü Aralık ayında oluşacak veri setiyle ortaya çıkacak. Yeterli kullanıcı sayısına ulaşıldığında Türkiye HRTech pazarında hangi ürünlerin güçlü olduğu kadar, hangi alanlarda kullanıcı beklentisinin karşılanmadığı da daha görünür hale gelebilir. Bu da hem teknoloji seçen şirketlere hem de ürün geliştiren yerli HRTech girişimlerine değerli bir pazar fotoğrafı sunabilir.
Daha fazla okuma yapmak isterseniz!
Bu hafta haber akışının yanında sermaye piyasalarından yapay zeka ajanlarına, alışveriş deneyiminden ödeme alışkanlıklarına uzanan dört başlığın biraz daha derinine indim. Bir tarafta MSCI’nin Türkiye’ye ilişkin kararı yabancı yatırımcı açısından yeni bir izleme dönemini başlatıyor. Diğer tarafta AI ajanları teknoloji şirketlerinin, finteklerin ve e-ticaretin kullanıcıyla kurduğu ilişkiyi değiştirmeye hazırlanıyor. Türkiye’de temassız ödemenin yüzde 81’e ulaşması ise yeni finansal teknolojilerin hangi koşullarda hızla günlük alışkanlığa dönüşebildiğine dair oldukça güçlü bir örnek sunuyor.
Biraz daha derinleşmek isteyenler için haftanın dört yazısını burada topladım:
MSCI Türkiye Kararı Ne Anlama Geliyor?
MSCI, Türkiye’yi gelişmekte olan piyasalar grubundan çıkarmadı ancak Türkiye hisselerinin endekslerdeki ağırlığını artırabilecek bazı değişiklikleri geçici olarak durdurdu. Haziran 2027’ye kadar piyasa şeffaflığı, fiili dolaşım ve denetim tarafındaki gelişmeler izlenecek. Yazıda bu kararın yabancı fonlar, Borsa İstanbul ve bireysel yatırımcı açısından ne anlama geldiğini ayrıntılı olarak ele aldım.
Fintekler Neden Alışveriş Asistanına Dönüşüyor?
Yapay zeka destekli alışveriş asistanları ürün keşfi, karşılaştırma ve ödemeyi aynı deneyimde buluşturmaya başladı. iyzico kolai, TikTok ve Stripe gibi örnekler fintek şirketlerinin alışveriş yolculuğundaki yerini değiştiriyor. Kullanıcı ürünü bulurken ödeme seçeneğini, taksiti ve kampanyayı da aynı konuşmada görmeye başladığında fintek alışveriş kararının çok daha erken bir noktasına yerleşiyor.
Büyük Teknoloji Şirketleri Neden Her Şeyi Yapan AI Ajanı Peşinde?
Google, OpenAI, Meta ve Microsoft’un AI ajanı yarışında asıl hedefi yalnız daha güçlü bir model geliştirmek değil. Kullanıcının araştırmadan alışverişe, seyahatten iş hayatına kadar günlük görevlerini verdiği ana ekranı kontrol etmek istiyorlar. AI ajanı internetin yeni giriş noktası haline gelirse markaların kullanıcıya ulaşma biçimi ve dijital ekonomideki güç dengeleri de değişebilir.
Türkiye Temassız Ödemeyi Neden Bu Kadar Hızlı Benimsedi?
Türkiye’de mağaza içi kartlı ödemelerin yüzde 81’i artık temassız gerçekleşiyor. Bu seviyeye yalnız pandemiyle gelmedik. Yaygın kart kullanımı, güçlü POS altyapısı, mobil bankacılık alışkanlığı ve kullanıcının kolay ödeme deneyimine hızlı uyumu yıllar içinde aynı zeminde buluştu. Yazıda Türkiye’nin neden ödeme teknolojileri için güçlü bir test pazarı haline geldiğini ve sıradaki ödeme alışkanlığının ne olabileceğini inceledim.
Haftanın diğer haberleri gözünüzden kaçmasın
Bu hafta ana derlemede yer vermediğim ancak bankacılık, sermaye piyasaları, fintek ve regülasyon tarafında takip edilmesi gereken başka gelişmeler de vardı. Kısaca
BİM yapay zeka, fintek ve dijital bankacılığı kapsayan teknoloji şirketi kuruyor
BİM, 250 bin TL kuruluş sermayeli yeni bir teknoloji şirketi için işlemleri başlattı. Şirketin faaliyet alanları yazılım, yapay zeka, büyük veri, bulut, siber güvenlik ve gerekli izinlerin alınması halinde fintek, dijital bankacılık ve ödeme hizmetlerini kapsıyor. Dost Katılım Bankası’nın ardından gelen bu hamle, BİM’in perakende gücünü teknoloji ve finansal hizmetlerle daha geniş bir ekosisteme taşıma planını gösteriyor.
Perakende satışlarda taksit sınırını artık Ticaret Bakanlığı belirleyecek
15 Ekim’de yürürlüğe giren düzenlemeyle konut dışındaki perakende satışlarda yönetmelikte yer alan 12 aylık genel taksit sınırı ile ürün bazlı süre ve tutar sınırları kaldırıldı. Bundan sonra bu süreleri Ticaret Bakanlığı belirleyebilecek. Düzenleme kredi kartı taksitlerini kapsamıyor. Banka kartlarına ilişkin taksit kuralları BDDK düzenlemelerine tabi olmaya devam ediyor.
İktisat Katılım Bankası’nın faaliyete başlama izni bekletiliyor
BDDK Başkanı Şahap Kavcıoğlu, İktisat Katılım Bankası’nın 3 Ağustos’ta faaliyet izni başvurusu yaptığını ancak fon piyasasında yaşanan gelişmelerin sonucu görülene kadar hesap açma ve faaliyete başlama izninin tedbiren bekletildiğini açıkladı. Banka kuruluş işlemlerini tamamlamış durumda ancak henüz müşteri kabul ederek faaliyete başlamadı.
Katılım Emeklilik emeklilik ve sağlık uygulamalarını birleştirdi
Katılım Emeklilik, daha önce Katılım Cep ve Katılım Sağlık üzerinden ayrı ayrı sunduğu hizmetleri Katılım Mobil uygulamasında bir araya getirdi. Kullanıcılar BES birikimleri ve fon dağılımlarından sağlık ve sigorta ürünlerine, poliçe ve sözleşmelerden dijital taleplere kadar farklı işlemleri tek uygulamadan yönetebilecek. Sigorta ve emeklilik tarafında ürünlerin ortak müşteri deneyiminde buluşması dijital kanal rekabetini de güçlendiriyor.
Türkiye Sigorta Genel Müdürü Taha Çakmak görevinden ayrıldı
Türkiye Sigorta ve Türkiye Hayat Emeklilik Genel Müdürü Taha Çakmak görevlerinden istifa etti. Çakmak’ın malvarlığına tedbir konuldu ve hakkında yurt dışına çıkış yasağı getirildi.
Yapı Kredi Portföy’ün Azimut’a devrinde dağıtım için yeni onay
Rekabet Kurulu, Yapı Kredi Portföy’ün Azimut Group’a devrinin ardından uygulanacak dağıtım protokolüne bireysel muafiyet verdi. Anlaşma, Yapı Kredi Portföy tarafından yönetilen yatırım ürünlerinin 15 yıl boyunca Yapı Kredi kanallarından dağıtılmasını öngörüyor. Devir için SPK izinleri ve diğer kapanış koşulları ise henüz tamamlanmış durumda değil.
Sabancı Holding 7 milyar TL’lik hisse geri alım programı başlattı
Sabancı Holding, en fazla 42 milyon TL nominal değerli payın geri alınması için azami 7 milyar TL fon ayırdı. Üç yıla kadar sürebilecek program, çıkarılmış sermayenin yaklaşık yüzde 2,03’üne karşılık geliyor. Karar, Borsa İstanbul’da MSCI’nin Türkiye kararının ardından satış baskısının arttığı bir dönemde geldi.
Sermaye piyasası suçları için yeni düzenleme 2027 başına hazırlanıyor
Hazine ve Maliye Bakanı Mehmet Şimşek, fonların koordineli işlemleri dahil sermaye piyasası suçlarıyla mücadeleyi güçlendirecek yasal düzenlemelerin 2027 yılı başına kadar tamamlanmasının planlandığını açıkladı. Sorunlu fonların tasfiyesi, yatırımcı haklarının korunması ve piyasa işleyişini bozan işlemlere yönelik yaptırımlar gündemin temel başlıkları arasında. Düzenlemenin ayrıntıları henüz açıklanmadı.
Barikat Siber Güvenlik’e TMSF kayyum olarak atandı
Tera Grubu bünyesindeki Barikat Siber Güvenlik’in yönetimine ilgili adli mercilerin kararıyla TMSF kayyum olarak atandı. Şirket, hizmetlerin kesintisiz devam edeceğini ve mevcut müşteri taahhütlerinin yerine getirileceğini açıkladı.
Hedef Portföy fonlarında tasfiye süreci başladı
SPK, daha önce tasfiyesine karar verilen Hedef Portföy Yönetimi’nin kurucusu olduğu fonların tasfiye işlemlerinin başlatılmasına izin verdi. Süreç, A1 Capital Portföy, Bulls Portföy ve Pardus Portföy fonları için belirlenen esaslara göre yürütülecek ve yatırımcı sayısı en yüksek fonlardan başlanacak. Sermaye piyasasında son dönemde yaşanan fon gelişmelerinin ardından tasfiye mekanizmasının nasıl uygulanacağı da yakından takip edilecek.
Global fintek gündemi ve kripto varlık dünyasından kısa özetleri sizlerle paylaşmaya devam ediyorum!

Küresel fintek gündeminde bu hafta yapay zeka ajanlarının finansal sistem içindeki yetkileri, stabilcoinlerin bankacılık altyapısına yerleşmesi ve geleneksel finans kuruluşlarının dijital varlıklara yaklaşımı öne çıktı. Bankalar AI ajanlarını AML, onboarding, mortgage, fraud ve hazine yönetiminde kullanmaya başlarken düzenleyiciler de aynı hızla denetim, sorumluluk ve operasyonel dayanıklılık çerçeveleri geliştiriyor.
Stabilcoin tarafında ise banka, kart ağı, ödeme şirketi ve teknoloji sağlayıcısı arasındaki sınırlar daha da geçirgen hale geliyor. RLUSD banka çekirdeğine giriyor, Visa Direct USDC ile ön fonlamayı ticari kullanıma taşıyor, Mastercard fiat ve stabilcoin altyapısını tek platformda topluyor. Avrupa bankaları ortak euro stabilcoin projesinde lisans aşamasına geçerken Japonya’nın üç büyük bankası birlikte ihraç edilecek yen stabilcoininin ilk kapsamlı testini tamamladı.
Haftanın başka bir dikkat çekici hattı da lisans, mülkiyet ve dağıtım oldu. Payward Avrupa’da banka satın almaya hazırlanıyor, Upgrade kendi bankası için başvuruyor, Visa Çin’in yerel kart takas pazarına yaklaşırken Deutsche Bank ve Standard Chartered dijital varlık hizmetlerini doğrudan banka ürün setlerine taşıyor.
Küresel Fintek Gündeminde Öne Çıkan 5 Gelişme
1. AI Ajanları Finansın İçine Girerken Denetim de Sertleşiyor
Bu hafta agentic AI tarafındaki gelişmeler iki yönde ilerledi. Bankalar ve teknoloji şirketleri yapay zeka ajanlarını gerçek finansal süreçlerin içine sokuyor. FIS AML incelemelerini ve CFO operasyonlarını ajanlara açıyor, Customers Bank onboarding için Palantir kullanıyor, Starling kendi işlem verileri üzerinde finansal temel model geliştiriyor, Mollie ise ajanların doğrudan ödeme ve bankacılık sistemleriyle çalışabileceği yeni altyapı hazırlıyor.
Diğer tarafta denetim hızla büyüyor. Singapur ve Hong Kong bağımsız değerlendirme, insan müdahalesi ve ajan kayıtlarına yönelik çerçeveler geliştirirken ABD ve Avrupa’daki bankacılık otoriteleri bankalara agentic AI sistemlerinin nasıl kontrol edildiğini, izlendiğini ve gerektiğinde kapatılabildiğini sormaya başladı. G7 ülkeleri de AI destekli siber saldırılara karşı finans sistemini test edecek ortak tatbikatlar hazırlıyor.
Bu gelişmeler birlikte okunduğunda 2026’nın agentic AI tartışmasındaki temel sorusu daha belirgin hale geliyor. Finans kuruluşları artık “AI kullanalım mı?” aşamasını geride bırakıyor. Yeni mesele ajanın hangi yetkiyle hareket ettiği, işlemin hangi noktada durdurulabileceği ve hata halinde sorumluluğun kimde kalacağı.
2. Stabilcoin Bankacılık Sisteminin İçine Yerleşiyor
Cross River’ın RLUSD’yi bankacılık çekirdeğine eklemesi, Mastercard ile BVNK’nin fiat ve stabilcoinleri aynı altyapıda birleştirmesi ve Visa Direct’in USDC ön fonlamasını ticari kullanıma açması aynı dönüşümün parçaları. Stabilcoin artık ayrı bir kripto ürünü olarak konumlanmıyor. Banka hesabı, kart, treasury ve sınır ötesi ödeme altyapısının içinde çalışan yeni bir para hareketi rayına dönüşüyor.
Avrupa’daki 37 bankanın desteklediği Qivalis’in elektronik para kuruluşu lisansı alması ve USDC’nin MiCA kapsamında ilk “önemli elektronik para tokenı” statüsüne ulaşması da pazarın kurumsallaşmasını gösteriyor. Standard Chartered’ın RLUSD saklamayı canlıya alması ise stabilcoinin kurumsal custody katmanına ulaştığını gösteren başka bir adım.
Japonya’da MUFG, Mizuho ve SMBC’nin ortak yen stabilcoin testini tamamlaması da bu haftanın önemli ek gelişmelerinden biri oldu. Üç banka ihraç, transfer ve geri ödeme süreçlerini Mitsubishi Corporation’ın sınır ötesi ödeme senaryosunda test etti. Henüz ticari ürün yok ancak üç rakip bankanın aynı stabilcoin mimarisinde birlikte çalışması bankacılık destekli dijital para modelleri açısından güçlü bir sinyal.
3. Fintekler Lisansın Yanına Bankayı da Ekliyor
Kraken’in çatı şirketi Payward’ın Litvanya lisanslı Saldo Bank’ı satın almak üzere anlaşması haftanın en dikkat çekici yapısal gelişmelerinden biri. İşlem tamamlanırsa Payward yalnız kripto altyapısına sahip olmayacak, mevduat, kredi, kart ve SEPA ödemeleri sunabilen lisanslı bir bankayı da kontrol edecek.
Upgrade’in Nevada’da Industrial Loan Company kurmak için başvurması da aynı yönde ilerliyor. Fintek bugüne kadar partner bankalarla yürüttüğü kredi işini kendi bilanço ve bankacılık altyapısına daha doğrudan bağlamak istiyor. Pliant’ın İngiltere’de elektronik para kuruluşu lisansı alması ve Kraken’in Dubai’de nihai VASP lisansına ulaşması da lisans sahipliğinin büyüme stratejisindeki ağırlığını artırıyor.
Fintek büyümesinin önündeki en önemli stratejik varlıklardan biri artık yalnız teknoloji veya kullanıcı sayısı değil. Lisans, bilanço, saklama ve ödeme rayları üzerindeki kontrol de şirket değerinin önemli parçasına dönüşüyor.
4. Tokenizasyon Gerçek Finansal İşlemlere İlerliyor
BBVA ve Santander’ın 150 milyon euroluk sendikasyon kredisinin yaşam döngüsünü blockchain üzerinde yönetmesi tokenizasyon tarafında bu haftanın güçlü örneklerinden biri oldu. Kredinin kullandırım, faiz, geri ödeme, devir ve vade adımlarının ortak DLT altyapısında izlenmesi, teknolojinin tekil menkul kıymet ihracından kredi operasyonlarına uzandığını gösteriyor.
ESMA’nın merkezi takasta tokenize teminat kullanımını incelemeye başlaması da aynı dönüşümün piyasa altyapısı tarafını oluşturuyor. Temerrüt anında tokenın erişilebilirliği, likiditesi ve settlement finality artık düzenleyicilerin gündeminde.
Haftaya Anlık Editoryal Sinyal’den eklenen Jack Henry–Google Cloud gelişmesi ise tokenizasyonu doğrudan temel bankacılık altyapısına taşıyor. Jack Henry, Google Cloud Universal Ledger ile entegre olan ilk core banking teknoloji sağlayıcısı olmayı planlıyor. Böylece bankalar ve kredi birlikleri mevcut teknoloji altyapıları üzerinden tokenize mevduat geliştirebilecek.
5. Fintek Sermayesi Büyümeyi Yeniden Fiyatlıyor
Ramp’ın 1,85 milyar dolarlık yatırım turuyla 60 milyar dolar değerlemeye ulaşması haftanın yatırım cephesindeki en büyük gelişmesi oldu. Şirketin yıllıklandırılmış geliri 2 milyar doları aşarken 85 binden fazla işletme platformu kullanıyor ve yıllıklandırılmış satın alma hacmi 275 milyar doların üzerinde.
Meow 31,6 milyon dolar yatırım aldı, ID Finance 545 milyon euroluk büyüme finansmanı sağladı ve Standard Bank OPay’e stratejik yatırım için anlaşmaya vardı. GCash’in ana şirketi Mynt’in yaklaşık 7 milyar dolar değerlemeyle halka açık piyasaya geçmesi de özel sermayeyle büyüyen büyük dijital finans şirketlerinin yeni aşamasını gösteriyor.
Wise da çeyreklik sınır ötesi işlem hacmini yıllık yüzde 22 artırarak 71,7 milyar dolara taşıdı. Aktif müşteri sayısı 12,5 milyona, net gelir 739,1 milyon dolara çıktı. Fintek değerlemelerinin yeniden yükseldiği dönemde yatırımcıların önüne artık yalnız kullanıcı büyümesi değil, gerçek hacim, gelir ve kârlılık verileri de geliyor.
Deutsche Bank Kripto Saklama Hizmetini Başlatıyor
Deutsche Bank ilk dijital varlık saklama hizmetini önümüzdeki birkaç hafta içinde Almanya’da başlatmayı planlıyor. İlk aşamada Bitcoin ve Ether gibi kripto varlıkların kurumsal saklamasına odaklanılacak.
Bankanın yol haritasında daha sonra stabilcoin işlemleri, tokenize mevduatlar ve dijital tahvil hizmetleri bulunuyor. Bunlar henüz canlı ürün değil. Gelişmenin ağırlığı Deutsche Bank’ın dijital varlıkları ayrı bir deney alanından kurumsal bankacılık ürün setine taşımasında.
BBVA ve Santander 150 Milyon Euroluk Krediyi Blockchain’e Taşıdı
Iberdrola, BBVA ve Santander, 150 milyon euroluk sendikasyon kredisinin farklı yaşam döngüsü aşamalarını DLT altyapısı üzerinden yönetiyor.
Kredinin kullandırımından faiz ve geri ödeme takibine kadar çok taraflı operasyonların aynı kayıt altyapısında yürütülmesi, blockchainin bankacılıkta yalnız varlık tokenizasyonuyla sınırlı kalmadığını gösteriyor.
Circle 40 Yeni Pazara Açılmayı Planlıyor
Circle, Güneydoğu Asya, Latin Amerika, Afrika ve Orta Doğu ağırlıklı yaklaşık 40 yeni gelişmekte olan pazara açılmayı planlıyor. USDC dolaşımı ikinci çeyrekte yıllık yüzde 19 artışla 73,3 milyar dolara ulaştı.
Henüz 40 ülkenin tamamına ilişkin lisans veya lansman planı açıklanmış değil. Buna rağmen stabilcoin rekabetinin yeni büyüme sahasının dolar erişimi, sınır ötesi ödeme ve yerel para bağlantısı ihtiyacının güçlü olduğu gelişmekte olan pazarlara kaydığı görülüyor.
Behavox Apiax’i Satın Aldı
Yapay zeka destekli uyum ve gözetim şirketi Behavox, İsviçre merkezli RegTech şirketi Apiax’i satın aldı. İşlemin finansal koşulları açıklanmadı.
Apiax finansal düzenlemeleri makine tarafından okunabilir kurallara dönüştürüyor. Behavox’un gözetim altyapısıyla birleşmesi, regülasyondaki değişikliklerin kurum içi politikalara ve operasyonel kontrollere daha otomatik biçimde aktarılabileceği yeni RegTech modelini güçlendiriyor.
Cross River RLUSD’yi Bankacılık Çekirdeğine Ekledi
Cross River Bank, Ripple’ın RLUSD stabilcoinini kendi Core Operating System altyapısına doğrudan entegre etti. Fintek müşterileri aynı API üzerinden ACH, wire, gerçek zamanlı ödeme rayları ve RLUSD’ye erişebilecek.
Dolar ile RLUSD arasında 7/24 para hareketi ve treasury işlemleri destekleniyor. Stabilcoinin ayrı bir kripto ürününden çıkarak regüle bankanın çekirdek ödeme raylarından biri haline gelmesi entegrasyonun en güçlü tarafı.
Customers Bank Palantir ile AI-Native Bankacılığa Geçiyor
Yaklaşık 27 milyar dolar aktif büyüklüğüne sahip Customers Bank, Palantir Foundry ve Artificial Intelligence Platform’u müşteri onboarding sürecine yerleştiriyor.
Belge toplama, doğrulama ve risk sinyallerinin ortak iş akışına taşınması hedefleniyor. Banka projeyi AI-native bankacılık stratejisinin başlangıcı olarak tanımlıyor ancak henüz süre veya maliyet tasarrufuna ilişkin ölçülmüş sonuç açıklanmadı.
Meow 31,6 Milyon Dolar Yatırım Aldı
Kurumsal hazine yönetimi şirketi Meow, Stifel liderliğinde 31,6 milyon dolarlık Seri B yatırım aldı. Toplam finansmanı 60 milyon doların üzerine çıktı.
Stifel aynı zamanda Meow teknolojisini kendi ticari bankacılık müşterilerine sunmayı planlıyor. Bir bankanın fintek şirketine hem sermaye koyup hem teknolojisini dağıtım kanalına eklemesi yatırımın stratejik tarafını güçlendiriyor.
dLocal ve Western Union Afrika Ortaklığını Genişletti
dLocal ve Western Union, iş birliklerini tahsilatın ardından alıcıya ödeme aşamasına da genişletti. İlk aktif koridor Kamerun’da açıldı.
dLocal teknik bağlantıyı sağlarken yerel lisanslı kuruluşlar ödeme dağıtımını üstleniyor. Küresel para transferi ağı ile yerel finans altyapısının daha doğrudan bağlanması Afrika’daki dağıtım sorununa yönelik somut bir model sunuyor.
Airwallex Sage Intacct Entegrasyonunu Genişletti
Airwallex, çok para birimli hesap hareketlerinin Sage Intacct’a saatlik aktarılmasını sağlayan entegrasyonunu geliştirdi.
Sınır ötesi ödeme, kurumsal harcama ve muhasebe verisinin birbirine daha hızlı bağlanması şirketlerin manuel mutabakat yükünü azaltmayı hedefliyor. B2B fintek altyapısında ödeme ve muhasebe sistemlerinin giderek daha fazla ortak veri akışına taşındığı görülüyor.
Ripple Prime RWA Swap’larını Kullanıma Açtı
Ripple Prime, hisse, ETF, metal, enerji ve döviz piyasalarına bağlı 100’den fazla perpetual swap ürününü kurumsal yatırımcıların erişimine açtı.
Ürünler doğrudan tokenlaştırılmış hisse veya emtia sahipliği sağlamıyor. Geleneksel varlık fiyatlarını referans alan türev sözleşmeler kullanılıyor ve RLUSD teminat görevi görebiliyor. Prime brokerage, DeFi likiditesi ve stabilcoin teminatı aynı altyapıya yaklaşıyor.
Avustralya Kripto Platformları İçin Yeni Çerçeve Hazırlıyor
ASIC, dijital varlık platformlarını kapsayan yeni lisans ve operasyon standartlarını görüşe açtı. Saklama, müşteri açıklamaları, işlem, mutabakat ve finansal yeterlilik temel başlıklar arasında.
Yeni rejimin 8 Nisan 2027’de devreye alınması planlanıyor. Metin henüz taslak ancak kripto platformlarının klasik finansal hizmet sağlayıcılarına benzer sermaye, saklama ve müşteri koruma standartlarına yaklaştığını gösteriyor.
Hong Kong AI Ajanları İçin ART Çerçevesini Yayımladı
Hong Kong Para Otoritesi, bankalar için Accountability, Resilience ve Trust başlıklarından oluşan ART Framework’ü yayımladı.
Yüksek önem taşıyan ajanların belirlenmesi, insan müdahalesi için kontrol noktaları ve operasyonel dayanıklılık çerçevenin temel unsurları. GenAI Sandbox’taki kullanım örneklerinin yüzde 60’tan fazlasında agentic AI bulunması düzenleyici yaklaşımın neden hızlandığını gösteriyor.
SEC KPI Bazlı İkili Opsiyonlara İzin Verdi
SEC, Cboe’nun bazı halka açık şirketlerin performans göstergelerine bağlı ikili opsiyon sözleşmelerini listelemesine izin verdi.
Sözleşmeler belirli KPI’ların gerçekleşip gerçekleşmemesine göre nakit uzlaşıyla sonuçlanacak. Karar tüm tahmin piyasası ürünlerine genel izin anlamına gelmiyor ancak şirket performansı üzerine kurulu yeni finansal ürünlerin düzenlenmiş opsiyon piyasasına girmesinin önünü açıyor.
FIS AML İnceleme Ajanını Kullanıma Açtı
FIS, Anthropic desteğiyle geliştirdiği AML Investigations Agent çözümünü ABD bankalarının ticari kullanımına sundu.
Sistem veri toplama, araştırma ve vaka değerlendirme süreçlerindeki iş yükünü azaltmayı hedefliyor. İnsan gözetimi korunurken agentic AI artık müşteri hizmetlerinin ötesinde yüksek kontrol gerektiren AML operasyonlarının içine giriyor.
FIS CFO Operasyonlarına AI Ajanı Getirdi
FIS ayrıca Agentic Insights Suite ürününü kullanıma açtı. Çözüm tahsilat, likidite, kredi riski ve nakit akışı tahminlerini ortak görünüm altında topluyor.
Sistem şirket içi finansal veriyi harici kredi ve kamu verileriyle birleştirerek risk ve işletme sağlığına ilişkin analiz üretebiliyor. Yapay zeka ajanlarının bankacılığın yanında şirket CFO operasyonlarına da girmesi agentic finance alanını genişletiyor.
Apple Pay’e İngiltere’den NFC Baskısı Geliyor
İngiltere Rekabet ve Piyasalar Kurumu’nun iPhone NFC altyapısını rakip cüzdanlara daha fazla açabilecek düzenlemeler üzerinde çalıştığı bildiriliyor.
Henüz kesinleşmiş bir kural bulunmuyor. Buna rağmen NFC erişiminin genişlemesi bankaların ve bağımsız ödeme sağlayıcılarının iPhone üzerinde Apple Pay’den bağımsız temassız cüzdan geliştirmesini kolaylaştırabilir.
Büyük Bankalar Dış AI Ajanlarına Sınır Getiriyor
JPMorgan’ın ardından Citi ve Bank of America’nın da üçüncü taraf AI ajanlarının müşteri hesaplarında işlem yapmasına yönelik erişimi sınırladığı bildiriliyor.
Bankaların temel ayrımı veri görmek ile para hareketi yaratmak arasında. AI ajanlarının kullanıcı adına ödeme veya transfer yapmaya başlaması müşteri güvenliği kadar sorumluluk ve müşteri ilişkisinin kimin kontrolünde kalacağı sorusunu da büyütüyor.
Bankacılık Denetçileri Agentic AI’ı Yakın Takibe Aldı
ABD’de Fed, OCC ve FDIC ile Avrupa’daki otoriteler bankaların agentic AI sistemlerini nasıl kullandığını ve kontrol ettiğini daha ayrıntılı incelemeye başladı.
Denetçiler sistemlerin izlenebilirliği, insan gözetimi, gerektiğinde kapatılabilmesi ve üçüncü taraf teknoloji bağımlılığı üzerinde duruyor. Henüz yeni genel kurallar açıklanmış değil. Finansal sistemin AI kullanımında gözetim, teknoloji kadar önemli hale geliyor.
UniCredit Commerzbank İçin ECB Onayı Aldı
ECB, UniCredit’in Commerzbank’taki yüzde 30 pay eşiğini geçmesine ve hissesini artırmasına izin verdi.
UniCredit diğer süreçlerin tamamlanması halinde 2026 sonunda yaklaşık yüzde 50 oy hakkına ulaşmayı hedefliyor. Plan hayata geçerse Avrupa bankacılığındaki en önemli sınır ötesi konsolidasyon hamlelerinden biri gerçekleşebilir.
İngiltere Merkez Bankası AI Siber Riskine Dikkat Çekti
İngiltere Merkez Bankası, AI destekli siber saldırıların finans kuruluşlarının operasyonel dayanıklılığı için yeni risk yarattığını belirtti.
Yaklaşım saldırıyı önlemenin yanında kritik sistemlerin bağımsız altyapı üzerinden yeniden ayağa kaldırılabilmesini de kapsıyor. Siber güvenlik böylece savunmadan kurtarma kapasitesine doğru genişliyor.
G7 AI Siber Saldırı Tatbikatlarına Başlıyor
G7 finans otoriteleri bankalar ve kritik finans altyapısını hedefleyen yapay zeka destekli siber saldırılara karşı ortak masa başı tatbikatları hazırlıyor.
Senaryolar mevcut müdahale protokollerinin yeterliliğini test edecek ve gerektiğinde özel finans kuruluşları da çalışmalara katılabilecek. AI riskinin banka düzeyinden finansal sistem dayanıklılığı seviyesine taşındığını gösteren önemli bir gelişme.
FSB 12 Yapay Zeka İlkesini Kesinleştirdi
Finansal İstikrar Kurulu, finans kuruluşlarının üretken ve agentic AI kullanımını kapsayan 12 iyi uygulama ilkesini nihai hale getirdi.
Yönetim kurulu sorumluluğu, insan gözetimi, veri yönetişimi, siber güvenlik ve dış teknoloji sağlayıcısı bağımlılığı öne çıkıyor. İlkeler bağlayıcı değil ancak küresel düzenleyicilerin AI riskinde ortak bir zemine yaklaştığını gösteriyor.
FCA Kendi Denetiminde AI Ajanlarına Yöneliyor
İngiltere Finansal Davranış Otoritesi, risk sinyallerinin belirlenmesi ve büyük veri kümelerinin incelenmesi dahil bazı denetim süreçlerinde yapay zeka kullanımını büyütmeye hazırlanıyor.
Finans sektöründe AI dönüşümünün yalnız denetlenen kurumlarda kalmaması önemli. Düzenleyiciler de aynı araçlarla kendi gözetim kapasitesini artırmaya hazırlanıyor.
Bakkt ve Thredd Stabilcoin Mutabakatlı Kart Geliştiriyor
Bakkt ile Thredd, klasik kredi kartı deneyiminin arka planında stabilcoin mutabakatı kullanacak Credit Card-as-a-Service modeli üzerinde çalışıyor.
İlk kavram kanıtının 2027’nin ilk yarısında yapılması planlanıyor. Kullanıcı geleneksel kredi kartını kullanırken stabilcoinin yalnız arka plan finansal rayında görev alması hedefleniyor.
İspanya’da Çalıntı Cihaz Dolandırıcılığı Arttı
BioCatch verilerine göre İspanya’daki finans kuruluşlarında çalıntı cihazla bağlantılı dolandırıcılık göstergeleri yüzde 150, ortalama girişim tutarı ise yüzde 63 arttı.
Veriler tüm bankacılık fraud vakalarını kapsamıyor. Mobil bankacılık güvenliğinde cihazın davranışsal geçmişinin kullanıcı kimliği kadar önemli hale geldiğini gösteriyor.
Visa Çin Kart Pazarına Bir Adım Daha Yaklaştı
Visa, Çin Merkez Bankası’ndan yerel banka kartı takas kuruluşu kurma hazırlıklarına başlamak için ön onay aldı.
Karar henüz doğrudan faaliyet lisansı anlamına gelmiyor. Visa hazırlık döneminin ardından nihai onay için yeniden başvuracak. Çin’in UnionPay ağırlıklı iç kart pazarına doğrudan giriş açısından önemli bir düzenleyici aşama geçilmiş oldu.
USDC Avrupa’da Yeni Denetim Seviyesine Geçti
USDC, MiCA kapsamında “önemli elektronik para tokenı” statüsüne ulaşan ilk stabilcoin oldu.
12 Kasım’dan itibaren EBA rezerv, likidite ve sermaye yeterliliği gibi ihtiyati alanlarda doğrudan denetim rolü üstlenecek. Stabilcoinin ölçeği büyüdükçe Avrupa gözetiminin de ulusal seviyeden birlik çapına taşındığını görüyoruz.
Starling Kendi Finansal AI Modelini Geliştiriyor
Starling Bank, NVIDIA iş birliğiyle 15 milyardan fazla anonimleştirilmiş işlem verisini kullanacak finansal temel model geliştiriyor.
İlk kullanım alanı fraud tespiti olacak ve üretim hedefi 2027 başı. Genel amaçlı modellere bağımlılık yerine bankanın kendi işlem verisi üzerinde uzman model geliştirmesi, finansal AI yarışının yeni yönlerinden biri.
Mollie AI Ajanları İçin Finansal Altyapı Kuruyor
Mollie, yapay zeka ajanlarının ödeme ve bankacılık altyapısıyla doğrudan çalışabileceği yeni platform hazırlıyor.
Projeyi geliştirecek ekip için kilometre taşlarına bağlı 50 milyon euroya kadar hisse teşviki planlanıyor. Bu rakam yatırım turu değil. Mollie’nin 350 binden fazla işletmeye ulaşan dağıtım ağı projenin ölçek potansiyelini güçlendiriyor.
Mastercard Fiat ve Stabilcoin’i Birleştirdi
Mastercard ve BVNK, Global Money Platform ile fiat para ve stabilcoin işlemlerini ortak API altında topladı.
Hesap, dönüşüm, kart, Mastercard Move ödemeleri, treasury ve mutabakat aynı altyapıya bağlanıyor. Mastercard platformu 2027’de 200’den fazla ülke ve bölgede kullanıma taşımayı hedefliyor.
Ramp 60 Milyar Dolar Değerlemeye Ulaştı
Ramp, Dragoneer liderliğinde 1,85 milyar dolarlık birincil yatırım turunu tamamladı ve değerlemesi 60 milyar dolara yükseldi.
Yıllıklandırılmış gelir 2 milyar doları, satın alma hacmi 275 milyar doları geçti. 85 binden fazla şirketin kullandığı Ramp’ın büyümesi kurumsal finans teknolojisinin yatırımcılar açısından ulaştığı ölçeği gösteriyor.
Visa Direct USDC Ön Fonlamasını Canlıya Aldı
Visa, Visa Direct’in USDC ile ön fonlama özelliğini pilot aşamasından ticari kullanıma taşıdı. İlk uygulayıcı Inyo Global oldu.
Stabilcoin son kullanıcıya gönderilmiyor. USDC ödeme şirketinin Visa Direct yükümlülüğünü 7/24 fonlamasında kullanılıyor. Stabilcoinin görünmeyen ödeme altyapısına yerleşmesinin güçlü örneklerinden biri.
Polygon Coinme Satın Almasını Tamamladı
Polygon Labs, Coinme satın alımını tamamladı. Coinme’nin lisansları sayesinde Polygon ABD’nin 48 eyaletinde regüle para hareketi altyapısına erişiyor.
Satın alma Polygon’un yalnız blockchain sağlayıcısı olarak kalmayıp fiat giriş-çıkış, stabilcoin dönüşümü ve lisanslı para hareketi katmanlarını kendi ekosisteminde birleştirmesine imkan veriyor.
Revolut Almanya’da Mobil Operatör Oldu
Revolut Mobile, Almanya’da aylık 14,99 euro karşılığında 120 GB internet, sınırsız arama ve SMS sunmaya başladı.
Telefónica ve 1GLOBAL altyapısının kullanıldığı hizmet, Revolut’un bankacılık ve ödemelerin dışına çıkarak günlük dijital hizmet platformu olma stratejisini genişletiyor.
Pliant İngiltere’de EMI Lisansı Aldı
Pliant, FCA’den elektronik para kuruluşu yetkisi aldı. Şirket Birleşik Krallık’taki kurumsal kart ve ödeme ürünlerini kendi düzenlenmiş kuruluşu üzerinden sunabilecek.
Kendi lisansına sahip olmak Pliant’ın operasyon ve ürün geliştirme üzerindeki kontrolünü artırırken partner lisanslarına bağımlılığı azaltıyor.
Mastercard Hesaptan Hesaba Ödemeleri Genişletiyor
ISX Financial’ın PaidBy altyapısı ile Mastercard, açık bankacılık tabanlı hesaplar arası ödemeleri sınır ötesi ticarette daha geniş kullanım alanına taşımayı hedefliyor.
Yerel para biriminde ertesi gün mutabakat imkanı özellikle uluslararası çalışan şirketler açısından dikkat çekiyor. A2A ödemeler küresel ticarette kartların yanındaki güçlü ikinci raylardan birine dönüşüyor.
zerohash Kurumsal Likiditesini Genişletti
Selini Capital, zerohash’in kurumsal dijital varlık likidite ağına katıldı ve sürekli çift yönlü fiyat sağlayacak.
Bankalar ve fintekler açısından dijital varlık hizmetinde yalnız saklama ve erişim yeterli değil. Derin ve sürekli likidite, özellikle yüksek tutarlı kurumsal işlemlerin kalitesi açısından temel altyapı haline geliyor.
MassPay Bottomline Güvenlik Altyapısını Ekliyor
MassPay, Bottomline Paymode üzerinden sanal kart ve Premium ACH seçeneklerini platformuna eklemeye hazırlanıyor.
Kasım ayında açılması planlanan yapı tedarikçi doğrulaması ve fraud kontrollerini de kurumsal ödeme akışına taşıyacak. B2B ödemelerde ödeme yönteminin yanında ödeme öncesi doğrulama da altyapının standart parçasına dönüşüyor.
American Express AI Ajanlarına Niyet Kontrolü Getirdi
American Express, Intent Intelligence Framework ile yapay zeka ajanına verilen alışveriş talimatını işlem öncesinde kayıt altına alıyor.
Intent ID ve Proof of Intent Token ile ürün, satıcı ve maksimum harcama sınırı doğrulanabiliyor. Agentic commerce’in güvenlik sorusu böylece “ajan kim?” aşamasından “müşteri ajana tam olarak ne yapma izni verdi?” aşamasına ilerliyor.
Payward Avrupa’da Banka Satın Alıyor
Kraken’in çatı şirketi Payward, Litvanya lisanslı Saldo Bank’ın sahibi Saldo Finance Oy’yi satın almak üzere bağlayıcı anlaşma yaptı.
İşlem tamamlandığında Payward mevduat, kredi, kart ve SEPA ödeme kapasitesine sahip bir bankayı doğrudan bünyesine katacak. Kripto şirketlerinin geleneksel bankacılıkla entegrasyonu böylece ortaklıktan mülkiyet seviyesine ilerliyor.
AI Finansal Veri Maliyetini Artırıyor
Yeni bir araştırmaya göre AI kullanımının sermaye piyasası kurumlarının piyasa veri maliyetlerini 2027’de ortalama yüzde 50’ye varan oranlarda artırma potansiyeli bulunuyor.
MCP erişimi ve modellerin lisanslı finansal veriyi doğrudan kullanması yeni ücret modelleri yaratıyor. AI yatırımlarında compute ve model maliyetinin yanına veri lisansının da ayrı bütçe kalemi olarak eklenmesi bekleniyor.
Rain Stabilcoin Cüzdanını Uygulamaların İçine Taşıdı
Rain, şirketlerin kendi uygulamalarına ekleyebileceği non-custodial stabilcoin cüzdanını kullanıma sundu. Cüzdan 12 blockchain’i destekliyor.
Kart, sanal hesap, fiat giriş-çıkış ve payout servislerinin aynı altyapıya bağlanması stabilcoin kullanımını son kullanıcı açısından giderek daha görünmez hale getiriyor.
Mastercard Travog ile Kurumsal Seyahat Kartı Çıkarıyor
Travog ve Mastercard, KOBİ’lere yönelik yeni seyahat ve harcama kartı duyurdu.
Çalışan seyahati, kart harcaması, onay ve masraf raporlarının aynı platformdan yönetilmesi hedefleniyor. Kurumsal kart giderek seyahat ve expense management yazılımının doğal parçasına dönüşüyor.
Ecommpay Klarna’yı Platformuna Ekledi
Ecommpay, Klarna’nın ödeme seçeneklerini merchant platformuna entegre etti. İşletmeler ayrı teknik bağlantı kurmadan peşin, taksitli ve ertelenmiş ödeme seçeneklerini sunabilecek.
Ödeme orkestrasyonu bu sayede ödeme yönteminin teknik entegrasyon yükünü azaltırken Klarna açısından da yeni merchant dağıtımı sağlıyor.
Klarna TAP İş Birliğini Dört Pazara Genişletti
Klarna ve TAP Air Portugal, iş birliklerini İspanya, Fransa, İtalya ve ABD’ye genişletti.
Seyahat gibi yüksek sepet tutarlı kategoriler BNPL için önemli dağıtım alanlarından biri haline geliyor. Henüz satış veya dönüşüm performansına ilişkin veri açıklanmış değil.
RLUSD 190’dan Fazla Ülkede Banka Ödemelerine Açıldı
TrustLinq altyapısı üzerinden doğrulanmış müşteriler Ethereum üzerindeki self-custody cüzdanlarından RLUSD kullanarak üçüncü taraf banka hesaplarına ödeme gönderebiliyor.
Alıcı kripto cüzdanı kullanmak zorunda değil ve yerel para birimi banka hesabına ulaşıyor. Stabilcoinin sınır ötesi ödemenin arka planında kullanıldığı “son kilometre” modellerinden biri daha ortaya çıkıyor.
Mastercard ve Splitit Bankalara Taksit Altyapısı Sunuyor
Splitit World Mastercard, orta ölçekli banka ve kredi birliklerinin kendi markaları altında taksit özellikli kart sunmasını hedefliyor.
BNPL işlevinin bağımsız sağlayıcı yerine bankanın kendi kartının içine yerleşmesi müşteri ilişkisinin bankada kalmasını sağlayabilir. İlk lansman 2027 başı için planlanıyor.
PayJoy Finia AI Teknolojisini Satın Alıyor
PayJoy, Meksika merkezli Finia AI’ın belirli stratejik varlıklarını satın almak üzere anlaşma açıkladı. İşlem şirketin tamamını kapsamıyor.
Finia’nın alternatif veri ve yapay zeka tabanlı underwriting teknolojisinin PayJoy’un gelişmekte olan pazarlardaki kredi altyapısına eklenmesi hedefleniyor.
TerraPay Bahreyn Bankasını Küresel Ağa Bağlıyor
National Bank of Bahrain, TerraPay ile banka hesapları, dijital cüzdanlar ve yerel ödeme sistemlerine erişimini genişletiyor.
Swift ISO 20022 üzerinden kurulacak bağlantı bankanın her pazar için ayrı entegrasyon geliştirme ihtiyacını azaltabilir. Sınır ötesi ödeme rekabetinde tek bağlantıdan mümkün olduğunca fazla son noktaya ulaşmak giderek daha değerli hale geliyor.
Bank of America’ya 1,21 Milyar Dolarlık AML Yaptırımı
Bank of America, kara para aklamayla mücadele sistemlerindeki eksiklikler nedeniyle 1,21 milyar doları aşan yaptırımlarla karşı karşıya kaldı.
İncelemelerde 5 milyar doların üzerinde şüpheli işlemin zamanında raporlanmadığı belirtildi. Farklı kurumların açıkladığı rakamlar mahsuplaşma içerdiği için cezaları basit biçimde toplamak doğru değil. Dosya AML altyapısının teknoloji, veri, personel ve yönetim kurulu sorumluluğunu aynı anda kapsadığını gösteriyor.
37 Avrupa Bankasının Stabilcoin Projesi Lisans Aldı
Qivalis, Hollanda Merkez Bankası’ndan elektronik para kuruluşu lisansı aldı. Yapının arkasında 15 ülkeden 37 banka bulunuyor.
Euro stabilcoini henüz dolaşımda değil. MiCA hazırlıklarının ardından ihracın başlaması planlanıyor. Avrupa bankalarının ortak stabilcoin altyapısı kurması özel stabilcoin sağlayıcılarıyla geleneksel bankalar arasındaki rekabeti yeni aşamaya taşıyor.
LSEG ve NVIDIA Piyasa Veri Analizini Hızlandırıyor
LSEG, NVIDIA altyapısıyla bazı Tick History analizlerini saatlerden saniyelere indirebildiğini açıkladı.
Kuantitatif analiz, backtesting ve AI modellerinin büyük veri üzerinde çalışması açısından performans kazanımı önemli. Sonuçlar benchmark seviyesinde ve henüz finans kurumlarında yaygın üretim çıktıları açıklanmış değil.
OCC Büyük Bankalardaki Debanking Vakalarını Belgeledi
OCC, dokuz büyük ABD bankasında 2020 ile Eylül 2025 arasındaki müşteri ve sektör politikalarını inceleyen raporunu yayımladı.
Raporda siyasi ve dini görüşler ile enerji, silah, tütün ve dijital varlıklar gibi yasal sektörlere yönelik geniş risk politikalarının finansal erişimi etkileyebildiği belirtiliyor. Bankalar siyasi motivasyon iddiasını reddediyor ve kararların AML, yaptırım ve risk yükümlülükleriyle bağlantılı olduğunu savunuyor.
Tencent’in AI Tahvillerine 17,1 Milyar Dolar Talep Geldi
Tencent’in en az 4,5 milyar dolarlık dolar ve offshore yuan tahvil ihracına 17,1 milyar dolarlık talep geldi.
Şirketin sermaye harcamalarının ilk yarıda 45,9 milyar yuandan 96,3 milyar yuana yükselmesi AI yarışında altyapı finansmanının boyutunu gösteriyor. Model geliştirmek kadar veri merkezi ve bilişim altyapısının finansmanı da büyük teknoloji şirketlerinin sermaye stratejisinin parçası haline geliyor.
Crédit Agricole Almanya’da Dijital Banka Kuruyor
Crédit Agricole Deutschland, Almanya’da dijital öncelikli universal banka modeliyle bireysel müşterilere açılıyor.
Alman IBAN, Visa kart, tasarruf ve mobil bankacılıkla başlayacak ürün setine 2027’de yatırım, kredi ve danışmanlık eklenecek. Grup yaklaşık bir milyon müşterisini 2028’e kadar iki milyona çıkarmayı hedefliyor.
KakaoBank Yabancılara Beş Dakikada Hesap Açıyor
KakaoBank, Güney Kore’de yaşayan yabancıların yaklaşık beş dakikada mobil hesap açabilmesini sağlayan hizmeti kullanıma sundu.
Debit kart, uluslararası transfer ve AI destekli çeviri aynı pakette bulunuyor. Dijital onboarding dil ve şube erişimi sorunlarının azaltılmasında doğrudan finansal kapsayıcılık aracına dönüşüyor.
BVNK Plasma’yı Bordro Ödemelerine Taşıdı
BVNK, stabilcoin ödeme ağı Plasma’yı native olarak desteklemeye başladı. Deel’in global çalışan ve contractor ödemelerinde ağı kullandığı belirtiliyor.
Stabilcoin payout böylece teknik entegrasyondan gerçek şirket bordro operasyonlarına ilerliyor. Kurumsal günlük para hareketi stabilcoinlerin en güçlü kullanım alanlarından biri haline geliyor.
moomoo Yatırım Hesaplarına 7/24 Para Yatırmayı Açtı
moomoo, uygun debit kartlar üzerinden yatırım hesaplarına haftanın yedi günü gerçek zamanlı fon aktarılmasını sağlayan sistemi açtı.
Visa ve Checkout.com altyapısının kullanıldığı model, yatırım uygulamalarındaki işlem saatleri ile banka transferlerinin tamamlanma süreleri arasındaki farkı azaltıyor.
SBS Bankalara Egemen AI Altyapısı Getirdi
SBS AI Foundation, bankaların üretken ve agentic AI modellerini müşteri ve işlem verisini kendi kontrollü ortamlarının dışına çıkarmadan çalıştırmasını sağlıyor.
NVIDIA altyapılı sistem private cloud, managed cloud veya on-premise kurulabiliyor. Scottish Building Society çözümü üretimde kullanıyor. Veri egemenliği bankacılıkta agentic AI ölçeklenmesinin temel mimari konularından biri haline geliyor.
Hindistan UPI Ücretini Erteledi
Hindistan, 15 Ekim’de başlaması planlanan yüzde 0,4 UPI merchant ücretini resmen erteledi. Yeni yürürlük tarihi henüz açıklanmadı.
UPI’nin 500 milyondan fazla kullanıcıya sahip olması, fiyatlamadaki değişiklikleri ödeme şirketlerinin iş modeli açısından kritik hale getiriyor. Sıfır ücretle ölçeklenen ulusal ödeme altyapısının sürdürülebilir finansmanı tartışılmaya devam ediyor.
Kraken Dubai’de Nihai Lisansı Aldı
Payward FZCO, Dubai VARA’dan aktif VASP lisansını aldı. Şirket broker-dealer ile management and investment services faaliyetleri için yetkilendirildi.
Ön onay aşamasından nihai faaliyet lisansına geçilmesi Kraken’in Dubai’deki operasyonlarını genişletmesi için düzenleyici zemini tamamlıyor.
Upgrade Kendi Bankası İçin Başvurdu
Upgrade, Nevada merkezli Upgrade Bank adıyla Industrial Loan Company kurmak için eyalet otoritesine ve FDIC’ye başvurdu.
Şirket bugüne kadar partner bankalar üzerinden 8,5 milyondan fazla müşteriye 53 milyar doların üzerinde kredi sağladığını belirtiyor. Kendi bankası kredi fonlaması ve bilanço üzerindeki kontrolünü artırabilir.
ID Finance 545 Milyon Euroluk Finansman Sağladı
ID Finance, Plazo’nun büyümesini desteklemek amacıyla borç ve özkaynak bileşiminden oluşan 545 milyon euroluk finansman paketi sağladı.
Plazo 400 binden fazla kullanıcıya sahip. Finansmanın tamamı özkaynak yatırımı değil. Büyük lending finteklerinin büyümesinde borç sermayesinin ne kadar önemli olduğunu gösteren örneklerden biri.
Tether EFY Finance’e Yatırım Yaptı
Tether, Latin Amerika merkezli EFY Finance’in tohum yatırım turuna katıldı. Yatırım tutarı açıklanmadı.
EFY stabilcoin tabanlı sınır ötesi ödeme, hesap, cüzdan, kart ve on/off-ramp hizmetleri sağlıyor. Tether’in kendi tokenının yanında stabilcoinleri yerel banka ve ödeme ağlarına bağlayan altyapıya yatırım yapması dağıtım stratejisinin genişlediğini gösteriyor.
Stabilcoinler Banka Mevduatına Rakip Olabilir
BIS çalışma kağıdı, ABD’de 2019–2025 döneminde banka mevduat faizleri yükseldiğinde stabilcoin büyümesinin yavaşladığını ortaya koyuyor.
İlişkinin USDC’de USDT’ye göre daha güçlü olduğu belirtiliyor. Çalışma stabilcoin büyümesinin zorunlu olarak toplam mevduatı düşürdüğünü göstermiyor ancak mevduat fiyatı ile stabilcoin talebi arasında ölçülebilir ilişki bulunması bankaların fonlama yapısı açısından önemli.
nCino Mortgage Süreçlerini AI ile Otomatikleştiriyor
nCino, Loan Officer Productivity Suite altında altı AI kabiliyetini bir araya getirdi.
Sistem doğal dilde soru yanıtlama, eligibility kontrolü, görev oluşturma ve bazı pre-approval süreçlerini otomatikleştiriyor. İlk müşterilerin ürünü üretimde kullanmaya başlamış olması AI’ın mortgage operasyonlarında demo aşamasını geçtiğini gösteriyor.
Bitget Mevcut Hisseleri Tokenlaştırıyor
Bitget, rToken Stock Transfer ile geleneksel aracı kurumlardaki 3.000’den fazla ABD hissesi ve ETF’nin tokenlaştırılmış varlıklara dönüştürülmesini sağlıyor.
Varlıklar önce Alpaca hesabına taşınıyor ve ardından karşılık gelen rToken’a dönüştürülüyor. Kullanıcının tokenize ürünü yeniden satın alması gerekmemesi modeli diğer bazı sentetik hisse çözümlerinden ayırıyor.
Lynq Stabilcoin Mutabakatını Dakikalara İndirdi
Lynq ve The Better Money Company gerçek kurumsal hesaplarla gerçekleştirdikleri canlı testte varlıkları RLUSD’ye dönüştürerek mutabakatı birkaç dakika içinde tamamladı.
Varlıkların süreç sırasında faiz kazanmaya devam etmesi likidite verimliliği açısından dikkat çekiyor. Test küçük ölçekte ancak gerçek hesaplarla yapılması stabilcoin settlement’ın üretim ortamına yaklaşmasını gösteriyor.
GCash’in Ana Şirketi Halka Açıldı
GCash’in ana şirketi Mynt, Filipinler Borsası’nda 6,60 peso fiyat ve yaklaşık 7 milyar dolar değerlemeyle halka açık piyasaya geçti.
Büyük dijital finans platformlarının özel yatırım turlarının ardından sermaye piyasalarına dönmesi bölgede yeni değerleme referansları yaratıyor.
M-KOPA 10 Milyon Müşteriye Ulaştı
Afrika merkezli M-KOPA, 10 milyon müşteriye ulaştığını ve 2025 mali yılında 600 milyon dolar gelir elde ettiğini açıkladı.
Cihaz finansmanıyla başlayan şirket kredi ve elektrikli mobilite ürünlerine genişledi. Yeni yatırım haberinden çok, asset-backed finance modelinin kitlesel ölçekte ekonomik sonuç üretebildiğini gösteren performans verisi olarak öne çıkıyor.
FSB Stabilcoinlerin Sınır Ötesi Risklerini İnceliyor
FSB, küresel stabilcoin düzeneklerinin sınır ötesi finansal istikrar risklerine ilişkin çalışma yayımladı.
İhraç, saklama, dönüşüm ve dağıtım fonksiyonlarının farklı ülkelerde bulunması gözetimi zorlaştırıyor. Stabilcoin tartışması böylece lisans ve rezerv konularından veri paylaşımı ve ülkeler arası finansal istikrar denetimine genişliyor.
Japonya’nın Üç Büyük Bankası Yen Stabilcoin Testini Tamamladı
MUFG Bank, Mizuho Bank ve SMBC, birlikte ihraç etmeyi planladıkları yen stabilcoininin ilk kapsamlı proof-of-concept çalışmasını tamamladı. Test 17–23 Temmuz arasında gerçekleştirilmiş olsa da sonuçlar 16 Ekim’de açıklandı.
Mitsubishi Corporation’ın Japonya ve yurt dışı birimleri arasındaki sınır ötesi ödeme senaryosunda ihraç, transfer ve geri ödeme süreçleri test edildi. Ticari kullanım henüz başlamadı ve hedef Japonya’nın 2026 mali yılı içinde gerçek işlemlere geçmek.
SBI Mesh ve Money Forward Ortak Ağ Kuruyor
SBI Holdings, Mesh Connect ve Money Forward Japonya’da yeni dijital varlık altyapı şirketi kurmak için temel anlaşmaya vardı.
Ortak girişim farklı kripto borsaları ve cüzdanları API üzerinden birbirine bağlamayı, daha sonra stabilcoin ve tokenize varlık hizmetlerine genişlemeyi hedefliyor. Şirket henüz kuruluş ve düzenleyici hazırlık aşamasında.
BNY Avrupa’da Dijital Varlık Saklamayı Genişletti
BNY, Avrupa’daki uygun kurumsal müşterilere MiCA çerçevesinde kripto saklama, idare ve transfer hizmetlerini genişletti.
Küresel sistemik öneme sahip bir saklama bankasının dijital varlık hizmetini temel kurumsal ürünlerine taşıması, MiCA sonrasında kriptonun geleneksel custody sistemine entegrasyonunun hızlandığını gösteriyor.
Ping An Digital Bank Özel Fonlara Girdi
Ping An Digital Bank, Hong Kong’da private fund ürünlerini platformuna ekledi ve varlıklı müşteri segmentine genişledi.
J.P. Morgan Asset Management ve Aberdeen Investments gibi yöneticilerin fonlarının dijital bankacılık deneyimi içinde sunulması, dijital bankaların mevduat ve karttan wealth management’a ilerlediğini gösteriyor.
Ledger Cihazında Donanım İmplantı Bulundu
Ledger, Güneydoğu Asya’daki yetkili satıcıdan alınan cihazlardan birinde izinsiz donanım implantı bulunduğunu doğruladı.
Şirketin kendi altyapısında veya doğrudan sattığı cihazlarda ihlal olduğuna ilişkin kanıt yok. Kaç cihazın etkilendiği de kesinleşmedi. Vaka kripto güvenliğinde yazılım kadar fiziksel tedarik zincirinin de kritik olduğunu gösteriyor.
MassPay Cash App’i Payout Kanalına Ekledi
MassPay, ABD’deki alıcılara Cash App hesapları üzerinden yakın gerçek zamanlı ödeme gönderilmesini sağlayan entegrasyonu devreye aldı.
Cash App’in 59 milyondan fazla aylık aktif işlem kullanıcısı bulunuyor. Dijital cüzdanlar böylece gig worker, creator ve marketplace ödemelerinde doğrudan payout endpoint’ine dönüşüyor.
Airwallex Walmart Gelirlerini Tek Hesapta Topluyor
Airwallex, Walmart Marketplace Canada entegrasyonunu genişleterek ABD ve Kanada satışlarından gelen USD ve CAD gelirlerinin tek Business Account içinde yönetilmesini sağladı.
Sınır ötesi e-ticarette tahsilat, döviz ve hesap yönetiminin tek platformda birleşmesi satıcıların farklı ülkelerde ayrı banka ilişkileri kurma ihtiyacını azaltıyor.
Güney Kore Stabilcoin İşini Özel Sektöre Bırakıyor
Güney Kore Merkez Bankası Başkanı Hyun Song Shin, stabilcoin ihracı ve işletmesinin özel sektör tarafından yürütülmesi gerektiğini söyledi.
Merkez bankasının rolünün para sisteminin istikrarı ve bankalar arası mutabakat tarafında kalması öngörülüyor. Açıklama merkez bankası parası, mevduat tokenı ve özel stabilcoin modellerinin nasıl ayrışabileceğine ilişkin önemli bir politika sinyali veriyor.
ESMA MiCA’ya Uymayan Stabilcoinlere Üç Ay Verdi
ESMA, MiCA kapsamında yetkilendirilmiş kripto hizmet sağlayıcılarının düzenlemeye uygun olmayan tokenlara ilişkin hizmetlerini sonlandırmasını istiyor.
Alım satımın yanında saklama, transfer, emir gerçekleştirme ve yatırım danışmanlığı gibi hizmetler de kapsama giriyor. Üç aylık geçiş süresi MiCA’nın stabilcoin tarafında somut ürün temizliği aşamasına geçtiğini gösteriyor.
Standard Bank OPay’e Yatırım Yapıyor
Standard Bank, OPay’e stratejik yatırım yapmak için anlaşma imzaladı. İşlemin OPay’in halka arzıyla birlikte veya hemen sonrasında tamamlanması planlanıyor.
Taraflar aynı zamanda Standard Bank ürünlerinin OPay’in tüketici ve merchant ağı üzerinden dağıtılmasını değerlendiriyor. Sermaye yatırımıyla dağıtım ortaklığının aynı işlemde buluşması Afrika dijital bankacılığı açısından dikkat çekici.
ESMA Tokenize Teminatı Merkezi Takasa Taşıyor
ESMA, merkezi karşı tarafların tokenize teminat kabul etmesinin hangi koşullarda güvenli olabileceğine ilişkin görüş topluyor.
Settlement finality, temerrüt halinde likidite, varlık ayrıştırma ve tokenized cash ile etkileşim incelenecek. Tokenizasyon böylece varlık ihracından merkezi clearing sisteminin collateral katmanına ilerliyor.
Crossmint AI Ajanlarına Ödeme Altyapısı Açtı
Crossmint, Agent Commerce Toolkit ile AI ajanlarının online mağazalarda gerçek satın alma yapabilmesini sağlayan self-service altyapıyı kullanıma açtı.
Sistem Visa Intelligent Commerce ve Mastercard Agent Pay credential’larıyla çalışabiliyor. Kart saklama, yetkilendirme ve satın alma akışının tek katmanda birleşmesi agentic commerce için gerekli ödeme altyapısını sadeleştiriyor.
Standard Chartered RLUSD Saklamayı Başlattı
Standard Chartered, Dubai International Financial Centre üzerinden uygun kurumsal müşterilere RLUSD saklama hizmetini canlıya aldı.
Bankanın Ripple ve LMAX ile RLUSD’yi trading ve collateral-management ürünlerinde teminat olarak kullanmaya yönelik çalışması ise henüz sonraki aşamada. Bugün canlı olan hizmet kurumsal custody.
Unit21 Fraud Tespitinden Bloklamaya Geçiyor
Unit21 ve Corelation entegrasyonu kredi birliklerinin KeyStone core verisini fraud ve BSA/AML incelemelerinde kullanmasını sağlıyor.
Analistler şüpheli işlemi tespit ettikten sonra aynı vaka ekranından kartı veya hesabı bloke edebilecek. Fincrime operasyonunda tespit ile müdahale arasındaki sürenin kısalması otomasyonun doğrudan değer yarattığı alanlardan biri.
Tavant Mortgage Verisini AI İçin Birleştirdi
Tavant, mortgage kuruluşlarının loan origination, servicing ve diğer sistemlere dağılmış verilerini Mortgage Data Foundry altında birleştiriyor.
Amaç yeni AI modelinden önce modellerin üzerinde çalışabileceği ortak, temiz ve erişilebilir veri tabanı oluşturmak. Finans kuruluşlarında AI kullanımının önündeki en temel sorunlardan biri hâlâ verinin parçalı olması.
Wise Sınır Ötesi Hacmini 71,7 Milyar Dolara Taşıdı
Wise’ın 30 Eylül’de sona eren çeyrekte sınır ötesi işlem hacmi yıllık yüzde 22 artarak 71,7 milyar dolara ulaştı. Aktif müşteri sayısı yüzde 20 artışla 12,5 milyona çıktı.
Net gelir yüzde 21 artarak 739,1 milyon dolar olurken müşteri varlıkları 43,5 milyar dolara yükseldi. Transferlerin yüzde 78’i anlık gerçekleşti. Şirket FY2027 net gelir büyüme beklentisini yüzde 17,5–20 aralığına taşıdı.
Jack Henry Google Cloud ile Tokenize Mevduata Giriyor
Jack Henry, Google Cloud Universal Ledger ile entegrasyon planını açıkladı. Şirket GCUL’a bağlanan ilk temel bankacılık teknoloji sağlayıcısı olmayı hedefliyor.
Entegrasyon bankalar ve kredi birliklerinin tokenize mevduat, programlanabilir ödeme ve 7/24 mutabakat kullanım alanlarını mevcut core banking altyapısıyla birleştirmesini amaçlıyor. Henüz müşteri banka veya ticari lansman tarihi açıklanmış değil.
Fintek Sektöründe Haftanın Yönetici Değişiklikleri ve Atamaları
Yeni haftada bankacılık, ödeme sistemleri, elektronik para, yatırım, fintek, teknoloji, uyum, finansal suçlarla mücadele, pazarlama, ürün yönetimi, sürdürülebilirlik ve satış alanlarında dikkat çeken atama ve terfiler öne çıkıyor. ALJ Finans’taki üst düzey yönetim değişikliği haftanın önemli gelişmeleri arasında yer alırken, Kayaport, Paribu, MetropolCard, KPMG Türkiye, T-Bank, ColendiBank, OKX Türkiye, Garanti BBVA International, TeklifimGelsin, Ödeal, Setcard, Yapı Kredi Teknoloji, Kuveyt Türk Yatırım, VakıfBank ve Anadolubank’ta yeni görevler ile terfiler haftanın kariyer gündeminde yer alıyor.
Ömer İlhan Dursun, ALJ Finans’ta Yönetim Kurulu Başkanı ve Genel Müdür olarak göreve başladı.
Doğancan Turan, Kayaport Ödeme Kuruluşu’nda Teknik Destek, Entegrasyon ve Eğitim Uzmanı olarak ekibe katıldı.
Caner Budak, Paribu’da Ürün Müdürü olarak yeni görevini üstlendi.
Damla Ataş Ural, MetropolCard’daki kariyerine Enerji Yatırımları Koordinatörü ve Sürdürülebilirlik Lideri olarak devam ediyor.
Bekir Yenidoğan, KPMG Türkiye’de Fintek ve Dijital Finans alanında Kıdemli Danışman pozisyonuna terfi etti.
Melih Usta, T-Bank’ta KOBİ Bankacılığı Satış ve Pazarlama Direktörü olarak yeni görevine geçti.
Ubeyd Özdemir, ColendiBank’ta Uygulama Destek Uzmanı olarak görev almaya başladı.
Alper Bulut, OKX Türkiye’ye Pazarlama Lideri olarak katıldı.
Adil Başak Özdener, Garanti BBVA International’da Kıdemli Veri Mühendisi olarak yeni rolünü üstlendi.
Barkın Bulutbeyaz, TeklifimGelsin’de Kıdemli Hareketli Grafik Tasarımcısı olarak ekibe dahil oldu.
Hatice Tekmen, Ödeal bünyesinde Çözüm Merkezi Uzmanı olarak görev almaya başladı.
Ulaş Usta, Setcard’da Filo Kiralama Satış Yöneticisi olarak yeni sorumluluğunu üstlendi.
Mustafa Eren G., Yapı Kredi Teknoloji’de Uzman Yazılım Mühendisi olarak ekibe katıldı.
Ahmet Halan Öçaldı, Kuveyt Türk Yatırım’da Kıdemli Yatırım Uzmanı pozisyonuna terfi etti.
Anıl Rüştü Şurdum, VakıfBank’ta Finansal Suçlar İnceleme Departmanı Müdürü olarak yeni görevine başladı.
Efe Timoçin, Anadolubank A.Ş.’de Uyum Müdür Yardımcısı olarak göreve başladı.
Yeni görevlerinizde başarılar dilerim.
FinTech alanında haftanın gündemi 295
PayTR’ın katkılarıyla hazırladığım, 5 – 11 Ekim aralığında finansal teknolojiler alanında öne çıkan haberleri ve gündem başlıklarını hatırlamak isterseniz aşağıdaki derlememi okuyabilirsiniz:
