


Türk finans sektöründeki son üst düzey atamalar liderlik modelinin nasıl değiştiğini gösteriyor. İş Bankası, Türkiye Finans, TOM Katılım, ColendiBank ve sermaye piyasalarındaki güven tartışmasını birlikte inceledim.
Son haftalarda Türk finans sektöründe art arda gelen üst düzey atamalar ilk bakışta klasik bir yönetici trafiği gibi görünebilir. Biraz yakından bakınca kurumların önümüzdeki dönemde hangi yetkinliklere ağırlık vereceği de görünmeye başlıyor. İş Bankası Grubu uzun yıllar içinde yetiştirdiği yöneticileri bankacılık, yatırım, sigorta ve emeklilik şirketleri arasında yeniden konumlandırırken Türkiye Finans ve TOM Katılım farklı kurumlardan gelen deneyimi yönetimin merkezine taşıyor. ColendiBank kredi karar süreçlerini ileri analitik ve yapay zekayla aynı yönetici sorumluluğunda buluşturuyor. Aynı günlerde sermaye piyasasında fonlar, gözetim ve yatırımcı hakları üzerinden yürüyen güven tartışması ise bütün bu atamaların arkasındaki daha temel meseleyi hatırlatıyor. Finans sektöründe iyi yönetim, büyümeyi yönetmek kadar emanet edilen güveni taşıyabilmekle ilgili.
Bu yazıya İş Bankası Grubu’nda yaşanan kapsamlı görev değişikliğiyle başladım.
Ozan Uyar, Kenan Ayvacı, Z. Mehmet Tuğtan ve Murat Doğan’ın İş Bankası Genel Müdür Yardımcılığına atanmasına karar verildi. Ozan Uyar TSKB’den, Kenan Ayvacı İş Yatırım’dan, Z. Mehmet Tuğtan Anadolu Sigorta’dan bankanın İcra Kuruluna geliyor. Murat Doğan ise uzun yıllardır İş Bankası’nın iştirak yapılanmasının içinde görev yapıyor. Aynı hareketlilik grup şirketlerine de yansıdı. Sezgin Lüle TSKB Genel Müdürlüğüne, Sezgin Yılmaz Anadolu Hayat Emeklilik Genel Müdürlüğüne atanırken Serkan Uğraş Kaygalak’ın Anadolu Sigorta’nın yönetimini üstlenmesi planlandı. Atamaların bir bölümü ilgili bildirim ve izin süreçlerinin tamamlanmasının ardından yürürlüğe girecek.
Bu büyüklükteki bir değişiklik tek tek isimlerden daha fazlasını anlatıyor. İş Bankası Grubu kendi içindeki yönetim deneyimini banka, yatırım şirketi, kalkınma bankası, sigorta ve emeklilik şirketleri arasında yeniden dağıtıyor.
İş Bankası Kendi Yönetici Havuzunu Yıllar İçinde Kuruyor
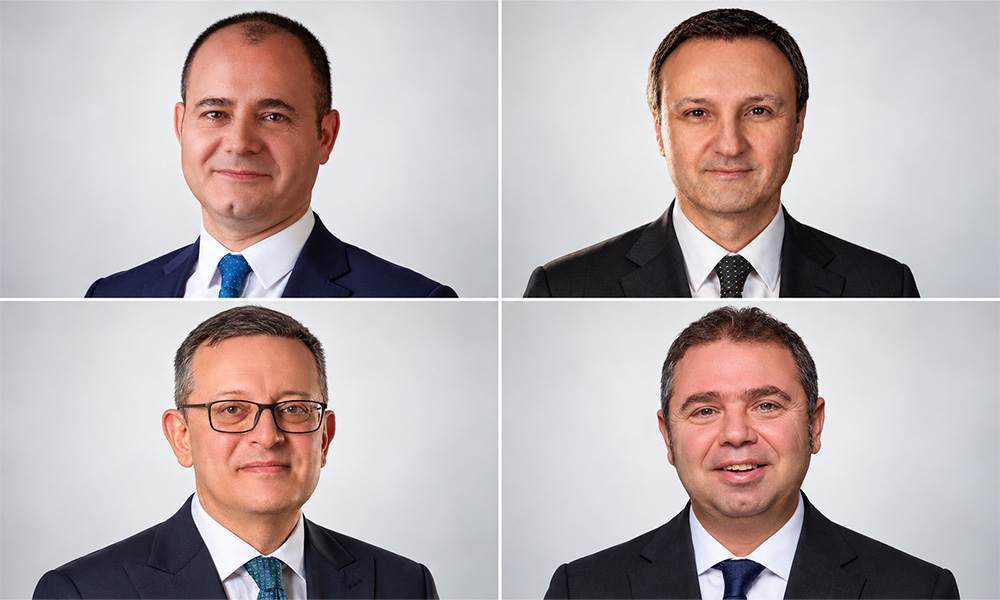
Yeni atanan dört genel müdür yardımcısının kariyerlerine baktığımda ortak bir nokta hemen ortaya çıkıyor.
Ozan Uyar 1997’de, Kenan Ayvacı 1998’de, Z. Mehmet Tuğtan ise 2001’de İş Bankası Teftiş Kurulu’nda Müfettiş Yardımcısı olarak göreve başladı. Murat Doğan da 2000 yılında bankanın İştirakler Bölümünde kariyerine adım attı. Bugün ana bankanın İcra Kuruluna katılan dört isim de kurumun veya grubun içinde yirmi yılı aşan bir geçmişe sahip.
Daha önemlisi bu yöneticilerin aynı iş alanında kalmamış olması.
Ozan Uyar’ın kariyerinde ticari krediler, kurumsal bankacılık, proje finansmanı ve TSKB bulunuyor. Kenan Ayvacı sermaye piyasaları ve İş Yatırım tarafından geliyor. Z. Mehmet Tuğtan bankacılık deneyiminin ardından sigorta yönetiminde görev yaptı. Murat Doğan ise uzun yıllardır iştirakler üzerinden grubun farklı sektörlerdeki yatırımlarına yakın çalışıyor.
İş Bankası İcra Kuruluna böylece kredi, sermaye piyasası, sigorta ve iştirak yönetiminden gelen farklı deneyimler aynı anda taşınıyor.
Bu modeli bir tür kurum içi yönetici piyasası gibi görüyorum.
Grup, yöneticiyi belirli bir pozisyon için yetiştirip kariyerinin geri kalanında aynı alanda tutmak yerine farklı finans şirketleri ve iş kolları arasında dolaştırabiliyor. Bir yöneticinin bankada öğrendiği risk kültürü sigorta şirketine, sermaye piyasası deneyimi ana bankaya, dijital bankacılık tecrübesi kalkınma bankasına taşınabiliyor.
Kurumsal hafızanın korunması açısından oldukça güçlü bir model.
Teftiş Kurulu Geleneği Neden Hâlâ Yaşıyor
Türk bankacılığında Teftiş Kurullarının uzun yıllardır yönetici yetiştiren bir okul gibi çalışması da bu atamalarda yeniden görünür hale geldi.
Müfettişlik kariyerinin başındaki bir bankacıya kurumu tek bir iş kolundan izleme imkânı bırakmıyor. Şubeden kredi süreçlerine, operasyonel kontrollerden mevzuata kadar çok farklı alanları görmek gerekiyor. Sorunun çıktığı noktayı tespit ederken çoğu zaman o soruna yol açan sürecin nasıl kurulduğunu da anlamak zorundasınız.
Bu deneyim yıllar sonra üst yönetimde değer kazanıyor.
Finans kurumlarında büyük kararların etkisi tek bir departmanda kalmıyor. Yeni kredi stratejisi satış hedefini, sermaye kullanımını ve risk iştahını birlikte etkileyebiliyor. Yeni dijital ürün teknoloji altyapısını, veri kullanımını, uyum süreçlerini ve müşteri deneyimini aynı anda değiştirebiliyor.
Kurumu daha önce farklı açılardan görmüş yöneticinin bu bağlantıları erken fark etmesi önemli bir avantaj.

Sezgin Lüle’nin TSKB’ye geçişi bu açıdan ayrıca dikkat çekici. Kariyerinde Teftiş Kurulu, proje ve değişim yönetimi, kurumsal mimari, dijital bankacılık ve ödeme sistemleri gibi birbirinden farklı alanlar bulunuyor. 2021’den bu yana İş Bankası Genel Müdür Yardımcısı olarak Dijital Bankacılık, Ödeme Sistemleri ve Bireysel Bankacılık alanlarından sorumlu olan Lüle, gerekli izin süreçlerinin ardından TSKB’nin yönetimini üstlenecek.
Bir kalkınma bankasının başına dijital bankacılık ve kurumsal mimari deneyimi güçlü bir yöneticinin geçmesi de bankacılıkta teknoloji bilgisinin artık belirli fonksiyonlarla sınırlı kalmadığını gösteriyor.
Kurum İçi Yetiştirme Güçlü Ama Tek Yol Yok
İçeriden yönetici yetiştirmek karar hızını artırabilir, ortak bir kurum dili yaratabilir ve kriz anında organizasyonun nasıl çalıştığını bilen insanların sorumluluk almasını kolaylaştırabilir.
Aynı modelin dikkat edilmesi gereken tarafı ise düşünce çeşitliliği.
Uzun yıllar aynı kurumsal kültürde çalışan yöneticiler zaman içinde benzer varsayımlar geliştirebilir. Kurumun yıllardır yaptığı bir işi sorgulamak dışarıdan gelen bir yönetici için bazen daha kolay olabilir.
Son haftalardaki başka atamalar, finans sektörünün bu iki ihtiyacı birlikte yönetmeye çalıştığını gösteriyor.
Bir tarafta kurum içindeki güçlü yönetici havuzları kullanılıyor. Başka kurumlarda ise ihtiyaç duyulan deneyim dışarıdan transfer ediliyor.
Türkiye Finans Deneyimi Dışarıdan Taşıdı
Türkiye Finans Katılım Bankası’nda Hasan Ecesoy 26 Ekim itibarıyla Genel Müdürlük görevine başladı. Ecesoy 1994’ten bu yana finans sektöründe farklı görevlerde bulunuyor ve kariyerinde Ziraat Bankası, Halk Yatırım, VakıfBank ve Hırvatistan’daki KentBank gibi farklı kurumlar yer alıyor.
Bu geçmiş, Türkiye Finans’a kendi kurum kültürünün dışından gelen uzun bir bankacılık ve sermaye piyasası deneyimi taşıyor.
Katılım bankacılığındaki rekabetin de son yıllarda değiştiğini düşünürsek tercih daha anlamlı hale geliyor. Dijital müşteri edinimi, mobil kullanım, veri analitiği, ürün geliştirme ve maliyet yönetimi artık katılım bankaları için klasik şube ve bilanço yönetimi kadar önemli.
Yeni yönetim döneminde Türkiye Finans’ın bu alanlardan hangisine daha fazla ağırlık vereceğini izlemek ilginç olacak.
TOM Katılım Bankası Ödeme Dünyasından Yönetici Seçti
Yiğit Çağlayan’ın 7 Ekim’de TOM Katılım Bankası Genel Müdürlüğüne atanması ise başka bir yönetici profilini gösteriyor.
Çağlayan’ın 25 yılı aşan kariyerinde bankacılığın yanında ödeme sistemleri ve fintek dünyası güçlü biçimde yer alıyor. Daha önce Mastercard Türkiye ve Azerbaycan Genel Müdürlüğünü yürüttü, ardından kurucuları arasında bulunduğu GetirFinans’ın CEO’su oldu. Şimdi TOM Katılım Bankası’nın büyüme, ürün ve dijital bankacılık stratejisine liderlik edecek.
Dijital bankalar için böyle bir kariyer hattının önemli olduğunu düşünüyorum.
Bugünün dijital bankası klasik banka ürünlerini mobil uygulamaya taşıyan bir yapı olarak kalmıyor. Ödeme, alışveriş, sadakat, e-ticaret ve günlük müşteri davranışı aynı finansal deneyimin içine giriyor.
Bu nedenle ödeme ağlarını, dijital ürünleri ve fintek iş modellerini bilen yöneticilerin bankacılık üst yönetiminde daha görünür hale gelmesi şaşırtıcı değil.
Yeni Unvanlar Bankaların Nereye Gittiğini Gösteriyor
Atamalar arasında benim özellikle dikkatimi çeken isimlerden biri Seray Göklü.
Göklü, ColendiBank’ta Krediler ve Karar Stratejilerinden Sorumlu Genel Müdür Yardımcısı olarak göreve başladı. Sorumluluk alanı müşteri seçiminden kredi tahsisine, limit ve fiyatlamadan erken uyarı sistemleri ile tahsilata kadar bütün kredi yaşam döngüsünü kapsıyor. Banka, karar süreçlerinde ileri analitik ve yapay zeka kullanımını da bu yapının içine yerleştiriyor.
Burada unvanın kendisi önemli.
“Krediler” ifadesinin yanına “karar stratejileri” eklenmesi, bankacılıkta kredi yönetiminin nasıl değiştiğini anlatıyor. Kredi yöneticisinin sorumluluğu artık tahsis politikasıyla sınırlanmıyor. Kullanılan verinin kalitesi, modelin verdiği kararlar, fiyatlama, erken uyarı mekanizmaları ve otomasyonun sınırları aynı yönetim alanında birleşiyor.
Yapay zeka bankacılığın inovasyon laboratuvarından günlük kredi kararının içine doğru ilerledikçe üst yönetimin teknik okuryazarlığı da daha önemli hale geliyor.
Modelin nasıl çalıştığını kod seviyesinde bilmek gerekmeyebilir ancak hangi verinin kullanıldığını, model riskinin nerede oluştuğunu ve insan müdahalesinin hangi aşamada devreye girmesi gerektiğini anlayabilmek yönetim sorumluluğunun bir parçasına dönüşüyor.
Teknoloji Şirketlerinde De Finansal Uzmanlık Derinleşiyor
İlker Caner’in OBSS’e Ödeme Uygulaması Başkanı olarak atanması aynı değişimin teknoloji şirketleri tarafındaki örneği.
Caner finansal teknoloji ve ödeme sektöründe 20 yılı aşan deneyime sahip. OBSS yeni görevi açık biçimde ödeme teknolojilerindeki hizmetlerini geliştirme ve bu alandaki büyümeyi güçlendirme hedefiyle ilişkilendiriyor.
Burada da yalnız yönetici değişimi görmüyorum.
Bir teknoloji şirketinin ödeme alanını ayrı bir liderlik fonksiyonu olarak konumlandırması, finansal teknolojinin ne kadar uzmanlaşmış hale geldiğini gösteriyor. Ödeme altyapısı artık genel yazılım geliştirme faaliyetinin küçük bir parçası olarak yürütülemeyecek kadar regülasyon, güvenlik, entegrasyon ve müşteri deneyimi bilgisi gerektiriyor.
Bankaların teknoloji bilgisine, teknoloji şirketlerinin de finans ve ödeme bilgisine yaklaştığı bir dönemden geçiyoruz.
Finans İle Teknoloji Aynı Kariyer Hattında Buluşuyor
ING Türkiye’de Gökçe Çakıt’ın Mali Kontrol ve Hazine Genel Müdür Yardımcısı ve İcra Kurulu Üyesi olarak göreve gelmesi de bu yakınlaşmanın başka bir örneği.
Çakıt 2007’den bu yana ING Türkiye’de finans alanında farklı liderlik görevleri üstlendi. Aynı zamanda ING Teknoloji’nin kuruluşunda ve çeşitli stratejik dönüşüm projelerinde rol aldı; son olarak Finansal Raporlama ve Vergi Direktörlüğü ile ING Teknoloji Genel Müdürlüğünü birlikte yürüttü.
Finans geçmişi olan bir yöneticinin teknoloji şirketi genel müdürlüğü deneyiminden sonra mali kontrol ve hazine yönetimine geçmesi, CFO rolünün de ne kadar değiştiğini gösteriyor.
Bugünkü finans yöneticisi teknoloji yatırımını, veri altyapısını ve dijital dönüşüm maliyetini finansal tablolardan bağımsız değerlendiremiyor. Teknolojiyle finans arasındaki çizgi kurumların organizasyon şemalarında bile eskisi kadar keskin görünmüyor.
Atamalar Aslında Strateji Hakkında Veri Veriyor
Son haftalardaki isimleri yan yana koyduğumda tek bir yönetici profili çıkmıyor.
İş Bankası uzun yıllar içinde yetiştirdiği ve grubun farklı şirketlerinde deneyim kazandırdığı isimleri üst yönetime taşıyor. Türkiye Finans farklı bankacılık kurumlarından gelen uzun bir deneyimi tercih ediyor. TOM Katılım Bankası ödeme ve fintek geçmişini genel müdürlük seviyesine getiriyor. ColendiBank kredi karar sistemlerini veri ve yapay zekayla birlikte yönetiyor. ING’de finans ile teknoloji deneyimi aynı kariyer yolunda birleşiyor.
Bu çeşitlilik bize şirket stratejisi hakkında da ipucu veriyor.
Kurumların yayımladığı uzun vadeli planlardan önce bazen kimin hangi sorumlulukla yönetim masasına oturduğuna bakmak daha fazla şey anlatabiliyor.
Bir banka ödeme dünyasından gelen genel müdür seçiyorsa, bir başka banka kredi karar mimarisini genel müdür yardımcılığı düzeyinde yeniden tanımlıyorsa veya grup içindeki teknoloji deneyimi kalkınma bankasının yönetimine taşınıyorsa bunların her biri yaklaşan dönüşümün erken sinyali.
Finans Sektöründe Liderlik Güven Yönetimiyle Başlıyor
Atamaları sermaye piyasasında yaşanan son gelişmelerden bağımsız okuyunca resmin önemli bir bölümü eksik kalıyor.
Finans sistemi büyük ölçüde yetki devrine dayanıyor.
Müşteri parasını bankaya bırakıyor, yatırımcı birikimini fon yöneticisine teslim ediyor, yönetim kurulu günlük karar alma yetkisini profesyonel yöneticilere veriyor ve piyasa oyuncuları regülatörün kuralları eşit biçimde uygulayacağı varsayımıyla hareket ediyor.
Bu ilişkilerin tamamında güven var.
Dolayısıyla yönetici seçimi yalnız performans meselesi taşımıyor. Risk kültürü, kontrol ortamı, şeffaflık ve hesap verebilirlik de aynı yönetim kalitesinin içinde.
Son haftalarda sermaye piyasası tarafında yaşananlar bunu güçlü biçimde hatırlattı.
Fon Sürecinin Ölçeği Güven Tartışmasını Büyüttü
SPK’nın 18 Eylül tarihli açıklamasına göre 2025’in son çeyreğinde özellikle bazı serbest yatırım fonları ve para piyasası fonları üzerinden fiili dolaşım oranı düşük hisselerde şirketlerin ekonomik gerçekliği ve temel finansal büyüklükleriyle açıklanmakta zorlanan fiyat hareketleri gözlemlendi. Konu Aralık 2025’te Finansal İstikrar Komitesi gündemine taşındı ve 2026’da yatırım fonlarına ilişkin rehberde kapsamlı değişiklikler yapıldı.
17 Eylül 2026 tarihli kararlarla yedi portföy yönetim şirketinin kurucusu olduğu toplam 131 fon tasfiye kapsamına alındı. SPK’nın 23 Eylül’de açıkladığı Merkezi Kayıt Kuruluşu verisine göre bu fonlardaki tekil yatırımcı sayısı 455 bin 758 kişiydi.
Bu rakam, yaşanan sürecin güven tartışmasını neden birkaç şirketle sınırlı tutamayacağımızı gösteriyor.
Yarım milyona yaklaşan yatırımcı kitlesini etkileyen bir olayda piyasa güveni artık soyut bir kavram olmaktan çıkıyor. İnsanların parasına ne zaman ulaşabileceği, hangi değerden ödeme yapılacağı ve tasfiyenin nasıl yürütüleceği günlük bir finansal meseleye dönüşüyor.
Güveni Yeniden Kurmak Yaptırımın Ötesine Geçiyor
SPK’nın 6 Ekim açıklamasına göre Kurul 2025 yılında toplam 2 milyar 741 milyon TL, 2026’nın ilk dokuz ayında ise 948 milyon TL idari para cezası uyguladı. 2026 başından 6 Ekim’e kadar 174 kişi hakkında suç duyurusunda bulunuldu ve bu bildirimlerin 96’sı fonlarla ilgili işlemler nedeniyle yapıldı.
Bu veriler gözetim ve yaptırım tarafındaki yoğunluğu gösteriyor.
Ancak yatırımcı açısından güvenin yeniden kurulması, hukuki sürecin yanında fonlardaki paranın nasıl yönetileceği ve yatırımcının hakkına nasıl ulaşacağıyla da ilgili.
Bu nedenle 27 Ekim’de yayımlanan yeni düzenleme önemli.
7596 sayılı Kanun ve aynı gün alınan SPK kararıyla belirli fonların tasfiye ve ödeme süreçlerinin nasıl yürütüleceği ayrıntılandırıldı. Pusula Portföy ve Atlas Portföy fonlarının tasfiye işlemlerini Ziraat Bankası, Tera Portföy fonlarının tasfiye sürecini ise İş Bankası yürütecek. Ara ve nihai ödemelerin esasları ile ödeme öncelikleri de düzenlemenin parçası.
Bence güvenin kurumsal tarafı burada daha görünür hale geliyor.
Sorunun tespit edilmesi kadar, sorun ortaya çıktıktan sonra sistemin yatırımcıyı nasıl koruduğu da finansal mimarinin kalitesini gösteriyor.
Hukuki Süreçleri Birbirinden Ayırmak Gerekiyor
Sermaye piyasasında alınan tedbir kararları, idari yaptırımlar, suç duyuruları ve ceza soruşturmaları aynı hukuki sonucu doğurmuyor.
SPK’nın işlem tedbiri alması veya savcılığa suç duyurusunda bulunması, ilgili kişi hakkında kesinleşmiş mahkûmiyet kararı bulunduğu anlamına gelmez. Ceza sorumluluğu yargılama sonunda belirlenir.
Piyasa güvenini savunurken hukuki sürecin aşamalarını birbirine karıştırmamak gerekiyor. Aynı hassasiyet yatırımcı tarafı için de geçerli. Bir soruşturmanın sürüyor olması, yatırımcının yaşadığı likidite veya erişim sorununu önemsiz hale getirmiyor.
Sağlıklı piyasa düzeni iki sorumluluğu aynı anda taşıyor.
Yatırımcı hakkı korunurken adil yargılanma ve masumiyet karinesi de korunmalı.
Teftiş Kültürü İle Güven Arasında Bir Bağ Var
İş Bankası Grubu’ndaki atamalara yeniden döndüğümde Teftiş Kurulu geçmişinin neden hâlâ önemli olduğunu burada daha iyi görüyorum.
Finans yöneticisinin işi büyümeyi hızlandırmaktan ibaret olamaz. Hangi riskin kabul edilebilir olduğunu, hangi kontrolün esnetilemeyeceğini ve hızlı büyümenin hangi noktada kurumsal zafiyet yaratabileceğini de görmek gerekiyor.
Denetim geçmişi tek başına iyi yönetici yaratmaz.
Ancak bankanın süreçlerini, riskin nerede biriktiğini ve küçük bir kontrol eksikliğinin zaman içinde nasıl büyüyebileceğini görmüş olmak önemli bir yönetim refleksi kazandırabilir.
Üstelik yeni dönemde bu refleksin teknoloji bilgisiyle birleşmesi gerekiyor.
Bankanın kredi modeli yapay zekayla çalışıyorsa model riski yönetim konusudur. Ödeme altyapısında yeni API’ler kullanılıyorsa siber güvenlik yönetim konusudur. Dijital bankanın müşteri edinimi tamamen uzaktan ilerliyorsa kimlik doğrulama, fraud ve veri kalitesi yönetim konusudur.
Üst yönetimin finans bilgisi giderek daha geniş bir teknoloji ve risk bilgisiyle tamamlanıyor.
Yeni Finans Lideri Daha Fazla Dünyayı Aynı Anda Anlamak Zorunda
Son dönem atamalarında beni asıl düşündüren nokta isimlerden çok yönetici tanımındaki değişim.
Kredi yöneticisinin analitik modelleri anlaması gerekiyor. Hazine yöneticisinin teknoloji yatırımlarını takip etmesi gerekiyor. Dijital banka genel müdürünün ödeme ekosistemini bilmesi gerekiyor. Teknoloji şirketindeki ödeme yöneticisinin regülasyon, fraud ve müşteri deneyimini birlikte düşünmesi gerekiyor.
Aynı zamanda bütün bu yöneticilerin kurumlarının taşıdığı güven sorumluluğunu kaybetmemesi gerekiyor.
Finansal hizmetlerde teknoloji hızla değişiyor ancak müşteri açısından temel beklenti çok daha istikrarlı.
Parasının güvende olması, verilen bilginin doğru olması, sistemde sorun çıktığında kime başvuracağını bilmek ve kararların hesap verebilir bir yapı içinde alınması.
Bu nedenle önümüzdeki dönemde atama haberlerine biraz daha farklı bakacağım.
Yöneticinin son unvanının yanında kariyerinde hangi iş alanlarını gördüğüne, hangi riskleri yönetmiş olduğuna, teknolojiyle ne kadar temas ettiğine ve hangi kurum kültüründen geldiğine daha fazla bakmak gerekiyor.
Kimin hangi koltuğa oturduğu kadar, kurumun o koltuğa hangi yetkinliği taşımak istediği de önemli.
Son haftalardaki atamalar Türk finans sektöründe bu arayışın hızlandığını gösteriyor.
Bir tarafta yıllarca kurum içinde yetişmiş ve farklı şirketlerde sınanmış yöneticiler, başka tarafta ödeme, teknoloji, analitik ve uluslararası bankacılık deneyimi taşıyan isimler var. Sermaye piyasasında yaşanan güven sınavı ise bütün bu kariyer hareketliliğinin üzerine daha temel bir sorumluluk koyuyor.
Finans sektöründe yöneticiye emanet edilen şey bilanço kadar kurumun itibarı ve müşterinin güveni.
İyi liderliği uzun vadede ayıracak ölçünün de tam burada oluşacağını düşünüyorum.
