


TCMB, EVDS verilerini EVDS-MCP ile yapay zeka araçlarının erişimine açtı. Ekonomik veriyle çalışma biçimi, doğrulama ve veri okuryazarlığında neler değişebilir?
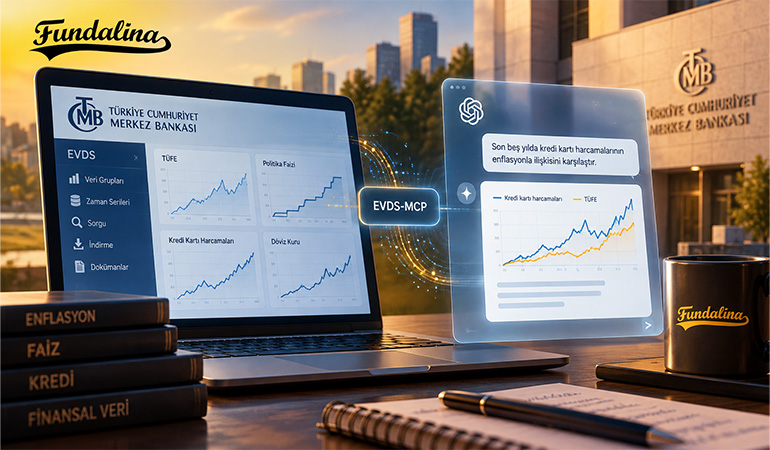
Birkaç yıl önce “Son beş yılda kredi kartı harcamaları ile enflasyonu karşılaştır” dediğinizde önce doğru veri serilerini bulmanız, tarihlerini eşleştirmeniz ve ardından analize başlamanız gerekiyordu. TCMB’nin 26 Ekim’de devreye aldığı EVDS-MCP, bu çalışma biçimini değiştirebilecek yeni bir kanal açıyor. EVDS’deki ekonomi ve finans verileri artık yapay zeka araçlarının doğrudan çalışabileceği bir yapıya da taşınıyor. Veriye ulaşmak kolaylaştıkça hangi serinin seçildiği, rakamların nasıl karşılaştırıldığı ve yapay zekanın o veriden hangi sonucu çıkardığı daha fazla önem kazanacak.
Türkiye Cumhuriyet Merkez Bankası’nın Elektronik Veri Dağıtım Sistemi yıllardır ekonomi haberi hazırlarken, bir finansal gelişmenin geçmişini kontrol ederken veya iki dönemi karşılaştırırken kullandığım temel kaynaklardan biri.
EVDS’nin gücü zaten çok geniş bir veri setini kamuya açık biçimde sunmasından geliyor. Faizlerden kurlara, kredi kartı harcamalarından beklenti anketlerine kadar pek çok göstergeye aynı platformdan ulaşılabiliyor.
Ocak ayında EVDS 3 ile platform yenilenmişti. 26 Ekim’de devreye giren EVDS-MCP ise veri erişimine başka bir kapı ekliyor.
TCMB verileri artık yalnız insanın gidip aradığı bir veri platformunda yaşamıyor. MCP destekleyen yapay zeka araçları da bu verilere ulaşabilecek.
Ben gelişmenin en güçlü tarafını tam bu noktada görüyorum.
Finansal verinin kullanıldığı yer değişmeye başlıyor.
EVDS artık yapay zeka araçlarına da açılıyor
MCP, Model Context Protocol’ün kısaltması. Yapay zeka uygulamalarının dışarıdaki veri kaynakları ve araçlarla standart bir yapı üzerinden bağlantı kurmasını sağlayan açık bir protokol.
EVDS-MCP ile TCMB’nin veri platformu bu yapıya bağlanıyor.
Bugüne kadar EVDS kullanan biri veri grubunu buluyor, gerekli seriyi seçiyor, tarih aralığını belirliyor ve veriyi analiz edeceği ortama taşıyordu.
Yeni yapıda bu işlemlerin bir bölümü yapay zeka aracının içinde gerçekleşebilir.
Kullanıcı ekonomik sorusunu doğal dille sorar, sistem hangi veriye ihtiyaç duyduğunu belirlemeye çalışır ve EVDS’den uygun serileri çekerek analize başlayabilir.
Bu değişim özellikle EVDS’nin seri kodlarına, veri gruplarına ve teknik kullanım biçimine çok aşina olmayan insanlar için önemli olabilir.
Açık veri daha kolay kullanılabilir hale geliyor.
Önce soruyu sorup sonra veriye gitmek
Ben EVDS-MCP’yi düşünürken en fazla çalışma sırasındaki değişime takıldım.
Ekonomik veriyle klasik çalışma biçiminde çoğu zaman önce veriyi buluruz, sonra o veri üzerinden sorumuzu cevaplamaya çalışırız.
Yapay zeka arayüzünde sıra tersine dönebilir.
Kullanıcı önce neyi merak ettiğini söyler.
“Son beş yılda kredi kartı harcamaları ile enflasyon nasıl birlikte hareket etti?”
Ardından sistem cevabı hazırlamak için hangi verilere ihtiyacı olduğunu belirlemeye çalışır.
Bu küçük gibi görünen yön değişikliği, ekonomik veriyle çalışan insanların günlük alışkanlığını ciddi biçimde etkileyebilir.
Çünkü araştırmanın başlangıcında artık “hangi seriyi indireceğim?” yerine “hangi soruyu doğru biçimde sormalıyım?” öne çıkıyor.
Kredi kartı harcamalarını enflasyonla karşılaştırmak göründüğü kadar kolay değil
EVDS 3’te Banka Kartı ve Kredi Kartı Harcamaları ile TÜFE ve Temel Göstergeler gibi veri grupları zaten kolayca erişilebilen başlıklar arasında.
Dolayısıyla bir yapay zeka aracına kredi kartı harcamalarının enflasyonla ilişkisini sormak oldukça doğal bir kullanım örneği.
Fakat iyi bir ekonomik analiz, iki seriyi yan yana getirip grafik çizmekten daha fazlasını gerektiriyor.
Kredi kartı harcamasına hangi seri üzerinden bakılacak?
Nominal tutar mı kullanılacak, değişim oranı mı?
Enflasyonda aylık TÜFE mi, yıllık TÜFE mi tercih edilecek?
Kart harcamaları haftalık, TÜFE aylıksa iki veri aynı frekansta nasıl buluşturulacak?
Harcamalardaki artışın ne kadarı fiyat artışından geliyor?
İki seri aynı yönde hareket ettiğinde bunu neden-sonuç ilişkisi olarak yorumlamak için elimizde yeterli kanıt var mı?
Veriyi bulmak kolaylaşırken bu sorular yerinde kalıyor.
Hatta veri birkaç saniye içinde önümüze geldiğinde yöntemin kalitesi daha fazla görünür hale geliyor.
TCMB veriyi sunuyor, yorumu yapay zeka yapıyor
TCMB’nin duyurusunda özellikle üzerinde durduğu bir sınır var.
Merkez Bankası EVDS verilerinin yapay zeka araçlarıyla uyumlu biçimde sunulmasını sağlıyor. Kullanılan yapay zeka aracının ürettiği sonuçların sorumluluğu ise aracı sağlayan sistem ve kullanıcı tarafında kalıyor.
Finansal veri söz konusu olduğunda bu ayrımın çok net anlaşılması gerekiyor.
Bir yapay zeka cevabında TCMB verisinin kullanılması, cevabın TCMB tarafından hazırlanmış veya onaylanmış olduğu anlamına gelmez.
Veri tamamen doğru olabilir ama seçilen seri soruya uygun olmayabilir. Tarih aralığı yanlış kurulabilir, farklı frekanslar hatalı biçimde bir araya getirilebilir veya veriler arasındaki ilişki gereğinden güçlü yorumlanabilir.
Üstelik ortaya çıkan cevap son derece ikna edici görünebilir.
Finansal yapay zekada yeni risklerden biri de tam burada oluşuyor.
Yanlış rakam bazen kolay fark edilir. Doğru rakamdan çıkarılmış hatalı yorum çok daha ikna edici olabilir.
Finansal AI’da kaynak bilgisi tek başına yetmeyebilir
EVDS-MCP yaygınlaştıkça bir yapay zeka cevabında “Kaynak TCMB” ifadesini görmek kuşkusuz güven artıracaktır.
Fakat profesyonel kullanımda bunun bir adım ötesine geçmek gerekecek.
Hangi EVDS serisi kullanıldı?
Veri hangi dönemleri kapsıyor?
Serinin frekansı ne?
Herhangi bir dönüşüm uygulandı mı?
Karşılaştırmaya hangi varsayımlar eklendi?
Yapay zekanın yaptığı yorum ile kaynaktan gelen veri nerede ayrılıyor?
Finans alanında iyi bir yapay zeka deneyiminin geleceği biraz da bu soruların cevaplarını kullanıcıya ne kadar görünür kılabildiğine bağlı olabilir.
Bir grafiğin güzel görünmesi yeterli olmayacak.
Grafiğin nasıl oluştuğunu takip edebilmek de önemli.
Gazetecinin veri toplama süresi kısalabilir
EVDS-MCP’yi kendi çalışma biçimim üzerinden düşündüğümde en somut kazanımı araştırmanın ilk aşamasında görüyorum.
Ekonomi ve finans haberlerinde bazen basit görünen bir sorunun peşinden birkaç farklı veri grubuna gitmek gerekiyor.
Faiz arttıktan sonra kredi büyümesi ne yaptı?
Kredi kartı harcamaları geçen yılın aynı dönemine göre nasıl değişti?
Mevduat faizleri ile kredi faizleri arasındaki makas hangi dönemde açıldı?
Yabancı yatırımcıların menkul kıymet hareketleri belirli bir kararın ardından nasıl değişti?
Bunların hepsi bugün EVDS üzerinden araştırılabiliyor.
Yapay zeka EVDS ile doğrudan çalışmaya başladığında ilk veri taraması çok daha hızlı yapılabilir. Gazeteci “2024 başından bugüne ihtiyaç kredisi faizleri ile tüketici kredisi büyümesini karşılaştır” diyerek hangi serilere bakması gerektiğine ilişkin ilk çerçeveyi kısa sürede oluşturabilir.
Kazandırılan zamanın asıl değeri ise bundan sonra ortaya çıkıyor.
Serileri kontrol etmek, dönem içinde başka ne yaşandığını araştırmak, geçmiş açıklamalara dönmek ve rakamların gerçekten anlatılmak istenen hikâyeyi destekleyip desteklemediğini görmek yine gazetecilik çalışmasının parçası.
Veri toplamak için daha az zaman harcamak, doğru soruyu bulmak için daha fazla zaman bırakabilir.
Ekonomik veri daha geniş bir kullanıcı kitlesine yaklaşabilir
EVDS yıllardır açık bir platform olsa da açık veri ile kolay kullanılan veri arasında önemli bir fark var.
Bir veri setinin internette bulunması herkesin onunla rahatça çalışabileceği anlamına gelmiyor.
Doğru seriyi seçmek, frekansı anlamak, tarih aralığını kontrol etmek ve veriyi yorumlamak belli bir alışkanlık istiyor.
Doğal dil kullanan yapay zeka araçları bu ilk eşiği aşağı çekebilir.
Bir KOBİ sahibi ticari kredi faizlerinin son iki yıldaki seyrini sorabilir. Bir öğrenci konut fiyatları ile enflasyonu karşılaştırmak isteyebilir. Bir fintek çalışanı ödeme davranışlarındaki değişimi bazı makro göstergelerle birlikte inceleyebilir.
Bugün bunların her biri veri platformlarını kullanmayı öğrenmeyi gerektiriyor.
Yarın ilk adım basit bir cümle olabilir.
Böyle bir kullanım yaygınlaşırsa ekonomik veriye ulaşan insan sayısı kadar ekonomik veri hakkında soru soran insan sayısı da artabilir.
Veri okuryazarlığı geri plana düşmeyecek
Yapay zekanın ekonomik veriye ulaşmayı kolaylaştırması ilk bakışta veri bilgisinin önemini azaltacakmış gibi görünebilir.
Ben tam tersini bekliyorum.
Excel’de bir çalışma hazırladığınızda hangi sütunu kullandığınızı görürsünüz. Grafiği kendiniz oluştururken tarih aralığını siz belirlersiniz. Bir veriyi yıllık değişime çevirdiğinizde yaptığınız işlemin farkındasınızdır.
Sohbet arayüzünde bu işlemlerin önemli bölümü arka planda gerçekleşebilir.
Kullanıcı bir soru yazacak ve birkaç saniye sonra düzgün hazırlanmış bir tablo, grafik ve yorum görebilecek.
Tam da bu kolaylık nedeniyle verinin aylık mı yıllık mı olduğunu bilmek, nominal ve reel değişimi ayırmak, mevsimselliği tanımak ve birlikte hareket eden iki gösterge arasında hemen neden-sonuç ilişkisi kurmamak daha değerli hale geliyor.
TCMB de EVDS’nin amaçları arasında veri okuryazarlığını geliştirmeye ve veriye dayalı karar alma kültürüne yer veriyor.
EVDS-MCP bu süreci başka bir aşamaya taşıyabilir.
Veriyi bulma becerisinin yanına, yapay zekanın bulduğu veriyi sorgulama becerisi ekleniyor.
Fintekler için yeni kullanım alanları açılabilir
EVDS-MCP’nin etkisini bireysel sorgularla sınırlı düşünmemek gerekiyor.
Fintek şirketleri, finansal yazılım geliştiricileri, araştırma platformları ve kurumsal yapay zeka uygulamaları için de yeni kullanım alanları ortaya çıkabilir.
Bir finansal asistan yalnız kendi veri tabanındaki bilgilerle çalışmak yerine EVDS gibi güvenilir bir dış kaynaktan güncel ekonomik veri çekebilir.
KOBİ finansmanı üzerine çalışan bir uygulama şirketin nakit akışı verilerini ekonomik göstergelerle birlikte değerlendirebilir.
Araştırma araçları EVDS serilerini mevcut analiz iş akışlarına ekleyebilir.
Finansal planlama ürünleri faiz veya enflasyon verilerini hazırladıkları senaryolarda güncel bağlam olarak kullanabilir.
Bunlar bugün TCMB tarafından açıklanmış hazır ürünler değil. EVDS-MCP’nin açtığı bağlantının ileride destekleyebileceği kullanım biçimleri.
Gerçek etkiyi ise hangi finteklerin ve finansal uygulamaların bu erişimi ürünlerine taşımaya başladığı gösterecek.
Bankalar da yapay zeka arayüzlerine yaklaşıyor
EVDS-MCP bana daha önce hazırladığım Bankalar Neden ChatGPT’ye Taşınıyor? yazısını yeniden düşündürdü.
O yazıda Garanti BBVA, Yapı Kredi, TEB ve Türkiye Kalkınma ve Yatırım Bankası’nın ürün ve servislerini ChatGPT ortamına taşımaya başlayan adımlarını incelemiştim.
Bankalar müşterinin bulunduğu yapay zeka ortamına yaklaşırken TCMB örneğinde finansal veri aynı ekosistemin erişebileceği biçime geliyor.
İki gelişme birlikte düşünüldüğünde daha büyük bir değişim görüyorum.
Finansal kurumların web siteleri ve mobil uygulamaları yaşamaya devam ederken, bilgiye ve servise ulaşmanın yeni bir katmanı oluşuyor.
Kullanıcı zaman içinde her kuruma ayrı ayrı gitmek yerine kullandığı yapay zeka arayüzü üzerinden farklı finansal kaynaklara ulaşabilir.
Yapay zeka böylece yalnız sohbet edilen bir araç olmaktan uzaklaşıp finansal servislerin ve veri kaynaklarının buluştuğu yeni bir erişim noktasına dönüşebilir.
Finansal AI yarışında veri bağlantıları büyüyor
ChatGPT Finans Profesyonelinin Çalışma Masasına Yerleşiyor yazısında finansal yapay zeka rekabetinin giderek iş akışlarına kaydığını anlatmıştım.
Veri sağlayıcılar, araştırma, modelleme ve Excel gibi çalışma araçları aynı yapay zeka ortamında buluşmaya başlıyor.
EVDS-MCP Türkiye’den bu değişime eklenen güçlü bir örnek.
Yapay zekanın analiz kalitesini model gücünün yanında erişebildiği verinin güncelliği, kapsamı ve güvenilirliği de belirliyor.
Bir model ekonomik konular hakkında geniş bilgiye sahip olabilir. Güncel rezerv, faiz, kredi kartı harcaması veya beklenti verilerine doğrudan ulaşamadığında profesyonel kullanımda hızla sınıra gelir.
EVDS-MCP bu sınırın bir bölümünü azaltabilir.
Bu nedenle finans profesyonelleri için “hangi modeli kullanıyorum?” sorusunun yanına başka bir soru ekleniyor.
Kullandığım yapay zeka hangi güvenilir verilere doğrudan ulaşabiliyor?
Kamu verisinin geleceği için de bir örnek
TCMB’nin attığı adım finans dünyasının ötesinde de izlenmeye değer.
Türkiye’de çok büyük miktarda değerli kamu verisi farklı kurumlar tarafından yayımlanıyor. Çoğuna web sayfaları, tablolar, dosyalar veya çeşitli veri servisleri üzerinden ulaşılabiliyor.
Yapay zeka kullanımının yaygınlaşması kurumların veri yayımlama biçimini de zaman içinde etkileyebilir.
Bir veriyi insanın okuyabileceği web sayfasında yayımlamak uzun yıllar yeterliydi. Şimdi aynı verinin yapay zeka sistemleri tarafından güvenli, güncel ve standart biçimde kullanılabilmesi de yeni bir ihtiyaç haline geliyor.
TCMB bu alanda somut bir adım atmış durumda.
Başka kamu kurumlarının benzer bağlantılar kurup kurmayacağını bugün bilmiyoruz.
Ben yine de bundan sonra yalnız hangi kurumun yapay zeka kullandığına bakmayacağım.
Kendi verisini yapay zeka ekosisteminin erişebileceği hale getiren kurumlar da ayrı bir takip başlığı olacak.
Çünkü kurumun yapay zeka kullanması ile kurum verisinin yapay zeka tarafından güvenilir biçimde kullanılabilmesi arasında ciddi fark var.
İkinci aşama çok daha geniş bir ekosistem yaratabilir.
Ekonomik veriyle çalışma sırası değişiyor
EVDS-MCP’nin kaç kullanıcıya ulaşacağını veya ilk güçlü kullanım senaryosunun nereden çıkacağını bugün bilmiyoruz.
Belki gazeteciler kullanacak. Belki araştırma ekipleri, ekonomistler veya fintekler çok daha hızlı benimseyecek. Belki bir süre yalnız teknik kullanıcıların radarında kalacak.
Benim takip edeceğim konu kullanım sayısından biraz farklı.
Yıllardır ekonomik veriyle çalışırken önce platforma gidip rakamı buluyor, ardından sorumuzu cevaplamaya çalışıyoruz.
Yapay zeka arayüzlerinde önce soruyu sorup ardından sistemin ihtiyaç duyduğu verileri bulduğu bir çalışma biçimi yaygınlaşabilir.
Bu yön değişimi küçük görünse de finansal veriyle kurduğumuz ilişkiyi değiştirebilir.
Veriye ulaşmak kolaylaştığında farkı yaratan şey daha çok veriye sahip olmak olmayacak.
Doğru soruyu sormak, yapay zekanın kullandığı seriyi kontrol etmek ve çıkan sonucun gerçekten ne anlattığını anlayabilmek daha değerli hale gelecek.
Ben EVDS-MCP’yi bu yüzden yalnız yeni bir veri erişim kanalı olarak görmüyorum.
TCMB verileri artık yapay zeka araçlarının çalışma alanına giriyor.
Bundan sonra asıl merak ettiğim, o verilerle hangi soruların sorulacağı.
