


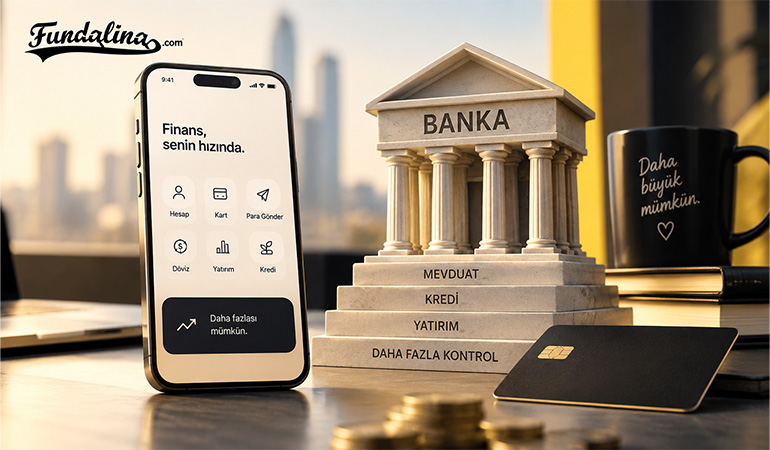
Fintekler yıllarca bankacılığı daha hızlı ve kolay hale getirmek için büyüdü. Şimdi neden banka lisansı peşindeler? Mevduat, kredi ve bilanço ekonomisine birlikte bakalım.
Revolut, Nubank, SoFi ve Klarna bankacılığa farklı kapılardan girdi. Bugün bazıları kendi banka lisansıyla çalışıyor, bazıları yeni pazarlarda lisans almak için düzenleyicilerin kapısını çalıyor. Bunun arkasında yalnızca daha fazla finansal ürün sunma isteği yok. Müşteriyi kazanan fintekler şimdi mevduatı, krediyi ve bankacılık ekonomisinin arka tarafını da kontrol etmek istiyor.
Bu nedenle herkes aynı yolu seçmeyecek.
Finteklerin ilk büyük vaadi bankacılığı bankalardan daha kolay hale getirmekti.
Hesap açmayı hızlandırdılar, para transferini sadeleştirdiler, döviz işlemlerini telefona taşıdılar, kart deneyimini değiştirdiler. Bankaların yıllarca üzerinde çalıştığı müşteri arayüzünü birkaç yıl içinde yeniden tasarladılar.
Şimdi aynı şirketlerin banka lisansı peşinde olduğunu görüyoruz.
Revolut ABD’de banka kurmaya hazırlanıyor. Klarna kendi Amerikan bankası için başvurdu. Nubank ABD’de ulusal banka kurmak için koşullu onay aldı. SoFi ise birkaç yıldır banka lisansının mevduat ve kredi ekonomisine nasıl yansıdığını gösteriyor.
İlk bakışta güzel bir ironi var. Bankaları değiştirmek için büyüyen fintekler neden sonunda banka olmak istiyor?
Ben bunu finteklerin bankalara benzemeye başlaması olarak okumuyorum.
Müşteri arayüzünü kazanan şirketler şimdi finansal ilişkinin ekonomik merkezini de kontrol etmek istiyor.
Uygulama müşteriyi getiriyor. Bilanço ise o müşteriden yaratılan değerin nerede biriktiğini belirliyor.
Bence fintek dünyasında yeni tartışma tam burada başlıyor.
Revolut’un ABD Hamlesi Hikayeyi Çok İyi Özetliyor

Bu yazıyı yeniden düşünmeme neden olan gelişmelerden biri Revolut’un ABD’de ulusal banka kurmak için koşullu onay alması oldu.
Şirket 2027’de faaliyete geçmesini hedeflediği Revolut Bank US üzerinden mevduat hesabı, kredi kartı, taksitli kredi, döviz ve başka finansal hizmetleri doğrudan sunmak istiyor. Revolut’un bugün dünya çapında yaklaşık 80 milyon müşterisi bulunuyor.
Revolut zaten finansal hizmet sunuyor. Müşterisi var, kartı var, uygulaması var, para hareketi var.
Eksik olan taraf başka.
ABD’de sunduğu hizmetlerin önemli bölümünün arkasında bugün partner bankalar bulunuyor. Kendi bankasını kurduğunda müşteriyle kurduğu ilişkinin daha büyük bölümünü kendi lisansı ve bilançosu üzerinden yönetebilecek.
Bence mesele tam olarak burada.
Bir fintek 5 milyon müşteriye sahipken partner banka modeli son derece verimli olabilir. 50 ya da 80 milyon müşteriye ulaştığında ise aynı yapı stratejik bir bağımlılığa dönüşmeye başlayabilir.
Ölçek büyüdükçe “neden banka olayım?” sorusunun cevabı da değişiyor.
Fintekler Önce Bankacılığın Ön Tarafını Kazandı
Finteklerin büyük başarısı bankacılığın bilançosunu yeniden icat etmek olmadı.
Bankayla müşteri arasındaki deneyimi yeniden tasarladılar.
Bir hesap açmak için şubeye gitmek yerine birkaç dakikada kayıt oldunuz. Döviz almak için bankacınızla konuşmak yerine uygulamadaki butona bastınız. Kartınızı anında dondurdunuz. Harcamanızı kategori kategori gördünüz. Yurtdışında daha şeffaf kurla ödeme yaptınız.
Bankacılığın ön yüzü hızlandı.
Bu dönüşümün arkasında ise çoğu zaman geleneksel finans altyapısı çalışmaya devam etti. Lisans başka kurumdaydı, mevduat başka bankadaydı, kredi başka bilançodaydı.
Fintek müşterinin gördüğü yüzü sahiplenirken bankalar finansal sistemin arka tarafındaki ağır işleri taşımaya devam etti.
Bu iş bölümü iki taraf için de uzun süre çok kullanışlıydı.
Fintek banka kurmanın maliyetini taşımadan büyüdü. Banka ise yeni müşteri dağıtım kanallarına ulaştı.
Ancak bir noktadan sonra finteğin ön tarafta kazandığı güç, arka tarafta ne kadar kontrol sahibi olduğunu sorgulatmaya başlıyor.
Partner Banka Modelinin Görünmeyen Sınırı
Bir fintek partner bankayla çalıştığında çok hızlı ürün çıkarabilir. Lisans sürecini, sermaye yükünü ve bankacılığın ağır operasyonunu baştan kurmak zorunda kalmaz.
Karşılığında bazı kararlar kendi kontrolünün dışında kalır.
Partner bankanın risk politikası değişebilir. Yeni ürünün onayı uzayabilir. Kredi fiyatlaması partnerin bilançosuna bağlı olabilir. Uyum yaklaşımı ürün deneyimini etkileyebilir.
Klarna’nın ABD’de kendi bankasını kurma isteği bu açıdan güzel bir örnek.
Klarna Avrupa’da 2017’den beri banka lisansına sahip. ABD’de ise uzun süredir partner bankalarla çalışıyor. Temmuz ayında Utah merkezli Klarna Bank USA için başvuru yaptı. Şirket kendi lisansıyla ödeme, tasarruf, kredi ve iş yeri hizmetleri üzerinde daha fazla kontrol kurmayı hedefliyor.
Nubank tarafındaki güncel tablo ise iki modelin bir süre birlikte yaşayabileceğini gösteriyor.
Nubank’ın kendi Amerikan bankası için OCC’den koşullu onayı bulunuyor. Buna rağmen şirket bu hafta ABD’de yüksek getirili tasarruf hesabı, kredi kartı ve para transferi gibi ilk ürünlerini Lead Bank ortaklığıyla kullanıma sundu.
Bunu önemli buluyorum.
Partner banka modeli başarısız olduğu için terk edilmiyor. Çoğu zaman pazara girmenin en hızlı yolu olarak kullanılıyor, kendi lisansı ise bir sonraki kontrol katmanını oluşturuyor.
Fintek açısından mesele “partner banka mı, kendi banka lisansı mı?” ikiliğinden daha karmaşık.
Şirket büyürken ikisini farklı aşamalarda kullanabilir.
Mevduat Bu Kadar Önemliyse Nedeni Ürün Olması Değil
Banka lisansının finteğe ne kazandırdığını anlamanın en kolay yolu mevduata bakmak.
Müşteri açısından mevduat hesabı başka bir ürün.
Finans şirketi açısından ise fonlama kaynağı.
Kredi vermek isteyen bir şirket o kredinin parasını bir yerden bulmak zorunda. Banka olmayan bir fintek warehouse finansmanı, kredi hatları, seküritizasyon veya başka sermaye piyasası araçlarını kullanabilir.
Banka olduğunda denklem değişir.
Müşteriden toplanan mevduat, regülasyon ve likidite kuralları içinde kredi fonlamasının parçası haline gelir.
SoFi bu değişimin en somut örneklerinden biri.
SoFi Bank’ın toplam mevduatı 2025 sonunda yaklaşık 37,5 milyar dolarken Haziran 2026’da 45,5 milyar dolara çıktı. Şirket kendi raporlarında banka mevduatının warehouse finansmanına göre daha düşük maliyetli bir fonlama kaynağı yarattığını da açıkça belirtiyor.
Burada fintek ekonomisinin dili değişiyor.
Bir kullanıcıya kredi teklif etmekle o krediyi kendi kaynak yapınızla finanse etmek aynı şey değil.
Arayüz kredi müşterisini getiriyor. Bilanço kredinin ekonomisini belirliyor.
Bence banka lisansına yönelik ilgiyi açıklayan en güçlü cümlelerden biri bu.
Kredi Finteğin İş Modelini Başka Bir Yere Taşıyor
Ödeme odaklı bir fintek çoğu zaman işlem üzerinden kazanır. Kart kullanıldığında, para transferi yapıldığında veya döviz çevrildiğinde gelir oluşur.
Kredi ve mevduat tarafına geçtiğinde gelir yapısı genişler.
Net faiz geliri devreye girer.
Müşteriyi ödeme sırasında görmek yerine finansal hayatının daha uzun bir bölümüne dahil olmaya başlarsınız. Maaş hesabı, tasarruf, kredi kartı, bireysel kredi ve günlük ödeme aynı müşteride birleşebilir.
Ancak burada fintek dünyasının alışık olduğu büyüme mantığı da değişiyor.
Kredi verirseniz kredi riski taşırsınız. Mevduat toplarsanız likidite yönetirsiniz. Faiz riskini, karşılıkları ve sermaye yeterliliğini düşünürsünüz.
Yani banka lisansı gelir alanını genişletirken risk alanını da büyütüyor.
Bunun karşılığında müşteriden elde edilen ekonomik değer çok daha derin hale gelebiliyor.
Asıl Değer Ana Hesabı Kazanmakta
Fintek sektöründe uzun süre kullanıcı sayısını konuştuk.
Sonra aktif kullanıcıya ve işlem hacmine geçtik.
Şimdi benim giderek daha fazla dikkat ettiğim başka bir kavram var.
Ana hesap ilişkisi.
Bir insanın telefonunda beş finans uygulaması olabilir. Para transferi için başka uygulama, yatırım için başka uygulama, döviz için başka uygulama kullanabilir.
Ama maaşının geldiği, faturalarının ödendiği, tasarrufunun durduğu ve kredi ödemesinin çıktığı ana hesap çok daha güçlü bir ilişki yaratıyor.
Ana hesabı kazanan kurum müşterinin finansal hayatını daha bütünlüklü görüyor.
Bu veri kredi tarafında değerli. Ürün geliştirme açısından değerli. Müşteri bağlılığı açısından da değerli.
Bence büyük finteklerin banka lisansına ilgisinin arkasındaki önemli nedenlerden biri bu.
Artık insanların telefonunda bulunmak yetmiyor.
Finansal hayatın merkezinde bulunmak istiyorlar.
Banka Lisansı Özgürlük Verirken Finteğin Karakterini de Değiştiriyor
Banka lisansının yalnız avantajlarını anlatırsak resmin yarısı eksik kalır.
Lisansa sahip olduğunuzda partner bankaya bağımlılığınız azalabilir, mevduat toplayabilir ve krediyi kendi bilançonuzda yönetebilirsiniz.
Aynı anda çok daha ağır bir kurum haline gelirsiniz.
Sermaye yeterliliği, likidite, AML, KYC, kredi riski, iç kontrol, denetim, tüketici koruması ve düzenleyici raporlama günlük hayatınızın merkezine yerleşir.
Fintek kültürünün en sevilen özelliği hız.
Bankacılığın en önemli özelliği ise kontrollü olmak.
İkisini aynı kurum içinde buluşturmak kolay olmayabilir.
Ben banka lisansını bu nedenle finteğin ulaştığı “üst seviye” olarak görmüyorum.
Başka bir iş modeli seçimi olarak görüyorum.
Bir şirketin bankaya dönüşmesi onun otomatik olarak daha gelişmiş olduğu anlamına gelmez. Sadece daha fazla finansal ilişkiyi ve daha fazla riski kendi bünyesinde taşımayı seçtiğini gösterir.
Her Fintek Banka Olmak İstemeyecek
Bu ayrımı önemli buluyorum.
Ödeme altyapısı sağlayan bir şirketin güçlü olması için mevduat toplamasına gerek yok.
Fraud teknolojisi geliştiren bir fintek, bankaların ve ödeme kuruluşlarının tamamına hizmet vererek çok daha değerli bir şirket olabilir.
Core banking, RegTech, açık bankacılık ya da ödeme orkestrasyonu sağlayan şirketler için tarafsız teknoloji sağlayıcısı olmak banka olmaktan daha anlamlı olabilir.
Üstelik banka lisansı sermaye hafif bir teknoloji şirketini çok daha sermaye yoğun hale getirir.
Dolayısıyla önümüzdeki yıllarda fintekleri tek bir yöne giderken görmeyeceğiz.
Bir grup müşterinin ana finansal ilişkisini sahiplenmeye çalışacak ve banka lisansına yönelecek.
Başka bir grup ise bankaların ve finteklerin üzerinde çalıştığı teknoloji katmanını kuracak.
İki model de büyüyebilir.
Belki asıl ayrışma “kim banka olacak?” sorusundan çok, kim bilançoyu taşımak istiyor? sorusunda yaşanacak.
Daha Önce Bulut Arukel ile Konuşurken de Bu Sınırların Değiştiğini Görmüştük
Bu yazıyı hazırlarken Ağustos ayında FinTechTime için Colendi Kurucu Ortağı ve Yönetim Kurulu Üyesi Bulut Arukel ile yaptığım röportajı da yeniden düşündüm.
O görüşmede B2B fintek, Banking as a Service, API mimarileri ve büyük ticari yapıların finansal teknolojiyle ilişkisini konuşurken bankalar, fintekler ve teknoloji sağlayıcıları arasındaki sınırların yeniden şekillendiği çok net görünüyordu. Colendi’nin yaklaşımında da mesele yalnız müşteriye bir finans uygulaması sunmakla kalmıyor, finansal hizmetlerin arka tarafındaki teknoloji ve servis katmanını kurmaya kadar uzanıyordu.
Röportajı burada paylaşmıştım:
Bugün Revolut, Klarna, Nubank veya SoFi’ye baktığımda aynı değişimin başka bir ucunu görüyorum.
Fintek ile banka arasındaki çizgi ürün ekranında giderek daha az belirgin.
Fark asıl olarak lisansın, riskin ve bilançonun kimde kaldığında ortaya çıkıyor.
Türkiye’de Aynı Sorunun Cevabı Farklı Olabilir
Türkiye’yi ABD’deki sponsor banka modeliyle birebir okumamak gerekiyor.
Burada ödeme ve elektronik para kuruluşları TCMB tarafından ayrı bir çerçevede yetkilendiriliyor. Bankacılık lisansları BDDK alanında. Dijital bankacılık ve servis modeli bankacılığı ise fintek ile banka arasındaki iş bölümüne farklı bir yol açıyor.
Bu nedenle Türkiye’de müşterinin karşısında finansal bir deneyim sunan her şirketin kendi bankasını kurması gerekmiyor.
Servis modeli bankacılığı sayesinde lisanslı banka finansal altyapıyı sağlarken başka bir marka müşteri deneyiminin ön tarafında konumlanabiliyor.
GetirFinans gibi örneklerde de bunun uygulamasını görüyoruz. Fintek markası müşterinin günlük hayatındaki dağıtım gücünü getirirken bankacılık hizmeti lisanslı bankanın altyapısı üzerinde çalışabiliyor. Daha önce FinTechTime için GetirFinans COO’su Gonca Yılmaz Demirağ ile yaptığım röportajda da servis modeli bankacılığının finansı kullanıcının bulunduğu ekosistemin içine taşımasını konuşmuştuk.
Türkiye’de bu nedenle “fintek banka olacak mı?” sorusundan önce başka bir soruya bakmak daha anlamlı geliyor.
Fintek hangi finansal ilişkinin sahibi olmak istiyor?
Müşterinin ödeme anının mı?
Cüzdanının mı?
Ana hesabının mı?
Kredisinin mi?
Yoksa bütün bilançonun mı?
Lisans kararı çoğu zaman bu tercihin arkasından geliyor.
Finteklerin İlk Savaşı Dağıtım İçindi
Fintekler ilk büyük başarılarını dağıtımda kazandı.
Bankacılık hizmetini müşteriye daha hızlı, daha sade ve daha ucuz ulaştırdılar. İnsanların banka uygulamalarından ne beklediğini değiştirdiler.
Şimdi bazı büyük oyuncular ikinci aşamaya geçti.
Müşteriyi zaten kazandılar.
Artık müşterinin parasının nerede tutulduğunu, kredinin nasıl fonlandığını ve ürünün yarattığı ekonomik değerin ne kadarının kendi bünyelerinde kaldığını da kontrol etmek istiyorlar.
Ben finteklerin banka lisansı peşinde koşmasını bu yüzden eski bankacılık modeline teslim olmaları gibi görmüyorum.
Tam tersine, ilk aşamada kazandıkları dağıtım gücünü finansal üretim gücüyle tamamlamaya çalışıyorlar.
Müşteriyi Kazanan Şimdi Bilançoyu İstiyor
Finteklerin yıllarca bankalara meydan okuyup bugün banka lisansı almaya çalışması dışarıdan bakınca güzel bir çelişki yaratıyor.
Bence çelişki aslında yok.
Fintekler bankaların varlığını gereksiz hale getirmedi.
Bankacılığın müşteriye görünen kısmını yeniden tasarladı.
Şimdi bazıları görünmeyen kısmı da kendi kontrolüne almak istiyor.
Mevduatı.
Krediyi.
Fonlamayı.
Riski.
Ana hesap ilişkisini.
İşte banka lisansının gerçek değeri burada ortaya çıkıyor.
Finteklerin ilk savaşı dağıtım içindi. Yeni savaş bilanço için olabilir.
Ama benim için daha ilginç olan bundan sonraki ayrışma.
Bir grup fintek müşterinin karşısındaki en iyi finans uygulaması olmakla yetinecek. Bir grup bankaların arkasındaki teknolojiyi kuracak. Bir grup ise müşteri deneyimiyle bilançoyu aynı kurumda toplamaya çalışacak.
Hangisinin daha güçlü model olduğunu bugün söylemek zor.
Fakat şundan oldukça eminim.
Finteğin geleceğini yalnız müşteriyi kimin kazandığı belirlemeyecek. O müşterinin yarattığı finansal değerin hangi bilançoda biriktiği de belirleyecek.
Çok özetle bu dönüşümün önümüzdeki birkaç yılın en önemli fintek hikâyelerinden biri olacağını düşünüyorum.
