


FinTech alanında haftanın gündemi 291 belli oldu. PayTR’ın katkılarıyla hazırladığım finansal teknolojiler alanında haftanın öne çıkan haberlerini ve gündem başlıklarını derlememde bulabilirsiniz.
2009 yılından bu yana ödeme hizmetleri sektöründe hizmet sunan tamamı yerli sermaye ile kurulmuş olan PayTR’ın katkılarıyla hazırladığım, 7 – 13 Eylül aralığında finansal teknolojiler alanında öne çıkan haberleri ve gündem başlıklarını sizin için derledim.
FinTech alanında bu hafta ödeme teknolojileri, regülasyon, sermaye piyasaları ve yapay zeka başlıkları oldukça hareketliydi. Paycell temassız ödeme deneyimini Sticker Kart ile farklı bir forma taşırken Weixin Pay’in TR Karekod ve TROY üzerinden 53 ile ulaşması, yerel ödeme altyapılarının uluslararası cüzdanlarla nasıl ölçeklenebildiğini gösterdi. BKM Express’in yerini bex’e bırakmaya hazırlanması da Türkiye’nin dijital cüzdan tarafında yeni bir dönemin kapısını açtı.
Regülasyon cephesinde ise hareket daha sertti. TRPOS hakkında yürütülen yasa dışı bahis soruşturmasının ardından TMSF kayyım ataması ve TCMB’nin faaliyet iznini iptal etmesi ödeme kuruluşlarında uyum, üye işyeri riski ve işlem izleme süreçlerini yeniden gündeme taşıdı. MASAK’ın Hawala ve alternatif değer transfer sistemleri için yayımladığı yeni rehber, kurumların AML kontrollerinde daha geniş bir işlem ağına bakmasını gerektiriyor. SPK’nın pay sahipliği eşiğini yüzde 3’e indirmesi, MKK’nın kripto piyasası verilerini günlük yayımlaması ve Halkbank’ın ikincil halka arzına ilişkin hazırlıklar da sermaye piyasalarında şeffaflık ve veri tarafını güçlendiren gelişmeler arasındaydı.
Şirketler tarafında da ölçek arayışı dikkat çekti. Tera Grubu ile Pusula Finans Holding arasındaki pay devri görüşmeleri, MetropolCard’ın Bilet.com’un yüzde 51’ini satın alma planı ve Türkiye startup yatırımlarında ikinci çeyrekte 559 milyon dolara ulaşılması sermayenin daha seçici ama stratejik alanlara yöneldiğini gösterdi. Yapay zeka ise haftanın hemen her katmanına dokundu. Visa siber güvenlikte agentic AI kullanımını genişletti, TradeWize algoritmik işlem altyapısını yapay zeka ile birleştirdi, İşNet kendi teknolojileriyle büyüme hedefini öne çıkardı. GITEX AI Türkiye ve İstanbul Fintech Week programları da önümüzdeki dönemde finans sektörünün yapay zeka gündemini daha fazla konuşacağımızın güçlü işaretlerini verdi.
Paycell Sticker Kart ile temassız ödemeyi yeni bir forma taşıdı

Paycell, fiziksel kartın ödeme özelliklerini yapışkan formda sunan Sticker Kart’ı kullanıma açtı. Telefonun arkasındaki düz ve pürüzsüz yüzeye yapıştırılabilen kart, temassız POS cihazlarında kullanılabildiği gibi kart numarası üzerinden online alışverişlerde de ödeme imkânı sunuyor. Kullanıcılar kartı Paycell uygulamasından aktive ederek kredi veya banka kartlarıyla bakiye yükleyebiliyor. Eylül sonuna kadar devam eden kampanyada ise 5 işleme kadar her 250 TL ve üzeri harcamaya 50 TL, toplamda 250 TL nakit iade veriliyor.
Paycell Genel Müdürü Serhat Dolaz, Sticker Kart ile temassız ödemeyi günlük hayatın daha pratik bir parçası haline getirmeyi hedeflediklerini belirterek ödeme süreçlerini kolaylaştıran yeni çözümler geliştirmeye devam edeceklerini söyledi. Paycell, geçtiğimiz yıl Android kullanıcılarının uygulamaya bağlı kartlarla fiziksel karta ihtiyaç duymadan temassız ödeme yapabilmesini sağlayan çözümünü de devreye almıştı.
Temassız ödemede rekabet uygulamadan form faktörüne genişliyor
Sticker Kart, mobil cüzdanların alternatifi olmaktan çok temassız ödeme deneyimine yeni bir erişim noktası ekliyor. Telefonun NFC veya işletim sistemi yeteneklerine bağımlı olmayan fiziksel bir ödeme aracının telefonla birlikte taşınması, özellikle dijital cüzdan kullanımının sınırlı kaldığı kullanıcı gruplarında temassız ödemeye geçiş eşiğini düşürebilir. Ödeme şirketleri için rekabet, ödeme anındaki adım sayısını azaltan ve temassız kullanımı daha geniş cihaz ve kullanıcı gruplarına taşıyan erişim modellerine kayıyor.
Weixin Pay TR Karekod ve TROY ile 53 ile yayıldı
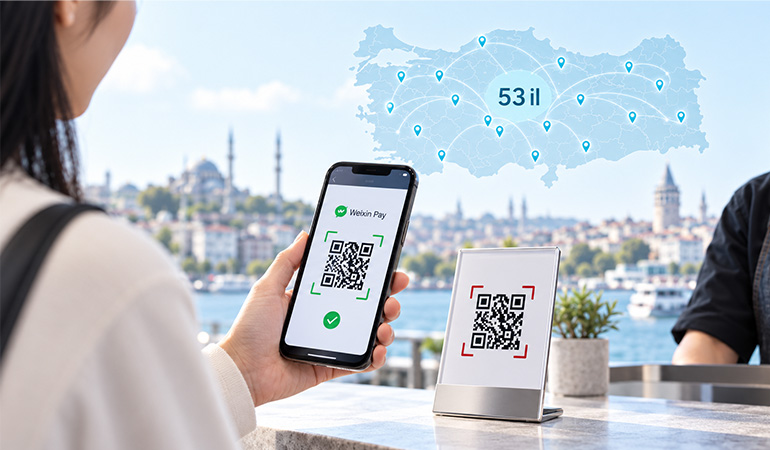
PayPorter ile Weixin Pay arasında temmuz ayında devreye alınan sınır ötesi karekod ödeme iş birliği Türkiye’de 53 ile ulaştı. Weixin Pay kullanıcıları TR Karekod kabul eden üye işyerlerinde kendi uygulamalarıyla ödeme yapabiliyor; işlemler TROY üzerinden yetkilendiriliyor ve üye işyeriyle mutabakat Türk lirası olarak gerçekleştiriliyor. İlk tam haftaya kıyasla haftalık işlem adedi 29 katına çıkarken işlemlerin yüzde 56’sı İstanbul dışında, yarısından fazlası ise 500 TL’nin altında gerçekleşti. Nevşehir işlem adedinde İstanbul’un ardından ikinci sırada yer aldı.
PayPorter Genel Müdürü ve Yönetim Kurulu Üyesi İzzet Metcan, 53 ile ulaşılmasında mevcut POS ağı ile TR Karekod kabul altyapısının belirleyici olduğunu vurguladı. Weixin Pay EMEA Genel Müdürü Vivian Shi ise entegrasyonun Çinli ziyaretçilere alışık oldukları ödeme deneyimini Türkiye’de kullanma imkânı verirken yerel üye işyerlerinin uluslararası müşterilere erişimini kolaylaştırdığını belirtti.
TR Karekod küresel cüzdanlar için hazır kabul ağına dönüşüyor
Weixin Pay entegrasyonunda asıl ölçek avantajı, yeni bir üye işyeri ağı kurmadan mevcut TR Karekod ve TROY altyapısına bağlanabilmekten geliyor. İşlemlerin yarıdan fazlasının İstanbul dışında ve düşük tutarlı günlük harcamalarda gerçekleşmesi, ulusal ödeme raylarının sınır ötesi cüzdanlara açıldığında turist ödemelerini birkaç yüksek hacimli lokasyondan çıkarıp geniş perakende ağına dağıtabildiğini gösteriyor. Bu model, Türkiye’deki mevcut kabul altyapısını uluslararası cüzdanlar için daha düşük entegrasyon maliyetli bir dağıtım kanalı haline getirebilir.
ON Kredi Kartı Maximum ekosistemine katıldı

Türkiye İş Bankası ile Burgan Bank’ın dijital bankacılık markası ON Dijital, ortak marka kredi kartı anlaşmasına imza attı. İş birliğiyle ON Kredi Kartı kullanıcıları Maximum üye işyerlerinde taksitli alışveriş yapabilecek, alışverişlerinden MaxiPuan kazanabilecek ve puanlarını yine Maximum ağı içinde kullanabilecek. ON Kredi Kartı’nın yıllık kart ücreti alınmayan yapısı ile ON’un kendi indirim ve iade kampanyaları da devam edecek.
İş Bankası Genel Müdür Yardımcısı Sezgin Lüle, iş birliğinin Maximum’u daha geniş kitlelere ulaştırma stratejisinin bir parçası olduğunu belirtirken, Burgan Bank Dijital Bankacılık Genel Müdür Yardımcısı Murat Bozkurt ON müşterilerine daha geniş bir ödeme ağı ve taksit imkânı sunulduğunu vurguladı. Maximum, 25 yıllık üye işyeri, taksit ve puan altyapısını ON Kredi Kartı kullanıcılarına da açmış oldu.
Kart rekabetinde hazır ekosisteme erişim hız kazandırıyor
ON’un Maximum ağına katılması, dijital bankaların kredi kartı tarafında kabul ağı, taksit ve sadakat altyapısını sıfırdan kurmak yerine yerleşik kart ekosistemleri üzerinden ölçekleyebildiğini gösteriyor. Bu model ON’a ürün değerini hızlı artırma imkânı verirken, İş Bankası açısından Maximum’un üye işyeri ve sadakat altyapısının kullanımını yeni müşteri tabanlarına taşıyor. Kart pazarında rekabetin önemli bir bölümü artık kartın kendisinden çok hangi kabul ağına, taksit kabiliyetine ve sadakat altyapısına erişim sunduğu üzerinden okunuyor.
Aktif Bank CIPS’e doğrudan katılan ilk Türk bankası oldu

Aktif Bank, Çin’in sınır ötesi RMB ödeme altyapısı Cross-Border Interbank Payment System’e (CIPS) doğrudan katılımcı olarak dahil oldu. Çin’in Xiamen kentinde düzenlenen CIPS Enterprise-Bank Cooperation etkinliğinde imzalanan anlaşmayla banka, Çin sermayeli bankalar dışında Türkiye’den CIPS’e doğrudan katılan ilk ve tek banka oldu. Banka, bu adımla Çin ile ticaret yapan müşterilerine RMB işlemlerinde daha doğrudan ödeme ve mutabakat imkânı sunmayı hedefliyor.
CIPS, Çin yuanı cinsinden sınır ötesi ödemelerin bankalar arasında iletilmesini ve mutabakatını sağlayan finansal altyapı olarak çalışıyor. Sisteme doğrudan katılan bir banka, RMB ödemelerini CIPS ağı üzerinden kendi bağlantısıyla işleyebiliyor. Böylece işlem zincirinde farklı muhabir bankaların devreye girdiği yapı kısalabiliyor; ödeme mesajı, takas ve mutabakat süreçleri Çin’in RMB ödeme altyapısına daha doğrudan bağlanıyor.
Aktif Bank Genel Müdürü ve Yönetim Kurulu Üyesi Ayşegül Adaca Oğan, CIPS katılımını Türkiye ile Çin arasındaki ticari ilişkileri destekleyecek stratejik bir adım olarak değerlendirdi. Oğan, hedeflerinin Türkiye’yi yeni finansal mimariye daha güçlü bağlamak ve iki ülke arasındaki ticaret akışlarını desteklemek olduğunu belirtti.
RMB ödemelerinde işlem zinciri kısalıyor
Aktif Bank’ın doğrudan CIPS katılımcısı olması, Çin ile çalışan şirketlerin RMB cinsinden ödeme akışlarında daha kısa bir bankacılık zinciri kurulmasına imkân verebilir. Aracı banka sayısının azalması işlem süresi, operasyonel maliyet ve likidite yönetimi açısından avantaj yaratabilir. Banka açısından ise bu üyelik, Çin ile dış ticaret yapan şirketlere sunduğu ödeme ve nakit yönetimi hizmetlerinde RMB koridoruna doğrudan erişimi somut bir rekabet unsuruna dönüştürüyor.
Türkiye’nin fintek yol haritasında Dijital Türk Lirası, FAST ve TROY öne çıkıyor
2027-2029 Orta Vadeli Program, Türkiye’nin finansal teknoloji politikalarında Dijital Türk Lirası, FAST, TROY ve ödeme verisi paylaşımını aynı başlık altında topladı. Program; Dijital Türk Lirası’nın kullanıma sunulması ve yaygınlaştırılması için altyapının tamamlanmasını, FAST ve katman servislerinin yaygınlaştırılmasını, ödeme hizmetlerinde veri paylaşımının artırılmasını ve TROY’un kartlı ödemelerde daha geniş kullanım alanına ulaşmasını öngörüyor.
Dijital Türk Lirası altyapı çalışmaları için OVP’de 2027’nin üçüncü çeyreği hedefleniyor; bu tarih doğrudan kullanıma açılış tarihi anlamına gelmiyor. Program ayrıca sermaye piyasası araçlarının kripto varlık olarak ihraç edilmesi ve kayden izlenmesine ilişkin usul ve esasların belirlenmesini de politika gündemine aldı. TCMB’nin Ağustos ayında açıkladığı Dijital Türk Lirası ekosistem çağrısında ise 12 banka ile 6 ödeme ve elektronik para kuruluşuna ait 23 proje üçüncü aşamaya geçmişti.
Yerli ödeme rayları ortak bir politika mimarisine giriyor
OVP’de Dijital Türk Lirası, FAST ve TROY’un aynı politika setinde yer alması, Türkiye’nin ödeme altyapısında merkez bankası parası, anlık ödeme rayı ve yerli kart şemasını birlikte büyütme yaklaşımını güçlendiriyor. Fintekler açısından asıl alan FAST katman servisleri, veri paylaşımı ve ileride Dijital Türk Lirası ile kurulabilecek birlikte çalışabilir kullanım senaryolarında açılacak. Sermaye piyasası araçlarının tokenizasyonuna yönelik düzenleme de aynı dönemde ilerlerse, ödeme teknolojileri ile dijital varlık altyapısı arasındaki entegrasyon sektörün yeni yatırım alanlarından biri olabilir.
BKM Express 14 Eylül’de sona eriyor, bex 15 Eylül’de başlıyor
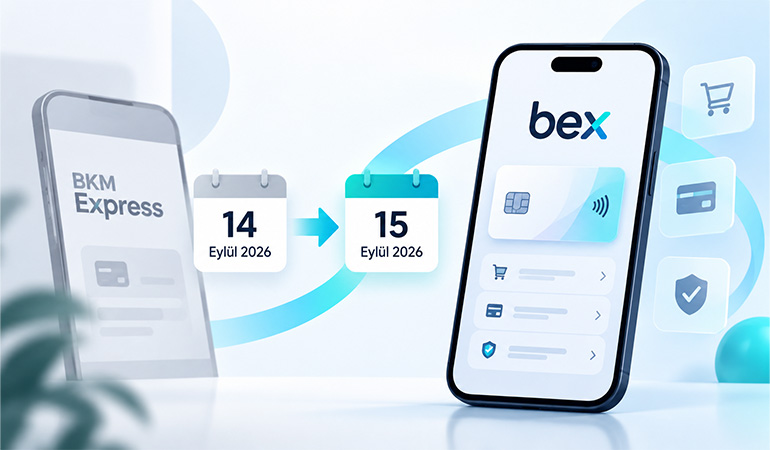
Bankalararası Kart Merkezi, BKM Express’i 14 Eylül 2026’da sonlandırarak ödeme hizmetini 15 Eylül’den itibaren bex adıyla yeni altyapı ve güncellenen kullanıcı sözleşmesi üzerinden sürdürecek. Mevcut BKM Express üyelikleri otomatik olarak kapanacak. bex’i kullanmak isteyenlerin yeniden kayıt oluşturması ve yeni kullanıcı sözleşmesini onaylaması gerekecek. BKM Express’te kayıtlı bilgiler ve kartlar yeni sisteme aktarılmayacak.
bex; banka kartı, kredi kartı ve ön ödemeli kartların cep telefonu numarasıyla eşleştirildiği bir dijital cüzdan olarak çalışacak. Kullanıcılar entegre e-ticaret sitelerinde, desteklenen kamu ödeme sayfalarında ve mobil uygulama üzerinden karekodla ödeme yapabilecek. Geçiş aynı zamanda iş yerleri, bankalar ve elektronik para kuruluşları açısından yeni entegrasyon ve sözleşme süreçlerini de beraberinde getiriyor.
bex’in ilk sınavı kullanıcı göçü olacak
BKM Express’ten bex’e geçiş, Türkiye’nin en köklü dijital cüzdanlarından birinin teknoloji altyapısını ve kullanım modelini yeniden kuruyor. Kartların ve kullanıcı kayıtlarının yeni sisteme otomatik taşınmaması, 15 Eylül sonrasında yeniden kayıt oranını kritik bir gösterge haline getirecek. BKM açısından asıl başarı ölçütü, yeni özelliklerden önce mevcut kullanıcı alışkanlığının bex’e ne kadar hızlı taşınabildiği ve yeni altyapının banka, elektronik para kuruluşu ve iş yeri ağında ne ölçüde yaygınlaşabildiği olacak.
Daha fazla okuma yapmak isterseniz!
BKM Express’ten bex’e geçiş kullanıcı tarafında da bazı önemli değişiklikler getiriyor. Eski hesaplara ve kayıtlı kartlara ne olacak, 15 Eylül’de yeniden kayıt nasıl yapılacak, uygulamayı indirmek zorunlu mu, karekodla ödeme nasıl çalışacak? Geçiş sürecini kullanıcı gözüyle adım adım ele aldım:
BKM Express bex Oluyor Mevcut Kullanıcılar Ne Yapmalı?
TRPOS’ta Yasa Dışı Bahis Soruşturması Faaliyet İzni İptaline Uzandı
TRPOS Ödeme Kuruluşu AŞ, yasa dışı bahis ve suçtan kaynaklanan malvarlığı değerlerini aklama iddiaları kapsamında yürütülen soruşturmanın ardından hem adli hem de düzenleyici süreçlerin odağına girdi. İstanbul Cumhuriyet Başsavcılığı tarafından yürütülen soruşturmada 27 şüpheli hakkında işlem başlatıldı, 24 kişi gözaltına alındı, 245 banka ve kripto hesabına bloke konuldu; yaklaşık 247 milyon TL değerindeki 57 malvarlığı hakkında el koyma tedbiri uygulandı. İstanbul Nöbetçi Sulh Ceza Hâkimliği kararıyla şirket yönetimine TMSF kayyım olarak atandı. İncelemelerde 2024 ve 2025 dönemine ait yaklaşık 3,1 milyar TL’lik işlem hacmi değerlendiriliyor; bu tutar soruşturma kapsamındaki işlem hacmini ifade ediyor.
Aynı gün TCMB de TRPOS’un ödeme kuruluşu olarak faaliyet iznini iptal etti. 8 Eylül 2026 tarihli ve 12084/21683 sayılı karar, 9 Eylül tarihli Resmî Gazete’de yayımlandı. TCMB, 6493 sayılı Kanun’un 16’ncı maddesinin birinci fıkrasının (ç) bendini dayanak gösterdi; karar metninde hangi faaliyet şartının kaybedildiğine ilişkin ayrıntı yer almadı. Bu nedenle izin iptalini soruşturmadaki belirli bir iddia veya bulguyla doğrudan ilişkilendirmek mümkün değil. Adli soruşturma sürüyor ve şüpheliler hakkında kesinleşmiş bir mahkûmiyet kararı bulunmuyor.
Ödeme kuruluşlarında üye işyeri riski lisansın merkezine yerleşiyor
TRPOS dosyası, ödeme kuruluşlarında sanal POS ve linkle ödeme hizmetlerinin yalnızca işlem hacmi yaratan ürünler olarak yönetilemeyeceğini gösteriyor. Üye işyerinin kim olduğu, işlem profilinin nasıl izlendiği ve şüpheli akışların ne kadar erken tespit edildiği artık doğrudan lisansın sürekliliğini ilgilendiren konular. TCMB denetim raporunun adli dosyada da yer alması, regülatif gözetim ile mali suç incelemeleri arasındaki veri akışının ödeme sektöründe daha belirleyici hale geldiğine işaret ediyor.
MASAK Hawala ve alternatif değer transfer sistemleri için yeni rehber yayımladı
Mali Suçları Araştırma Kurulu, “Hawala ve Benzeri Alternatif Değer Transfer Sistemlerinin Tespiti ve Şüpheli İşlem Bildirimi Rehberi”ni yayımladı. Rehber; banka, ödeme ve elektronik para kuruluşları, kripto varlık hizmet sağlayıcıları, yetkili müesseseler ve kıymetli maden sektörü arasında parçalanabilen değer transferlerinin birlikte değerlendirilmesini öngörüyor. İzinsiz ödeme ve elektronik para faaliyetleriyle bağlantılı bildirimlerde SK-29 “Lisanssız Ödeme ve Elektronik Para Hizmetlerinde Bulunma” kategorisinin asgari olarak seçilmesi isteniyor.
Risk göstergeleri arasında FATF tarafından yüksek riskli veya artırılmış izlemeye tabi ülkelerle bağlantılar ile üçüncü ülke yaptırımlarından kaçınmak amacıyla kullanılan şirketler, aracılar ve zincirleme transferler de yer alıyor. Bu çerçeve, yükümlülerin tek bir işlemi incelemek yerine müşteri, coğrafya, karşı taraf ve farklı finansal kanallar arasındaki bağlantıları birlikte izlemesini gerektiriyor.
Rehber kurumların işlem izleme modellerini yeniden kalibre edecek
MASAK’ın yeni yaklaşımı, banka ve finteklerde işlem izleme ekiplerinin tekil para transferlerinden çok ilişkili hesaplar, ardışık işlemler, farklı finansal kanallar ve coğrafi bağlantılar üzerinden risk okumasını zorunlu hale getiriyor. Ödeme ve elektronik para kuruluşlarının üye işyeri kabul kriterlerini, müşteri risk skorlarını ve şüpheli işlem senaryolarını bu göstergelere göre güncellemesi gerekecek. Kripto platformları ve diğer yükümlüler açısından da banka hesabında başlayıp farklı araçlarla devam eden değer transferlerinin aynı dosya içinde eşleştirilmesi önem kazanacak. Bu nedenle rehber, uyum ekipleri için yalnızca yeni bir bildirim standardı değil; risk motorlarının, alarm senaryolarının ve kurumlar arası veri eşleştirme süreçlerinin yeniden tasarlanmasını gerektiren operasyonel bir çerçeve getiriyor.
Insha GSYF Hukuk Teknolojilerine Yatırım Yaptı
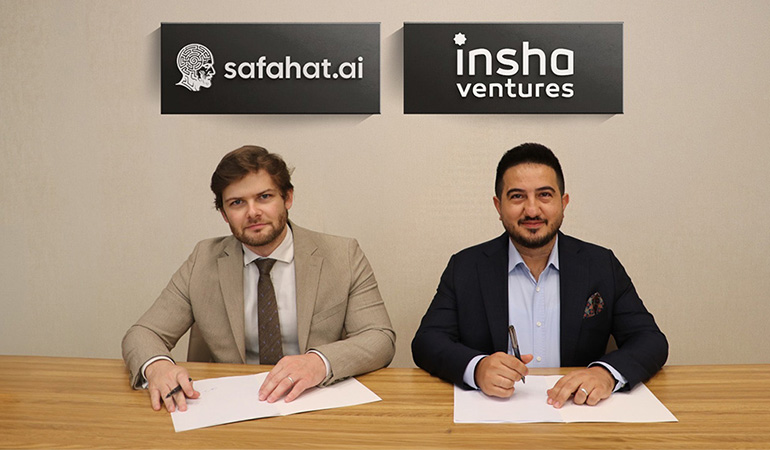
Albaraka Portföy Yönetimi tarafından kurulan Insha Girişim Sermayesi Yatırım Fonu, yapay zeka tabanlı hukuk teknolojileri geliştiren Safahat.ai’nin toplam 590 bin dolarlık pre-seed yatırım turuna katıldı. Safahat.ai; icra takibi, dava süreçleri ve sözleşme yönetimini tek platformda topluyor. Türk hukukuna ve Türkçe hukuki dile uyarlanan sistem, kurum içi kurulum modeliyle verinin şirket altyapısı dışına çıkmadan işlenmesine de imkan tanıyor.
Insha Ventures Genel Müdürü Hasan Sami Bayansar, yüksek hacimli hukuki operasyonlarda hız, veri güvenliği ve süreç yönetimi ihtiyacına dikkat çekerek Safahat.ai’nin finansal hizmetlerde yeni kullanım alanları yaratabileceğini belirtti. Safahat.ai Kurucusu Ahmet Necip Arslan ise teknolojinin İngiltere pazarı için de geliştirildiğini, Körfez ülkelerine yönelik çalışmaların sürdüğünü söyledi.
Legaltech bankaların operasyon maliyetine doğrudan dokunuyor
Safahat.ai’nin bankacılık açısından önemi, yapay zekayı yüksek hacimli icra, dava ve sözleşme operasyonlarına taşımasında yatıyor. Dosya sınıflandırma, dilekçe üretimi, sözleşme analizi ve iş dağıtımının aynı altyapıda otomasyonu; hukuk ekiplerinde süre, insan kaynağı ve operasyon maliyetini aşağı çekebilecek somut bir kullanım alanı yaratıyor. On-premises model ise finans kuruluşlarının veri güvenliği ve regülasyon hassasiyetini karşılayarak legaltech çözümlerinin kurumsal ölçekte benimsenmesini kolaylaştırabilir.
Stablex MKK verilerinin kripto piyasasında ortak referans oluşturacağını öngörüyor

Türkiye kripto piyasasında veri tarafındaki önemli bir boşluk kapanıyor. Merkezi Kayıt Kuruluşu’nun Kripto Varlık Merkezi Kayıt Sistemi kapsamında topladığı verileri günlük yayımlamasıyla piyasa büyüklüğü, yatırımcı sayısı, kripto varlık sayısı ve platform ekosistemi artık daha düzenli ve karşılaştırılabilir biçimde izlenebiliyor. Stablex’in paylaştığı değerlendirme de bu veri setinin zaman içinde sektör için ortak bir referans noktasına dönüşebileceğine işaret ediyor.
Stablex CEO’su Burcu Küçükünal, standartlaştırılmış verilerin yatırımcıların yanı sıra düzenleyici kurumlar, bankalar, portföy yönetim şirketleri, akademisyenler ve kurumsal yatırımcılar için ortak bir referans noktası oluşturabileceğini belirtti. Küçükünal’a göre günlük veri akışı zaman içinde tarihsel serilere dönüşerek yatırımcı davranışları, varlık dağılımları, işlem yoğunlukları ve piyasanın büyüme eğilimlerinin daha sağlıklı analiz edilmesini sağlayabilir. Veri kalitesi, raporlama doğruluğu, operasyonel disiplin ve düzenleyici çerçeveye uyum da platform değerlendirmelerinde daha görünür kriterler haline gelebilir.
Kripto platformlarında performans ölçümü için yeni veri katmanı oluşuyor
MKK verilerinin düzenli ve standart biçimde yayımlanması, kripto piyasasında platformların yalnızca işlem hacmi veya kullanıcı sayısıyla değerlendirilmesinin önüne geçebilecek yeni bir veri katmanı oluşturuyor. Tarihsel seriler geliştikçe bankalar ve kurumsal yatırımcılar piyasa büyüklüğünü, yatırımcı davranışını ve platform performansını aynı veri seti üzerinden izleyebilecek. Kripto sektöründe düzenleyici uyum, raporlama kalitesi ve operasyonel disiplinin ölçülebilir hale gelmesi, kurumsal finans ile dijital varlık piyasası arasındaki entegrasyonu da hızlandırabilir.
Vakıf Katılım p@ket başvurularını dijital kanallara taşıdı
Vakıf Katılım, KOBİ ve ticari işletmelere yönelik e-Yönetim Platformu p@ket için başvuru sürecini şubeden dijital kanallara taşıdı. İşletmeler artık p@ket başvurularını Mobil ve İnternet Şube üzerinden tamamlayabiliyor. Platform; e-Fatura, e-Arşiv, e-İrsaliye ve e-Defter gibi temel e-dönüşüm süreçlerini tek noktadan yönetme imkânı sunuyor.
Yeni düzenlemeyle Vakıf Katılım, işletmelerin yalnızca finansal işlemlerini değil, günlük operasyonlarında kullandıkları e-belge süreçlerini de bankacılık kanalları içine dahil ediyor. p@ket’i ilk kez kullanacak işletmelere ilk yıl ücretsiz kullanım imkânı sunulması da dijital dönüşüm maliyetini azaltmayı hedefleyen bir teşvik olarak konumlanıyor.
Vakıf Katılım Pazarlama Genel Müdür Yardımcısı Mehmet Fatih Yorulmaz, başvuru sürecinin dijitalleştirilmesiyle kullanım deneyimini kolaylaştırmayı ve daha fazla işletmenin e-dönüşüm çözümlerine erişimini artırmayı amaçladıklarını belirtti.
Bankalar KOBİ’nin finans dışı operasyonlarına daha fazla giriyor
p@ket’in dijital bankacılık kanallarına taşınması, KOBİ bankacılığında ürün sınırlarının genişlediğini gösteriyor. E-belge, e-defter ve benzeri operasyonel servislerin bankacılık uygulamasına eklenmesi, bankayı yalnızca kredi ve ödeme sağlayıcısı olmaktan çıkarıp işletmenin günlük iş akışına daha yakın bir konuma taşıyor. KOBİ segmentinde bu yaklaşım, müşteri bağlılığını artıran ve çapraz ürün kullanımını destekleyen yeni bir rekabet alanı yaratıyor.
N Kolay geri ödeme planını gelir beklentisine göre kurguladı

Aktif Bank’ın dijital bankacılık uygulaması N Kolay, Artan Taksitli İhtiyaç Kredisi ürününü kullanıma sundu. Yeni modelde taksitler ilk aylarda daha düşük seviyeden başlıyor, ardından başvuru sırasında belirlenen oran doğrultusunda kademeli olarak artıyor. Geri ödeme planında taksit tutarları 6’şar aylık dönemlerde enflasyona yakın oranlarda yükseliyor; amaç ödeme yükünü müşterinin gelecekteki gelir beklentisine yaymak.
Aktif Bank Perakende ve Dijital Bankacılık Genel Müdür Yardımcısı Cem Martı, bireysel müşterilerin bütçelerini daha esnek yönetebilecekleri ürünlere talebinin arttığını belirtti. Martı, yeni kredi modelinin ilk aylardaki ödeme yükünü hafiflettiğini ve geri ödeme planını gelecekteki gelir beklentilerine göre oluşturduğunu ifade etti.
İhtiyaç kredilerinde geri ödeme tasarımı yeni rekabet alanı açıyor
Artan taksit modeli, ihtiyaç kredisinde rekabeti faiz oranının yanına nakit akışına uyumlu geri ödeme kurgusunu da ekliyor. Özellikle ücret ve gelir artışı beklentisinin yüksek olduğu dönemlerde düşük başlangıç taksiti krediye erişimi kolaylaştırabilir; buna karşılık toplam borç yükünün ilerleyen dönemlerde nasıl büyüdüğü daha kritik hale geliyor. Bankalar açısından bu tür ürünlerde kredi fiyatlaması kadar müşterinin ödeme kapasitesini vade boyunca doğru modellemek de belirleyici olacak.
Neova Mobil sigortada satış sonrası hizmetleri tek kanalda topluyor
Neova Sigorta, Neova Mobil’i yenileyerek poliçe, hasar ve sağlık işlemlerini tek platformda topladı. Kullanıcılar Kasko, Konut, Seyahat Sağlık, Tamamlayıcı Sağlık, Ferdi Kaza ve Kritik Hastalıklar poliçelerine erişebiliyor; teminat, limit ve ödeme bilgilerini görüntüleyebiliyor, hasar dosyalarının durumunu takip edebiliyor. Tamamlayıcı Sağlık Sigortası kapsamında elden hasar oluşturma ve fatura yükleme işlemleri de uygulamadan yapılabiliyor.
Neova Mobil üzerinden bugün Seyahat Sağlık Sigortası satın alınabiliyor. Şirket, sonraki aşamada Tamamlayıcı Sağlık Sigortası başta olmak üzere diğer ürünleri de mobil satış kanalına taşımayı planlıyor. Neova Sigorta Genel Müdür Yardımcısı Sami Kaya, uygulamanın müşteriyle dijital temasın yeniden ele alındığı stratejik bir adım olduğunu, poliçe ve sigorta işlemlerine daha hızlı ve bütüncül erişim sağlamayı hedeflediklerini belirtti.
Mobil kanal sigortada satış sonrası ilişkiyi yeniden kuruyor
Sigorta şirketlerinde mobil kanalın değeri, satış sonrası temasın ne kadarını kendi üzerine alabildiğiyle ölçülüyor. Neova’nın sağlık hasarı başlatma, dosya takibi ve kademeli ürün satışı hamlesi; çağrı merkezi ve acente üzerindeki basit işlem yükünü uygulamaya kaydırabilecek bir servis modeli kuruyor. Bu yaklaşım müşteri temasını poliçe yenileme dönemlerine sıkıştırmak yerine yıl içine yayıyor; aynı zamanda çapraz satış, yenileme ve müşteri davranışı analizi için daha zengin veri üretiyor.
Dijital ödemelerin ekonomik etkisi 1,5 trilyon TL’ye ulaştı
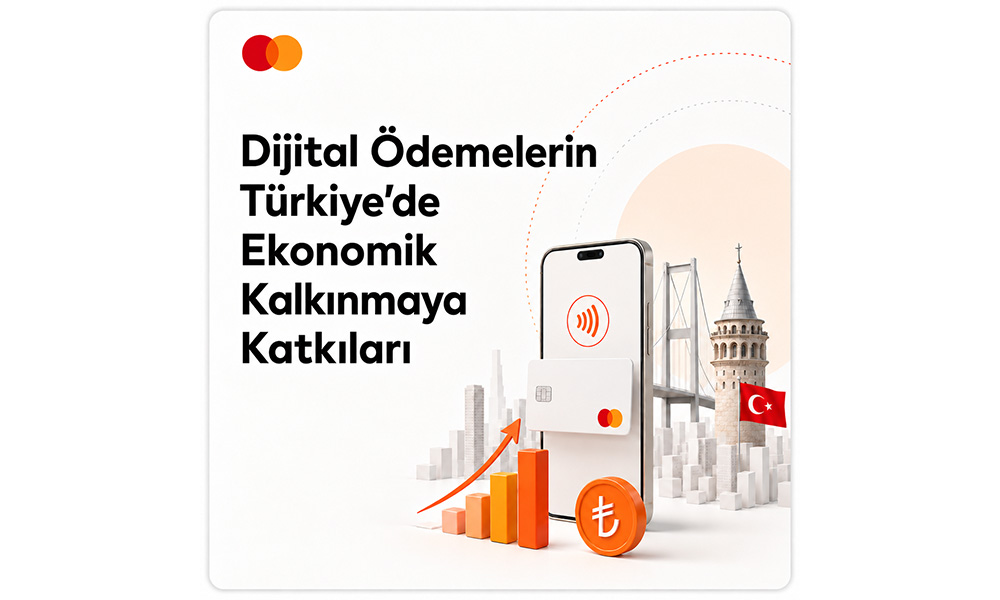
Mastercard Türkiye Danışmanlık Hizmetleri tarafından hazırlanan “Dijital Ödemelerin Türkiye’de Ekonomik Kalkınmaya Katkıları” raporu, kartlı ödemelerin ekonomik etkisini tüketim, vergi gelirleri, turizm ve nakit kullanım maliyeti üzerinden ortaya koydu. Rapora göre Türkiye’de kartlarla yapılan yıllık ödemeler 2025’te 24,1 trilyon TL’ye ulaştı. Dijital ödemelerin hanehalkı tüketimine etkisi yaklaşık 1,5 trilyon TL, vergi gelirlerine katkısı 574 milyar TL, turizm gelirlerine katkısı ise 388 milyar TL olarak hesaplandı. Kartlı ödemelerin hanehalkı ödemelerindeki payı bireysel kartlarda yüzde 54, ticari kartlarla birlikte yüzde 69 seviyesinde bulunuyor.
Raporda nakit kullanımının toplam ekonomik maliyeti de dikkat çekiyor. Banknot basımının TCMB’ye doğrudan maliyeti 4,4 milyar TL, nakit dolaşımının bankalara maliyeti 65 milyar TL’nin üzerinde, şirketlerin nakit işletme maliyeti ise yaklaşık 34 milyar TL olarak hesaplandı. Mastercard Türkiye ve Azerbaycan Genel Müdürü Onur Faydacı, dijital ödemelerin kayıtlı ekonominin güçlenmesinden turizm gelirlerine ve işletme verimliliğine kadar geniş bir alanda ekonomik katkı yarattığını vurguladı.
Dijital ödeme penetrasyonundaki her artış ekonomide daha geniş bir çarpan yaratıyor
Raporun en önemli çıktısı, dijital ödeme penetrasyonunun artık yalnızca kart kullanım oranıyla ölçülemeyecek kadar geniş bir ekonomik etki üretmesi. Türkiye’de yüzde 69 seviyesindeki penetrasyonun olgun pazarlardaki yüzde 95 bandına yaklaşması; kayıt dışılığın azaltılması, vergi tabanının genişlemesi ve özellikle mikro ve küçük işletmelerde işlem görünürlüğünün artması açısından ciddi bir alan açıyor. Ödeme altyapısına yapılan yatırımın getirisi, işlem hacminin ötesinde kayıtlı ekonomi, turizm gelirleri ve işletme verimliliği üzerinden ölçülmeye başlıyor.
Visa yapay zekayı siber güvenlikte tespitten müdahaleye taşıyor

Visa, siber güvenlikte yapay zeka kullanımını bir adım ileri taşıyarak Visa Vulnerability Agentic Harness’ın (VVAH) yeni sürümünü devreye aldı. Açık kaynaklı ve modelden bağımsız çalışan sistem, güvenlik açıklarını yalnızca tespit edip önceliklendirmekle kalmıyor; düzeltme ve doğrulama adımlarını da aynı iş akışına dahil ediyor. Visa’ya göre bazı güvenlik açıklarında saldırı yolunun keşfi ile açığın giderilmesi arasındaki süre haftalardan saatlere indirilebiliyor.
Visa Teknolojiden Sorumlu Başkanı Rajat Taneja, yapay zekanın güvenlik açığının tespiti ile suistimal edilmesi arasındaki süreyi kısalttığını, savunma ekiplerinin bu nedenle daha hızlı müdahale araçlarına ihtiyaç duyduğunu vurguladı. Visa Türkiye Genel Müdürü Samile Mümin ise güvenlik ekiplerinin riskleri görmenin yanında açıkları hızla giderecek somut müdahale kapasitesine sahip olması gerektiğine dikkat çekti. Visa, VVAH’ın yeni sürümüyle birlikte üç yeni siber güvenlik danışmanlığı hizmetini de devreye aldı.
Siber güvenlikte yeni eşik tespit süresinden müdahale süresine kayıyor
VVAH’ın yeni sürümü, finans sektöründe yapay zeka destekli siber güvenliğin hangi yöne ilerlediğini net biçimde gösteriyor. Güvenlik ekipleri için kritik performans göstergesi artık açığın ne kadar hızlı bulunduğundan çok, ne kadar hızlı kapatıldığı ve düzeltmenin gerçekten işe yarayıp yaramadığının doğrulanabildiği süre. Modelden bağımsız yapı da bankalar ve ödeme kuruluşları için tek bir yapay zeka sağlayıcısına bağlı kalmadan farklı modelleri aynı güvenlik operasyonunda kullanabilecekleri daha esnek bir altyapı sunuyor.
Sodexo Türkiye dönüşüm yönetimini Onur Akyol’a emanet etti
Sodexo Entegre Hizmet Yönetimi, Onur Akyol’u Transformasyon Direktörü olarak atadı. Doğrudan Sodexo Türkiye CEO’su Bora Koçak’a bağlı çalışacak Akyol; şirketin dijitalleşme, stratejik dönüşüm ve teknoloji odaklı büyüme projelerine liderlik edecek. Sodexo, yeni organizasyon yapısıyla teknoloji yatırımlarını ve dönüşüm çalışmalarını daha merkezi bir yönetim modeli altında topluyor.
Gayrimenkul ve tesis yönetiminde 20 yılı aşkın deneyime sahip Akyol, kariyerinde dijital dönüşüm ve iş geliştirme projelerinde görev aldı. Yapay zeka odaklı EPPSO AI’ın kurucu ortakları arasında yer alan Akyol, TÜBİTAK destekli Ar-Ge projelerinde ve ticari gayrimenkul yönetimine yönelik teknoloji çalışmalarında da bulundu.
Tesis yönetiminde teknoloji yatırımları yönetim katına çıkıyor
Sodexo’nun dönüşüm fonksiyonunu doğrudan CEO’ya bağlı ayrı bir yönetim alanı olarak konumlandırması, tesis ve entegre hizmet yönetiminde teknoloji yatırımlarının operasyonel iyileştirme sınırını aştığını gösteriyor. Yapay zeka, veri analitiği ve otomasyon; enerji kullanımı, kaynak planlama, bakım süreçleri ve hizmet kalitesini aynı anda yönetebilen bir altyapıya dönüştükçe transformasyon yönetimi maliyet kontrolüyle birlikte müşteri deneyimi ve yeni hizmet modellerini de belirleyen bir yetkinlik haline geliyor.
fzlPLUS operasyon ve müşteri ilişkilerini Murat Görgülü’ye emanet etti
Fuzul Holding çatısı altında faaliyet gösteren fzlPLUS’ta Operasyon ve Müşteri İlişkileri Müdürlüğü görevine Murat Görgülü getirildi. Telekomünikasyon, havayolları, e-ticaret ve finans sektörlerinde 25 yılı aşkın deneyime sahip Görgülü, yeni görevinde şirketin uçtan uca müşteri iletişim merkezi hizmetlerinde operasyon ve müşteri ilişkileri süreçlerinden sorumlu olacak.
Görgülü son olarak Vodatech Çağrı Merkezi’nde Satış ve Pazarlama Direktörü olarak görev yaptı. Daha önce Concentrix Türkiye, Teleperformance Türkiye ve Turkcell Global Bilgi’de operasyon yönetimi alanında görev alan Görgülü; büyük ölçekli operasyonlar, bütçe ve finansal performans, maliyet ve kârlılık, satış, müşteri memnuniyeti ve performans yönetimi alanlarında çalıştı.
Müşteri iletişim merkezlerinde operasyon yönetiminin kapsamı genişliyor
Finans sektöründe müşteri iletişim merkezleri artık hizmet, satış, uyum ve müşteri deneyimi verisinin aynı noktada buluştuğu kritik operasyonlardan biri. Yapay zeka ve otomasyon yatırımları temas hacmini yönetirken, maliyet, hizmet seviyesi, satış performansı ve müşteri memnuniyetini birlikte yönetebilen operasyon ekipleri kurumların verimlilik hedeflerinde daha fazla ağırlık kazanıyor. Görgülü’nün farklı sektörlerden taşıdığı ölçekli operasyon deneyimi de fzlPLUS açısından bu alandaki büyüme kapasitesini destekleyebilir.
Pluspay Event+ yoğun etkinlik trafiğinde 10 bin işlemi yönetti
Pluspay, etkinlik sektörüne yönelik ödeme ve operasyon çözümü Event+ ile 23 Ağustos’ta Caddebostan’da düzenlenen Red Bull Uçuş Günü’nde yaklaşık 200 bin ziyaretçinin bulunduğu alanda beş saat içinde 10 bin civarında ödeme işlemini yönetti. Event+; ödeme, barkodlu satış, stok hareketleri, dijital slip, kullanıcı değişimleri ve saha bağlantısını aynı altyapıda topluyor. Sistem Android tabanlı akıllı POS, Soft POS, e-Fatura entegrasyonları ve farklı ödeme altyapılarıyla çalışıyor.
Pluspay Genel Müdür Yardımcısı Yiğit Erdem, aynı lokasyondaki yoğun mobil cihaz trafiğine rağmen bağlantı sorunu yaşanmadığını belirtti. Erdem, etkinlik ödemelerinde ölçeklenebilir teknoloji, işlem sürekliliği, güvenlik ve saha operasyonunun birlikte yönetilmesi gerektiğini; Event+ altyapısının ihtiyaca göre tek cihazdan yüzlerce cihaza kadar ölçeklenebildiğini söyledi.
Etkinlik ödemeleri ayrı bir fintek dikeyi oluşturuyor
Konser, festival ve spor organizasyonlarında ödeme altyapısı birkaç saat içinde oluşan yüksek işlem trafiğini kesintisiz karşılamak zorunda. Stok takibi, saha ekiplerinin yönetimi ve bağlantı sürekliliği de aynı operasyonun parçası. Event+ gibi çözümler, ödeme kabulünü bu süreçlerle tek altyapıda birleştirerek etkinlik sektörüne özel bir fintek modeli oluşturuyor. Ödeme kuruluşları açısından burada yeni gelir alanı, işlem hacminin yanında saha operasyonunu yöneten teknoloji ve yazılım servislerinden geliyor.
MetropolCard Bilet.com ile kurumsal harcamadan seyahat teknolojisine açılıyor
Metropal Kurumsal Hizmetler AŞ, Bilet.com’un yüzde 51’ini satın almak üzere Pay Devir ve Hisse Satış Sözleşmesi imzaladı. Aynı işlem kapsamında Metropal Yönetim Kurulu Başkanı Ömer Faruk Akbulut ve Yönetim Kurulu Başkan Vekili Uğur Yıldırım da yüzde 10,75’er pay alacak. Kapanış gerçekleşirse Bilet.com’un toplam yüzde 72,5’i alıcı gruba geçecek, Metropal ise yüzde 51 payla şirketin kontrolünü sağlayacak. Satın alma bedeli açıklanmadı ve işlem henüz tamamlanmadı.
Bilet.com; uçak, otobüs ve feribot biletlerinin yanı sıra otel, araç kiralama, transfer ve etkinlik hizmetlerini aynı platformda sunuyor. MetropolCard ise yemek, yakıt, konaklama, filo ve diğer kurumsal harcamaların yönetiminde faaliyet gösteriyor. 31 Mart 2026 itibarıyla şirketin 10 binden fazla kurumsal müşterisi, yaklaşık 2 milyon kullanıcısı ve 100 binden fazla üye iş yeri bulunuyor.
Kurumsal harcama yönetimi seyahat teknolojisiyle genişliyor
Bilet.com yatırımı, MetropolCard’ın mevcut kurumsal harcama altyapısına doğrudan seyahat ve rezervasyon dağıtımı ekleyebilecek bir alan açıyor. Özellikle ulaşım, konaklama ve ödeme akışlarının aynı kurumsal hesap altında yönetilmesi, şirketler için seyahat harcamalarının kontrolünü ve raporlanmasını kolaylaştırabilir. İşlemin stratejik değeri de iki şirket arasında hangi ürünlerin entegre edileceği netleştiğinde ortaya çıkacak. Kurumsal seyahat yönetimi bu birleşmenin en güçlü kullanım alanı olabilir.
İşNet kendi teknolojileriyle ürün odaklı büyümeyi hızlandırıyor

27. yılını kutlayan İşNet, yeni dönem büyüme planında kendi mühendislik ekipleri tarafından geliştirilen ürün ve platformların payını artırmaya odaklanıyor. 300 bini aşkın müşteriye 130’dan fazla ürün ve hizmet sunan şirket, özellikle yapay zeka, siber güvenlik ve bulut altyapısında ürün geliştirme kapasitesini büyütmeyi ve bu teknolojileri uluslararası pazarlara taşımayı hedefliyor. Ornis ürün ailesi güvenlik operasyonlarında yapay zekadan yararlanırken, Gao Kaptan Kubernetes, GPU kaynakları ve yapay zeka modellerinin tek platformdan yönetilmesini sağlıyor.
İşNet Genel Müdürü Mehmet Fahri Can, önümüzdeki dönemde yapay zeka, siber güvenlik ve bulut altyapılarında ürün geliştirme kapasitesini artıracaklarını belirtti. Can, kendi teknolojilerinin portföy içindeki ağırlığını büyütmeyi ve Türkiye’de oluşturdukları mühendislik yetkinliğini uluslararası pazarlara taşımayı stratejik öncelik olarak tanımladı. Şirket, 2026’da KOBİ’lere yönelik bluuty Konfor’u portföyüne eklerken NetteFatura içindeki Linkle Tahsilat çözümüyle e-dönüşüm hizmetlerini ödeme teknolojileriyle de genişletti.
Hizmet gelirinin yanına ürün ölçeği ekleniyor
İşNet’in Ornis ve Gao Kaptan gibi kendi teknolojilerine daha fazla ağırlık vermesi, şirketi klasik yönetilen hizmet modelinden ürün geliştiren teknoloji sağlayıcısı konumuna taşıyor. Bu geçiş, tekrar eden hizmet gelirlerine yazılım ve platform gelirlerini ekleyerek daha ölçeklenebilir bir büyüme alanı açabilir. Uluslararası büyümede belirleyici olan ise bu ürünlerin farklı regülasyonlara, veri güvenliği beklentilerine ve kurumsal altyapılara ne kadar hızlı uyarlanabildiği olacak.
Nice başarılı yıllara İşNet
İşNet’in 27 yıldır Türkiye’nin teknoloji altyapısına katkı sunması ve bugün kendi geliştirdiği ürünlerle yoluna devam etmesi bence ayrıca değerli. Mehmet Fahri Can’ın liderliğinde mühendislik gücünü ürüne dönüştüren, yeni alanlara yatırım yapan ve Türkiye’den teknoloji üretme iddiasını sürdüren İşNet ekibini 27. yılında kutluyorum. Daha nice başarılı yıllara.
TradeWize algoritmik işlem altyapısını yapay zeka katmanıyla genişletiyor
TradeWize, Borsa İstanbul yatırımcılarına yönelik algoritmik işlem altyapısını web, mobil, API ve Model Context Protocol kanallarında bir araya getiriyor. Kullanıcılar web üzerinden işlem robotları oluşturabiliyor, geliştiriciler kendi algoritmalarını Developer API üzerinden sisteme bağlayabiliyor. Claude ve ChatGPT gibi yapay zeka araçları da MCP entegrasyonu üzerinden portföy görüntüleme, robot yönetimi ve desteklenen işlem komutlarına erişebiliyor.
TradeWize Kurucusu Osman Yalçınkaya, farklı kanalların aynı altyapı üzerinde çalıştığını belirterek web üzerinden oluşturulan bir robotun mobilde görüntülenebildiğini, API üzerinden güncellenebildiğini ve MCP üzerinden takip edilebildiğini aktardı. Şirket, altyapısını aracı kurumlara ve finans kuruluşlarına white label modelle sunmayı da hedefliyor. API üzerinden anlık ve tarihsel Borsa İstanbul verilerinin dağıtımı için ise Borsa İstanbul’dan gerekli izin sürecinin tamamlanması bekleniyor.
Yapay zeka yatırım platformlarında yeni bir erişim katmanı açıyor
TradeWize’ın MCP entegrasyonu, algoritmik işlem altyapısına doğal dil üzerinden erişim sağlıyor. Bu yaklaşım özellikle teknik bilgi eşiğini düşürerek robot yönetimi ve portföy takibini daha geniş bir kullanıcı kitlesine açabilir. Aracı kurumlar açısından asıl fırsat, yapay zeka arayüzlerini mevcut işlem altyapısına bağlarken yetkilendirme, emir kontrolü ve kullanıcı onayını aynı mimaride yönetebilmek olacak.
SPK pay sahipliği eşiğini yüzde 3’e çekti

Sermaye Piyasası Kurulu, borsada işlem gören şirketlerde önemli pay sahipliği değişikliklerinin kamuya açıklanmasında kullanılan alt sınırı yüzde 3’e indirdi. Buna göre bir yatırımcının şirketteki doğrudan veya dolaylı payı ya da oy hakkı yüzde 3’e ulaştığında veya bu seviyenin altına düştüğünde açıklama yapılacak. Yeni eşik 11 Eylül 2026 gün sonundan itibaren geçerli olacak.
Düzenleme yalnızca özel durum açıklamalarını kapsamıyor. Merkezi Kayıt Kuruluşu’nun yayımladığı pay sahipliği tablolarında da doğrudan yüzde 3 ve üzeri paya veya oy hakkına sahip gerçek ve tüzel kişiler yer alacak. SPK aynı kararla fiili dolaşımdaki payların hesaplama yöntemini de güncelledi. Kamu tüzel kişilerine ait paylar, geri alınan paylar, şirket sermayesinin yüzde 10 ve üzerindeki ortakların payları ile belirli yönetici payları fiili dolaşım hesabının dışında tutulacak.
Pay sahipliği hareketleri daha erken görünür olacak
Yüzde 3 eşiği, yatırımcıların şirketlerdeki ortaklık değişimlerini daha erken takip etmesini sağlayacak. Özellikle kurumsal yatırımcıların ve büyük ortakların pozisyon değişimleri daha düşük seviyeden görünür hale gelecek. Fiili dolaşım hesabındaki yeni kriterler de halka açıklık oranlarının daha sağlıklı okunmasına yardımcı olabilir. Bu iki değişiklik birlikte değerlendirildiğinde, SPK’nın ortaklık yapısı ve halka açıklık verilerinde daha ayrıntılı bir izleme çerçevesi oluşturduğu görülüyor.
Tera–Pusula işleminde mutabakat sağlandı gözler düzenleyici izinlerde

Tera Grubu’nun Pusula Finans Holding ve bağlı şirketlerini devralmasına yönelik görüşmeler mutabakat aşamasına geçti. Tera Yatırım Menkul Değerler, tarafların planlanan pay devrinin temel ticari ve finansal şartları üzerinde anlaştığını KAP’a bildirdi. İşlemin tamamlanması için SPK, BDDK ve Rekabet Kurumu başta olmak üzere gerekli izinlerin alınması gerekiyor. Satın alma bedeli henüz açıklanmadı.
Planlanan işlem Pusula Portföy Yönetimi, Pusula Yatırım Menkul Değerler ve Katılımevim Tasarruf Finansman dahil farklı finansal faaliyet alanlarını kapsıyor. Süreç tamamlanırsa Tera Grubu portföy yönetimi, yatırım hizmetleri ve tasarruf finansmanında daha geniş bir yapıya ulaşacak.
Finansal hizmetlerde ölçek arayışı büyüyor
Tera–Pusula işlemi, Türkiye finans sektöründe farklı faaliyet alanlarını aynı grup altında toplama eğiliminin güçlü örneklerinden biri olabilir. Portföy yönetimi, yatırım hizmetleri ve tasarruf finansmanının aynı yapı içinde yer alması dağıtım gücünü ve çapraz ürün kapasitesini artırabilir. Bundan sonraki aşamada düzenleyici izinlerin yanı sıra şirketlerin nasıl konumlandırılacağı ve operasyonel entegrasyonun nasıl kurulacağı yakından izlenecek.
Daha fazla okuma yapmak isterseniz!
Tera–Pusula sürecinin arka planında son birkaç haftaya yayılan oldukça yoğun bir gelişme zinciri bulunuyor. Pusula Portföy’de açıklanan yaklaşık 90 milyar TL’lik yatırımcı çıkışı, Katılımevim için ayrılan 10 milyar TL’ye kadar pay alım bütçesi, SPK’nın fon sahipliği ve fiili dolaşım kurallarındaki değişiklikleri ile Tera’nın 12 Eylül’de yaptığı son açıklamayı ayrı bir dosyada bir araya getirdik. Resmî verilerin ne söylediğini ve hangi bağlantıları kurmak için henüz yeterli veri bulunmadığını da bu çalışmada ayrıntılı olarak ele aldık.
Halkbank ikincil halka arzında spot ve türev işlemler aynı takvimde duracak
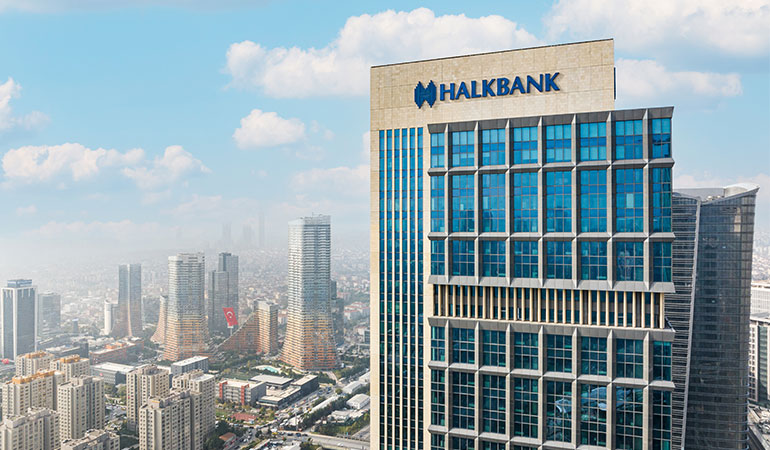
Halkbank’ın ikincil halka arzı öncesinde HALKB paylarında ve bu paylara dayalı vadeli işlem ve opsiyon sözleşmelerinde işlemler geçici olarak durdurulacak. Halka arz kapsamında bankanın sermayesi 7,18 milyar TL’den 8,98 milyar TL’ye çıkarılacak ve yaklaşık 1,796 milyar TL nominal değerli yeni pay satışa sunulacak. Mevcut ortakların rüçhan hakları kısıtlanacak. Talep Borsa dışında toplanacak ve satış Toptan Alış Satış işlemiyle gerçekleştirilecek. İşlemlerin durdurulacağı tarih henüz açıklanmadı.
HALKB işlem sırası talep toplama, Toptan Alış Satış işlemi ve takas süreci tamamlandıktan sonra yeniden açılacak. Aynı tarihte HALKB’ye dayalı vadeli işlem ve opsiyon sözleşmeleri de yeniden işlem görmeye başlayacak. Paylar işlem sırasının kapalı olduğu dönemde BIST Pay Endeksleri’nde kalmaya devam edecek.
İkincil halka arzın fiyatlama riski spot ve VİOP’ta birlikte yönetilecek
Borsa İstanbul’un spot pay ile HALKB’ye dayalı türev sözleşmeleri aynı anda durdurması, halka arz sürecindeki fiyatlama ve pozisyon riskini tek takvim altında topluyor. Özellikle VİOP tarafında açık pozisyonların bulunduğu bir hissede bu koordinasyon önemli. Payların endekslerden çıkarılmaması ise geçici işlem durdurmanın endeks fonları ve pasif portföyler üzerinde ek bir yeniden dengeleme etkisi yaratmasını önlüyor. Bundan sonraki kritik başlıklar SPK’nın izahname incelemesi, işlem durdurma tarihi ve halka arz fiyatlaması olacak.
EY Girişimci Kadın Liderler Programı ölçeklenme aşamasındaki şirketlere odaklanıyor

EY Türkiye’nin bu yıl 10’uncusunu düzenleyeceği Girişimci Kadın Liderler Programı için başvurular 15 Kasım 2026’ya kadar devam ediyor. Programa başvuracak kadın girişimcinin şirkette en az yüzde 25 pay sahibi olması ve ana karar vericiler arasında yer alması gerekiyor. Şirket tarafında ise işletmenin Türkiye merkezli olması, en az üç yıldır faaliyet göstermesi ve son iki yılın her birinde yıllık 20 milyon TL’nin üzerinde ciro elde etmiş olması şartı aranıyor. Seçilen girişimciler eğitim, birebir mentorluk, iş geliştirme ve networking desteğinin yanı sıra EY’ın uluslararası girişimci ağına erişebilecek.
EY Türkiye Vergi Bölümü Şirket Ortağı ve Girişimci Kadın Liderler Programı Lideri Müge Tan Belviso, programla kadın girişimcilerin uluslararası pazarlara açılmasına, stratejik iş birlikleri geliştirmesine ve sürdürülebilir büyüme kapasitesini artırmasına destek vermeyi hedeflediklerini belirtti. EY Türkiye, 2026 dönemiyle birlikte program kapsamında toplam 100 kadın girişimciye ulaşmış olacak. Küresel ağ ise 60’tan fazla ülkede 1.000’in üzerinde girişimciyi kapsıyor.
Kadın girişimciler için asıl eşik ölçeklenme ve uluslararasılaşma
Programın başvuru kriterleri, odağın erken aşama girişimlerden belirli bir ciroya ve faaliyet geçmişine ulaşmış şirketlere kaydığını gösteriyor. Türkiye girişimcilik ekosisteminde kadın kurucular açısından bundan sonraki önemli başlık, mevcut şirketlerin daha büyük ölçeğe ulaşması, yeni pazarlara açılması ve finansmana erişimini güçlendirmesi. Bu nedenle bu tür programların etkisini önümüzdeki yıllarda katılımcı şirketlerin ciro büyümesi, ihracat, yatırım alma ve yeni pazarlara giriş performansı üzerinden okumak daha anlamlı olacak.
Türkiye startup yatırımlarında 559 milyon dolara ulaştı

KPMG Türkiye M&A ve 212 ekiplerinin hazırladığı “Türkiye Startup Yatırımları” raporuna göre, 2026’nın ikinci çeyreğinde Türkiye’de 40 işlemde toplam 559 milyon dolarlık yatırım hacmi oluştu. Tutar geçen yılın aynı dönemindeki 858 milyon doların altında kaldı. Ancak 2025 verisinde Uber’in Trendyol Go’nun yüzde 85’ini yaklaşık 700 milyon dolara satın almasının güçlü etkisi bulunuyordu. Bu çeyrekte de yatırım hacmini büyük ölçüde satın almalar taşıdı. Uber’in Getir Yemek’i 335 milyon dolara satın alması ve Getir Perakende Lojistik’in yüzde 15’i için yaptığı 100 milyon dolarlık yatırım, dönemin en büyük iki işlemi oldu.
Satın almalar 455 milyon dolarla toplam işlem hacminin yüzde 81,4’ünü oluşturdu. Yabancı yatırımcıların lider olduğu 11 işlem 543 milyon dolarlık hacimle toplamın yüzde 97’sine ulaştı. İşlem adedinde ise yerli yatırımcılar öne çıktı. Yapay zeka 7 işlemle en hareketli dikey olurken, bu girişimlerin aldığı yatırım 6,9 milyon dolarda kaldı. KPMG Türkiye M&A Danışmanlık Hizmetleri Şirket Ortağı Özge İlhan Acar, stratejik satın almaların ölçeklenen girişimler açısından daha belirleyici hale geldiğine dikkat çekti. 212 Kurucu Ortağı Ali Karabey ise yatırım hacmindeki artışın büyük ölçekli satın almalar ve yabancı sermaye tarafından taşındığını vurguladı.
Yatırım hacmi büyüyor ama sermaye birkaç büyük işleme yoğunlaşıyor
559 milyon dolarlık toplam hacim güçlü görünse de tablonun alt kırılımı daha önemli. Sermayenin yüzde 97’sinin yabancı yatırımcıların lider olduğu işlemlerden gelmesi ve satın almaların toplam hacmin yüzde 81’ini oluşturması, Türkiye girişim ekosisteminde büyük stratejik işlemlerin ağırlığını artırdığını gösteriyor. Buna karşılık 31 tohum yatırımının toplam büyüklüğünün yaklaşık 34 milyon dolarda kalması, erken aşama sermayenin aynı ölçekte genişlemediğine işaret ediyor. Önümüzdeki dönem için asıl gösterge, büyük exit ve satın almaların yanında yerli ve yabancı sermayenin daha fazla erken aşama girişime yayılıp yayılmayacağı olacak.
2026 yılı 1. çeyrekte dikkat çeken önemli yatırımlar:
- Loom Games: Şubat 2026’da ABD merkezli Scopely, Türk oyun şirketi Loom Games’in %50 hissesini 500,1 milyon ABD doları karşılığında satın alarak çeyreğin en büyük işlemine imza attı.
- TaleMonster Games: Ocak 2026’da oyun girişimi TaleMonster Games; Arcadia Gaming Partners, Andreessen Horowitz (a16z), General Catalyst ve Point72 Ventures katılımıyla 30 milyon ABD dolarlık erken aşama yatırımı aldı.
- Dataroid: Kullanıcı analitiği ve müşteri deneyimi platformu Dataroid, Ocak 2026’da FinAI GSYF, Gelecek Etki GSYF ve Endeavor Catalyst (IV) liderliğinde 6,6 milyon ABD dolarlık tohum aşama yatırım turunu tamamladı.
- Ödüyo: Finansal teknoloji odaklı B2B ödeme platformu Ödüyo, Ocak 2026’da QNB eSolutions tarafından 5 milyon ABD doları bedelle satın alındı.
- Vento Games: Mart 2026’da Makers Fund liderliğinde ve Arkadia Gaming Partners katılımıyla 4 milyon ABD doları tohum yatırım turunu tamamladı.
- Vimesoft: Yapay zekâ destekli video ve dijital dönüşüm çözümleri sunan Vimesoft; Mada Girişim Sermayesi, Re-Pie Portföy, Ziraat Portföy, Rubellius Capital ve bireysel yatırımcıların katıldığı turda 1,5 milyon ABD doları yatırım aldı.
Türkiye’de girişim sermayesi ekosisteminde 2026 yılı 1. çeyreğinde gerçekleşen en büyük 10 işlem:
| # | Hedef Şirket | Sektör | Yatırımcı | Yatırımcı Ülkesi | Hisse (%) | İşlem Değeri($m) | İşlem Tipi |
| 1 | Loom Games | Oyun | Scopely | ABD | %50 | 500,1 | Satın Alma |
| 2 | TaleMonster Games | Oyun | Arcadia Gaming Partners, a16z, General Catalyst, Point72 Ventures | Türkiye, ABD | Açıklanmadı | 30,0 | Erken Aşama |
| 3 | Dataroid | SaaS | FinAI GSYF, Gelecek Etki GSYF, Endeavor Catalyst (IV) | Türkiye, ABD | Açıklanmadı | 6,6 | Tohum Aşama |
| 4 | Ödüyo | Fintech | QNB eSolutions | Türkiye | %100 | 5,0 | Satın Alma |
| 5 | Vento Games | Oyun | Makers Fund, Arcadia Gaming Partners | ABD, Türkiye | Açıklanmadı | 4,0 | Tohum Aşama |
| 6 | Mindsite | E-ticaret | Teknoloji Yatırım, Sharks & Partners, Finberg, Vestel Ventures, TT Ventures, vb. | Türkiye | Açıklanmadı | 2,0 | Tohum Aşama |
| 7 | Tarcom | Agritech | Ergün Holding | Türkiye | %100 | 2,0 | Satın Alma |
| 8 | Ortak | Fintech | Neo Yatırım | Türkiye | %90,5 | 2,0 | Satın Alma |
| 9 | Pocket eSIM | IoT | Ziraat Portföy, Bacacı Yatırım Holding, Milenium VC, Negmar Venture | Türkiye | Açıklanmadı | 1,5 | Tohum Aşama |
| 10 | Vimesoft | Yapay Zeka | MADA GSYF, Re-Pie Portföy, Ziraat Portföy, Rubellius Capital, Bireysel Yatırımcılar | Türkiye, İsviçre | %10 | 1,5 | Tohum Aşama |
GITEX AI Türkiye yapay zeka yatırımlarının yeni gündemini İstanbul’a taşıdı

GITEX AI Türkiye 2026, 9-10 Eylül tarihlerinde İstanbul Fuar Merkezi’nde 350’den fazla şirket ve girişimi, 100 konuşmacıyı ve toplamda 75 milyar doların üzerinde varlık yöneten 150 yatırımcıyı bir araya getirdi. 70 ülkeden katılımın olduğu etkinlikte yapay zeka altyapısı, veri merkezleri, fintek, açık bankacılık ve teknoloji yatırımları öne çıktı. Türkiye’nin 2026-2030 Yapay Zeka Eylem Planı kapsamında 1 GW veri merkezi kapasitesi, 10 milyar dolarlık özel sektör yatırımı ve iki yılda 5 milyon kişiye yapay zeka okuryazarlığı hedefleri de gündemin önemli parçaları arasındaydı.
Cumhurbaşkanlığı Yatırım ve Finans Ofisi İletişim Dairesi Başkanı Gökhan Yücel, Türkiye’de yaklaşık 1.500 aktif yapay zeka şirketi bulunduğunu açıkladı. Etkinlik boyunca veri merkezi kapasitesi, GPU erişimi, hibrit bulut, uzun vadeli sermaye ve finans sektöründe yapay zeka kullanımı öne çıkan başlıklardı. GITEX ile Terminal İstanbul arasında imzalanan mutabakat da Türkiye girişimcilik ekosisteminin uluslararası yatırımcı ve teknoloji şirketleriyle bağını güçlendirmeyi hedefliyor.
Yapay zekada gündem pilotlardan üretim kapasitesine geçiyor
GITEX AI Türkiye’de verilen mesajların ortak noktası, kurumların yapay zeka projelerinde artık üretim ölçeğini konuşmaya başlamasıydı. Veri merkezi, GPU, bulut, güvenlik ve yönetişim yatırımları aynı teknoloji bütçesinin parçaları haline geliyor. Finans sektöründe de yapay zekanın değeri geliştirilen PoC sayısından çok, üretimde çalışan sistemlerin operasyon maliyetine, müşteri deneyimine ve gelir üretme kapasitesine yaptığı katkıyla ölçülecek. Bu nedenle önümüzdeki dönemde yapay zeka rekabetini model seçiminin yanında altyapıya erişim, veri kontrolü ve üretim ölçeği belirleyecek.
Daha fazla okuma yapmak isterseniz!
GITEX AI Türkiye’yi ilk gününde yerinde takip ettim. Etkinliğin ardından bende kalan başlıkları ayrı bir yazıda daha ayrıntılı ele aldım. Yapay zekada pilotlardan üretime geçişi, agentic AI’ın yükselişini, veri merkezi ve GPU yatırımlarını, sovereign AI tartışmasını ve Türkiye’nin bölgesel teknoloji merkezi olma fırsatını kendi gözlemlerimle değerlendirdim.
Sardis Ödülleri 2026 başvuruları 17 Eylül’e uzatıldı

Finans sektörünün yenilikçi çalışmalarını ödüllendiren Sardis Ödülleri, 8. yılında başvuru süresini uzattı. Bu yıl “Akıllı Finans Çağı Otonom ve Akıllı Sistemler” temasıyla düzenlenen program için son başvuru tarihi 17 Eylül 2026 olarak belirlendi. Bankacılık, sigortacılık, fintech ve finansal hizmetler alanındaki projelerin değerlendirildiği ödül programında bu yıl ESG İnovasyonu, Finansal Erişilebilirlik, Finansal Dayanıklılık ve Katılım Finansman İnovasyonu gibi yeni kategoriler de yer alıyor.
Sardis Ödülleri 2026’nın jüri başkanlığını Dr. Soner Canko üstleniyor. Başvurular ön değerlendirme ve ana jüri aşamalarından geçecek. Girişimcilik alanı ise bu yıl Geleceğin Finansı ve Ekosistem Liderliği olmak üzere iki ayrı kategoride değerlendirilecek.
Finans sektöründe inovasyonun ölçüsü değişiyor
Sardis’in bu yılki kategori yapısı, finans sektöründe inovasyonun artık daha somut sonuçlar üzerinden değerlendirildiğini gösteriyor. Finansal erişilebilirlik, dayanıklılık, ESG ve katılım finansmanı gibi başlıkların ayrı kategorilere dönüşmesi, kurumların geliştirdiği teknolojinin müşteri, iş modeli ve ekosistem üzerindeki etkisini daha görünür hale getiriyor. Önümüzdeki dönemde ödül programlarında da belirleyici olan, kullanılan teknolojiden çok yaratılan etkinin ne kadar açık biçimde ortaya konabildiği olacak.
Sardis Ödülleri ile benim ayrıca bir gönül bağım var. İlk jüri üyelerinden biri olarak yıllar içindeki gelişimini yakından takip ettim. Bu yüzden sekiz yıllık başvuruların bugün finans sektöründeki dönüşümü izleyebileceğimiz güçlü bir arşive dönüşmesini çok kıymetli buluyorum. Projelerin dili, öncelikleri ve teknolojiye yüklenen anlam değiştikçe sektörün hangi konulara ağırlık verdiğini de aynı arşiv üzerinden görmek mümkün.
Daron Acemoğlu İstanbul Fintech Week 2026 ana sahnesine çıkıyor
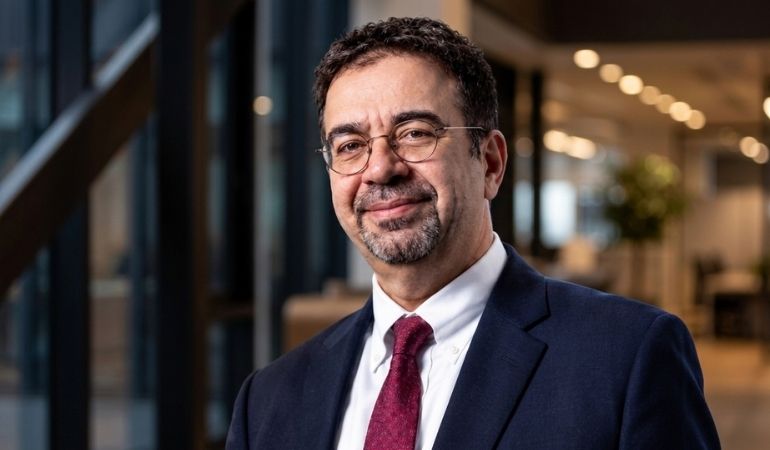
2024 Nobel Ekonomi Ödülü sahibi Prof. Dr. Daron Acemoğlu, 5–7 Ekim tarihlerinde Hilton İstanbul Maslak’ta düzenlenecek İstanbul Fintech Week 2026’nın ana konuşmacıları arasında yer alacak. Acemoğlu, 6 Ekim’de Finansta Yapay Zeka Zirvesi’nin kapanış konuşmasını yapacak. Konuşmanın odağında yapay zekanın ekonomik ve toplumsal etkileri, otomasyonun istihdama yansımaları ve teknolojinin insan emeğiyle ilişkisi olacak.
Bu yıl “Smart, Embedded and Tokenized” temasıyla düzenlenen etkinlikte ödemeler, dijital bankacılık, sürdürülebilir finans, yapay zeka ve dijital varlıklar ayrı zirveler altında ele alınacak. Acemoğlu ayrıca IFW Leadership Forum kapsamında sektör yöneticileriyle kapalı bir oturumda bir araya gelecek. İstanbul Fintech Week Kurucu Ortağı Demet Zübeyiroğlu, programda yapay zekanın nasıl kullanılacağı ve dönüşümün kimler için değer yaratacağı sorularının öne çıkacağını belirtiyor.
Yapay zeka gündemi finans sektöründe daha zor sorulara ilerliyor
Acemoğlu’nun programa katılması, yapay zeka tartışmasını teknoloji uygulamalarının dışına taşıyan önemli bir başlık. Bankalar ve fintekler bugün verimlilik, otomasyon ve karar destek sistemlerine yoğun biçimde yatırım yapıyor. Önümüzdeki dönemde daha fazla konuşacağımız konu ise bu yatırımların istihdam, karar yetkisi, verimlilik paylaşımı ve kurum içi rol dağılımı üzerinde ne yarattığı olacak. Finans sektörü için yapay zeka gündemi artık yalnızca teknoloji yatırımıyla açıklanamayacak kadar geniş bir alana yayılıyor.
Daha fazla okuma yapmak isterseniz!
Bu hafta haber akışının yanında yapay zekanın finans profesyonellerinin günlük çalışma biçimini nasıl değiştirdiğine, AI yarışının kendi geliştiricileri arasında yarattığı güvenlik tartışmasına ve stabilcoinlerin ABD ile Avrupa arasındaki para rekabetindeki yerine daha yakından baktım.
Biraz daha derinleşmek isteyenler için haftanın içeriklerini burada topladım:
ChatGPT Finans Profesyonelinin Çalışma Masasına Yerleşiyor
ChatGPT for Financial Services ile finansal veri, araştırma, modelleme ve çıktı üretimi aynı çalışma ortamında buluşmaya başlıyor. Yazıda OpenAI, Anthropic ve Microsoft arasındaki rekabeti finans profesyonelinin günlük iş akışı üzerinden ele aldım. Bana göre yeni mücadele yalnızca hangi yapay zeka modelinin daha güçlü olduğu üzerinden ilerlemeyecek. Finans profesyonelinin gün boyunca hangi çalışma ortamında kaldığı da önemli hale gelecek.
Yapay Zekayı Geliştirenler Neden Ondan Korkuyor?
OpenAI ve Anthropic’te çalışan araştırmacıların süper zeka ve güvenlik konusunda dile getirdiği kaygılardan yola çıkarak AI yarışının en zor sorularından birini inceledim. Şirketler riskleri biliyorsa neden geliştirmeye devam ediyor? Rekabet, koordinasyon sorunu ve güvenlik araştırmaları üzerinden ilerleyen tartışmada bugünkü modellerin gerçek kapasitesiyle geleceğe yönelik risk tahminlerini birbirinden ayırmaya özellikle dikkat ettim.
Stabilcoin Yarışı Neden ABD ile Avrupa Arasında Para Mücadelesine Dönüşüyor?
Stabilcoinler sınır ötesi ödemelerden tokenize finans piyasalarına kadar daha geniş bir alana yayıldıkça konu doğrudan para egemenliği tartışmasına bağlanıyor. ABD, dolar stabilcoinlerini küresel dolar kullanımını genişletecek özel sektör altyapısı olarak destekliyor. Avrupa ise dijital euro, euro bazlı stabilcoinler ve kendi ödeme sistemleriyle stratejik özerkliğini korumaya çalışıyor. Yazıda iki yaklaşımı ve bunun geleceğin ödeme altyapısı açısından ne anlama geldiğini ele aldım.
Global fintek gündemi ve kripto varlık dünyasından kısa özetleri sizlerle paylaşmaya devam ediyorum!

Bu hafta küresel fintek gündeminin en güçlü hattını yapay zeka ajanlarının ödeme sistemlerine gerçek anlamda girmeye başlaması oluşturdu. Ant International, Mastercard, Visa, BLIK, UPI ve Stripe cephesinden gelen gelişmeler aynı soruya farklı yanıtlar veriyor. Yapay zeka ajanı ödeme yapabiliyorsa kimliği nasıl doğrulanacak, kullanıcı hangi aşamada yetki verecek, merchant bu ajanı nasıl tanıyacak ve ödeme mevcut kart ya da anlık ödeme rayları üzerinde nasıl güvenle tamamlanacak? Agentic commerce artık kavramsal protokollerden canlı işlem ve milyarlarca kullanıcının bağlı olduğu ödeme ağlarına doğru ilerliyor.
Stabilcoin tarafında ise teknoloji daha görünmez hale geliyor. MoneyGram, Visa, U.S. Bank, Network International, BVNK, Marqeta, Circle ve İsviçre bankalarının hamleleri stabilcoinlerin cüzdan, kart, kredi, mutabakat, sınır ötesi ödeme ve kurumsal treasury altyapısına yerleştiğini gösteriyor. Bankaların kendi dijital paralarını ihraç etmeye başlaması ve geleneksel ödeme kuruluşlarının blockchain tabanlı değeri mevcut kabul ağlarına bağlaması, dijital para yarışını ayrı bir kripto ekosisteminden finansın ana altyapısına taşıyor.
Haftanın üçüncü önemli çizgisi lisans, bilanço ve regülasyon oldu. Chime sponsor bankasını satın almaya hazırlanırken Block ulusal trust bank lisansına yöneliyor, Checkout.com ABD’de doğrudan acquiring’e geçiyor, dLocal ve Unlimit yerel lisans ağlarını büyütüyor. Fintek şirketleri için ölçeklenmenin giderek daha fazla kendi düzenleyici altyapısını, ödeme rayına erişimini ve finansal risk kapasitesini kontrol etmek anlamına geldiği görülüyor.
Ant International AI Ajan Ödemelerini 10 Büyük Dijital Cüzdana Taşıyor
Ant International, nisan ayında duyurduğu Agentic Mobile Protocol’ü gerçek dağıtım aşamasına taşıyor. Alipay, AlipayHK, DANA, GCash, KakaoPay, MPay, TNG eWallet, TrueMoney, Toss ve Starryblu olmak üzere 10 dijital cüzdan AMP desteğine geçiyor. Bu cüzdanların toplam kullanıcı hesabı yaklaşık 1,5 milyara ulaşıyor. Merchant tarafında Adyen, Checkout.com, Fiserv, Global Payments, Nuvei, Worldline ve Allinpay altyapıya dahil oluyor.
AMP’nin dikkat çeken taraflarından biri AI ajanlarının kendi aralarında 0,000001 dolara kadar mikro ödeme yapabilmesini sağlayacak ayrı mutabakat mekanizması. Ant International’ın protokolü açık kaynak hale getirmesi ve Alipay+ ağının 2 milyar hesap ile 150 milyon merchant ölçeğine ulaşması, agentic commerce’i teknoloji demosundan gerçek ödeme ağı ölçeğine taşıyabilecek önemli bir dağıtım gücü yaratıyor.
ABD İran Bağlantılı Bankacılık İşlemlerinde Yaptırım Baskısını Artırıyor
ABD’nin İran bağlantılı finansal işlemler nedeniyle büyük bir bankaya yönelik yeni yaptırım hazırlığında olduğu ve adımın 14 Eylül’de açıklanmasının beklendiği bildiriliyor. Hedefteki bankanın kimliği henüz açıklanmadı. Aynı dönemde correspondent banking, dolar işlemleri ve AML kontrollerine yönelik denetimlerin de daha sıkı hale gelmesi yaptırım politikasının bankacılık sisteminin daha geniş bir bölümüne yayıldığını gösteriyor.
Büyük bir bankanın hedefe alınması halinde sonuçlar yalnız ilgili kurumla sınırlı kalmayabilir. Dolar erişimi, muhabir bankacılık ilişkileri, uluslararası ödeme kanalları ve diğer finans kuruluşlarının karşı taraf risk değerlendirmeleri hızla değişebilir. İran yaptırımları bu nedenle bankalar açısından doğrudan müşteri taramasının ötesinde işlem zincirindeki aracılar ve nihai faydalanıcıların da izlenmesini gerektiren önemli bir uyum alanına dönüşüyor.
MoneyGram USDC Bakiyelerini Visa Kartla Harcamaya Açtı
MoneyGram, kullanıcıların USDC bakiyelerini Visa kart üzerinden günlük harcamalarda kullanabilmesini sağlayan MoneyGram Card’ı Kolombiya’da kullanıma sundu. Rain, Crossmint ve Stellar altyapısıyla çalışan model stabilcoin bakiyesi, kartla harcama ve nakit erişimi aynı kullanıcı deneyiminde buluşturuyor.
MoneyGram’ın kendi stabilcoin projesi MGUSD’nin de ilerleyen dönemde sisteme eklenmesi planlanıyor. Küresel havale şirketinin stabilcoinleri yalnız sınır ötesi transfer aracı olarak değil, kullanıcının günlük finansal bakiyesi olarak konumlandırması para transferi ile ödeme arasındaki sınırı azaltıyor.
Mastercard Agent Connect ile AI Ticaretinde Tek Entegrasyon Modeli Kuruyor
Mastercard, merchant’ları, yapay zeka ajanlarını, dijital ticaret platformlarını ve ödeme sağlayıcılarını tek entegrasyon noktası üzerinden birbirine bağlamayı hedefleyen Agent Connect’i duyurdu. AI ajanları ürün kataloğuna, fiyat ve stok bilgilerine erişebilecek, sepet oluşturabilecek ve kullanıcı yetkilendirmesiyle satın alma işlemini tamamlayabilecek.
Global Payments, Nexi, Worldline, Samsung, Trip.com ve Wompi gibi şirketlerin ekosisteme katılması modelin tek bir pilotla sınırlı kalmadığını gösteriyor. Merchant’ın farklı yapay zeka platformlarına ayrı ayrı bağlanması yerine tek bağlantıyla birden fazla ajan ekosistemine erişmesi, ödeme orkestrasyonu yaklaşımını agentic commerce alanına taşıyor.
Openbank ABD’de İlk Yılında 6 Milyar Dolar Mevduata Ulaştı
Santander’ın dijital bankası Openbank, Ekim 2024’te girdiği ABD pazarında ilk yılında 6 milyar dolar mevduata ulaştı. Yüksek faizli tasarruf hesabının yanında Verizon ortaklığı ve Miami Worldcenter’da açılan fiziksel temas noktası büyümeyi destekleyen kanallar arasında yer aldı.
Model dijital bankaların müşteri kazanımında yalnız mobil uygulama ve performans pazarlamasına bağlı kalmak zorunda olmadığını gösteriyor. Telekom ortaklıkları, fiziksel görünürlük ve gömülü finans dağıtımı dijital bankaların müşteri edinme maliyetini yönetebilecek yeni büyüme kanalları olarak öne çıkıyor.
Alipay AI Cüzdan Ajanını Duyurdu
Alipay, yapay zeka ajanlarının kullanıcı adına ticari görevler yürütmesini ve ödeme süreçlerini mevcut cüzdan altyapısıyla yönetmesini hedefleyen AI Wallet yaklaşımını tanıttı. Alipay+ tarafında AI Wallet ve Token Pay çözümlerinin yanında AI SHIELD, AI Security Docker ve EasySafePay 360 gibi güvenlik araçları devreye giriyor.
Alipay+ ağının yaklaşık 1,8 milyar kullanıcıya ve 100’den fazla pazarda QR kabul altyapısına ulaşması gelişmeyi önemli hale getiriyor. Agentic commerce yarışında AI ajanının yetenekleri kadar hangi cüzdan ağına, ödeme rayına ve güvenlik sistemine bağlanabildiği de belirleyici olmaya başlıyor.
BVNK ve Marqeta Stabilcoin Kart Altyapılarını Birleştiriyor
BVNK ile Marqeta, bankaların ve finteklerin stabilcoin destekli kart ve cüzdan ürünleri geliştirmesini kolaylaştıracak yeni altyapı ortaklığı kurdu. BVNK stabilcoin hareketini ve yönetimini üstlenirken Marqeta kart ihraç, ağ bağlantıları ve ödeme işlemlerini sağlayacak.
Kullanıcı stabilcoin bakiyesini Mastercard kabul noktalarında standart kart deneyimiyle harcayabilecek. Blockchain böylece tüketicinin doğrudan etkileştiği ayrı bir ürün olmak yerine mevcut kart altyapısının arkasındaki değer transfer katmanına yerleşiyor.
DBS OCBC ve UOB Canlı SGD Tokenize Mevduat İşlemleri Gerçekleştirdi
Singapur’un üç büyük yerel bankası DBS, OCBC ve UOB, Swift’in blockchain tabanlı ledger altyapısı üzerinden tokenize mevduat kullanarak canlı bankalararası Singapur doları işlemleri tamamladı. Swift Ledger ödeme yükümlülüklerini eşleştirip netleştirirken nihai mutabakat mevcut bankacılık sisteminde yapıldı.
Üç büyük bankanın aynı bankalararası yapı içinde canlı işleme geçmesi tokenize mevduat açısından önemli bir eşik oluşturuyor. Swift’in rolü de dijital parayı ihraç eden yapı olmaktan çok farklı banka parası sistemlerini birbirine bağlayan orkestrasyon katmanına doğru şekilleniyor.
Hindistan Finteklerin Yabancı Regülatörlere Erişimi İçin Ortak Platform Önerdi
Hindistan Maliye Bakanı Nirmala Sitharaman, fintek ve teknoloji şirketlerinin yabancı düzenleyicilerle daha kolay çalışabilmesi amacıyla özel bir koordinasyon forumu kurulmasını önerdi. Platformun lisanslama, pazara giriş, yerel ortaklık ve teknik birlikte çalışabilirlik konularında özellikle daha küçük şirketlere destek vermesi hedefleniyor.
Yaklaşım fintek ihracatını yalnız şirketlerin ticari büyüme kapasitesi üzerinden değerlendirmiyor. Regülatörler arası koordinasyon da uluslararası ölçeklenmenin altyapısı içine alınıyor. Lisans ve düzenleyici erişimin küresel fintek şirketlerinin stratejisindeki ağırlığı arttıkça bu tür modeller daha önemli hale gelebilir.
BW-Bank Bitpanda ile Perakende Kripto İşlemlerini Başlattı
LBBW’nin perakende bankacılık markası BW-Bank, Almanya’daki müşterilerine seçili kripto varlıkları mevcut yatırım deneyimi üzerinden alıp satma imkanı vermeye başladı. İşlem ve saklama altyapısını Bitpanda Enterprise sağlayacak.
LBBW ile Bitpanda arasındaki daha önce kurumsal müşterilere odaklanan ilişki böylece perakende bankacılığa genişliyor. Kullanıcının ayrı bir kripto borsasına gitmeden banka uygulaması içinden dijital varlıklara erişebilmesi, kripto yatırımının geleneksel bankacılık ürün kataloğuna giderek daha fazla yerleştiğini gösteriyor.
Unlimit Hong Kong’da Money Service Operator Lisansı Aldı
Unlimit, Hong Kong Customs and Excise Commissioner’dan Money Service Operator lisansı aldı. Yeni lisans şirketin Asya-Pasifik bölgesindeki sınır ötesi ödeme operasyonlarını ve farklı para birimleri arasındaki ödeme akışlarını daha geniş yerel altyapıyla desteklemesini sağlayacak.
Şirketin Stable.com üzerinden stabilcoin clearing, treasury ve tokenize varlık altyapısı da işletmesi gelişmeyi daha geniş bir dijital para stratejisinin parçasına dönüştürüyor. Sınır ötesi ödeme şirketleri teknoloji altyapısının yanında faaliyet gösterdikleri pazarlardaki doğrudan düzenleyici yetkilerini de genişletiyor.
Hindistan AI Ajanları İçin Merkezi UPI Kayıt Sistemi Kuruyor
NPCI, kullanıcı adına ödeme yapacak yapay zeka ajanlarını tanımlamak, doğrulamak ve izlemek için merkezi AI agent registry hazırlıyor. Sistem Unified Agentic Protocol yapısının parçası olacak ve ilk aşamada UPI üzerinde çalışan ajanları kapsayacak.
Ajanın kimliği, hangi kullanıcı adına hareket ettiği, harcama sınırları ve yetkisinin nasıl doğrulanacağı merkezi güven katmanında tutulacak. UPI’nin aylık milyarlarca işlem taşıyan ölçeği düşünüldüğünde Hindistan agentic payments’ı şirket pilotundan ulusal ödeme altyapısı seviyesine taşıyan ilk büyük pazarlardan biri olabilir.
Hindistan BRICS CBDC Sistemlerinin Birbirine Bağlanmasını Gündeme Taşıyor
Hindistan, BRICS ülkelerinin merkez bankası dijital para sistemlerinin sınır ötesi işlemlerde birlikte çalışabilir hale getirilmesini gündeme taşıdı. Tartışılan yapı ortak bir BRICS dijital para birimi oluşturmak yerine dijital rupi gibi ulusal CBDC sistemleri arasında doğrudan bağlantılar kurulmasını hedefliyor.
Teknik birlikte çalışabilirlik, swap mekanizmaları, siyasi ilişkiler ve yaptırım riskleri modelin önündeki temel sorunlar arasında. Yine de gündem CBDC projelerinin yeni aşamasına işaret ediyor. Merkez bankaları artık dijital parayı çıkarmanın yanında farklı ülkelerin sistemlerinin birbirleriyle nasıl çalışacağını tartışıyor.
BLIK Üzerinden AI Ajanıyla Kullanıcı Müdahalesiz Ödeme Gerçekleştirildi
Polonya merkezli BLIK altyapısında bir yapay zeka ajanı, kullanıcının önceden verdiği talimat doğrultusunda belirli ürünü takip etti ve ürün yeniden stoğa geldiğinde 19,99 PLN tutarındaki ödemeyi kullanıcıdan yeni onay almadan tamamladı. İşlem PayU üzerinden gerçekleştirildi.
Kullanıcı ödeme yetkisini satın alma anından önce BLIK kodu ve mobil bankacılık onayıyla verdi. Böylece yetkilendirme alışveriş anından görev tanımlama aşamasına taşındı. Bu model agentic commerce açısından “belirlediğim koşul gerçekleşirse benim adıma satın al” yaklaşımının gerçek ödeme altyapısına bağlanabileceğini gösteriyor.
Mastercard Wallet Pay Dijital Cüzdanları Küresel Ağa Bağlıyor
Mastercard, yerel dijital cüzdanların NFC, QR ve online ödeme kanallarında daha geniş kabul alanına ulaşmasını sağlayacak Wallet Pay çözüm portföyünü duyurdu. İlk ekosistemde AlipayHK, GCash, KakaoPay, TNG eWallet, Mercado Pago ve CRED bulunuyor.
Mastercard’a göre dünya genelinde dijital cüzdan kullanıcılarının sayısı 4,3 milyarı aşmış durumda. Kart ağları ile cüzdanlar arasındaki ilişki giderek doğrudan rekabetten birlikte çalışabilirliğe kayıyor. Yeni rekabet alanı, cüzdanın kaç kullanıcıya sahip olduğundan çok kaç merchant ve ülkede kullanılabildiği üzerinden şekilleniyor.
Mastercard ve IFC 500 Milyon Dolarlık Ödeme Risk Mekanizması Kurdu
Mastercard ile Dünya Bankası Grubu’nun özel sektör kolu IFC, gelişmekte olan pazarlardaki finans kuruluşlarının küresel ödeme sistemlerine erişimini kolaylaştırmak için 500 milyon dolarlık settlement risk mekanizması oluşturdu.
IFC belirli finans kuruluşlarından kaynaklanan mutabakat riskinin bir bölümünü garanti edecek ve Mastercard daha fazla kuruma risk kapasitesi açabilecek. Model küresel ödeme ağına katılmanın yalnız teknik entegrasyon konusu olmadığını gösteriyor. Teminat, sermaye kapasitesi ve settlement riski de özellikle küçük finans kuruluşları açısından önemli erişim engelleri oluşturuyor.
ECB Faizi Yüzde 2,50’ye Yükseltti
Avrupa Merkez Bankası mevduat faizini 25 baz puan artırarak yüzde 2,50’ye çıkardı. Kararın arkasında özellikle enerji fiyatlarının güçlendirdiği enflasyon baskısı bulunuyor. Euro Bölgesi büyüme beklentisi yüzde 0,8’den yüzde 0,9’a yükseltilirken 2027 enflasyon tahmini yüzde 2,5 seviyesine çıkarıldı.
Deutsche Bank da ECB’nin aralık ayında yeni bir faiz artışına gidebileceğini öngörüyor. Yüksek faiz ortamının uzaması Avrupa’daki kredi maliyetlerinden teknoloji ve fintek şirketlerinin büyüme sermayesine erişimine kadar geniş bir alanı etkilemeye devam edebilir.
U.S. Bank Kendi Stabilcoin’i USBDC ile Canlı Sınır Ötesi Ödeme Yaptı
U.S. Bancorp, kendi dolar destekli stabilcoin’i USBDC ile Kuzey Amerika ve Avrupa’daki birimleri arasında Stellar blockchain üzerinde canlı sınır ötesi pilot ödeme gerçekleştirdi. Banka token üretme ve geri alma süreçlerinin yanında dondurma ve clawback gibi bankacılık kontrollerini de test etti.
USBDC’nin doğrudan banka tarafından ihraç edilmesi modeli önemli hale getiriyor. Public blockchain üzerinde 7/24 hareket eden dijital para, bankanın finans, risk, uyum ve operasyon altyapısıyla birlikte yönetiliyor. Banka destekli stabilcoinler böylece deneysel tokenlardan doğrudan kurumsal ödeme altyapısına ilerliyor.
dLocal Gana’dan Gelişmiş Ödeme Hizmeti Sağlayıcısı Lisansı Aldı
dLocal’ın Gana iştiraki, Bank of Ghana’dan Enhanced Payment Service Provider lisansı aldı. Şirket yerel tahsilat, merchant acquiring, banka transferleri, mobil para ve payout işlemlerini daha doğrudan yürütebilecek.
Gana mobile money kullanımının güçlü olduğu Afrika pazarlarından biri. Doğrudan lisans dLocal’ın üçüncü taraf yerel ortaklara bağımlılığını azaltırken merchant onboarding, risk yönetimi ve ödeme zincirindeki kontrolünü artırabilecek. Küresel ödeme şirketlerinin gelişmekte olan pazarlarda yerel lisanslara yatırım yapması büyüme stratejisinin giderek daha önemli parçasına dönüşüyor.
Checkout.com ABD’de Doğrudan Acquiring Faaliyetlerine Başladı
Checkout.com, Georgia’da aldığı Merchant Acquirer Limited Purpose Bank lisansını operasyonel hale getirerek ABD’de doğrudan acquiring faaliyetlerine başladı. Şirket kart ağlarına daha doğrudan bağlanabilecek ve ödeme yaşam döngüsünün daha büyük bölümünü kendi altyapısı üzerinden yönetecek.
Doğrudan acquiring kabul oranları, fraud yönetimi, ödeme yönlendirme ve merchant hizmetlerinde daha fazla kontrol sağlıyor. Sponsor banka ve üçüncü taraf acquirer bağımlılığının azalması, ödeme şirketlerinin teknoloji sağlayıcısından finansal altyapının daha derin katmanına geçtiği dikey entegrasyon modelini güçlendiriyor.
Visa Mastercard ve Ant International AI Ajanları İçin Ortak Güven Çerçevesi Geliştiriyor
Visa, Mastercard ve Ant International, kullanıcı adına işlem yapan yapay zeka ajanlarının farklı ödeme sistemlerinde ortak biçimde tanınmasını sağlayacak Know-Your-Agent çerçevesi üzerinde çalışıyor. Girişim Monetary Authority of Singapore tarafından oluşturulan BuildFin.ai platformu kapsamında yürütülüyor.
Visa Trusted Agent Protocol, Mastercard Verifiable Intent ve Ant International Agentic Mobile Protocol gibi mevcut altyapılar ortak prensipler altında birbirine yaklaştırılacak. Agentic payments alanında ölçeklenmenin önündeki temel sorun artık ödeme yapabilme yeteneğinden çok ajanın kimliğinin, kullanıcının rızasının ve verilen yetkinin ödeme sisteminin tüm taraflarınca doğrulanabilmesi.
Meta Muse Stripe Link ile Gerçek Alışveriş Yapabiliyor
Meta’nın kişisel yapay zeka ajanı Muse, ABD’de Stripe Link altyapısına bağlanarak kullanıcı adına internette gerçek alışveriş tamamlayabiliyor. Link kabul eden işletmelerde kayıtlı ödeme yöntemi kullanılırken diğer satıcılarda Stripe tek işlemle sınırlı sanal kart oluşturuyor.
Kullanıcının son satın alma aşamasında onay vermesi ve gerçek kart bilgilerinin ajana aktarılmaması güvenlik mimarisinin temelini oluşturuyor. Bu yaklaşım yapay zeka ajanlarının ticarette daha fazla yetki kazanırken kart bilgilerinin AI modelinden ayrıştırılabileceğini gösteriyor.
Block Bitcoin ve Stabilcoin Saklama İçin Banka Lisansına Başvurdu
Block, Builders Bank & Trust adıyla ulusal trust bank kurmak amacıyla OCC’ye başvurdu. Onaylanması halinde banka Bitcoin ve stabilcoin dahil dijital varlıklar için saklama ve fiduciary hizmetleri sağlayacak. Mevduat kabulü ve kredi kullandırımı planlanmıyor.
Block farklı düzenleyici yapılar altında yürüttüğü dijital varlık saklama faaliyetlerini federal denetim altında birleştirmeyi amaçlıyor. Kripto altyapısı geliştiren fintek şirketlerinin lisanslı banka yapısına yönelmesi, kurumsal müşteri güveni ve düzenleyici kontrol açısından yeni bir rekabet alanı oluşturuyor.
Visa ve Revolut Fransa’da Passkey Doğrulamalı Agentic Kart Ödemesi Gerçekleştirdi
Visa ve Revolut, Fransa’da yapay zeka ajanı tarafından başlatılan ve Visa Payment Passkey ile doğrulanan canlı kart işlemini tamamladı. Gerçek bir Fransız Revolut tüketici kartıyla yapılan alışverişte Revolut issuer olarak nihai yetkilendirme kontrolünü korudu.
Pilot agentic commerce için ayrı bir ödeme rayının zorunlu olmadığını gösteriyor. Mevcut kart altyapısı, tokenizasyon, güçlü müşteri doğrulaması, fraud kontrolleri ve issuer yetkilendirmesi yapay zeka ajanının başlattığı işlemle birlikte çalışabiliyor.
Visa Stabilcoin Mutabakatında 20 Milyar Dolarlık Yıllıklandırılmış Hacmi Aştı
Visa’nın stabilcoin mutabakat hacmi 20 milyar doların üzerinde yıllıklandırılmış seviyeye ulaştı. Şirket bu rakamın bir yılda 15 kattan fazla arttığını belirtiyor. Visa ağında 160’tan fazla stabilcoin bağlantılı kart programı bulunurken bu programların ödeme hacmi yıllık yaklaşık yüzde 200 büyüyor.
Visa aynı zamanda settlement verilerini blockchain tabanlı kredi altyapısıyla birleştiriyor. Credit Coop modeli 2023’ten bu yana kart programlarına 2,5 milyar doların üzerinde mutabakat finansmanı sağladı. Stabilcoin ve blockchain altyapısı böylece ödeme işleminin yanında kart programlarının günlük likidite ve işletme sermayesi yönetimine de giriyor.
Finda Güney Kore’de AI Tabanlı Tasarruf Bankası Kurmaya Hazırlanıyor
Güney Koreli fintek Finda, satın alma sürecini yürüttüğü Daewon Savings Bank’ı yapay zeka odaklı dijital banka modeline dönüştürmeyi planlıyor. Şirket yaklaşık 100 çalışanla daha yalın organizasyon kurmayı ve tekrarlayan operasyonlarda yapay zeka kullanımını artırmayı hedefliyor.
Düzenleyici onay tamamlandığında Finda’nın kredi karşılaştırma, finansal veri ve yapay zeka yetkinlikleri lisanslı banka bilançosuyla buluşacak. Model, finteklerin banka kurmak yerine mevcut bankayı satın alıp teknoloji odaklı yeniden yapılandırmasına yönelik farklı bir büyüme yolu sunuyor.
İran Sınır Ötesi Ticarette Kripto Kullanımına Alan Açıyor
İran Merkez Bankası, yaptırım baskısının arttığı ortamda ihracatçıların sınır ötesi ticarette Tether ve Bitcoin gibi kripto varlıklardan yararlanmasına yönelik döviz kontrollerini daha esnek uygulamaya başladı. Şirketler ihracat gelirlerini yerel kripto platformları üzerinden ülkeye taşıyabiliyor ve ithalat finansmanında kullanabiliyor.
İran bağlantılı kripto hacminin 2025’te yaklaşık 10 milyar dolara ulaştığı belirtiliyor. Kripto varlıkların yaptırım altındaki ekonomilerde ödeme ve mutabakat kanalı olarak kullanılması, dijital varlık regülasyonu ile yaptırım politikasını giderek daha fazla aynı alanın konusu haline getiriyor.
PhonePe ve Visa Kartları Sınır Ötesi QR Ödemelerine Taşıyor
PhonePe ve Visa, Tap to Pay, Cross Border Scan to Pay ve Smart Accept çözümlerini birlikte devreye alıyor. PhonePe kullanıcıları Visa kartlarını uygulamaya bağlayarak Singapur, Malezya, Tayland, Japonya, Çin ve Güney Kore dahil 14 pazardaki desteklenen QR kodlarından ödeme yapabilecek.
Merchant tarafında Smart Accept, uygun akıllı telefonları ek POS cihazı gerektirmeden ödeme kabul noktasına dönüştürüyor. İş birliği kart, QR ve SoftPOS altyapılarını birbirine yaklaştırarak yerel cüzdanların küresel kart ağlarıyla birlikte çalışma modelini güçlendiriyor.
Chime Stride Bank’ı 590 Milyon Dolara Satın Alıyor
Chime, yedi yılı aşkın süredir bankacılık partnerlerinden biri olan Stride Bank’ı 590 milyon dolar nakit karşılığında satın almak üzere kesin anlaşma imzaladı. Düzenleyici onaylardan sonra bankanın Chime Bank, N.A. adını alması ve Chime’ın tamamen sahip olduğu ulusal banka iştiraki olması planlanıyor.
Chime böylece sıfırdan banka lisansı başvurusu yerine mevcut sponsor bankasını satın alarak dikey entegrasyon yolunu seçiyor. Mevduat, kredi, fonlama maliyetleri ve yeni ürünlerin geliştirilmesi üzerinde daha fazla kontrol sağlanması, büyük tüketici finteklerinde partner banka modelinden lisanslı banka modeline geçişi hızlandırabilir.
PYUSDx 100 Milyon Doları Aştı
PayPal, M0 ve MoonPay bağlantılı PYUSDx altyapısı, geliştiricilerin PYUSD’yi temel rezerv varlığı olarak kullanarak kendi stabilcoin ve tokenize finans ürünlerini oluşturmasına imkan tanıyor. Platform üzerinde çalışan ürünlerin toplam işlem hacmi 100 milyon doları geçti.
Geliştiriciler token adı, erişim kontrolleri, ödül yapısı ve zincirler arası çalışma biçimi gibi özellikleri özelleştirebiliyor. Böylece şirketlerin sıfırdan rezerv ve likidite altyapısı oluşturması yerine düzenlenmiş mevcut bir stabilcoin üzerinde kendi programlanabilir para katmanını kurduğu yeni bir model ortaya çıkıyor.
Network International BAE’de Dirhem Destekli Stabilcoin Ödeme Pilotunu Başlattı
Network International ve DDSC, BAE’de dirheme 1:1 bağlı ve merkez bankası lisanslı stabilcoinin fiziksel mağazalarda kullanılmasını sağlayan pilot başlattı. Marks & Spencer ve LuLu Hypermarket dahil seçili mağazalarda kullanıcı mevcut POS cihazının ürettiği QR koduyla ödeme yapabiliyor.
Merchant anlaşmasına göre ödeme stabilcoin veya BAE dirhemi şeklinde alınabiliyor. Ayrı kripto terminaline ihtiyaç duyulmaması, düzenlenmiş stabilcoinin mevcut acquiring ve POS altyapısına bağlanarak günlük perakende kullanımına taşınabileceğini gösteriyor.
İngiltere İran’a Yönelik Finansal Yaptırımları Sertleştiriyor
İngiltere, İran’ın finansal sisteme erişimini sınırlayan yaptırım rejimini genişletecek yeni mevzuat hazırlıyor. Bankalar ve ödeme kuruluşlarının İran’la doğrudan ilişkilerin yanında üçüncü ülkeler, aracılar, nihai faydalanıcı yapıları ve alternatif ödeme kanallarını daha yakından izlemesi gerekecek.
Muhabir bankacılık, uluslararası para transferleri, ticaret finansmanı ve sigorta en fazla etkilenebilecek alanlar arasında bulunuyor. ABD’deki paralel gelişmelerle birlikte İran yaptırımları küresel finans kuruluşları açısından daha karmaşık ve çok katmanlı bir uyum alanına dönüşüyor.
Mastercard’a Göre 2030’da 300 Milyondan Fazla Kişi AI Alışveriş Ajanı Kullanabilir
Mastercard’ın gelecek projeksiyonuna göre 2030’a kadar dünya genelinde 300 milyondan fazla online alışverişçi satın alma ve ödeme süreçlerinde düzenli biçimde yapay zeka ajanlarından yararlanabilir. Bu rakam mevcut kullanım verisi değil, fütüristlerle hazırlanan gelecek senaryolarından biri.
13 ülkede 26 bin kişiyle gerçekleştirilen araştırmada gençlerin yüzde 27’si ürün öneren ve belirlenen sınırlar içinde satın alma yapan AI asistanını kullanmaya açık olduğunu belirtirken yüzde 31’i ürün tavsiyelerinde AI’a arkadaşlarından daha fazla güvenebileceğini söylüyor. Davranış sinyalleri ödeme şirketleri açısından rıza, kimlik ve işlem yetkilendirmesinin önemini artırıyor.
Grok Finansal Hesapları Plaid Üzerinden Bağlayabilecek
Grok’un ABD’deki kullanıcıları banka ve yatırım hesaplarını Plaid üzerinden kendi onaylarıyla yapay zeka asistanına bağlayabilecek. Kullanıcılar bağlantı sonrasında harcama, tasarruf, yatırım ve nakit akışları hakkında kişiselleştirilmiş sorular sorabilecek.
Açık finans böylece klasik bütçe uygulamalarından genel amaçlı yapay zeka asistanlarına doğru genişliyor. Finansal verinin doğal dil üzerinden yorumlanması yeni kullanım alanları yaratırken, ilerleyen aşamada ödeme veya yatırım emri verilmesi gündeme geldiğinde izin kapsamı ve sorumluluk daha kritik hale gelecek.
Circle Tazapay’i Satın Alıyor
USDC ihraççısı Circle, Singapur merkezli B2B sınır ötesi ödeme altyapısı Tazapay’i satın almak üzere kesin anlaşma imzaladı. Tazapay 60’tan fazla banka ve fintek bağlantısına sahip ve 100’ün üzerinde payout pazarına erişiyor.
Satın alma Circle’ın USDC ve Circle Payments Network stratejisine yerel fiat ödeme raylarını daha doğrudan bağlayacak. Circle böylece yalnız stabilcoin ihraç eden şirket konumundan blockchain üzerindeki paranın yerel banka hesabına ulaşmasına kadar uzanan ödeme zincirinde daha fazla altyapıyı kontrol eden modele ilerliyor.
İsviçre’de Bankalar CHF Stabilcoin İçin Canlı Teste Geçti
UBS, PostFinance, Sygnum, Raiffeisen, Zürcher Kantonalbank ve Banque Cantonale Vaudoise gibi finans kuruluşlarının yer aldığı çalışma grubu, İsviçre frangına 1:1 bağlı CHF stabilcoin için kontrollü canlı testlere başladı. SIX ve TWINT de projede yer alıyor.
Finans kuruluşları arasındaki otomatik işlemler, tokenize varlık mutabakatı, programlanabilir ödemeler ve kamu ödemeleri test edilecek. Bankacılık, sermaye piyasası ve günlük ödeme altyapısının aynı stabilcoin deneyi içinde buluşması, dijital paranın İsviçre’de daha geniş finansal altyapıya taşındığını gösteriyor.
UnionDigital Bank LoanLite Programını Uygulamasına Taşıdı
Filipinler’de UnionDigital Bank, Sosyal Güvenlik Sistemi tarafından geliştirilen LoanLite mikro kredi programını mobil uygulamasına taşıyan ilk finans kuruluşu oldu. Uygun kullanıcılar 1.000 ile 20.000 Filipin pesosu arasındaki kısa vadeli kredilere uygulama üzerinden başvurabilecek.
Kamu destekli finansman altyapısının özel dijital banka uygulaması üzerinden dağıtılması gömülü finansın farklı bir kullanım alanını ortaya çıkarıyor. Sosyal güvenlik ve kamu finansman hizmetlerinin günlük finans uygulamalarına taşınması, gömülü kamu finansmanı olarak tanımlanabilecek yeni modellerin önünü açabilir.
Mastercard ve Flowcart WhatsApp Üzerinden Ödeme Modelini Doğu Afrika’ya Taşıyor
Mastercard ile Flowcart, conversational commerce kanallarında ürün keşfinden ödemeye kadar uzanan yolculuğu tek sohbet akışında birleştirecek ortaklık kurdu. İlk uygulama Kenya’da başlayacak ve daha sonra Doğu Afrika ile Güney Afrika, Nijerya ve Fildişi Sahili gibi pazarlara genişletilecek.
Kullanıcılar sohbet ekranında ürünleri inceleyip sipariş oluşturabilecek ve ödemeyi Mastercard Gateway ile acquiring ortaklarının altyapısı üzerinden tamamlayabilecek. Checkout’un ayrı e-ticaret sayfasından sohbet ekranına taşınması sosyal ticaret ile ödeme altyapısı arasındaki sınırı azaltıyor.
Liquid Network’ten 320 Milyon Dolarlık Bitcoin Çıkarıldı
Bitcoin tabanlı Liquid Network’ten yaklaşık 320 milyon dolar değerinde Bitcoin’in çıkarılması ağdaki en büyük likidite hareketlerinden birini oluşturdu. Büyük çıkış, sidechain üzerinde tutulan Bitcoin miktarı ve kurumsal kullanıcıların likidite tercihleri açısından dikkat çekiyor.
Liquid Network kurumsal transfer, mutabakat ve tokenize varlık kullanım senaryolarıyla konumlanıyor. Bu ölçekteki fon hareketleri Bitcoin tabanlı finansal altyapıların yalnız teknoloji kullanımı değil, likiditenin hangi ağlarda tutulduğu açısından da değerlendirilmesi gerektiğini gösteriyor.
Anthropic Visa ve Mastercard ile AI Ticaret Ajanlarını Kullanıma Açtı
Anthropic, şirketlerin Claude üzerinde kendi shopping agent ve merchant agent çözümlerini geliştirebilmesi için commerce agent altyapısını kullanıma sundu. Visa ve Mastercard da ekosistem ortakları arasında yer alıyor.
Model ürün keşfi ve sepet oluşturmadan ödeme sürecine kadar ticari işlemlerin yapay zeka ajanları tarafından yönetilmesini hedefliyor. Agentic commerce böylece yalnız tüketicinin kullandığı AI asistanından merchant’ın satış, operasyon ve ödeme akışına entegre ettiği ajanlara doğru genişliyor.
OpenReserve ABD’de Ulusal Banka Kurmak İçin Koşullu Onay Aldı
OCC, OpenReserve Bank’ın ulusal banka kuruluş başvurusuna koşullu onay verdi. Salt Lake City merkezli ve şubesiz çalışması planlanan banka stabilcoin, tokenize mevduat, kredi, ödeme, treasury ve dijital varlık hizmetlerini aynı altyapıda buluşturmayı hedefliyor.
OpenReserve aynı dönemde a16z crypto liderliğinde 25 milyon dolar seed yatırım aldı. Bankanın faaliyete başlaması için sermaye ve açılış öncesi düzenleyici koşulların tamamlanması gerekiyor. Dijital varlık ve geleneksel bankacılık ürünlerini tek lisanslı kurumda birleştirme modeli ABD’de yeni banka yapılarının ortaya çıkmasına yol açıyor.
DBS ve Citi Hafta Sonunda Tokenize Mevduatla ABD–Singapur Ödemesi Yaptı
DBS ve Citi, 5 Eylül Cumartesi günü Singapur ile ABD arasında tokenize mevduat kullanarak canlı USD ödemesi gerçekleştirdi. Swift Digital Ledger üzerinden yürütülen işlem birkaç dakika içinde tamamlandı.
İşlemin hafta sonunda gerçekleştirilmesi 7/24 bankacılık iddiasını daha somut hale getiriyor. Kurumsal treasury açısından paranın bankacılık çalışma saatlerinden bağımsız hareket edebilmesi, tokenize mevduatı teknoloji testinden nakit ve likidite yönetiminde kullanılabilecek altyapıya yaklaştırıyor.
FinCEN Dijital Varlık Dolandırıcılıklarında 12,7 Milyar Dolarlık İşlem Belirledi
FinCEN, yurt dışında faaliyet gösteren organize suç ağlarıyla bağlantılı dijital varlık yatırım dolandırıcılıklarında yaklaşık 12,7 milyar dolarlık şüpheli işlem hacmi belirledi. Analiz 33.904 Bank Secrecy Act bildirimine dayanıyor.
Sahte yatırım platformları, sosyal mühendislik, para taşıyıcı hesapları ve stabilcoin transferleri aynı suç zincirinin parçaları olarak öne çıkıyor. Finansal suç modellerinin hem banka hesaplarını hem dijital varlık altyapısını kullanması, fraud tespiti ile AML işlem izleme sistemlerinin ortak veri ve ağ analizine doğru ilerlemesini gerektiriyor.
Citi ve Mastercard Hong Kong’da Dinamik CVC’li Sanal Kart Başlatıyor
Citi Hong Kong ve Mastercard, her online işlem için tek kullanımlık CVC üreten sanal kredi kartını kullanıma sunmaya hazırlanıyor. Dynamic CVC teknolojisi kart bilgilerinin ele geçirilmesi halinde aynı güvenlik kodunun başka işlemlerde tekrar kullanılmasını engellemeyi hedefliyor.
Çözüm online kart güvenliğinde statik bilgilerden kısa ömürlü doğrulama verilerine geçişin örneklerinden biri. Tokenizasyon ve dinamik güvenlik bilgilerinin yaygınlaşması, e-ticarette fraud azaltma ile kullanıcı deneyimini bankalar ve kart ağları için yeni bir rekabet alanına dönüştürüyor.
Banco do Brasil Blockchain Tabanlı Dijital Yapılandırılmış Nota Yatırım Yaptı
Banco do Brasil, Euroclear’ın blockchain tabanlı altyapısında ihraç edilen 5 milyon dolarlık dijital yapılandırılmış notaya kendi hazinesi üzerinden yatırım yaptı. Finansal araç Citigroup Global Markets Funding Luxembourg tarafından ihraç edildi.
Gelişme tokenizasyonun yalnız ihraç ve teknoloji pilotlarında kalmadığını gösteriyor. Dijital menkul kıymetlerin kurumsal yatırımcıların treasury portföylerine girmesi, blockchain altyapısını saklama, yatırım ve mutabakat süreçlerinin parçasına dönüştürüyor.
Pix Bir Günde 318,1 Milyon İşlemle Yeni Rekor Kırdı
Brezilya’nın anlık ödeme sistemi Pix, 4 Eylül’de 318,1 milyon işlem ve 186,89 milyar Brezilya reali hacimle yeni günlük rekora ulaştı. Tek bir ulusal ödeme sisteminin bir günde yüz milyonlarca işlemi taşıması anlık ödeme altyapılarının ulaştığı ölçeği gösteriyor.
Pix’in Avrupa’daki TIPS sistemiyle olası bağlantısının da tartışıldığı dönemde gelen rekor ayrıca önem taşıyor. Sistem yerel kart ve banka transferlerine alternatif bir ödeme rayı olmanın ötesinde sınır ötesi birlikte çalışabilirlik potansiyeli taşıyan ulusal altyapıya dönüşüyor.
FATF Yeraltı Bankacılığı ve Hawala Ağlarına Karşı Uyardı
FATF, profesyonel kara para aklama ağlarında yeraltı bankacılığı ve hawala sistemlerinin yaygın biçimde kullanıldığı uyarısında bulundu. Araştırmaya katılan ülke ve yetki alanlarının yüzde 80’den fazlası bu sistemleri temel kara para aklama yöntemleri arasında gösteriyor.
Raporda anlık ödemeler, fintek uygulamaları, dijital cüzdanlar ve stabilcoinlerin de “dijital hawala” benzeri modellerde kullanılabildiğine dikkat çekiliyor. Finansal suç ağlarının geleneksel ve dijital ödeme kanallarını birlikte kullanması, bankalar ve ödeme kuruluşları açısından işlem zincirinin tamamını görebilen AML altyapılarının önemini artırıyor.
Fintek Sektöründe Haftanın Yönetici Değişiklikleri ve Atamaları

Yeni haftada bankacılık, ödeme sistemleri, elektronik para, yatırım, fintek, yapay zeka, fraud, uyum, teftiş, müşteri deneyimi, satış, operasyon ve iş zekası alanlarında dikkat çeken atama ve terfiler öne çıkıyor. TOM Bank, Tera Holding, Fimple, DenizBank, Adil Katılım Bankası, Ahlatcı Yatırım, Tera Bank, Kuveyt Türk Katılım Bankası, Dosta Katılım Bankası, Fibabanka, PekiPay, Colendi AI, MoneyPay, Burgan Bank Türkiye, Vakıf Katılım, iyzico, Enpara.com, PayPorter, Rasyonet, Papara, Midas, HangiPara ve İyi Finans’ta yeni görevler haftanın kariyer gündeminde yer alıyor.
TOM Bank’ın kurucu CEO’su Onur Özkan, CEO’luk görevini Yiğit Çağlayan’a devrederek bankanın yönetim kuruluna hissedar olarak katıldı.
Bengü Tiryaki Vardeniz, Tera Holding’de Pazarlama Direktörü olarak görevine devam ediyor.
Ali Tuğlu, Fimple’da Yönetim Kurulu Başkanı Danışmanı olarak görev üstlendi.
Pelin Batu, DenizBank bünyesinde Ödeme Sistemleri Başkanı olarak yeni görevine başladı.
Akın Adıyaman, Adil Katılım Bankası bünyesinde Müşteri Deneyimi, Satış ve Şikayet Yönetimi Başkanı olarak göreve başladı.
Mustafa Erturan, Ahlatcı Yatırım bünyesinde Teftiş Kurulu Başkanı olarak yeni sorumluluğunu üstlendi.
Sedef Erenkaya, Tera Bank bünyesinde Müşteri Memnuniyeti ve Şikayet Yönetimi Müdürü olarak ekibe katıldı.
Mittat Mehmet Erşeker, Kuveyt Türk Katılım Bankası’nda Yapay Zeka Mühendisi olarak görev almaya başladı.
Emre Kahyaoğlu, Tera Bank’ta Fraud Önleme Yöneticisi olarak yeni rolüne geçti.
Mehmet Uludağ, Dosta Katılım Bankası’nda Ticari Müşteri Çözümleri Direktörü olarak görev üstlendi.
Gürkan Yılmazel, Fibabanka bünyesinde Ticari Bankacılık Yöneticisi olarak ekibe katıldı.
Ercan Soylu, PekiPay bünyesinde Kıdemli Saha Satış Uzmanı olarak yeni görevine geçti.
Bulut Arukel, Colendi AI’da Kurucu Ortak olarak yeni bir kariyer adımı attı.
Sevan Yöndem, MoneyPay’de Kart İş Birimi Başkanı olarak görev aldı.
Burak Can Kesim, Burgan Bank Türkiye Teftiş Kurulu Başkanlığı bünyesinde Müfettiş olarak çalışmaya başladı.
Nermin Çimen, Fibabanka bünyesinde Ticari Bankacılık Yöneticisi olarak ekibe dahil oldu.
Hazal Çamlıtepe, MoneyPay’de Fraud Uzman Yardımcısı olarak görev almaya başladı.
Semih Tepe, Vakıf Katılım’da Birim Müdürü pozisyonuna terfi etti.
Serhan Kara, iyzico’da Uyum ve AML Analisti olarak yeni görevine geçti.
İsmail Işık, Enpara.com’da Kart ve Üye İşyeri Güvenliği Fraud Analisti olarak görev üstlendi.
Recep Durkal, PayPorter bünyesinde Uzman olarak ekibe katıldı.
Furkan İlbasan, Rasyonet bünyesinde Sistem ve Ağ Uzmanı unvanıyla görevine devam edecek.
Esra Katırcı, Papara’da Kıdemli İş Zekası Uzmanı olarak ekibe yeniden katıldı.
Enes Furkan Gümüş, Midas bünyesinde Müşteri Destek ekibinde görev almaya başladı.
Dilek Avcı, HangiPara bünyesinde Operasyon Uzmanı olarak yeni görevine geçti.
Defne Beril Çam, İyi Finans bünyesinde Performans Yönetimi ve Organizasyonel Gelişim Uzmanı olarak ekibe dahil oldu.
FinTech alanında haftanın gündemi 290
PayTR’ın katkılarıyla hazırladığım, 31 Ağustos – 6 Eylül aralığında finansal teknolojiler alanında öne çıkan haberleri ve gündem başlıklarını hatırlamak isterseniz aşağıdaki derlememi okuyabilirsiniz.
