


FinTech alanında haftanın gündemi 295 belli oldu. PayTR’ın katkılarıyla hazırladığım finansal teknolojiler alanında haftanın öne çıkan haberlerini ve gündem başlıklarını derlememde bulabilirsiniz.
2009 yılından bu yana ödeme hizmetleri sektöründe hizmet sunan tamamı yerli sermaye ile kurulmuş olan PayTR’ın katkılarıyla hazırladığım, 5 – 11 Ekim aralığında finansal teknolojiler alanında öne çıkan haberleri ve gündem başlıklarını sizin için derledim.
Bu hafta finansal teknolojiler tarafında birbirinden ayrı görünen gelişmeler aslında birkaç güçlü eksende birleşti. Bankalar ChatGPT’ye taşınırken dijital kimlik, regülasyon, siber güvenlik ve ödeme altyapılarında da yeni bir dönem şekilleniyor. Yatırım dünyasında ise yapay zeka, tokenizasyon ve global piyasalara erişim giderek daha merkezi başlıklar haline geliyor.
Bu Haftadan Öne Çıkardığım 5 Başlık
1. Bankacılığın yeni giriş ekranı ChatGPT olabilir
TEB, Halkbank ve Türkiye Kalkınma ve Yatırım Bankası’nın aynı dönemde ChatGPT entegrasyonlarını duyurması bence haftanın en güçlü ortak sinyallerinden biriydi. Bugün bu entegrasyonların büyük bölümü ürün ve hizmet bilgisine erişim sağlıyor. Ancak asıl mesele bundan sonra başlayacak.
Müşteri kredi, kart, yatırım veya mevduat ihtiyacını önce bir yapay zeka asistanına anlatmaya başlarsa bankanın mobil uygulaması müşteri yolculuğunun ilk adımı olmayabilir. MCP gibi bağlantı katmanları geliştikçe sohbet ekranı zaman içinde servis erişiminin de parçası olabilir. Bankaların önünde şimdi yeni bir dağıtım sorusu var: müşteri finansal ihtiyacını nerede ifade ediyor ve banka o anda ne kadar görünür?
2. Dijital uyum daha fazla veriyle değil daha doğru sinyalle ilerliyor
MASAK’ın kiralık hesaplara yönelik yeni yaklaşımı, KYC eşiklerinin güncellenmesi, GİB’in elektronik tebligat sistemindeki değişiklikler ve çocuklara yönelik yaş doğrulama düzenlemesi aynı haftada farklı alanlardan benzer bir yön gösterdi.
Regülasyon tarafında daha risk bazlı, daha dijital ve daha izlenebilir modeller öne çıkıyor. Hesabı tek başına incelemek yerine ilişki ağlarını görmek, kullanıcıdan her seferinde aynı kimlik bilgisini istemek yerine gerekli özelliği doğrulamak, tebligatı fiziksel süreçten çıkarıp dijital takvime bağlamak bu dönüşümün parçaları. RegTech’in değeri de burada artıyor. Kurumların ihtiyacı daha fazla kontrol eklemekten çok doğru riski erken yakalayabilmek.
3. Finansal altyapıda dayanıklılık yeniden önemli hale geliyor
Mastercard’ın Avrupa’da internet veya ödeme ağı kesildiğinde kartlı ödemelerin devam etmesini sağlayacak offline ödeme modelini yaygınlaştırması haftanın en önemli altyapı haberlerinden biriydi. Ödeme dünyası uzun süredir hız, maliyet ve kullanıcı deneyimine odaklanıyordu. Şimdi dayanıklılık yeniden temel tasarım kriterleri arasına giriyor.
Softtech ve İşNet’in Zoka Suite iş birliği de güvenliğin başka bir katmanını gösterdi. Ödeme sisteminin ayakta kalması kadar kurumların sosyal mühendislik ve oltalama saldırılarına karşı hazırlıklı olması da finansal sürekliliğin parçası. Dijitalleşme arttıkça “sistem çalışıyor mu?” sorusunun yanına “kriz anında ne kadar çalışmaya devam edebiliyor?” sorusu ekleniyor.
4. Yatırım dünyasında sınırlar genişliyor
İstanbul Finans Merkezi’nde düzenlenen “Yatırımın Yeni Odağı Geleceğe Değer Üretmek” zirvesinde geleneksel finans, girişim sermayesi, teknoloji yatırımları ve dijital varlıklar aynı gündemde buluştu. ING Yatırım’ın Amerika, Avrupa ve Asya piyasalarına erişim sağlamaya başlaması da bireysel yatırımcı tarafındaki başka bir değişimi gösterdi.
Paribu’nun üçüncü çeyrek raporunda Bitcoin ve diğer büyük kripto varlıklardaki toparlanmaya bankaların tokenize mevduat ve blokzincir çalışmalarının eşlik etmesi dikkat çekiciydi. Yatırım dünyasında ürünler çeşitlenirken altyapılar da birbirine yaklaşıyor. Geleneksel sermaye piyasaları, tokenizasyon ve global yatırım erişimi önümüzdeki dönemde daha fazla aynı yatırım deneyiminin içinde buluşacak.
5. Finans sektöründe teknoloji kadar organizasyon da yeniden kuruluyor
ColendiBank’ta Seray Göklü’nün kredi ve karar stratejilerinin başına gelmesi, Yiğit Çağlayan’ın TOM Katılım Bankası Genel Müdürü olması, PayTR ve TÜRKKEP’teki üst düzey atamalar haftanın insan kaynağı tarafındaki dikkat çekici gelişmeleriydi.
Bu atamalarda ortak bir yön var. Finans şirketleri büyüdükçe teknoloji, risk, ödeme sistemleri, müşteri deneyimi ve organizasyon yönetimini birbirinden ayrı alanlar olarak ele almak zorlaşıyor. Özellikle dijital bankalarda kredi karar motorları, ödeme deneyimi ve müşteri kullanım sıklığı doğrudan büyüme stratejisinin parçası haline geliyor. Teknoloji yatırımlarının arttığı bir dönemde doğru yönetim yapısını kurmak da ürün geliştirmek kadar kritik hale geliyor.
Bunlar benim bu haftadan öne çıkardığım beş başlık oldu. Şimdi haftanın gündemini Türkiye’den globale doğru biraz daha ayrıntılı açalım.
Ödero Ar-Ge Merkezi statüsü kazandı
Ödero, Sanayi ve Teknoloji Bakanlığı nezdindeki sürecini tamamlayarak Ar-Ge Merkezi statüsü kazandı. Böylece Token Finansal Teknolojiler çatısı altındaki üçüncü Ar-Ge Merkezi faaliyete geçmiş oldu. Ödero bu yapı altında ölçeklenebilir ödeme altyapıları, bilgi güvenliği, yapay zeka, mobil finansal servisler ve finansal işlem otomasyonu üzerine çalışacak.
Merkezin ilk projeleri arasında Dijital Senet ve WhiteLabel Mobil SDK öne çıkıyor. Dijital Senet ile fiziksel senedin oluşturulması, imzalanması, doğrulanması ve tahsilatının mobil imza üzerinden dijital ortama taşınması hedefleniyor. WhiteLabel Mobil SDK ise işletmelerin finansal servisleri kendi mobil uygulamalarına daha kolay entegre edebilmesini sağlayacak. Ödero, geliştirme çalışmalarını akademik yayınlar ve sektörel iş birlikleriyle de desteklemeyi planlıyor.
Token Ödeme Hizmetleri ve Elektronik Para Genel Müdürü Hande Sarıdal, Ar-Ge Merkezi statüsünün şirketin kendi teknolojisini geliştirme yaklaşımını daha güçlü ve sürdürülebilir bir yapıya taşıyacağını belirtti. Dijital Senet ve WhiteLabel Mobil SDK projelerinin de şirketin kendi uzman kadrosu ve kaynaklarıyla geliştirildiğini söyledi.
Ödero ödeme altyapısının yanına yeni teknoloji katmanları ekliyor
Bu gelişmede benim için dikkat çekici olan, Ar-Ge çalışmalarının doğrudan yeni ürün ve entegrasyon alanlarına bağlanması. Dijital Senet, hâlâ yoğun biçimde fiziksel süreçlere dayanan bir finansal aracın dijitalleşmesine odaklanıyor. WhiteLabel Mobil SDK ise ödeme ve finansal servislerin başka şirketlerin uygulamalarına daha hızlı yerleşmesini kolaylaştırabilir.
Burada asıl değer, geliştirilen teknolojilerin laboratuvar seviyesinde kalmayıp gerçek müşteri ve işlem akışlarına taşınmasında ortaya çıkacak. Özellikle gömülü finans ve Fintech-as-a-Service tarafında yeniden kullanılabilir altyapılar geliştirmek, Ödero’nun ödeme kabulünün ötesinde daha geniş bir teknoloji sağlayıcısı olarak konumlanmasına alan açabilir.
Dijital Finansın Öncüleri 2026 Ödülleri sahiplerini buldu
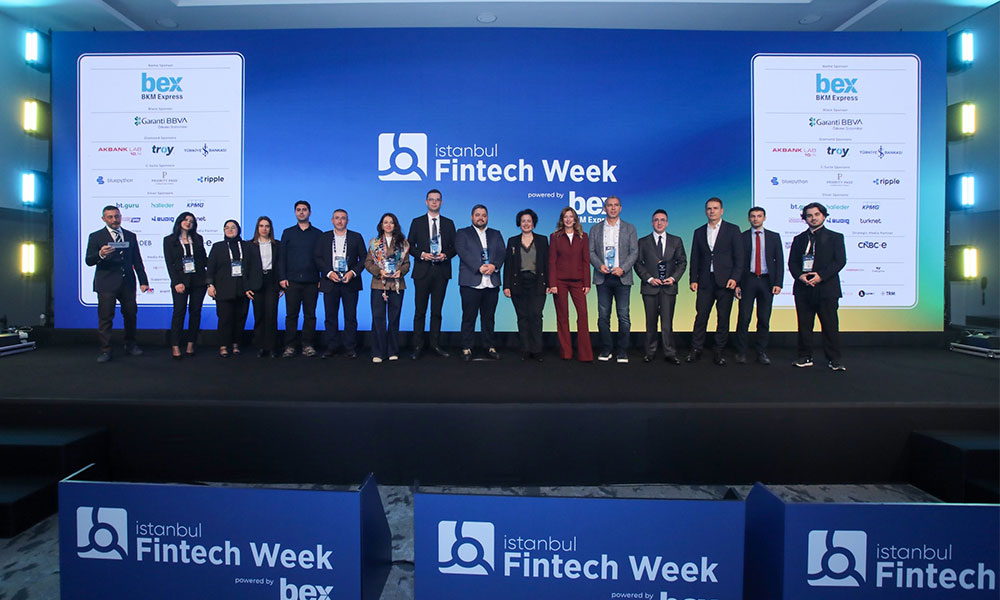
İstanbul Fintech Week (IFW) 2026, 5–7 Ekim tarihlerinde “Smart, Embedded and Tokenized” temasıyla düzenlendi. Etkinlik kapsamında KPMG Türkiye ve İstanbul Fintech Week iş birliğiyle dördüncüsü gerçekleştirilen Dijital Finansın Öncüleri 2026 Ödülleri’nde, fintek ve banka kategorilerinde jüri özel ödülü dahil toplam dokuz proje ödüllendirildi.
Fintek kategorisinde dört proje ödüle değer bulundu:
- Financial Inclusion: Tam Finans Faktoring – Tam Finans Mobil
- The Innovative Fintech: ArkSigner – AI4KYC Yapay Zeka Destekli Dijital Kimlik Doğrulama Platformu
- The Global Fintech: Cropto – RWA Tokenizasyon
- The Emerging Fintech: Inveo Kripto – Banka Entegre Kripto Platformu ve Türkiye’nin İlk Gerçek Varlık (RWA) Tokenizasyon Projesi
Banka kategorisinde ise beş proje ödül aldı:
- Financial Inclusion: Ziraat Bankası – Ziraat Mobil Yalın
- The Collaborative Bank: Kuveyt Türk – Açık Finans
- The Visionary Bank: Türkiye İş Bankası – MaxiAI
- The Pioneer Bank: Halkbank – Bütünleşik Kurumsal Krediler Dönüşümü
- Jüri Özel Ödülü: Yapı Kredi – Bütünleşik Nakit Yönetimi: Şubeler, Ana Kasalar ve ATM’ler için Kompozit Bir Yapay Zeka Platformu
Ödül alan projeler fintekin yeni yatırım alanlarını da anlatıyor
Bu yılki ödül listesine baktığımda benim için en dikkat çekici taraf, yapay zeka, açık finans, tokenizasyon, dijital kimlik ve finansal kapsayıcılığın aynı tabloda buluşması. Bunlar son birkaç yıldır sektör gündeminde olan kavramlar ama ödül alan projelerde artık doğrudan ürüne ve gerçek kullanım senaryosuna çevrilmiş durumdalar.
ArkSigner’ın AI destekli KYC çözümü ile İş Bankası’nın MaxiAI projesi yapay zekanın farklı finansal süreçlere yerleştiğini gösterirken, Cropto ve Inveo Kripto tarafında RWA tokenizasyonunun öne çıkması dijital varlık gündeminin kripto alım satımından daha geniş bir finansal altyapı tartışmasına ilerlediğini ortaya koyuyor. Kuveyt Türk’ün Açık Finans projesi ise veri ve servis paylaşımının bankacılıktaki önemini koruduğunu hatırlatıyor.
Ödül alan dokuz projenin ortaya koyduğu tablo, Türkiye finans sektöründe teknoloji yatırımlarının hangi alanlarda yoğunlaştığını da gösteriyor. AI artık karar ve operasyon katmanında, tokenizasyon varlık altyapısında, açık finans dağıtımda, dijital kimlik ise güven katmanında daha görünür hale geliyor.
Netmera ve TruvaLI veri katmanlarını birleştiriyor
Müşteri etkileşimi ve kişiselleştirme platformu Netmera ile Bitrelic tarafından geliştirilen AML, dolandırıcılık ve risk yönetimi platformu TruvaLI stratejik iş birliğine gitti. Kurulacak entegrasyonla müşteri davranışları ile işlem verileri aynı akışta değerlendirilecek. Netmera’nın mobil uygulama ve web sitelerinden topladığı davranış verileri TruvaLI’nın risk analizini beslerken, TruvaLI’ya ulaşan işlem verileri de Netmera’nın segmentasyon ve müşteri yolculuklarında kullanılabilecek.
TruvaLI, Netmera’nın SDK’larından gelen oturum, ekran geçişi, etkileşim sıklığı ve işlem öncesindeki adımları işlem geçmişiyle birlikte analiz edecek. Böylece risk değerlendirmesi işlemin gerçekleştiği ana sıkışmayacak; müşterinin o işleme nasıl ulaştığı da değerlendirmeye girecek. Kurumun belirlediği kurallar doğrultusunda uyarı oluşturma, ek doğrulama isteme veya işlemi incelemeye yönlendirme gibi aksiyonlar kurgulanabilecek.
Entegrasyonun diğer tarafında ise kullanım sıklığı, işlem alışkanlıkları, tercih edilen hizmetler ve müşteri yaşam döngüsüne ilişkin veriler Netmera’nın segmentasyon yapısını besleyecek. Netmera Genel Müdürü Hasan Emre Özgür, davranış verisinin hem müşteri ilişkisini hem de güveni güçlendirebileceğini belirtirken, Bitrelic.io Kurucusu Emrah Ülker işlem öncesindeki dijital ayak izlerinin dolandırıcılık riskini daha erken görmeye yardımcı olacağını söyledi. İş birliği özellikle bankalar, fintekler, ödeme ve elektronik para kuruluşlarını hedefliyor.
Fraud ile müşteri deneyimi aynı veri üzerinde buluşuyor
Yapılan iş birliğinin sektörel tarafında önemli bir kırılma var. Finans kuruluşları uzun süredir müşteri davranışını pazarlama, işlem verisini ise fraud ve AML ekiplerinde kullanıyor. Netmera ile TruvaLI’nın kurduğu model, bu iki veri akışını birbirinden ayrı tutmak yerine aynı müşteri profili etrafında birleştiriyor.
Fraud tarafında bunun karşılığı daha erken sinyal almak olabilir. İşlem tutarı veya alıcı bilgisi şüpheli görünmeden önce, kullanıcının dijital kanaldaki olağandışı davranışı risk skoruna eklenebilir. Müşteri deneyimi tarafında ise güvenilir kullanıcıların gereksiz kontrollerle karşılaşması azaltılabilir.
Finans kuruluşlarında müşteri davranışı genellikle pazarlama ekiplerinin, işlem verisi ise fraud ve AML ekiplerinin alanında kalıyor. Netmera ile TruvaLI bu iki veri setini aynı müşteri profili etrafında bir araya getiriyor.
Söz konusu yaklaşım, olağandışı davranışların işlem gerçekleşmeden önce fark edilmesini kolaylaştırabilir. Aynı veri güvenilir müşterilerin gereksiz kontrollerle karşılaşmasını da azaltabilir. Büyüme, müşteri deneyimi ve risk yönetiminin aynı veri katmanında buluşması, finansal kurumlar için yeni bir kullanım alanı açıyor.
Yemek kartı kullanımı yüzde 17,2’ye yükseldi
Multinet Up’ın Kuantum Araştırma ile gerçekleştirdiği çalışmaya göre çalışanlarının yemek ihtiyacını yemek kartıyla karşılayan işletmelerin oranı 2026’da yüzde 17,2’ye çıktı. Bu oran 2024’te yüzde 15,6, 2025’te yüzde 16,5 seviyesindeydi. Araştırma 12 ilde, 15 farklı sektörde faaliyet gösteren 1.500 işletmeyle gerçekleştirildi. Katılımcıların yüzde 80,4’ünü mikro ve küçük işletmeler oluşturdu.
Yemek kartlarından duyulan memnuniyet de aynı dönemde yükseldi. Ortalama memnuniyet puanı 2024’te 5 üzerinden 4,3 iken 2026’da 4,6’ya ulaştı. Kullanım kolaylığı, ödeme deneyimi, güvenilirlik, geniş harcama ağı ve kampanya avantajları memnuniyetin öne çıkan nedenleri arasında yer aldı. Multinet Up CEO’su Ali Emre Sever, işverenlerin süreçlerini kolaylaştıran ve çalışan deneyimini geliştiren çözümlere odaklanmaya devam edeceklerini söyledi.
Yemek kartları çalışan yan haklarının dijital giriş noktasına dönüşüyor
Üç yıl boyunca devam eden kullanım artışı, yemek kartlarının işletmelerde daha kalıcı bir yan hak altyapısı kazandığını gösteriyor. Özellikle araştırmaya katılan şirketlerin büyük bölümünün mikro ve küçük işletmelerden oluşması önemli. Dijital yan hak çözümlerinin büyük şirketlerin İK süreçlerinden daha küçük işletmelere doğru yayıldığını görüyoruz.
Yemek kartı şirketleri açısından rekabet de ödeme işleminin çevresinde genişliyor. İşveren tarafında kolay yönetim, çalışan tarafında mobil kullanım, kampanyalar ve geniş kabul ağı ürün tercihinde daha fazla ağırlık kazanıyor. Yemek ödemesi üzerinden kurulan bu ilişki, çalışan yan haklarının daha geniş bir dijital platform üzerinden yönetilebilmesi için güçlü bir başlangıç noktası oluşturuyor.
FinTech Future Council ilk toplantısını gerçekleştirdi

Finansal teknolojiler ekosisteminin bankacılık, teknoloji, yatırım, girişimcilik, hukuk, akademi ve medya tarafındaki deneyimli isimlerini bir araya getiren FinTech Future Council ilk toplantısını Dijitalpark Teknokent’te gerçekleştirdi. Toplantıda Türkiye fintek ekosisteminin geleceği, yeni iş birliği alanları, sürdürülebilir büyüme, teknoloji yatırımları ve uluslararasılaşma başlıkları ele alındı. Konseyin düzenli toplantılarla sektörün farklı tarafları arasında ortak bir değerlendirme zemini oluşturması hedefleniyor.
İlk toplantının gündeminde yapay zeka ajanları, tokenizasyon, açık finans, ödeme sistemleri, dijital varlıklar, girişimlerin ürünleşmesi ve global pazarlara açılması vardı. Konseyin ilerleyen dönemde Türkiye fintek ekosisteminin stratejik önceliklerini tartışması, yeni iş birliklerine alan açması ve “FinTech’in Enleri” için bağımsız bir referans yapı oluşturması planlanıyor.
Fintek ekosisteminde ihtiyaç ortak gündemi somut çalışmaya çevirmek
Türkiye fintek ekosistemi artık ödeme teknolojileri ve yeni girişimlerden çok daha geniş bir yapıya sahip. Yapay zeka, regülasyon, yatırım, insan kaynağı, uluslararasılaşma ve dijital varlıklar aynı gündemin içinde ilerliyor. FinTech Future Council’ın farklı uzmanlıkları aynı masada toplaması bu açıdan önemli.
Kurulun gerçek etkisini ise toplantılarda konuşulan başlıkların ortak projelere, sektör çalışmalarına ve uygulanabilir önerilere dönüşmesi belirleyecek. Türkiye’de güçlü teknoloji ve finans deneyimi var. Önümüzdeki aşamada bu birikimin ürünleşme, globalleşme ve sürdürülebilir büyüme tarafında daha sistemli biçimde bir araya gelmesi gerekiyor.
Daha fazla okuma yapmak isterseniz!
FinTech Future Council’da ben de yer alıyorum. İlk toplantıda yapılan sunumları, masada öne çıkan görüşleri ve aldığım notları daha ayrıntılı ele aldım. Yapay zeka ajanlarından tokenizasyona, finteklerin ürünleşme ve globalleşme yolculuğundan bankaların teknoloji şirketleriyle çalışma biçimine kadar toplantının gündemini burada bulabilirsiniz.
FinTech Future Council İlk Kez Toplandı
Fimple ile yapay zeka bankacılığın günlük operasyonuna taşınıyor
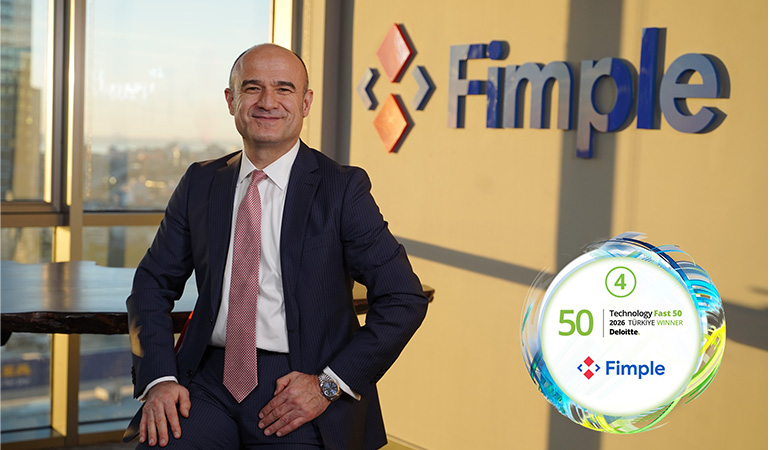
Fimple CEO ve Kurucu Ortağı Mücahit Gündebahar ile FintekWins için gerçekleştirdiğim röportaj yayına girdi. Fimple’ın Deloitte Teknoloji Fast 50 Türkiye 2026 listesinde yüzde 1.110 büyümeyle dördüncü sıraya yükselmesinden yola çıkarak şirketin son dönemde yakaladığı ölçeği, Körfez’deki büyüme stratejisini ve yeni nesil core banking yaklaşımını konuştuk. Fimple bugün 10 ülkede 35’ten fazla finansal kuruluşla çalışıyor.
Röportajda özellikle yapay zekanın çekirdek bankacılık altyapısındaki yeni rolü üzerinde durduk. Fimple’ın AI-native, API-first ve composable mimarisi kurumlara tüm sistemi tek seferde değiştirmek yerine kademeli modernizasyon imkanı veriyor. Yapay zeka tarafında ise müşteri verisini anlamanın ötesine geçen bir model var. Ajanların limit güncelleme, ödeme durdurma veya geri ödeme planı değiştirme gibi işlemleri kurumun belirlediği sınırlar içinde yapabilmesi hedefleniyor. İnsan onayı ve karar kayıtları da bu mimarinin önemli parçaları arasında.
Körfez bölgesi de röportajın önemli başlıklarından biri oldu. Fimple, Ekim 2025’te girdiği bölgede Dubai ve Riyad ofislerini açtı ve ilk 12 ayda beş finansal kuruluşla anlaşma imzaladı. Şirketin yaklaşımı her ülke için platformu baştan yazmak yerine yerel regülasyonları ve ürün ihtiyaçlarını modüler yapı üzerinden karşılamak üzerine kurulu.
Core banking tarafında asıl yarış altyapıyı AI-ready hale getirmek
Fimple örneği, bankacılıkta yapay zeka tartışmasının müşteri asistanlarından çekirdek altyapıya doğru ilerlediğini gösteriyor. Bir ajanın öneri üretmesiyle finansal işlem gerçekleştirmesi arasında ciddi bir teknoloji ve yönetişim farkı var. Güncel veri, API erişimi, yetki sınırları ve denetlenebilir karar kayıtları birlikte çalışmadan yapay zekayı bankanın günlük operasyonuna taşımak kolay değil.
Bu yüzden yeni nesil core banking rekabetinde ürün çıkarma hızı kadar altyapının yapay zeka ile güvenli biçimde çalışabilecek şekilde tasarlanması da önem kazanıyor. Fimple’ın “AI-ready core” yaklaşımı bu açıdan önümüzdeki dönemde daha sık konuşacağımız alanlardan biri.
Bankacılık teknolojilerindeki dönüşümü, Fimple’ın global büyüme hedeflerini ve yapay zekanın core banking tarafındaki yeni rolünü açık ve detaylı biçimde paylaştığı için Fimple CEO ve Kurucu Ortağı Mücahit Gündebahar’a teşekkür ederim. Röportajın tamamına aşağıdaki bağlantı üzerinden ulaşabilirsiniz.
Fimple ile Yapay Zeka Bankacılığın Günlük Operasyonuna Taşınıyor
TCMB Parakolay’ın faaliyet iznini iptal etti
Türkiye Cumhuriyet Merkez Bankası, Parakolay Elektronik Para AŞ’nin elektronik para kuruluşu olarak faaliyet iznini iptal etti. 7 Ekim 2026 tarihli karar 10 Ekim’de Resmî Gazete’de yayımlandı. Parakolay’a 2022 yılında verilen faaliyet izni böylece sona erdi. Karar, 6493 sayılı Kanun’un TCMB’nin gözetim ve denetim yetkilerini düzenleyen 21’inci maddesinin sekizinci fıkrasına dayandırıldı. Karar metninde iptale yol açan somut bulgulara ilişkin ayrıntı paylaşılmadı.
Parakolay’ın bazı ödeme hizmetleri ile elektronik para ihracı daha önce geçici olarak durdurulmuştu. Buna karşılık ödeme hesabı işletimi ve para havalesi gibi belirli hizmetler devam ediyordu. Son kararla birlikte kısmi faaliyet durdurma süreci sona erdi ve elektronik para kuruluşu lisansı tamamen iptal edildi. Müşteri bakiyelerinin iadesi ve operasyonel kapanış takvimine ilişkin ayrı bir açıklama ise henüz bulunmuyor.
Geçici tedbirden lisans iptaline uzanan süreç tamamlandı
Parakolay dosyası, ödeme ve elektronik para sektöründe lisansın alınmasının ardından başlayan gözetim sürecinin önemini bir kez daha gündeme getiriyor. TCMB önce belirli faaliyetleri durdurdu, ardından lisansın tamamını iptal etti. Bu sıra, düzenleyici müdahalenin kademeli ilerleyebildiğini ve faaliyet izninin sürekliliğinin operasyonel kontrollerle doğrudan bağlantılı olduğunu ortaya koyuyor.
Sektör açısından bundan sonraki en önemli başlık müşteri fonlarının nasıl yönetileceği olacak. Lisans iptali kararlarının gerçek etkisi, kullanıcı bakiyelerinin korunması ve operasyonların ne kadar düzenli kapatıldığı aşamada daha görünür hale geliyor. Parakolay dosyasında da sıradaki kritik gelişme bu sürecin nasıl yürütüleceği olacak.
MASAK kiralık hesaplarla mücadelede yeni rehber yayımladı
MASAK, kiralık hesaplarla mücadele için yeni Şüpheli İşlem Bildirimi Rehberi yayımladı. 46 sayfalık rehber bankalar, ödeme ve elektronik para kuruluşları, kripto varlık hizmet sağlayıcıları ve aracı kurumların da aralarında bulunduğu geniş bir yükümlü grubunu kapsıyor. Yeni yaklaşımda tek bir hesabın işlem geçmişine bakmak yeterli görülmüyor. Ortak cihazlar, IP adresleri, karşı taraflar, şirket bağlantıları, POS’lar ve kripto cüzdanları aynı ağ içinde analiz edilecek.
Rehber, kiralık hesap şüphesi oluştuğunda finans kuruluşlarından daha aktif önlemler bekliyor. Müşterinin gelir ve işlem profili incelenecek, fon kaynağı araştırılacak ve gerektiğinde işlem limitleri düşürülebilecek. Mobil ve internet bankacılığı sınırlandırılabilecek, yeni alıcı tanımlama kapatılabilecek ve bazı işlemler manuel kontrole alınabilecek. Risk yönetilemiyorsa müşteri ilişkisi sona erdirilebilecek.
MASAK ayrıca ağ analitiği, anomali tespiti ve yapay zeka destekli araçların uyum süreçlerinde kullanılmasını öneriyor. Özellikle çok sayıda hesabın merkezi biçimde yönetildiği yapılarda API’ler, açık bankacılık bağlantıları ve otomatik hesap rotasyonları da risk göstergeleri arasında. Yapay zeka burada karar verici olarak konumlandırılmıyor. Hesap kümelerini bulmak, bağlantıları analiz etmek ve uzmanların öncelikli vakaları seçmesini kolaylaştırmak için kullanılacak.
Uyum ekipleri artık hesabı değil ağı izleyecek
Yeni rehberin sektörel etkisi en çok burada hissedilecek. Bankalar ve ödeme kuruluşları uzun süredir işlem bazlı kurallar ve müşteri risk skorlarıyla çalışıyor. Kiralık hesap organizasyonlarında ise tek bir hesap kapatıldığında yerine yenisi hızla devreye girebiliyor. MASAK’ın ağı merkeze alan yaklaşımı, AML altyapılarında müşteri, cihaz, IP, karşı taraf ve işlem davranışını birlikte analiz eden daha gelişmiş risk motorlarına ihtiyacı artıracak.
Bu değişim uyum ekiplerinin çalışma biçimini de etkileyecek. ŞİB hazırlamak sürecin son adımlarından biri haline gelirken erken tespit, bağlantı analizi ve önleyici aksiyon daha fazla önem kazanacak. RegTech tarafında rekabet de kural bazlı alarm sistemlerinden, ilişkileri ve davranış örüntülerini gerçek zamanlı okuyabilen ağ analitiği altyapılarına doğru genişleyecek.
Finansal işlemlerde kimlik tespiti sınırı yükseldi
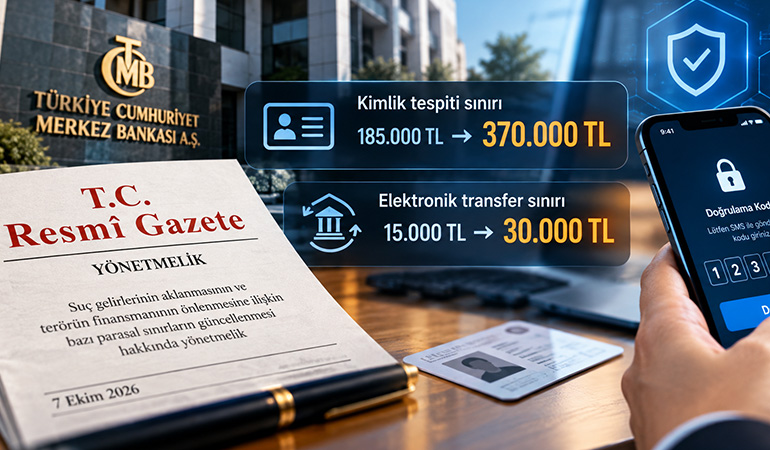
Suç gelirlerinin aklanmasının ve terörün finansmanının önlenmesine yönelik düzenlemelerde kullanılan bazı parasal eşikler yükseltildi. Kimlik tespiti gerektiren işlemlerde 185 bin TL olan sınır 370 bin TL’ye çıktı. Elektronik transferlerde uygulanan 15 bin TL’lik eşik ise 30 bin TL’ye yükseltildi. Yeni hükümler 7 Ekim 2026’da yürürlüğe girdi.
Düzenleme dijital doğrulama süreçlerinde de değişiklik getiriyor. Daha önce kimliği tespit edilmiş müşterilerin internet veya mobil kanallardan yaptığı bazı işlemlerde, kayıtlı ve doğrulanmış cep telefonuna gönderilen tek kullanımlık kod yeterli olabilecek. Bu durumda imza örneği alınmayabilecek. Kullanılan yöntemin işlemin risk seviyesine uygun olması ve yetkisiz işlem riskine karşı gerekli güvenlik kontrollerinin kurulması şartı korunuyor.
Uyum denetimlerinde de raporlama sadeleşiyor. Yükümlülük ihlali tespit edildiğinde ayrıca ikinci bir rapor hazırlanması yerine, ihlal bulguları yükümlülük uyum denetimi raporunun içinde gösterilebilecek.
KYC tarafında eşikler yükselirken dijital doğrulama alanı genişliyor
Yeni düzenleme, finans kuruluşlarının düşük ve orta tutarlı işlemlerdeki operasyon yükünü azaltabilecek bir alan açıyor. Özellikle mobil ve internet kanallarında daha önce kimliği doğrulanmış müşteriler için imza adımının esnemesi, dijital işlem akışlarını hızlandırabilir.
Fintek ve bankacılık tarafında asıl etki KYC süreçlerinin daha risk bazlı tasarlanmasında görülecek. Sabit parasal eşiklerin yükselmesiyle birlikte kurumların işlem tutarı, müşteri profili, kanal ve davranış verisini birlikte değerlendiren kontrol mekanizmalarına daha fazla ihtiyaç duyacağı açık. Kullanıcı deneyimi sadeleşirken risk motorları ve işlem izleme tarafının daha hassas çalışması gerekecek.
GİB elektronik tebligat sistemini yeniden düzenledi
Gelir İdaresi Başkanlığı, vergi işlemlerinde kullanılan elektronik tebligat sistemini yeniden düzenledi. 11 Ekim 2026 tarihli Resmî Gazete’de yayımlanan 596 Sıra No’lu Vergi Usul Kanunu Genel Tebliği ile elektronik tebligat kullanmak zorunda olan mükellefler, sisteme giriş süreleri ve tebligatın hukuki sonuçları yeniden belirlendi. 2015’ten bu yana uygulanan 456 Sıra No’lu Tebliğ de yürürlükten kaldırıldı.
Yeni düzenlemenin en kritik noktalarından biri tebligat tarihi. Elektronik imzalı belge, Dijital Vergi Dairesi’ndeki hesaba ulaştığı tarihi izleyen beşinci günün sonunda tebliğ edilmiş sayılacak. Mükellefin belgeyi açması veya SMS ve e-posta uyarısının kendisine ulaşması bu süreyi değiştirmeyecek. Sisteme henüz dahil olmamış zorunlu mükelleflerin 30 Kasım 2026’ya kadar kayıt işlemlerini tamamlaması gerekiyor. Yeni mükellefiyet tesis ettirenler için süre işe başlama tarihinden itibaren 15 gün olarak belirlendi.
Başvurular Dijital Vergi Dairesi üzerinden yapılabilecek. e-Devlet ile kayıt oluşturma imkanı da devam edecek. Sistem kayıtları zaman damgasıyla 30 yıl saklanacak. 1 Temmuz 2026’dan önce sisteme dahil olan mükelleflerin yeniden başvuru yapması gerekmiyor.
Dijital tebligatta asıl yük mükellefin takip disiplinine geçiyor
Yeni düzenleme teknik altyapıyı yenilerken vergi süreçlerinde sorumluluğun nasıl dağıldığını da netleştiriyor. Tebligatın okunmasına bağlı olmayan beş günlük süre, şirketlerin Dijital Vergi Dairesi hesaplarını düzenli takip etmesini doğrudan hukuki takvimin parçası haline getiriyor.
Bu durum özellikle yüksek işlem hacmine sahip şirketlerde vergi, muhasebe ve hukuk ekipleri arasındaki dijital iş akışını daha önemli hale getirecek. Elektronik tebligat kutusunun düzenli kontrolü, yetkilendirme ve zamanında aksiyon alma artık operasyonel uyumun temel unsurlarından biri. RegTech tarafında da tebligatların merkezi takibi, görev atama ve süre yönetimi gibi çözümler için yeni ihtiyaç alanları oluşabilir.
PayTR’ın İnsan Kaynakları Genel Müdür Yardımcısı Burcu Durmaz oldu

Bankacılık, perakende ve finansal hizmetler sektörlerinde 24 yıllık deneyime sahip Burcu Durmaz, PayTR’ın İnsan Kaynaklarından Sorumlu Genel Müdür Yardımcısı olarak göreve başladı. Ağustos 2026 itibarıyla yeni görevini üstlenen Durmaz, şirketin insan ve kültür stratejilerinin yanı sıra yetenek ve liderlik gelişimi, organizasyonel gelişim ve iş gücü planlaması süreçlerinden sorumlu olacak.
Kariyerine bankacılık sektöründe başlayan Durmaz, Fortis Bank ve QNB Türkiye’de çeşitli insan kaynakları görevleri üstlendi. QNB’de organizasyonel dönüşüm, verimlilik, iş gücü planlaması ve işveren markası çalışmalarını yönetti. Ardından Alshaya Group Türkiye ve Dünya Varlık Yönetim’de insan kaynakları yönetiminde görev aldı.
Finteklerde büyüme insan kaynağı mimarisini de değiştiriyor
PayTR’ın 200 binden fazla üye iş yerine ulaşan ölçeği, insan kaynağı yönetimini doğrudan büyüme stratejisinin parçası haline getiriyor. Teknoloji ve ödeme şirketlerinde ekip büyüdükçe organizasyon yapısı, liderlik modeli ve yetenek planlaması daha kritik hale geliyor.
Burcu Durmaz’ın bankacılık, perakende ve finansal hizmetlerden gelen deneyimi bu açıdan dikkat çekici. Finteklerde ölçek büyüdükçe insan kaynaklarının rolü işe alımın ötesine geçiyor. Organizasyon tasarımı, liderlik gelişimi ve doğru yeteneği elde tutma becerisi doğrudan şirketin büyüme kapasitesini etkiliyor.
Seray Göklü ColendiBank Genel Müdür Yardımcısı oldu
Bankacılık, kredi risk yönetimi ve ileri analitik alanlarında 18 yıllık deneyime sahip Seray Göklü, ColendiBank Krediler ve Karar Stratejilerinden Sorumlu Genel Müdür Yardımcısı olarak göreve başladı. Göklü, müşteri seçiminden kredi tahsisine, limit ve fiyatlamadan portföy izleme, erken uyarı ve tahsilata kadar uzanan kredi yaşam döngüsünün yönetiminden sorumlu olacak.
ColendiBank, atamayla birlikte kredi karar altyapısını ileri analitik ve yapay zeka yetkinlikleriyle ölçeklendirmeyi hedefliyor. ColendiBank Kurucu Ortağı ve Genel Müdürü Deniz Devrim Cengiz, hiper kişiselleştirme vizyonunda müşterinin finansal davranışını ve ihtiyacını anlayan kredi karar sistemlerinin önemli rol oynayacağını belirtti. Seray Göklü ise veri, ileri analitik ve yapay zekayı kredi yaşam döngüsünün tamamına yerleştirerek sürekli öğrenen ve bankanın risk iştahıyla uyumlu bir karar mimarisi kurmayı hedeflediklerini söyledi.
Kredi karar sistemleri bankacılığın ana rekabet alanlarından biri oluyor
ColendiBank’ın bu atamasında öne çıkan konu, kredi süreçlerinin tek tek ürün ekiplerinden daha bütünsel bir karar mimarisine taşınması. Müşteri seçimi, fiyatlama, limit, erken uyarı ve tahsilat aynı veri döngüsünde çalıştığında banka her yeni kararı önceki müşteri davranışlarından besleyebiliyor.
Dijital bankalarda büyümenin sağlıklı kalabilmesi için kredi karar motorlarının hız kadar portföy kalitesini de koruması gerekiyor. İleri analitik ve yapay zeka burada müşteri deneyimi ile risk yönetimini aynı karar katmanında buluşturuyor. Seray Göklü’nün yeni rolü de ColendiBank’ın bu alanı büyüme stratejisinin merkezine aldığını ortaya koyuyor.
Yiğit Çağlayan TOM Katılım Bankası Genel Müdürü oldu
Bankacılık, ödeme sistemleri ve finansal teknolojiler alanlarında 25 yılı aşkın deneyime sahip Yiğit Çağlayan, TOM Katılım Bankası Genel Müdürü olarak atandı. Çağlayan yeni görevinde bankanın büyüme stratejisi, ürün ve hizmetlerin geliştirilmesi ile dijital bankacılık hedeflerinden sorumlu olacak. Daha önce Mastercard Türkiye ve Azerbaycan Genel Müdürlüğü görevini yürüten Çağlayan, son olarak kurucuları arasında yer aldığı GetirFinans’ın CEO’su olarak görev yapıyordu.
Kariyerine HSBC’de başlayan Çağlayan, bireysel bankacılık, operasyon ve kartlı ödeme sistemleri alanlarında çalıştı. Ardından Mastercard’ta satış, ürün ve iş geliştirme görevleri üstlendi. Bankacılık, kartlı ödeme sistemleri ve fintech deneyimini aynı kariyerde bir araya getiren bu geçmiş, TOM Katılım Bankası’nın dijital bankacılık odağıyla da örtüşüyor.
TOM Katılım’da büyümenin merkezinde ödeme deneyimi olacak
Yiğit Çağlayan’ın geçmişi, TOM Katılım’ın önümüzdeki dönem öncelikleri hakkında da fikir veriyor. Dijital bankalarda müşteri kazanımı kadar kart kullanımı, ödeme sıklığı, mobil deneyim ve günlük finansal ilişki önem taşıyor. Çağlayan’ın Mastercard ve GetirFinans deneyimi bu alanların tamamıyla doğrudan kesişiyor.
TOM Katılım’ın kredi kartı tarafında yakaladığı ölçek dikkate alındığında yeni dönemde ödeme deneyimi ile bankacılık ürünlerinin daha yakın çalışması beklenebilir. Dijital bankacılık rekabetinde asıl değer, müşterinin günlük finansal hayatında ne kadar sık ve ne kadar farklı noktada yer alabildiğinizle oluşuyor. Yeni yönetim döneminde TOM Katılım’ın ürün geliştirme ve müşteri kullanım sıklığı tarafındaki adımları bu nedenle yakından izlenecek.
Saygın Karabay TÜRKKEP’te yeni görevine başladı
Saygın Karabay, TÜRKKEP’te Satış ve Pazarlamadan Sorumlu Genel Müdür Yardımcısı olarak göreve başladı. Karabay yeni dönemde şirketin satış, pazarlama ve büyüme stratejilerinin yanı sıra müşteri deneyimi ve iş geliştirme süreçlerinden sorumlu olacak. Kariyerinde teknoloji, telekomünikasyon ve dijital hizmetler tarafında farklı yönetim görevleri bulunan Karabay’ın yeni rolü, TÜRKKEP’in kurumsal dijitalleşme ve güven hizmetleri tarafındaki büyüme planlarıyla örtüşüyor.
TÜRKKEP bugün Kayıtlı Elektronik Posta, e-imza, e-mühür, e-tebligat ve e-dönüşüm çözümleriyle kurumların yasal ve dijital süreçlerinde yer alıyor. Şirketin ürün yapısı finans, sigorta, hukuk, insan kaynakları ve kamu tarafında regülasyonla doğrudan kesişen birçok kullanım alanına uzanıyor.
Dijital güven ürünlerinde rekabet dağıtım ve kullanım derinliğine kayıyor
TÜRKKEP gibi şirketlerde büyümenin önemli bölümü artık yeni bir regülasyon çıktığında ürün geliştirmekten çok, mevcut dijital güven altyapısını daha fazla iş sürecine yerleştirebilmekle ilgili. KEP, e-imza ve e-mühür gibi çözümler kurumsal süreçlerin temel parçaları haline geldikçe satış ve pazarlama tarafının rolü de genişliyor.
Saygın Karabay’ın yeni görevi bu açıdan dikkat çekici. Regtech ve dijital güven tarafında önümüzdeki rekabet, ürün sayısından çok bu çözümlerin kurumların günlük iş akışına ne kadar derin entegre edildiği üzerinden ilerleyecek. Müşteri deneyimi, entegrasyon kolaylığı ve sektör bazlı çözüm geliştirme de bu büyümenin ana unsurları arasında olacak.
Yatırımın yeni odağı İstanbul Finans Merkezi’nde konuşuldu
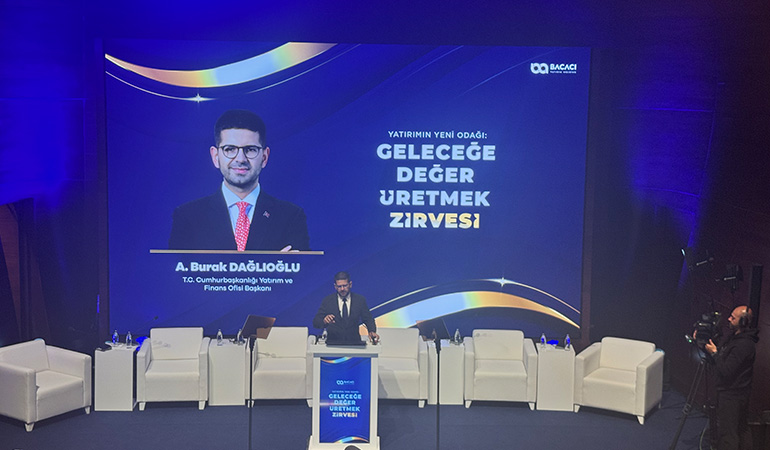
Bacacı Yatırım Holding tarafından Dünya Yatırımcı Haftası kapsamında düzenlenen “Yatırımın Yeni Odağı Geleceğe Değer Üretmek Zirvesi”, İstanbul Finans Merkezi’nde kamu, finans, yatırım ve girişimcilik dünyasını bir araya getirdi. Zirvede Türkiye’nin yatırım görünümü, uluslararası doğrudan yatırımlar, girişim sermayesi, dijital varlıklar ve yeni yatırım modelleri ele alındı.
Sanayi ve Teknoloji Bakanı Mehmet Fatih Kacır, proje bazlı devlet destekleri kapsamında toplam 52 milyar dolarlık 83 projenin desteklendiğini açıkladı. Türkiye Cumhuriyet Merkez Bankası Başkanı Dr. Fatih Karahan ise fiyat istikrarının yatırım kararlarındaki önemine dikkat çekti. Yüksek ve oynak enflasyonun firmaların öngörülebilirlik ufkunu daralttığını ve uzun vadeli yatırım kararlarını zorlaştırdığını belirtti.
Türkiye’nin uluslararası yatırım trafiğine ilişkin veriler de zirvenin öne çıkan başlıkları arasındaydı. 2025’te 475 sıfırdan yatırım projesinin toplam büyüklüğü 21,1 milyar dolara ulaştı. Uluslararası yatırımcıların Türkiye’de gerçekleştirdiği birleşme ve satın alma işlemlerinin sayısı ise 93’ten 124’e, açıklanan işlem hacmi 5,7 milyar dolardan 6,7 milyar dolara çıktı.
Yatırımın kimliği teknolojiyle birlikte genişliyor
Zirvede ortaya çıkan tablo, yatırım kararlarında finansal getirinin yanına teknoloji, üretim kapasitesi, dayanıklılık ve uzun vadeli değer yaratma başlıklarının daha güçlü biçimde yerleştiğini ortaya koyuyor. Geleneksel finans, girişim sermayesi ve dijital varlıkların aynı yatırım gündeminde buluşması da bu değişimin önemli göstergelerinden biri.
Türkiye açısından sermaye çekmenin yanında, gelen yatırımın hangi alanlara yöneldiği de giderek daha fazla önem kazanıyor. Yüksek teknoloji yatırımları, girişim sermayesi, sermaye piyasalarının derinleşmesi ve dijital varlıklar yatırım ekosisteminin farklı parçalarını oluşturuyor. Önümüzdeki dönemde Türkiye’nin rekabet gücü, bu alanlar arasında ne kadar güçlü bir bağlantı kurulabildiğiyle daha yakından ilişkili olacak.
Daha fazla okuma yapmak isterseniz!
Zirveyi ben de İstanbul Finans Merkezi’nde yerinde takip ettim. Gün boyunca yapılan konuşmalardan ve panellerden aldığım notları Fundalina’da daha ayrıntılı bir yazıda topladım. Türkiye’nin uluslararası yatırım görünümünden sermaye piyasalarının derinleşmesine, girişim sermayesinden dijital varlıklara ve yatırım kararlarında teknoloji ile dayanıklılığın artan ağırlığına kadar öne çıkan başlıkları burada okuyabilirsiniz.
Yatırımın Yeni Odağı Geleceğe Değer Üretmek Zirvesi
ING dış ticaret belgelerini dijitale taşıdı
ING Türkiye, tüzel müşterilerin dış ticaret belgeleri ile nakit yönetimi, toplu ödeme, havale ve EFT talimatlarını Kurumsal İnternet Bankacılığı üzerinden iletip takip edebilmesini sağlayan yeni hizmetini devreye aldı. Şirketler işlem türünü seçip gerekli belgeleri sisteme yükleyebiliyor, sürecin hangi aşamada olduğunu da aynı kanal üzerinden izleyebiliyor.
Yeni yapı Kurumsal İnternet Bankacılığı içindeki “Belgelerim” menüsü üzerinden çalışıyor. Böylece daha önce fiziksel kanallardan yürütülen belge ve talimat süreçleri dijital ortama taşınıyor. ING Türkiye Tüzel Bankacılık Genel Müdür Yardımcısı Hüsniye Ulu, hedeflerinin şirketlerin operasyonel yükünü azaltmak ve önümüzdeki dönemde daha fazla bankacılık sürecini dijitalleştirmek olduğunu belirtti.
Dış ticarette dijitalleşmenin asıl değeri sürecin tamamını kısaltmak
Kurumsal bankacılıkta belgeyi dijital kanaldan gönderebilmek artık tek başına yeterli bir deneyim sunmuyor. Şirketler açısından zaman kaybı çoğu zaman belgenin hazırlanması, bankaya iletilmesi, işlemin hangi aşamada olduğunun takip edilmesi ve farklı ekipler arasındaki koordinasyonda oluşuyor. ING’nin bu adımı, dış ticaret ve nakit yönetimi süreçlerini aynı dijital akış içinde toplamaya çalışıyor.
Bu tür çözümler yaygınlaştıkça kurumsal bankacılıkta rekabet de işlem sayısından çok şirketin günlük finans operasyonunda kaç manuel adımı ortadan kaldırabildiğiniz üzerinden ilerleyecek. Özellikle dış ticaret gibi belge yoğun alanlarda hız, izlenebilirlik ve işlem durumuna anlık erişim müşteri deneyiminin önemli bir parçası haline geliyor.
ING Yatırım yurt dışı piyasalara erişimi başlattı
ING Yatırım, bireysel yatırımcıların Amerika, Avrupa ve Asya piyasalarında işlem yapabilmesini sağlayan yeni hizmetini devreye aldı. Yatırımcılar tek platform üzerinden yurt dışı hisse senetleri, ETF’ler ve vadeli işlem kontratlarına erişebilecek. ING Grubu’nun 18 ülkede 40’tan fazla piyasaya uzanan global ağı da hizmetin altyapısında kullanılıyor.
Yurt dışı işlemler için öncelikle Yurt Dışı Piyasalar Yatırım Hesabı’nın aktive edilmesi ve hesaba döviz transferi yapılması gerekiyor. ING Yatırım, lansman kapsamında ABD hisse işlemlerine yönelik bir kampanya da başlattı. 31 Ekim’e kadar gerçekleştirilen ilk 25 işlemde komisyonun yüzde 75’i iade edilecek. Müşteri başına toplam iade 100 dolarla sınırlı olacak.
ING Türkiye Özel Bankacılık ve Yatırım Genel Müdür Yardımcısı Sezin Erken, yatırımcıların farklı yatırım alternatiflerine aynı platform üzerinden ulaşma beklentisinin arttığını belirtti. Yeni hizmetin portföy çeşitlendirmesini kolaylaştırmayı ve global piyasalara erişimi ING Yatırım deneyiminin parçası haline getirmeyi amaçladığını söyledi.
Global yatırım erişimi aracı kurumlarda yeni standart haline geliyor
Türkiye’de bireysel yatırımcıların yurt dışı piyasalara ilgisi arttıkça aracı kurumların ürün rafı da genişliyor. ING Yatırım’ın Amerika, Avrupa ve Asya piyasalarını hisse senedi, ETF ve vadeli kontratlarla aynı yapıda sunması, bu rekabetin geldiği noktayı iyi anlatıyor.
Burada yatırımcının tercihini belirleyecek alanlar da çoğalıyor. Komisyonun yanında pazar sayısı, ürün çeşitliliği, döviz transferi kolaylığı, işlem deneyimi ve portföyün tek ekrandan yönetilebilmesi daha fazla önem kazanıyor. Yurt dışı yatırım hizmetleri genişledikçe yerli aracı kurumların rekabeti de giderek global yatırım platformlarının sunduğu deneyime yaklaşacak.
TEB ChatGPT entegrasyonunu hayata geçirdi
TEB, bankacılık ürün ve hizmetlerine ilişkin bilgilere ChatGPT üzerinden erişilmesini sağlayan yeni entegrasyonunu kullanıma açtı. Kullanıcılar kredi kartları, CEPTETEB ve nakit ihtiyaçlarına yönelik seçenekler gibi konulardaki sorularını günlük konuşma diliyle ChatGPT’ye yöneltebiliyor. Uygulama tüm kullanıcıların erişimine açık.
İlk aşamada entegrasyon bilgiye erişim odaklı çalışıyor. Kullanıcılar hesaplarına ulaşamıyor, işlem başlatamıyor veya finansal hareket gerçekleştiremiyor. TEB, bankacılık bilgisini müşterinin zaten kullandığı sohbet ortamına taşıyarak ürün araştırma sürecini daha sezgisel hale getirmeyi hedefliyor. TEB Dijital Bankacılık ve Ödeme Sistemleri Grup Direktörü Yeşim Aktaş Budakoğlu, bilgiye erişimle başlayan deneyimin yapay zekanın sunduğu yeni imkanlarla gelişmesini beklediklerini belirtti.
Bankacılıkta yeni rekabet alanı arayüzün nerede başladığı
TEB’in hamlesi bankacılıkta dağıtımın yeni bir katmanını açıyor. Müşteri kredi kartı veya nakit ihtiyacı için bankanın uygulamasına girip menüler arasında dolaşmak yerine, sorusunu doğrudan ChatGPT’ye yöneltebiliyor. Böylece ürün keşfi bankanın kendi dijital kanalından sohbet arayüzüne taşınıyor.
Bugün kapsam bilgiyle sınırlı. Buna rağmen stratejik tarafı güçlü. Bankalar için yeni soru, müşterinin hangi uygulamada olduğu kadar finansal ihtiyacını ilk nerede dile getirdiği olacak. Yapay zeka asistanları ürün araştırmasının başlangıç noktasına yerleştikçe bankaların doğru bilgiyi bu kanallara taşıması, ürünlerini anlaşılır biçimde sunması ve ileride güvenli işlem akışları kurması dağıtım rekabetinin önemli parçalarından biri haline gelebilir.
Halkbank ürün ve hizmetlerini ChatGPT’ye taşıdı
Halkbank, ürün ve hizmet bilgilerini ChatGPT üzerinden erişime açtı. Kullanıcılar Halkbank uygulamasını ChatGPT hesaplarına bağladıktan sonra kredi kartı kampanyaları, ihtiyaç ve taşıt kredileri ile esnaf ve KOBİ ürünleri hakkında doğal dille bilgi alabiliyor. Entegrasyon şu aşamada bilgiye erişim sağlıyor. Bankacılık işlemi gerçekleştirme veya müşteri hesap bilgilerine ulaşma özelliği bulunmuyor.
ChatGPT entegrasyonunun arkasında bankanın daha geniş yapay zeka programı bulunuyor. Halkbank’ta yıllık yaklaşık 13 milyon işlem yapay zeka destekli süreçlerden geçiyor. Bankaya ulaşan ortalama 4,5 milyon talimatın 3 milyondan fazlası yapay zeka kullanılarak işleme alınıyor. Banka bu çalışmalarla yıllık 270 milyon TL tasarruf sağlandığını açıkladı. 2025 ve 2026’da toplam 81 yapay zeka projesi tamamlanırken 46 yeni proje üzerinde çalışmalar sürüyor.
Halkbank Strateji, Dönüşüm ve Ekosistem Genel Müdür Yardımcısı Dr. Ömer Emeç, yapay zekayı operasyonel verimlilik sağlayan ve çalışanların zamanını daha yüksek katma değerli işlere yönlendiren kurumsal bir yetkinlik olarak kullandıklarını söyledi. ChatGPT entegrasyonu da bu birikimin müşteriye dokunan yeni kanallarından biri olarak konumlanıyor.
Bankacılık bilgisi yeni arayüzlere taşınıyor
ChatGPT entegrasyonu müşteri tarafında görünür olan katman. Halkbank’ın açıkladığı 13 milyon işlem ve 270 milyon TL tasarruf ise yapay zekanın bankanın operasyonlarına ne kadar derin yerleştiğini daha net anlatıyor. Müşteri deneyiminde bir sonraki adım, bu operasyonel birikimin sohbet tabanlı kanallara ne kadar güvenli ve kullanışlı biçimde taşınacağı olacak.
Bankaların ürün bilgisini üretken yapay zeka arayüzlerine açması dağıtım tarafında da yeni bir alan yaratıyor. Kullanıcı finansal ihtiyacını artık banka sitesindeki menülerden önce bir sohbet ekranında dile getirebilir. Bu değişim, ürün bilgisinin doğruluğunu, güncelliğini ve yapay zeka kanallarında nasıl sunulduğunu bankacılık deneyiminin yeni parçalarından biri haline getiriyor.
TKYB bankacılık hizmetlerini ChatGPT’ye taşıdı
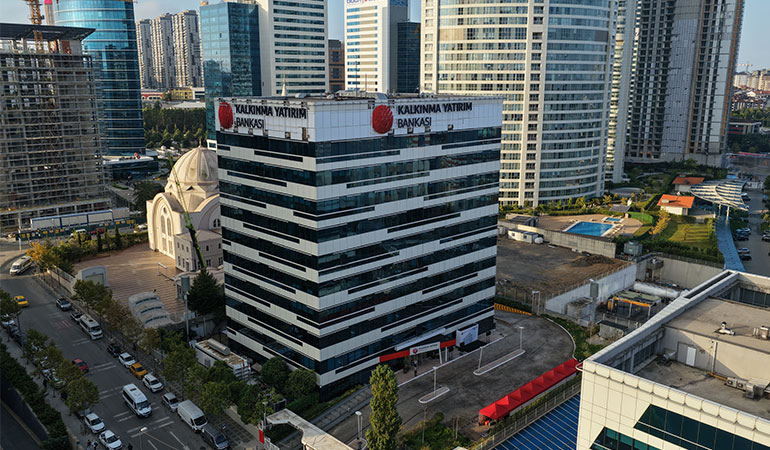
Türkiye Kalkınma ve Yatırım Bankası, ChatGPT ile MCP tabanlı entegrasyonunu hayata geçirdi. Kullanıcılar ChatGPT üzerinden bankanın ürün ve hizmetleri ile kredi süreçlerine doğal dille ulaşabiliyor. Entegrasyon, TKYB’nin kendi teknoloji geliştirme yetkinliğiyle kuruldu ve bankanın tanımladığı servislerle kontrollü etkileşim sağlıyor.
Kullanıcılar ChatGPT’de Eklentiler alanından Kalkınma Yatırım Bankası uygulamasını hesaplarına bağlayabiliyor. Sohbet sırasında @Kalkınma Yatırım Bankası ifadesiyle bankanın servislerine erişilebiliyor. Banka, MCP altyapısıyla yapay zeka platformları ile kendi bankacılık servisleri arasında güvenli bir bağlantı kurmayı ve kullanım alanlarını zaman içinde genişletmeyi planlıyor. Mevcut açıklama, sistemin hangi işlemleri doğrudan tamamlayabildiğine ilişkin daha ileri bir kapsam vermiyor.
Bankacılık servisleri sohbet arayüzüne açılıyor
TKYB’nin hamlesinde öne çıkan taraf MCP kullanımı. Ürün bilgisini sohbet ekranına taşımak ilk adım. MCP ise yapay zeka platformunun bankanın tanımladığı servislerle kontrollü biçimde konuşmasına imkan veren daha geniş bir entegrasyon zemini oluşturuyor.
TEB ve Halkbank’ın ardından TKYB’nin de ChatGPT kanalına gelmesi, bankacılıkta yeni bir dağıtım alanının oluştuğunu güçlendiriyor. Kullanıcının finansal ihtiyacını menüler arasında aramak yerine doğal dille ifade ettiği bir düzende bankaların rekabeti de değişecek. Ürün bilgisinin doğruluğu, servislerin güvenli biçimde açılması ve yapay zeka arayüzünün bankanın mevcut dijital kanallarıyla ne kadar iyi bağlandığı yeni deneyimin kalitesini belirleyecek.
Daha fazla okuma yapmak isterseniz!
TEB, Halkbank ve Türkiye Kalkınma ve Yatırım Bankası’nın ChatGPT’ye gelmesiyle birlikte aynı hafta içinde benzer yönde üç önemli adım gördük. Türkiye’de daha önce Garanti BBVA ve Yapı Kredi ile başlayan hareket artık tekil denemelerden daha belirgin bir bankacılık eğilimine doğru ilerliyor. Bankalar ürünlerini ve servislerini müşterinin zaten bulunduğu yapay zeka ortamlarına taşımaya başlıyor.
Bu gelişmeleri takip ederken benim de aklıma ilk gelen soru şuydu. Bankalar neden ChatGPT’ye taşınıyor? Çünkü burada yeni bir chatbot açmaktan daha büyük bir değişim olabilir. Müşterinin kredi, kart, yatırım veya mevduat arayışına başladığı ilk ekran zaman içinde bankanın mobil uygulaması yerine yapay zeka asistanı olabilir. Bu da ürün keşfinden dağıtıma, AI görünürlüğünden MCP tabanlı servis bağlantılarına kadar bankacılığın dijital kanal stratejisini yeniden düşünmeyi gerektiriyor. Güvenlik ve yetkilendirme ise bu yolculuğun ne kadar ileri gidebileceğini belirleyecek.
Bankalar Neden ChatGPT’ye Taşınıyor?
Bu yazıyı hazırladıktan sonra aklımdaki soru biraz daha ileri gitti. Bugün ChatGPT bankaların ürünlerini anlatıyor. Yarın kişisel AI ajanlarımız hesaplarımızı takip etmeye, faiz oranlarını karşılaştırmaya ve paramızı bizim belirlediğimiz kurallara göre yönetmeye başlarsa ne olur?
Buradaki mesele bankaların yeni bir dijital kanal açmasından çok daha büyük. AI ajanları, müşterinin hesapları karşılaştırmak veya daha iyi faiz için para taşımak konusunda yaşadığı zahmeti ciddi biçimde azaltabilir. Böyle bir dünyada yıllardır mevduat davranışının önemli parçalarından biri olan müşteri ataleti de zayıflayabilir. Bankaların fonlama maliyetinden mevduat faizlerine, müşteri sadakatinden ürün tasarımına kadar uzanan yeni bir rekabet alanı ortaya çıkabilir.
Türkiye açısından bu senaryoyu ilginç kılan bir başka nokta da FAST ve açık bankacılık gibi gerekli finansal altyapıların önemli bölümünün şimdiden mevcut olması. Eksik halka, AI ajanına hangi koşullarda ve ne kadar finansal yetki vereceğimizi belirleyecek güvenlik, sorumluluk ve yetkilendirme mimarisi.
AI Ajanları Bankaların Mevduatını Kaçırabilir mi?
Avrupa’da internet kesilse bile kartla ödeme devam edecek
Mastercard, Avrupa’daki kartlı ödeme altyapısını internet ve ödeme ağı kesintilerine karşı daha dayanıklı hale getirecek yeni offline ödeme kurallarını devreye alıyor. Şubat 2027’den itibaren Avrupa’da yeni çıkarılan tüm Mastercard kartlarının offline ödeme desteğine sahip olması gerekecek. Mayıs 2027’den itibaren yeni kurulan veya mevcut terminallerin yerine kullanılan ödeme terminalleri de bu işlemleri destekleyecek.
Bağlantı kesildiğinde işlem, kartın çipinde önceden tanımlanan harcama limiti üzerinden yerel olarak onaylanabilecek. Tek işlem için offline ödeme limiti, kartı çıkaran bankanın belirlemesine bağlı olarak 200 euroya kadar çıkabilecek. İnternet veya ödeme ağı yeniden devreye girdiğinde işlem normal clearing sürecine aktarılacak. Böylece market, eczane, akaryakıt istasyonu ve ulaşım gibi günlük hayatın kritik noktalarında ödeme sürekliliğinin korunması hedefleniyor.
Bu yaklaşım Avrupa için tamamen yeni değil. Mastercard offline ödeme modelini Danimarka, İsveç, Estonya ve Letonya’da zaten kullanıyor. Şirket şimdi bu yeteneği birkaç pazardaki özel bir çözümden Avrupa genelindeki kart ve terminal altyapısının standart özelliklerinden birine taşımayı planlıyor. Dönüşümün kart ve terminal yenilemeleriyle birlikte üç ila beş yıl içinde kademeli olarak yayılması bekleniyor.
Ödeme altyapısında dayanıklılık yeni tasarım kriterine dönüşüyor
Avrupa’nın offline ödeme hamlesini önemli kılan nokta, kart ödemelerinin kriz anında da sürdürülebilmesini altyapı tasarımının merkezine taşıması. Nisan 2025’te İspanya ve Portekiz’de yaşanan geniş çaplı elektrik kesintisi sırasında yaklaşık 55 milyon kişinin dijital ödeme yapamaması, ödeme sistemlerinin enerji ve iletişim altyapısına bağımlılığını oldukça görünür hale getirmişti.
Kartlı ödemelerde rekabet uzun süredir hız, güvenlik, maliyet ve kullanıcı deneyimi üzerinden ilerliyor. Şimdi buna dayanıklılık da ekleniyor. Bir ödeme sisteminin normal koşullarda ne kadar hızlı çalıştığı kadar, bağlantı koptuğunda ne kadar süre hizmet verebildiği de önem kazanıyor. Mastercard’ın kart ve terminal tarafında aynı anda standart getirmesi, offline ödemenin Avrupa ödeme altyapısında kalıcı bir katmana dönüşeceğini gösteriyor.
15 yaş altına sosyal ağ hizmeti verilemeyecek
Türkiye’de sosyal ağların çocuklara sunduğu hizmetlere yönelik yeni kurallar getirildi. Siber Güvenlik Başkanlığı tarafından hazırlanan yönetmeliğe göre 15 yaşını doldurmamış çocuklara sosyal ağ hizmeti sunulamayacak. 15-17 yaş grubundaki kullanıcılar ise yaş doğrulamasından geçirilecek ve daha sıkı gizlilik, güvenlik ve içerik kurallarının uygulandığı ayrı bir hizmet modeline alınacak. Düzenleme 1 Kasım 2026’da yürürlüğe girecek. Mevcut hesapların yaş doğrulamasının 31 Mart 2027’ye kadar tamamlanması gerekecek.
Yeni sistemin merkezinde e-Devlet üzerinden üretilecek yaş doğrulama belirteci bulunuyor. Belirteç sosyal ağ şirketine kullanıcının tam yaşını veya kimlik bilgilerini aktarmayacak. Platform yalnızca kişinin 15 ve 18 yaş eşiklerini geçip geçmediğini görebilecek. 15 yaşından küçük olduğu belirlenen yeni kullanıcıların hesap açması engellenecek, mevcut hesapları ise kapatılacak.
15-17 yaş grubunda varsayılan yüksek gizlilik ayarları uygulanacak. Hesaplar herkese açık hale getirilemeyecek, canlı yayın kullanılamayacak, davranışsal reklam ve profil oluşturma yapılamayacak. Sonsuz kaydırma benzeri arayüzler, çocuk hesaplarının başkalarına önerilmesi ve rehber bilgilerinin hesap eşleştirmesi amacıyla kullanılması da sınırlandırılıyor. Kullanıcıların yaş doğrulama veya hesap kapatma kararlarına itirazlarında anlamlı bir insan incelemesi bulunması zorunlu olacak.
Yaş doğrulamada kimliği paylaşmadan güven oluşturma modeli geliyor
Düzenlemenin teknoloji tarafında en dikkat çekici noktası, yaş doğrulama ile kimlik paylaşımını birbirinden ayırması. Platform kişinin kim olduğunu öğrenmeden hangi yaş grubunda bulunduğunu doğrulayabilecek. Bu yaklaşım dijital kimlik sistemlerinde giderek önem kazanan veri minimizasyonu prensibinin doğrudan uygulamalarından biri.
Sosyal ağlar açısından yeni dönem ciddi bir uyum çalışması gerektirecek. Yaş doğrulama, çocuk hesaplarının ayrıştırılması, reklam ve öneri algoritmalarının yeniden yapılandırılması, ebeveyn kontrolleri ve itiraz mekanizmaları aynı teknik mimarinin parçaları haline geliyor. Bu nedenle düzenleme, dijital kimlik ve regtech tarafında da önemli bir kullanım alanı açıyor. Önümüzdeki dönemde yaş bilgisi gibi hassas verilerin minimum veri paylaşımıyla doğrulanması, finansal hizmetlerden oyun ve e-ticarete kadar daha geniş alanlarda da gündeme gelebilir.
Softtech ve İşNet’ten yerli oltalama çözümü
Softtech ve İşNet, kurumların oltalama saldırılarına karşı çalışanlarını test etmesini, eğitmesini ve şüpheli e-postaları daha hızlı analiz etmesini sağlayan Zoka Suite için stratejik iş birliğine gitti. Yerli siber güvenlik çözümü, oltalama simülasyonu, çalışan eğitimi ve şüpheli e-posta yönetimini aynı platformda bir araya getiriyor.
İş birliği kapsamında Softtech ürün geliştirme süreçlerini, İşNet ise satış, pazarlama ve hizmet tarafını üstlenecek. Zoka Oltalama Simülasyonu ile çalışanlar gerçekçi saldırı senaryolarıyla test ediliyor. Sonuçlara göre eğitim süreçleri otomatik olarak devreye giriyor ve farkındalık çalışmaları sürekli hale getiriliyor.
Platformun Zoka Şüpheli E-posta Yönetimi modülü ise çalışanların Outlook üzerinden bildirdiği şüpheli e-postaları ayrıştırıyor, tehdit istihbaratıyla kontrol ediyor ve risk skoru oluşturuyor. Oluşan veriler kurumların SIEM sistemlerine de aktarılabiliyor. Böylece çalışanın yaptığı bildirim doğrudan güvenlik operasyonuna bağlanabiliyor.
Zoka Suite’in önemli özelliklerinden biri verilerin Türkiye’de ve kurum bünyesinde kalabilmesi. Bu yapı özellikle bankacılık ve finans, BDDK’ya tabi kuruluşlar, sigorta, kamu, enerji ve telekomünikasyon gibi veri kontrolünün ve regülasyonun kritik olduğu sektörlerde öne çıkıyor.
Softtech Genel Müdürü M. Bülent Özçengel, Zoka Suite ile testten müdahaleye uzanan bütüncül bir güvenlik yaklaşımı sunduklarını belirtirken, İşNet Genel Müdürü Mehmet Fahri Can da çalışan farkındalığı ile şüpheli e-posta analizini aynı platformda buluşturan çözümü siber güvenlik portföylerine dahil ettiklerini söyledi.
Oltalama ile mücadele farkındalık eğitiminden güvenlik operasyonuna taşınıyor
Oltalama saldırılarında çalışan eğitimi uzun süredir kurumların güvenlik programlarının temel parçalarından biri. Zoka Suite’in dikkat çekici tarafı, eğitimi günlük güvenlik operasyonuyla doğrudan ilişkilendirmesi. Çalışanın simülasyondaki davranışı, aldığı eğitim ve gerçek hayatta bildirdiği şüpheli e-postalar aynı sistem içinde takip edilebiliyor.
Bu model bankacılık ve finans sektörü açısından özellikle önemli. İnsan davranışını güvenlik operasyonunun ölçülebilir bir veri kaynağına dönüştürmek, kurumların oltalama riskini daha erken görmesini ve hangi ekiplerde ek eğitim veya koruma gerektiğini belirlemesini kolaylaştırabilir.
Verinin kurum bünyesinde tutulması da yerli siber güvenlik çözümlerinin rekabetinde önemli bir başlık olacak. Finans sektöründe ürünün saldırıyı ne kadar iyi tespit ettiği kadar verinin nerede işlendiği, hangi sistemlerle entegre olduğu ve regülasyonlara ne kadar uyumlu çalıştığı da satın alma kararını etkiliyor.
Yapay zeka ile üretilen daha ikna edici oltalama içeriklerinin yaygınlaşmasıyla bu alandaki yarış da hızlanacak. Zoka Suite’in bundan sonraki önemli sınavı, yeni saldırı yöntemlerine ne kadar hızlı uyum sağlayabildiği ve şüpheli e-posta analizindeki otomasyon seviyesini ne kadar ileri taşıyabildiği olacak.
Bitcoin iki çeyreklik kayıp serisini sonlandırdı
Paribu’nun 2026 üçüncü çeyrek kripto raporuna göre Bitcoin, yılın ilk iki çeyreğindeki kayıpların ardından üçüncü çeyrekte yüzde 42’nin üzerinde yükseldi. Bitcoin dönem içinde 80 bin dolar seviyesinin üzerine çıkarak sekiz ayın zirvelerini gördü. Temmuz, ağustos ve eylül aylarını art arda yükselişle tamamladı. Rapora göre üç ay üst üste pozitif kapanışın görüldüğü son benzer dönem 2012’ydi.
Yükseliş diğer büyük kripto varlıklara da yayıldı. Ethereum üçüncü çeyrekte yüzde 71, Solana yüzde 60, XRP yüzde 43 değer kazandı. Paribu, piyasa performansını ABD tahvil piyasasındaki gelişmeler ve kripto varlıklara ilişkin düzenleyici adımlarla birlikte ele aldı. 30 yıllık ABD tahvil faizinin 18 Ağustos’ta 19 yılın zirvesine çıkmasının ardından ABD Hazinesi uzun vadeli tahviller için geri alım büyüklüğünü iki katına çıkardı. Bitcoin de bu açıklamayı izleyen üç günlük dönemde güçlü yükseldi.
Üçüncü çeyreğin dikkat çeken taraflarından biri de geleneksel finans kuruluşlarının blokzincir çalışmalarındaki hareketlilik oldu. Swift, 17 küresel bankanın tokenize mevduatla sınır ötesi ödeme denemeleri yapabilmesi için blokzincir tabanlı bir defter tanıttı. HSBC ve Standard Chartered ağ üzerinde ilk canlı bankalararası işlemi gerçekleştirdi. ABD’de BankChain Alliance kurulurken Avrupa’da ABN AMRO ve DekaBank’ın da aralarında bulunduğu 10 finans kuruluşu düzenlenmiş piyasalar için RL1 ağını başlattı.
Kriptoda fiyat toparlanmasına altyapı dönüşümü eşlik ediyor
Bitcoin ve diğer büyük varlıklardaki güçlü çeyreklik performans piyasa iştahının geri döndüğünü anlatıyor. Fakat üçüncü çeyreği daha önemli hale getiren gelişmeler fiyat grafiğinin dışında yaşandı. Bankaların tokenize mevduat denemeleri, yeni blokzincir ağları ve finans kuruluşlarının bu altyapılarda daha görünür hale gelmesi kripto ile geleneksel finans arasındaki bağlantıyı genişletiyor.
Robinhood Chain ve Circle’ın Arc ağı gibi yeni altyapıların aynı dönemde devreye girmesi de bu hareketi destekliyor. Arc’ın doğrulayıcıları arasında BlackRock ve Mastercard gibi kurumların bulunması, blokzincirin finans sektöründeki kullanımının yeni bir aşamaya geçtiğini düşündürüyor. Önümüzdeki dönemde kripto piyasasını değerlendirirken fiyat performansının yanında tokenize mevduat, sınır ötesi ödeme altyapıları ve kurumsal blokzincir kullanımındaki ilerlemeyi de yakından izlemek gerekecek.
Daha fazla okuma yapmak isterseniz!
Bu hafta haber akışının yanında üç farklı başlığın biraz daha derinine indim. Ripple’ın Türkiye’yi neden giderek daha dikkat çekici bir dijital varlık pazarı olarak gördüğüne baktım. Bill Gates’in yapay zekanın hızına karşı neden daha güçlü sınırlar ve denetim istediğini araştırdım. Bir de kredi kartı kullanıcılarını doğrudan ilgilendiren yeni asgari ödeme düzenlemesini, oranlardan çok değişen limit eşiği üzerinden anlaşılır hale getirmeye çalıştım.
Biraz daha derinleşmek isteyenler için haftanın üç yazısını burada topladım:
Ripple Türkiye’yi Neden Radarına Aldı?
Ripple’ın Türkiye değerlendirmesi kripto işlem hacminin ötesine geçiyor. Stabilcoinler, sınır ötesi ödemeler, dijital varlık saklama ve tokenizasyon şirketin büyüyen ürün stratejisiyle Türkiye’deki finansal altyapının kesiştiği alanlar arasında. Yazıda Ripple’ın Türkiye ilgisinin neden şimdi güçlendiğini ve hangi gelişmelerin bu ilgiyi somut bir ticari adıma dönüştürebileceğini ele aldım.
Bill Gates Yapay Zekada Sınır İstiyor
Yapay zekanın sağlıktan eğitime kadar yaratabileceği fırsatlar büyürken risk tartışması da sertleşiyor. Bill Gates’in son açıklamalarından yola çıkarak iş gücü, siber güvenlik, biyogüvenlik ve insanın karar süreçlerindeki rolünü inceledim. Teknolojinin ne kadar gelişeceği kadar, hangi alanlarda sınır koyacağımız da önümüzdeki dönemin temel tartışmalarından biri olacak.
Kredi Kartı Asgari Ödeme Oranı 2026’da Kaç Oldu?
Kredi kartı asgari ödeme oranlarında kafa karıştıran nokta oranların kendisi. Yüzde 20 ve yüzde 40 uygulaması devam ediyor. Değişen, bu iki oranı birbirinden ayıran kart limiti eşiğinin 50 bin TL’den 100 bin TL’ye yükselmesi. Yazıda 100 bin TL sınırının kart borcunu mu yoksa kart limitini mi ifade ettiğini ve farklı borç tutarlarında ödemenin nasıl hesaplandığını örneklerle anlattım.
Global fintek gündemi ve kripto varlık dünyasından kısa özetleri sizlerle paylaşmaya devam ediyorum!

Küresel fintek gündeminde bu hafta yapay zeka, stabilcoin ve tokenizasyon başlıklarında yeni bir eşik daha geçildi. Bankalar yapay zekayı müşteri hizmetlerinden kredi üretimine, fraud kontrolünden uyum operasyonlarına taşırken AI ajanlarının ödeme ve finansal işlem yapabilmesi için kimlik, niyet, yetki ve bağımsız denetim gibi yeni kontrol katmanları oluşmaya başladı. Aynı dönemde stabilcoinler de kart, ödeme ve kripto uygulamalarının dışına çıkarak banka mutabakatı, kurumsal treasury, ERP ve sınır ötesi ödeme altyapısına daha derin biçimde yerleşti.
Finteklerin büyüme stratejisinde de belirgin bir değişim var. Modern Treasury ve Rain gibi altyapı şirketleri banka lisansına yönelirken Revolut yeni pazarlarda yerel lisans seçeneklerini değerlendiriyor. Airtel Money halka açıldı, OPay resmi halka arz başvurusunu yaptı, MNT-Halan halka arz fiyatını belirledi. Bankalar ve büyük finans kuruluşları ise Bluevine, Capitolis ve diğer altyapı şirketleri üzerinden teknoloji, müşteri ve dağıtım kapasitesini satın almaya devam ediyor.
Küresel Fintek Gündeminde Öne Çıkan 5 Gelişme
1. AI artık finansal iş akışının içinde
Bu hafta yapay zeka tarafındaki haberlerin ortak noktası, AI’ın finans kuruluşlarında ayrı bir yardımcı araç olmaktan çıkmaya başlamasıydı. Singapur Para Otoritesi yüksek riskli AI sistemleri için bağımsız değerlendirme isterken Vesta kredi üretimindeki görevlerin önemli bölümünü AI ajanlarına açıyor. Nubank yapay zeka ajanlarını global compliance operasyonuna taşırken HSBC’nin wealth management tarafındaki dönüşümü organizasyon yapısına kadar uzanıyor. DNB ise agentic AI ve otomasyonla bağlantılı yeniden yapılanma kapsamında yaklaşık 400 pozisyonu azaltıyor.
Darwinium’un AI ajanlarının yalnız kimliğini değil işlem niyetini de kontrol etmeye başlaması, American Express kart verilerinin Perplexity’ye bağlanması ve SAP’nin AI ajanlarına belirli kurallar altında ERP içinden ödeme başlatma imkanı vermesi dönüşümün ulaştığı noktayı gösteriyor. Finans sektörünün yeni AI sorusu artık “model ne kadar iyi?” değil; hangi veriye erişiyor, hangi işlemi yapabiliyor ve bu işlemin sorumluluğu kimde kalıyor?
2. Stabilcoin görünmez altyapıya dönüşüyor
Nium ve RedotPay stabilcoin bakiyelerinin 190 ülkeye uzanan fiat çıkışını genişletirken Samsung Wallet USDC transferlerini doğrudan telefonun yerleşik cüzdanına taşıyor. Yuno stabilcoin ödemelerini merchant checkout’una ekliyor, SAP kurumsal ödeme altyapısında USDC’yi destekliyor ve Payward dijital varlık piyasalarının çalışma saatlerine uygun 7/24 dolar mutabakatına bağlanıyor.
Dış taramada da aynı yönü güçlendiren gelişmeler var. Noah 38 milyon dolarlık yatırım turunu kapatarak stabilcoin tabanlı sınır ötesi ödeme altyapısını büyütüyor; Oobit ise Muse, Grok, Dots ve Instinct gibi AI asistanlarının kullanıcı onayı sonrasında stabilcoin bakiyelerinden tek kullanımlık kartlarla ödeme yapabilmesini sağlayan AI Payments ürününü açtı.
Stabilcoinin kitlesel finans sistemine girişinde en güçlü model giderek netleşiyor: Kullanıcının ayrıca blockchain öğrenmesi gerekmiyor. Dijital para arka planda mutabakat, ödeme, treasury ve para transferi rayı olarak çalışıyor.
3. Tokenizasyon gerçek finansal altyapıya ilerliyor
İngiltere ilk dijital devlet tahvili için bankalarını seçerken HSBC tokenize banka mevduatıyla AI ajanı tarafından gerçekleştirilen mikro ödeme testini tamamladı. Solana kurumsal tokenizasyon için DvP standardı geliştiriyor, Securitize ABD hisselerini düzenlenmiş 1:1 karşılıkla Solana’ya taşıyor ve Broadridge’in tokenize repo altyapısı aylık 7,5 trilyon dolarlık ölçeğini koruyor.
ANZ’nin BHP ve Citi ile Swift Ledger üzerinden gerçekleştirdiği canlı tokenize mevduat işlemi de haftanın bu açıdan önemli gelişmelerinden biri oldu. Kurumsal müşteri mevcut banka hesabını kullanırken tokenize mevduat ve blockchain altyapısı arka planda çalıştı.
Tokenizasyonun yeni dönemi “varlığı blockchain’e taşıyalım” aşamasının ötesine geçiyor. Esas mesele tokenize para ile tokenize varlığın, farklı bankaların ve farklı ağların aynı işlem zincirinde güvenli biçimde çalışabilmesi.
4. Lisans finansal altyapının parçası oluyor
Modern Treasury ile Rain’in aynı hafta OCC’ye ulusal trust bank başvurusu yapması dikkat çekici. Her iki şirket de teknoloji sağlayıcısı olarak kurduğu yapının yanına saklama, rezerv yönetimi ve mutabakat gibi düzenlenmiş finansal fonksiyonları eklemek istiyor. Noah’ın aynı tüzel yapı altında hem MiCA kapsamında CASP hem ödeme kuruluşu lisansı alması da Avrupa’daki benzer yönelimi gösteriyor.
Revolut Filipinler’de dijital banka ve elektronik para lisanslarını değerlendirirken Binance’in Brezilya’daki yeni düzenlemelere uyum için ürün kataloğunu değiştirmesi, lisansın yalnız hukuki gereklilik olmadığını ortaya koyuyor. Regülasyon artık hangi ürünün hangi ülkede sunulabileceğini ve şirketin altyapısını ne kadar kendi kontrolünde tutabileceğini doğrudan belirliyor.
5. Fintek sermayesi yeniden hareketleniyor
Airtel Money Londra’da yaklaşık 7 milyar dolar değerlemeyle halka açıldı. OPay NYSE için F-1 başvurusunu yaptı. MNT-Halan 149 milyon dolarlık halka arzında fiyatı belirledi. Mynt ise yaklaşık 53 milyar Filipin pesosu, yaklaşık 844 milyon dolarlık halka arzını yatırımcılara açtı ve GCash kullanıcılarının uygulama içinden pay talep edebilmesini sağladı.
Özel piyasalarda da hareketlilik güçlü. Valon 150 milyon dolar, Spiko 90 milyon dolar, Capitolis 220 milyon dolar finansman sağladı. Valley National Bank’ın Bluevine’ı satın alma kararı ve Anchorage Digital’in Routable’ı bünyesine katması ise sermayenin yalnız büyümeye değil teknoloji, dağıtım, mevduat ve ödeme altyapısı satın almaya da yöneldiğini gösteriyor.
Bu hafta fintek sermayesinde aynı anda iki yön görülüyor: Güçlü şirketler halka açık piyasalara dönmeye başlarken bankalar ve altyapı şirketleri M&A yoluyla dikey entegrasyonu artırıyor.
Singapur AI İçin Bağımsız Denetim Getiriyor
Singapur Para Otoritesi MAS, finans kuruluşlarında yapay zeka kullanımını kapsayan AI Risk Management Guidelines çerçevesini açıkladı. Yüksek riskli sistemlerin devreye alınmadan önce bağımsız değerlendirmeye tabi tutulması ve kurumların kullandıkları AI sistemlerinin envanterini oluşturması bekleniyor.
Üçüncü taraf modellerde de sorumluluk finans kuruluşunda kalacak. Banka veya fintek kullandığı dış kaynaklı modelin riskini teknoloji sağlayıcısına devredemeyecek. Agentic AI finansın operasyonlarına girdikçe model riskinin yanında tedarikçi, operasyon ve yönetişim riskleri de ayrı kontrol alanlarına dönüşüyor.
İngiltere Dijital Tahvil İçin Bankaları Seçti
İngiltere Hazinesi, ülkenin ilk Digital Gilt Instrument pilotu için Barclays, HSBC, Lloyds, Morgan Stanley, NatWest ve RBC Capital Markets’i ortak lider bankalar olarak belirledi. Dijital devlet tahvilinin 2027’nin ilk çeyreğine kadar ihraç edilmesi planlanıyor.
HSBC daha önce blockchain teknoloji sağlayıcısı olarak seçilmişti. Program yalnız devlet tahvilinin tokenizasyonunu değil, menkul kıymetin yaşam döngüsündeki farklı aşamaların da dijital altyapıda yürütülmesini test edecek. Devlet borçlanma araçlarının blockchain’e taşınması tokenizasyonun kurumsal finansta ulaştığı yeni aşamayı gösteriyor.
TrueLayer 27 Milyon Dolar Yatırım Aldı
TrueLayer, Pay by Bank altyapısının Avrupa’daki büyümesini desteklemek amacıyla CDP Venture Capital liderliğinde 27 milyon dolar yatırım aldı. Şirket 22 ülkede faaliyet gösteriyor ve yaklaşık 30 milyon kullanıcıya ulaşıyor.
European Network for Payments, Wero ve Mollie–GoCardless gibi gelişmelerle birlikte değerlendirildiğinde yatırım, Avrupa’da kart dışı hesaplar arası ödeme altyapılarına yönelik sermaye ilgisinin devam ettiğini gösteriyor.
AI Ajanları Mortgage Kredilerine Giriyor
Mortgage teknolojisi şirketi Vesta, Conversion Capital liderliğinde 30 milyon dolarlık Seri B yatırım aldı. Şirket aynı zamanda kredi başvurusu inceleme, istihdam ve kredi doğrulama, koşulların temizlenmesi ve kapanış belgelerinin kontrolü gibi süreçlerde AI ajanlarını kullanıyor.
Vesta’ya göre platform üzerindeki görevlerin yaklaşık yüzde 40’ı ajanlar ve otomatik iş akışları tarafından tamamlanıyor. Bazı müşterilerde kullanım underwriting sürecine kadar uzanıyor ancak hukuki ve düzenleyici sorumluluk kredi kuruluşunda kalıyor. AI finansal kararın çevresindeki destek katmanından kredi üretiminin operasyonel merkezine ilerliyor.
SoftBank AI İçin 100 Milyar Dolar Arıyor
SoftBank CEO’su Masayoshi Son’un yapay zeka odaklı şirketleri satın alıp AI ile dönüştürecek yeni bir yatırım yapısı için 100 milyar dolara kadar sermaye toplamayı değerlendirdiği bildiriliyor.
Süreç henüz erken aşamada ve fon kurulmuş değil. Bununla birlikte SoftBank’ın OpenAI yatırımı ve son borçlanma işlemleriyle birlikte düşünüldüğünde yapay zeka yarışının teknoloji performansı kadar büyük ölçekli sermayeye erişim üzerinden ilerlediği görülüyor.
Nium RedotPay’in Çıkış Ağını Genişletiyor
Nium ve RedotPay, dokuz milyondan fazla kullanıcının stabilcoin bakiyelerini yerel para birimine dönüştürerek banka ve ödeme sistemlerine aktarabilmesini sağlayacak iş birliğine gitti.
Nium 190 ülkeye ve 100’den fazla para birimine erişen altyapısıyla fiat payout katmanını sağlıyor. Stabilcoin ekonomisinde zincir üzerindeki transfer kadar dijital paranın günlük finans sistemine nasıl geri döndüğü de kritik hale geliyor.
FSB Banka Krizlerinde Finansman Açığına Dikkat Çekti
Finansal İstikrar Kurulu, sistemik bankaların çözüm süreçlerinde ihtiyaç duyulabilecek acil kamu likiditesi mekanizmalarının birçok ülkede yeterince geliştirilmediğini belirtti.
Dijital bankacılık ve anlık para hareketleri mevduat çıkışının hızını artırırken banka krizlerinde finansmanın ne kadar hızlı sağlanabildiği de önem kazanıyor. FSB, kriz sırasında geçici çözümler geliştirmek yerine mekanizmaların önceden tasarlanmasını öneriyor.
Mukuru Neobank Modeline Geçiyor
Uluslararası para transferi şirketi Mukuru, Güney Afrika’da Bank Zero altyapısı üzerinden kart ürününü daha geniş hesap ve bankacılık modeline dönüştürdü. Müşteriler maaş alabiliyor, EFT ve anlık ödeme yapabiliyor ve uygun kullanıcılara kredi sunulabiliyor.
Sınır ötesi para transferi şirketlerinin müşterilerle kurdukları düzenli ilişki zamanla günlük bankacılık hizmetlerine doğru genişliyor. Remittance böylece neobank dağıtımının başlangıç ürünü haline gelebiliyor.
Wero Ortak Ödeme Standardına Bağlanıyor
European Payments Initiative, Wero’nun merchant kabul altyapısını ölçeklendirmek için nexo standards’a üye oldu. nexo, ISO 20022 tabanlı ortak ödeme kabul standartları geliştiriyor.
Avrupa’nın kart ağlarına alternatif ödeme altyapısı yaratabilmesi yalnız tüketici cüzdanına bağlı değil. Wero’nun farklı ülke ve terminal sistemlerinde standart biçimde kabul edilmesi gerekiyor. nexo üyeliği bu teknik altyapının parçasını oluşturuyor.
SoFi Orbi ve Mastercard Kripto Kart Hazırlıyor
SoFi Tech Solutions, Orbi ve Mastercard, Meksika’da kripto bakiyelerinin Mastercard kabul noktalarında harcanabileceği kart üzerinde çalışıyor. Ödeme sırasında kripto fiat paraya çevrilecek ve merchant normal para birimini alacak.
Kripto kart yeni bir kategori değil. Gelişmenin önemli tarafı SoFi Tech Solutions’ın kart ve BIN sponsorship altyapısını kripto şirketlerine açması ve geleneksel kart dağıtımıyla dijital varlık platformlarının aynı altyapıda buluşması.
Binance Brezilya’da Sekiz Hizmeti Kısıtlıyor
Binance, Brezilya Merkez Bankası’nın yeni düzenlemelerine uyum kapsamında 27 Ekim’den itibaren sekiz hizmeti kısıtlayacak ve 22 tokenın yerel platformdaki işlemlerini sonlandıracak.
Yeni düzenleme kredi, margin trading ve bazı ödül ürünlerinin kullanımını doğrudan etkiliyor. Küresel bir kripto borsasının ürün kataloğunun yerel regülasyon nedeniyle değişmesi, ülkelerin dijital varlık pazarında giderek daha fazla ürün seviyesinde müdahale ettiğini gösteriyor.
Chainlink DeFi Vaultlarını 80 Ağa Açtı
Chainlink, CCIP Vault Adapters çözümüyle tek blockchain üzerindeki DeFi vault’larının 80’den fazla desteklenen ağdaki varlıklara ulaşmasını sağlıyor.
Vault’ın tek bir ana zincirde kalabilmesi, geliştiricilerin her ağda yeni yapı oluşturma ihtiyacını azaltıyor. Cross-chain finansın ölçeklenmesinde teknik karmaşıklığın azaltılması ve likidite parçalanmasının önüne geçilmesi giderek daha kritik hale geliyor.
Darwinium AI Ajanlarının Niyetini Kontrol Ediyor
Darwinium, Journey Transition Probability ve MCP Protection özellikleriyle AI ajanının ödeme veya hesap işlemi öncesindeki davranışını kullanıcının normal hareketleriyle karşılaştırıyor.
Sistem yalnız ajanın yetkili olup olmadığını değerlendirmiyor. Ajan doğru yetkiye sahip olsa bile yapmak üzere olduğu işlemin kullanıcının beklenen niyetiyle uyuşup uyuşmadığı ayrıca kontrol ediliyor. Agentic fraud böylece kimlik doğrulamasından davranış ve niyet analizine ilerliyor.
Bujeti Dört AI Çalışanını Devreye Aldı
Afrika merkezli Bujeti, BRAIN isimli agentic finance ürününü genel kullanıma açtı. Fetch, Chaser, Watchdog ve Concierge isimli dört uzman ajan fatura toplama, veri çıkarma, takip ve finansal kontrol gibi görevleri üstleniyor.
Ajanların ortak ledger üzerinde aynı finansal veriyi kullanması ürünü klasik chatbot modelinden ayırıyor. Agentic finance böylece tüketici ödemelerinin yanında şirketlerin günlük finans operasyonlarına da giriyor.
Wooshpay A7 Ağında Kullanılmış
Financial Times araştırmasına göre FCA kayıtlı Londra merkezli Wooshpay, yaptırım kapsamındaki A7 ödeme ağı tarafından kullanılan kanallar arasında yer aldı. Belgelerde en az bir somut ödeme akışı tespit edildiği bildiriliyor.
Gelişme düzenlenmiş bir ödeme şirketinin teknik olarak lisanslı olmasının tek başına yaptırım riskini ortadan kaldırmadığını gösteriyor. KYC, gerçek faydalanıcı kontrolü, ticaret belgesi doğrulaması ve işlem izlemenin birlikte çalışması daha kritik hale geliyor.
Airtel Money Londra’da Halka Açıldı
Airtel Money, Londra Borsası’nda 1,96 sterlin halka arz fiyatıyla işlem görmeye başladı. Şirketin değerlemesi yaklaşık 7 milyar dolar olurken halka arz yaklaşık 703 milyon dolar büyüklüğünde gerçekleşti.
Afrika mobile money ekosisteminin büyük oyuncularından birinin Londra’da halka açılması hem fintech değerlemeleri hem de Londra sermaye piyasasının teknoloji şirketlerini çekme kapasitesi açısından önemli bir referans oluşturuyor.
Chivo Wallet Özel Sektörle Yeniden Başlıyor
El Salvador hükümeti, devlet destekli Chivo cüzdanını Linguard Labs ile kamu-özel ortaklığı üzerinden yeniden yapılandırıyor. Linguard Labs yeni yapıda çoğunluk hissedar olacak.
Yenilenen platformda havale, mikro kredi ve daha geniş finansal hizmetlerin sunulması hedefleniyor. Chivo böylece yalnız Bitcoin odaklı kamu cüzdanı olmaktan daha geniş finansal kapsayıcılık platformuna doğru yön değiştiriyor.
AI Ajanlarına Doğrulanmış Harcama Yetkisi Geliyor
AIR, Minds, Reap ve Pivota, AI ajanlarının doğrulanmış kullanıcı kimliği ve önceden belirlenmiş bütçe sınırları içinde satın alma yapmasını sağlayacak altyapı üzerinde çalışıyor.
Agentic commerce tarafındaki en kritik ihtiyaçlardan biri kullanıcının kimliğiyle ajanın yetkisinin ödeme anında birbirine bağlanabilmesi. Kimlik, harcama sınırı ve ödeme kontrolünün aynı işlem zincirinde bulunması AI ajanlarının daha bağımsız hareket edebilmesinin temel şartlarından biri.
OPay New York Halka Arzına Başvurdu
Afrika odaklı dijital finans şirketi OPay, SEC’e F-1 dosyasını sunarak NYSE’de OPAY koduyla halka arz olmak için resmi başvuruda bulundu.
Şirket temmuz sonunda 50,1 milyon aylık aktif kullanıcı ve son 12 aylık dönemde 558 milyar dolarlık toplam işlem hacmi açıkladı. Halka arz fiyatı henüz belirlenmedi. Airtel Money’nin Londra halka arzıyla aynı döneme denk gelen başvuru, Afrika fintech şirketlerinin küresel sermaye piyasalarına erişiminde önemli bir dönem oluşturuyor.
HSBC AI Ajanıyla Tokenize Mevduat Ödedi
HSBC ve Ant Digital Technologies, bir AI ajanının hizmet keşfedip çağırdığı ve tokenize banka mevduatıyla mikro ödeme yaptığı uçtan uca teknik test gerçekleştirdi.
HSBC Tokenised Deposit Service, Ant Digital Anvita Flow ve Jovay test ağı aynı süreçte kullanıldı. Stablecoin yerine düzenlenmiş banka mevduatının ödeme rayı olması, agentic payments ile tokenize banka parasının kesişimi açısından önemli. Test henüz ticari ürün aşamasında değil.
Visa ve Mastercard’a 800 Milyon Euroluk Dava
İngiltere’de merchant’lar, Brexit sonrasında Avrupa Ekonomik Alanı kartlarıyla yapılan online işlemlerde yükselen interchange ücretleri nedeniyle Visa ve Mastercard’a karşı yaklaşık 800 milyon euroluk toplu dava açıyor.
Davada tartışılan konu yalnız belirli merchant sözleşmeleri değil, kart ağlarının sınır ötesi fiyatlandırma gücü. Pay by Bank ve yerel ödeme ağlarının büyüdüğü dönemde kart kabul maliyetlerine yönelik hukuki baskı da artıyor.
Ecobank Çin’in CIPS Sistemine Hazırlanıyor
34 Afrika ülkesinde faaliyet gösteren Ecobank, yuan cinsi sınır ötesi işlemler için Çin’in Cross-Border Interbank Payment System ağına katılmaya hazırlanıyor.
Banka aynı zamanda Bank of China ile yuan mutabakat hizmetleri üzerinde görüşüyor. Süreç henüz katılım hazırlığı aşamasında ancak Afrika–Çin ticaretinin bazı bölümlerinde doğrudan yuan mutabakatının güçlenebileceğini gösteriyor.
Dijital Euroda Fiziksel Mağaza Testleri Öne Çıkabilir
Avrupa Merkez Bankası, dijital euro pilotunda fiziksel mağaza ödemelerinin daha erken aşamada test edilmesini değerlendiriyor. Fiziksel POS senaryosu zaten proje kapsamındaydı; olası değişiklik zamanlamayla ilgili.
Merchant acceptance, terminal entegrasyonu ve offline ödeme gibi senaryoların erkene çekilmesi, dijital euronun günlük kullanımda kartlar ve cüzdanlarla nasıl rekabet edeceğinin daha erken görülmesini sağlayabilir.
Samsung Wallet USDC Transferlerini Başlatıyor
Samsung, ABD’deki uygun Galaxy kullanıcılarının Samsung Wallet üzerinden USDC gönderip almasını sağlayacak özelliği ekim ayının son haftasında açmayı planlıyor.
Coinbase ve Bastion operasyon tarafında yer alırken Solana ve Sui altyapısı destekleniyor. Kullanıcının ayrıca private key veya ayrı kripto uygulamasıyla uğraşmaması, stabilcoin kullanımının telefonun doğal ödeme deneyiminin içine girmesi açısından önemli.
Manus 500 Milyon Doların Üzerinde Yatırım Aldı
Agentic AI şirketi Manus’un ana şirketi Butterfly Effect, 500 milyon doların üzerinde yeni yatırım turunu kapattı. Boyu Capital ve IDG Capital tura liderlik etti.
Meta ile planlanan satın alma işleminin gerçekleşmemesinin ardından şirketin bağımsız olarak bu ölçekte finansman bulması, AI ajanlarına yönelik yatırımcı iştahının güçlü biçimde devam ettiğini gösteriyor.
Hashi 500 Milyon Dolarlık Sermayeyle Mainnet’e Çıkıyor
Sui üzerinde geliştirilen Bitcoin finans altyapısı Hashi, bu ay aşamalı olarak mainnet’e geçmeye hazırlanıyor. Lansman koalisyonundan 500 milyon doların üzerinde sermaye taahhüdü aldığı açıklandı.
Bu rakam klasik yatırım turu veya gerçekleşmiş işlem hacmi değil; Bitcoin teminatlı lending, borrowing ve yapılandırılmış finans piyasalarının başlangıç likiditesini desteklemeyi amaçlıyor.
Polygon TRON Desteğini Canlıya Aldı
Polygon, Open Money Stack için TRON desteğini kullanıma açtı. İşletmeler fiat ve kripto arasında dönüşüm yapabilecek, TRON üzerindeki USDT’ye erişebilecek ve farklı blockchainler arasında varlık yönlendirebilecek.
TRON’un global USDT akışındaki ağırlığı düşünüldüğünde entegrasyon özellikle havale ve payout kullanım senaryolarında Polygon’un orkestrasyon altyapısının erişimini genişletiyor.
Stuut 52,5 Milyon Dolar Yatırım Aldı
Kurumsal tahsilat süreçlerini AI ajanlarıyla otomatikleştiren Stuut, Insight Partners liderliğinde 52,5 milyon dolarlık Seri B yatırım aldı. Şirketin toplam yatırımı 93 milyon dolara ulaştı.
Stuut yalnız tahsilat mesajlarını otomatikleştirmiyor; kredi, ödeme, cash application, dispute ve deduction gibi süreçleri aynı AI sistemi üzerinden yönetiyor. Agentic finance şirketlerin siparişten tahsilata uzanan operasyon katmanına ilerliyor.
U.S. Bank Dijital Kimlik Korumasını Uygulamaya Taşıdı
U.S. Bank, Protect 360 hizmetini mobil ve online bankacılık deneyiminin içine ekledi. Hizmet kredi hareketi, kimlik riski, dark web veri sızıntıları ve mahremiyet tehditlerini tek yerde izliyor.
Bankaların müşteri ilişkisi böylece mevduat, kredi ve ödemelerin ötesinde dijital kimlik güvenliğine genişliyor. Kimlik korumasının ana bankacılık uygulamasına taşınması yeni müşteri bağlılığı alanlarından birini oluşturabilir.
Nasdaq One Trading’e Yatırım Yaptı
Nasdaq Ventures, MiFID II kapsamında düzenlenen Avrupa işlem platformu One Trading’e stratejik yatırım yaptı. Taraflar hisse vadeli işlemlerinin 7/24 gerçekleştirilebileceği piyasa altyapısını birlikte araştıracak.
Ürün henüz canlı değil. Buna rağmen geleneksel borsa işletmecilerinin dijital varlık piyasalarındaki kesintisiz işlem, sürekli mutabakat ve otomatik risk yönetimi modellerine yaklaşmaya başladığını gösteriyor.
zerohash Tempo’ya Validator Olarak Katıldı
zerohash, Stripe ve Paradigm destekli ödeme blockchaini Tempo’da validator olarak yer aldı. Şirket böylece yalnız API veya bağlantı katmanında değil ağın altyapı seviyesinde de rol üstleniyor.
Bu hamle partnerlerinin stabilcoin odaklı ödeme raylarına daha doğrudan erişebilmesinin önünü açarken zerohash’in ödeme zincirindeki konumunu da derinleştiriyor.
Fibank Kriptoyu Bankacılık Uygulamasına Taşıyor
First Investment Bank ile Bitpanda Enterprise, Fibank mobil uygulamasına kripto alım-satım ve saklama hizmetleri eklemeye hazırlanıyor. Hizmetin 2027’de devreye alınması planlanıyor.
Bulgaristan’da bankacılık uygulaması içine doğrudan kripto yatırımının taşınması, Avrupa’da giderek yaygınlaşan banka–B2B dijital varlık altyapısı modelinin yeni ülkeye genişlemesini temsil ediyor.
Revolut Veri İhlali Masraflarını Karşılayacak
Revolut, sahte resmi veri talepleri sonucunda bilgileri açığa çıkan müşterilerin kimlik yenileme masraflarını karşılayacağını açıkladı. Olayda yaklaşık 680 müşterinin verileri etkilenmişti.
Saldırı Revolut sistemlerinin hacklenmesiyle değil, gerçek bir kamu kurumuna ait kullanılmayan e-posta hesabının kötüye kullanılmasıyla gerçekleşti. Vaka, resmi veri taleplerinin bağımsız doğrulamasını bankaların yeni güvenlik ihtiyaçlarından biri haline getiriyor.
Monzo Çocuklar İçin Yatırım Hesabı Açtı
Monzo, İngiltere’de Junior Stocks & Shares ISA ürününü kullanıma açtı. Ebeveynler çocukları adına yatırım hesabı açabiliyor ve yıllık 9 bin sterline kadar vergiden muaf katkıda bulunabiliyor.
Aile üyelerinin de bağlantı üzerinden yatırım yapabilmesi, bankanın müşteri ilişkisini bireysel tasarruftan aile servet yönetimine doğru genişletiyor.
ether.fi MoonPay Altyapısına Geçiyor
ether.fi, self-custodial neobank ürününün fiat giriş-çıkış, cross-chain dönüşüm, sanal hesap ve kripto yatırma altyapısını MoonPay’in teknoloji yığını altında birleştiriyor.
Birden fazla kripto ve ödeme sağlayıcısının arka planda tek altyapıya indirilmesi self-custodial bankacılık deneyimini klasik finans uygulamalarına yaklaştırmayı hedefliyor.
Yunanistan Kripto Kazançlarına Vergi Hazırlıyor
Yunanistan Ekonomi ve Maliye Bakanlığı, kripto sermaye kazançlarına yüzde 10 vergi getirecek taslağı kamuoyu görüşüne açtı. Yıllık 500 euroya kadar kazancın muaf tutulması planlanıyor.
MiCA hizmet sağlayıcıları için ortak Avrupa çerçevesi oluştururken vergilendirme ulusal düzeyde farklılaşmaya devam ediyor. Taslağın yasalaşması Yunanistan’ın bu alandaki ilk belirgin rejimini oluşturacak.
Hindistan UPI Ücretini Erteleyebilir
Hindistan, 15 Ekim’de başlaması planlanan yeni UPI Merchant Discount Rate uygulamasını Ocak 2027’ye ertelemeyi değerlendiriyor. Nihai karar henüz açıklanmadı.
UPI’nin yıllardır sıfır maliyetli merchant ödeme modeliyle büyüdüğü düşünüldüğünde yüzde 0,4’lük ücret yalnız fiyatlama değişikliği değil, dev ölçekli anlık ödeme sistemlerinin nasıl finanse edileceği tartışmasının parçası.
AtoB Araç Verisini Ödeme Kararına Bağladı
AtoB ödeme altyapısı Geotab’ın filo yönetim platformuna gömüldü. Yakıt, bakım ve diğer filo harcamaları doğrudan aynı yazılım üzerinden yönetilebiliyor.
Ödeme onayı sırasında araç konumu, telemetri ve operasyon verisinin de kullanılabilmesi modeli dikkat çekici hale getiriyor. Embedded payments böylece yalnız ödeme ekranının yazılıma taşınmasından fiziksel dünyadaki verinin finansal kararın girdisi olmasına ilerliyor.
Broadridge Repo Hacmini Koruyor
Broadridge Distributed Ledger Repo platformu eylülde 7,5 trilyon dolarlık repo işlemi gerçekleştirdi ve günlük ortalama 359 milyar dolar hacme ulaştı.
Benzer seviye haziranda da görülmüştü. Bu nedenle önemli olan yeni bir rekor değil, tokenize repo altyapısının trilyon dolarlık operasyonel hacmi sürdürebiliyor olması.
Feedzai Fraud Hazırlığında Açık Buldu
Feedzai’nin 12 ülkede 1.030 finansal suç yöneticisiyle yaptığı araştırmada kurumlar kendilerine ortalama 80,2 puan hazırlık verirken teknik ve operasyonel değerlendirme 66,9 seviyesinde kaldı.
Fraud, AML, uyum ve siber güvenlik verisini tamamen birleştirebilen kurumların oranının yüzde 41’de kalması özellikle dikkat çekiyor. AI destekli tehditler hızlanırken parçalı veri altyapısı savunmanın temel darboğazlarından biri olmaya devam ediyor.
Getnet Avrupa’da 30 Ülkeyi Bağladı
Santander’ın ödeme platformu Getnet, tek entegrasyon üzerinden 30’dan fazla Avrupa ülkesinde merchant hizmeti sunmaya başladı.
Bizum ve MB WAY gibi yerel ödeme yöntemlerine doğrudan erişim de bu yapıya dahil. Büyük merchant’ların farklı ülkelerde ayrı ayrı entegrasyon geliştirmek zorunda kalmaması, yerel ödeme orkestrasyonunun değerini artırıyor.
Securitize ABD Hisselerini Solana’ya Taşıdı
Securitize Stocks, Apple, Microsoft, Nvidia, Alphabet, Tesla, Meta ve Amazon gibi şirketlere bağlı tokenize menkul kıymetleri uygun yatırımcılara Solana üzerinde sunmaya başladı.
Tokenların arkasındaki gerçek menkul kıymetler düzenlenmiş altyapıda 1:1 tutuluyor. Tokenize hisselerde hukuki ve ekonomik hakların gerçek hisseyle nasıl bağlandığı temel tartışma olduğundan, bu 1:1 model önemli bir kurumsal yapı sunuyor.
Spiko 90 Milyon Dolar Yatırım Aldı
Tokenize nakit yönetimi altyapısı geliştiren Spiko, NEA liderliğinde 90 milyon dolarlık Seri B yatırım aldı ve yaklaşık 800 milyon dolar değerlemeye ulaştı.
Şirket tokenize para piyasası fonlarını daha fazla Avrupa şirketine ulaştırmayı hedefliyor. Tokenizasyon böylece yatırım ürünü olmanın ötesinde günlük kurumsal nakit ve treasury yönetimine doğru genişliyor.
OKX 25 Milyar Dolar Değerlemeye Ulaştı
OKX, Circle, Ripple, Qube Research & Technologies ve SC Ventures’ın katıldığı stratejik yatırım turunda 25 milyar dolar yatırım öncesi değerlemeye ulaştı. Turun büyüklüğü açıklanmadı.
Stablecoin, blockchain, niceliksel işlem ve geleneksel finans kuruluşlarının aynı kripto altyapısı şirketine yatırım yapması iki finans ekosistemi arasındaki sermaye ilişkilerinin giderek güçlendiğini gösteriyor.
CFTC Federal Kripto Rejimi Önerdi
CFTC, kaldıraçlı veya marjlı kripto işlemi sunan platformlar için isteğe bağlı federal “crypto asset market” rejimi önerdi. Yapı proof-of-reserves ve piyasa manipülasyonu kontrolleri gibi yükümlülükler içeriyor.
Teklif henüz yürürlükte değil ve hukuki dayanağı tartışılacak. Buna rağmen Kongre’de kapsamlı kripto yasasının ilerlememesi sonrasında düzenleyicilerin mevcut yetkilerle daha belirgin federal çerçeve kurma arayışını gösteriyor.
Experian Nakit Akışını Kredi Skoruna Taşıyor
Experian, tüketicinin izin verdiği banka hesabı verisini kredi kararında kullanacak Cashflow Data Bureau’yu devreye aldı.
Gelir, harcama ve nakit akışı bilgileri böylece klasik kredi geçmişinin yanında düzenlenmiş kredi bürosu altyapısına giriyor. Açık bankacılık verisi alternatif sinyal olmaktan kredi değerlendirmesinin daha standart bir parçasına dönüşüyor.
SAP Ödemeleri ERP İçine Taşıdı
SAP Pay, ödeme işlemlerini doğrudan SAP Cloud ERP içine taşıyor. Şirketler faturaları ERP ekranından ödeyebilecek ve muhasebe kaydı otomatik oluşturulabilecek.
Sistem geleneksel ödeme yöntemlerinin yanında USDC’yi de destekliyor. Belirlenen kurallar altında AI ajanlarının ödeme yapabilmesi ise ERP, ödeme ve agentic finance alanlarını aynı altyapıda buluşturuyor.
Anchorage Digital Routable’ı Satın Aldı
Anchorage Digital, kurumsal ödeme altyapısı sağlayıcısı Routable’ı satın aldı. Routable 220’den fazla ülkeye payout, onboarding ve uyum altyapısı sağlıyor.
Anchorage’ın stabilcoin ve tokenize mevduat kabiliyetlerinin Routable’a eklenmesi planlanıyor. Böylece ERP’den başlayıp küresel alıcıya uzanan ödeme zincirinde fiat ve dijital para altyapıları daha yakın çalışabilecek.
Anchorage Standard Chartered ile Fiat Altyapısını Genişletti
Anchorage Digital ayrıca Standard Chartered ile yaptığı iş birliğiyle ABD dışındaki uygun kurumsal müşterilere USD hesapları, sanal hesaplar ve üçüncü taraflara kadar uzanan Swift transferleri sunmaya başladı. Dijital varlık saklama ve işlem hizmetleri aynı platform içinde devam ediyor.
Bu yapı dijital varlık şirketlerinin fiat bankacılık altyapısına ayrı sağlayıcılar üzerinden erişme ihtiyacını azaltıyor. Kurumsal kripto ile klasik sınır ötesi bankacılık giderek ortak hesap ve ödeme mimarisinde buluşuyor.
FedEx ve Stripe Lojistik Verisini Krediye Taşıyor
FedEx Dataworks ile Stripe, lojistik verilerinin Stripe Capital kredi süreçlerinde kullanılacağı uzun vadeli iş birliğine hazırlanıyor. İlk ortak ürünün 2027 başında açılması planlanıyor.
Gönderi yoğunluğu, stok hareketleri ve fulfillment performansı gibi gerçek ticari faaliyet verisinin underwriting’e girmesi kredi değerlendirmesinde finansal veri tanımının genişlediğini gösteriyor.
Plaid Finansal Veriden Karar Motoru Kuruyor
Plaid, Sequential Foundation Model ile banka hesap hareketlerini tek tek işlem yerine zaman içinde oluşan davranış dizileri olarak analiz ediyor. Model kredi, ödeme riski ve fraud ürünlerini besliyor.
Plaid böylece banka hesaplarını uygulamalara bağlayan açık finans şirketinden kredi ve ödeme kararlarını doğrudan etkileyen finansal intelligence katmanına doğru genişliyor. Şirketin yeni kredi modellerine yönelik büyüme planı da bu dönüşümü destekliyor.
Wayfair Klarna Seçeneklerini Genişletti
Wayfair, Klarna iş birliğini ABD ve Kanada’da büyüterek dört faizsiz taksidin yanında uygun müşterilere 24 aya kadar çıkabilen finansman seçenekleri sunuyor.
Yeni finansal mekanizmadan çok dağıtım gelişmesi olan iş birliği, BNPL’nin büyük e-ticaret checkout’larında standart finansman yöntemlerinden birine dönüştüğünü gösteriyor.
Noah Çifte Avrupa Lisansı Aldı
Stabilcoin ödeme şirketi Noah’ın Letonya kuruluşu hem MiCA kapsamında CASP hem ödeme kuruluşu lisansı aldı.
Kripto saklama ve dönüşüm hizmetleriyle klasik kredi transferlerinin aynı tüzel yapıda lisanslanması, stabilcoin ödeme şirketlerinin düzenleyici mimarisini geleneksel ödeme kurumlarına yaklaştırıyor.
MNT-Halan Halka Arz Fiyatını Belirledi
MNT-Halan, halka arz kapsamında 320 milyon hisseyi 24,50 Mısır poundundan satmayı planlıyor. Toplam büyüklük yaklaşık 149 milyon dolara ulaşıyor.
Halka arz henüz tamamlanmadı ancak fiyatın belirlenmesi daha önce açıklanan planı somut işleme yaklaştırıyor. Türkiye’de Tam Finans’ın da sahibi olan grubun kamu piyasasına açılması bölgesel açıdan ayrıca önem taşıyor.
Yuno Coinbase Payments’ı Entegre Etti
Yuno, Coinbase Payments’ı merchant altyapısına ekleyerek işletmelerin mevcut entegrasyon üzerinden stabilcoin ödeme seçeneği sunmasını sağladı.
Dijital para ödemelerinin merchant’lar için ayrı bir teknik proje olmaktan çıkıp orkestrasyon platformunda standart ödeme yöntemi haline gelmesi stabilcoin dağıtımının yeni aşamasını oluşturuyor.
Revolut Filipinler Lisansını Değerlendiriyor
Revolut, Filipinler’de yerel şirket kurmayı ve dijital banka ile elektronik para lisanslarına başvurmayı değerlendiriyor. Henüz resmi başvuru yapılmış değil.
Şirketin farklı pazarlarda yerel bankacılık lisanslarına yönelmesi, küresel fintech uygulaması modelinin giderek yerel regüle bankacılık altyapısıyla desteklendiğini gösteriyor.
Güney Kore Banka Saldırılarında AI İzleri
Güney Kore’de en az yedi finans kuruluşunu etkileyen siber saldırılar incelenirken AI tabanlı otonom penetration-testing aracı Artex’in kullanılmış olabileceği araştırılıyor.
Para kaybına ilişkin bulgu açıklanmadı ve AI kullanımına yönelik soruşturma sürüyor. Güvenlik amacıyla geliştirilen yarı otonom araçların saldırganların ölçekli sistem taraması için kullanılma ihtimali bankacılık siber güvenliğinde yeni tehdit katmanı yaratıyor.
Capitolis 220 Milyon Dolar Finansman Sağladı
Sermaye piyasaları altyapısı şirketi Capitolis 120 milyon dolar Seri E yatırımı ve 100 milyon dolar borç finansmanıyla toplam 220 milyon dolar sağladı. Şirketin değerlemesi yaklaşık 1,9 milyar dolara yükseldi.
Citi, Bank of America, Barclays, BNP Paribas, JPMorgan, State Street, UBS ve diğer büyük piyasa oyuncularının finansmana katılması, bankaların kullandıkları piyasa altyapılarına doğrudan sermaye koymaya devam ettiğini gösteriyor.
FinCEN İki Kripto Teklifini Geri Çekti
FinCEN, unhosted wallet işlemlerinde ek kimlik ve raporlama yükümlülüğü getirecek teklif ile kripto mixer işlemlerini özel AML tedbirlerine tabi tutacak ayrı düzenleme teklifini geri çekti.
Karar ABD’de dijital varlık politikasının yön değiştirdiğini gösteriyor. Yeni yükümlülük getirilmesinden ziyade önceki dönemde tasarlanan iki gözetim yaklaşımı rafa kaldırılmış oluyor.
Tether Kazakistan Merkez Bankasıyla Çalışacak
Tether, Kazakistan Merkez Bankası ve Alatau City Authority ile stabilcoin, tokenizasyon ve DeFi kullanım alanlarının araştırılması için mutabakat zaptı imzaladı.
Henüz canlı proje veya ihraç kararı bulunmuyor. Buna rağmen özel stabilcoin şirketi ile merkez bankasının aynı dijital finans altyapısı üzerinde doğrudan çalışması kamu–özel sektör ilişkisinin yeni biçimlerinden birini oluşturuyor.
HSBC AI Dönüşümünde Kadro Azaltıyor
HSBC, İngiltere wealth management birimindeki finansal danışman kadrosunun yaklaşık yüzde 70’ini azaltabilecek yeniden yapılanmayı değerlendiriyor. Yönetim ve uzman rollerinin de önemli bölümü etkilenebilir.
Süreç henüz çalışan istişaresi aşamasında. Yine de AI ve dijital hizmet yatırımlarının yalnız arka ofis verimliliğini değil müşteriye hizmet veren organizasyonların büyüklüğünü de değiştirmeye başladığını gösteriyor.
DNB 400 Pozisyonu Azaltıyor
Norveç’in en büyük bankası DNB, Technology & Services birimindeki yaklaşık 400 tam zamanlı pozisyonu azaltacağını açıkladı. Banka agentic AI’ın KYC, veri kontrolü, teknoloji geliştirme ve kodlama gibi alanlarda önemli verimlilik sağladığını belirtiyor.
AI’ın banka çalışanlarının günlük görevlerini değiştirmesi böylece yalnız gelecek senaryosu olmaktan çıkıp doğrudan organizasyon tasarımına yansıyor.
Modern Treasury Banka Kurmak İstiyor
Modern Treasury, Modern Treasury National Trust Bank adıyla ulusal trust bank kurmak için OCC’ye başvurdu.
Önerilen banka kredi vermeyecek ve stabilcoin ihraç etmeyecek. Dijital varlık saklama ve mutabakat hizmetlerini şirketin mevcut fiat ödeme altyapısıyla birleştirmesi hedefleniyor. Finteklerin teknoloji katmanından düzenlenmiş finansal altyapıya ilerlemesinin güçlü örneklerinden biri.
NEOPAY noon payments’ın Kontrolünü Alıyor
NEOPAY, noon payments’ın yüzde 65 kontrol hissesini satın almak üzere anlaşmaya vardı. Kalan yüzde 35 noon bünyesinde kalacak.
NEOPAY’in acquiring ve merchant altyapısı, noon payments’ın BAE, Suudi Arabistan ve Mısır’daki e-ticaret ve embedded payments ağıyla birleşecek. MENA ödeme pazarındaki konsolidasyon böylece yeni ve büyük bir işlemle devam ediyor.
Settle 240 Milyon Dolarlık Kredi Hattı Sağladı
Settle, ürün ve stok ağırlıklı işletmelere sunduğu çalışma sermayesi finansmanını büyütmek için 240 milyon dolarlık yeni kredi hattı oluşturdu.
Şirket yalnız kredi vermiyor; procurement ve accounts payable yazılımını da aynı platformda sunuyor. Debt facility yoluyla kendi lending kapasitesini büyütmesi fintek finansmanında öz sermaye dışında kullanılan büyüme araçlarının önemini gösteriyor.
Constructor ve Stripe Agentic Checkout’u Açtı
Constructor, Stripe ile geliştirdiği Agentic Checkout çözümünü canlıya aldı. Kullanıcı ürün araştırması ve seçimden satın almaya kadar tüm süreci AI sohbetinin içinde tamamlayabiliyor.
Stripe Checkout ve Link aynı akış içinde kullanılıyor. Agentic commerce’in yeni rekabet alanı kullanıcıyı sohbetten klasik ödeme sayfasına göndermek yerine işlemi aynı etkileşimin içinde tamamlayabilmek.
Rain Ulusal Trust Bank Başvurusu Yaptı
Stabilcoin ödeme altyapısı şirketi Rain, Rain National Trust Bank adıyla OCC’ye başvurdu. Bankanın onaylanması halinde custody, reserve management, stabilcoin issuance ve redemption fonksiyonları için kullanılacağı belirtiliyor.
Modern Treasury ile aynı hafta gelen başvuru, ABD’de fintek şirketlerinin kritik finansal fonksiyonları üçüncü taraflardan kendi düzenlenmiş yapıları içine çekme eğilimini güçlendiriyor.
Personio Circula’yı Satın Aldı
İnsan kaynakları yazılım şirketi Personio, Alman harcama yönetimi finteki Circula’yı satın aldı. Finansal şartlar açıklanmadı.
Circula çalışan giderleri, kurumsal kartlar ve yan haklar sunuyor. Satın alma vertical SaaS şirketlerinin müşterilerinin finansal operasyonlarını da kendi ürün yığınının içine alma eğilimini gösteriyor.
Wio Bank Click to Pay’i Otomatikleştirdi
BAE merkezli Wio Bank, Mastercard Click to Pay’i kartlarında otomatik etkinleştiren ülkedeki ilk banka oldu.
Kullanıcı online alışverişte kart numarasını tekrar girmeden tokenlaştırılmış ödeme kimliğiyle işlem yapabiliyor. Click to Pay’in banka seviyesinde varsayılan deneyime dönüştürülmesi online kart kullanımındaki sürtünmeyi azaltıyor.
AB Kredi Kuralları Checkout’u Değiştiriyor
Amazon, Avusturya’da ay içindeki alışverişleri tek faturaya toplayıp daha sonra ödeme imkanı veren aylık fatura seçeneğini kaldırıyor. Klarna gibi BNPL oyuncuları da yeni tüketici kredisi kurallarına göre ürünlerini güncelliyor.
AB regülasyonunun checkout tasarımını doğrudan değiştirmesi önemli. Ertelenmiş ödeme ürünleri kredi değerlendirme ve tüketiciyi bilgilendirme açısından giderek klasik tüketici kredisine yaklaşıyor.
Solana Kurumsal DvP Standardını Duyurdu
Solana Foundation, tokenize varlığın teslimi ile ödeme ayağını aynı işlemde sonuçlandıran açık kaynak Solana DvP programını tanıttı.
J.P. Morgan geliştirme sırasında kurumsal settlement gereksinimlerine ilişkin girdi sağladı ancak bankanın ağ üzerinde işlem yaptığı anlamına gelmiyor. Açık DvP standardı, her tokenizasyon projesinin ayrı settlement mimarisi kurma ihtiyacını azaltmayı hedefliyor.
Valon 150 Milyon Dolar Yatırım Aldı
Mortgage teknolojisi şirketi Valon, Seri D turunda 150 milyon dolar yatırım aldı ve değerlemesini 1,1 milyar dolardan 2,3 milyar dolara yükseltti.
Mortgage servicing ve konut finansmanı operasyonlarını dijitalleştiren şirketin değerlemesinin yaklaşık iki katına çıkması, altyapı ve operasyon verimliliği sunan mortgage finteklerine yatırımcı ilgisinin sürdüğünü gösteriyor.
Mollie 2.500 Bankayı Pay by Bank’a Bağladı
Mollie, GoCardless satın almasının ardından açık bankacılık bağlantılarını kendi Pay by Bank ürününe taşıdı. Çözüm 2.500’den fazla banka bağlantısını merchant checkout altyapısıyla birleştiriyor.
Satın almanın ilk somut ürün sonuçlarından biri olan entegrasyon, kart dışı ödeme kapasitesinin M&A yoluyla ne kadar hızlı büyütülebileceğini gösteriyor.
Revolut Yatırım Ücretlerini Değiştiriyor
Revolut, Avrupa’daki bazı pazarlarda hisse ve ETF işlemlerinde yüzde bazlı komisyon yerine belirli ücretsiz hakların ardından 1 euro sabit ücret modeline geçiyor.
Yeni yapı her müşteri için otomatik olarak daha ucuz değil. Bununla birlikte aktif yatırımcılar için maliyetin daha öngörülebilir hale gelmesi ve Trading Pro paketinin ucuzlatılması, yatırım hizmetlerinin abonelik ve kullanım sıklığı üzerinden yeniden konumlandırıldığını gösteriyor.
Versana Kredi Oylamasını Dijitalleştirdi
Versana, syndicated loan ve private credit sözleşmelerindeki değişiklikler için kullanılan lender oylamasını ortak dijital altyapıya taşıyan Loan Voting platformunu canlıya aldı.
JPMorgan, Morgan Stanley ve Bank of America dahil beş büyük agent bank sisteme katıldı. Yaklaşık 9 trilyon dolarlık kredi varlık sınıfında yoğun manuel operasyon gerektiren süreçlerin ortak altyapıya taşınması piyasa teknolojisinin görünmeyen ama önemli alanlarından biri.
Kraken 7/24 Dolar Mutabakatına Geçiyor
Kraken’in ana şirketi Payward, Singapore Gulf Bank’ın SGB Net ağına bağlandı. Seçili kurumsal müşteriler Asya ile Körfez arasında ABD doları işlemlerini 7/24 anlık biçimde sonuçlandırabilecek.
Dijital varlık piyasalarının sürekli çalışma modeli ile fiat bankacılığın saat sınırlaması arasındaki fark böylece biraz daha azalıyor.
Texas Borsası 430 Milyon Dolar Sermayeye Ulaştı
TXSE Group üçüncü finansman turunun ardından toplam sermayesini 430 milyon dolara çıkardı. BlackRock, JPMorgan, Charles Schwab, Goldman Sachs, Citadel Securities ve Bank of America yatırımcılar arasında.
TXSE artık yalnız finansman aşamasında değil; üretim işlemleri ve ETF listelemeleri başladı. ABD piyasasında NYSE ve Nasdaq karşısında yeni bir altyapının fiilen kurulmaya başlaması sermaye piyasası rekabeti açısından dikkat çekici.
E-Ticaret Siteleri AI Ajanlarına Hazır Değil
InMobi’nin ABD’de üç milyon e-ticaret mağazasını incelediği araştırmaya göre sitelerin yalnız yüzde 36’sı AI ajanının ürün keşfinden satın almaya tüm yolculuğu tamamlamasına imkan veriyor.
Agentic commerce duyuruları hızlanırken merchant altyapısının büyük bölümünün aynı seviyeye ulaşmadığı görülüyor. Teknoloji sağlayıcıları açısından sonraki sorun yalnız ajan geliştirmek değil, milyonlarca checkout sistemini ajanlara hazır hale getirmek olacak.
Tomorrow Labs Faaliyetlerini Durduruyor
Kripto miras altyapısı geliştiren Tomorrow Labs, kuruluşundan birkaç ay sonra faaliyetlerini durduracağını açıkladı. Müşterilerden varlıklarını başka cüzdanlara aktarmaları istendi.
Şirket dijital miras sorununun gerçek olduğunu ancak kullanıcıların ürünü kullanmaya geçiş hızının sürdürülebilir iş modeli oluşturmadığını belirtiyor. Fintekte teknik olarak çözülebilir bir problemin her zaman güçlü ticari talebe dönüşmediğinin örneklerinden biri.
Tap Çok Para Birimli Mastercard’a Geçiyor
Tap Global, yeni çok para birimli Mastercard için FCA lisanslı Moorwand’ı issuer ve BIN sponsor olarak seçti.
Tap’ın 400 binden fazla kullanıcısı farklı para birimi bakiyelerini tek kart üzerinden harcayabilecek. Dijital cüzdan ile kart altyapısının birbirine yaklaşması günlük ödeme deneyimini daha bütünleşik hale getiriyor.
BMO Ödemeleri ERP Sistemlerine Gömüyor
BMO ve Mastercard, sanal kart ödemelerinin ERP, procurement, accounts payable ve seyahat yönetimi sistemlerinin içinden başlatılabilmesini sağlayan yapıyı Kanada ve ABD’de kullanıma açtı.
Kurumsal ödemede ayrı banka portalına gitme ihtiyacının azalması embedded finance’in B2B tarafındaki önemli değişimlerden biri. Ödeme artık işletmenin kullandığı yazılımın doğal fonksiyonu haline geliyor.
Mastercard Click to Pay’i Belçika’da Büyüttü
Mastercard, Click to Pay hizmetini Argenta, Belfius, ING, KBC, CBC ve KBC Brussels ile Belçika’da geniş çapta kullanıma açtı.
Yeni bir teknoloji olmaktan çok dağıtım gelişmesi olan adım, tokenlaştırılmış online ödeme kimliğinin daha fazla banka ve merchant tarafından varsayılan deneyime dönüşmesini sağlıyor.
American Express Verisini Perplexity’ye Açıyor
American Express ve Perplexity, uygun business card müşterilerinin kart verilerini Plaid üzerinden Perplexity’ye bağlamasına imkan veren model geliştirdi.
AI verilen izinler kapsamında gerçek işletme harcama verisini finans, pazarlama, operasyon veya işe alım görevlerinde kullanabilecek. Kart verisi böylece yalnız raporlama girdisi olmaktan AI karar süreçlerinin aktif veri kaynağına dönüşüyor.
Nubank AI Ajanlarını Compliance’a Taşıdı
Nubank, Cardamon’un AI compliance platformunu faaliyet gösterdiği tüm pazarlarda kullanmaya başladı. Ajanlar yeni ürün ve pazarlarla bağlantılı mevzuat yükümlülüklerinin takibini destekliyor.
Yaklaşık 140 milyon müşterili bir dijital bankanın AI ajanlarını global compliance operasyonuna taşıması, teknolojinin pilot müşteri hizmetlerinden regülasyon operasyonlarına geçtiğini gösteriyor.
Revolut Döviz Çevrimini Durdurabilecek
Revolut’un Macaristan’daki yeni kullanım şartları 3 Aralık’tan itibaren olağanüstü piyasa koşullarında bazı para birimi dönüşümlerinin geçici olarak durdurulabilmesini mümkün kılıyor.
Aşırı volatilite, likidite sorunu veya güvenilir fiyat oluşmaması gibi durumları kapsayan madde normal döviz işlemlerinin sona ermesi anlamına gelmiyor. Dijital finans uygulamalarında piyasa stresi sırasında uygulanabilecek risk kontrollerini daha görünür hale getiriyor.
Valley Bank Bluevine’ı Satın Alıyor
Valley National Bancorp, KOBİ bankacılığı finteki Bluevine’ı 340 milyon dolar karşılığında satın almak üzere anlaşmaya vardı. Bluevine yaklaşık 175 bin aktif küçük işletme müşterisine ve 2,1 milyar dolar dijital mevduata sahip.
Valley aynı işlemle yaklaşık 180 kişilik mühendislik, ürün ve veri ekibini de bünyesine katacak. Banka-fintek M&A’inde müşteri tabanı kadar teknoloji ekibi ve dijital mevduat kapasitesi de satın alınan stratejik varlık haline geliyor.
Brezilya Kripto Transferlerini Döviz Rejimine Aldı
Binance, Brezilya’nın yeni kuralları kapsamında 1 Kasım’dan itibaren uluslararası kripto transferlerinde işlem amacı, karşı taraf ve taraflar arasındaki ilişkiye ilişkin bilgi toplamaya başlayacak.
Self-custody cüzdan ve yabancı platform işlemlerinin de kapsama girmesi, kripto transferlerini klasik sınır ötesi döviz işlemlerindeki raporlama ve amaç kontrollerine yaklaştırıyor.
OpenPayd Nasdaq İçin Yıl Sonunu Hedefliyor
OpenPayd, Titan Acquisition Corp. ile planlanan birleşme sonrasında 2026 sonuna kadar Nasdaq’ta OP koduyla işlem görmeyi hedefliyor.
Haziranda açıklanan SPAC işleminde yaklaşık 1,145 milyar dolarlık pro forma özsermaye değeri belirlenmişti. ABD lisans altyapısı, olası satın almalar ve halka açık piyasa planı şirketin küresel büyüme stratejisinin aynı anda ilerleyen parçalarına dönüşüyor.
Mynt 844 Milyon Dolarlık Halka Arzı Başlattı
GCash’in ana şirketi Mynt, 6–12 Ekim dönemindeki halka arzını hisse başına 6,60 Filipin pesosundan yatırımcılara açtı. Yaklaşık 53 milyar peso, yani 844 milyon dolar büyüklüğündeki arz, ek satış opsiyonuna bağlı olarak Filipinler tarihinin en büyük halka arzına dönüşebilir.
Fintek açısından dikkat çekici başka bir ayrıntı da dağıtım modeli. GCash kullanıcıları GStocks PH üzerinden 660 pesodan başlayan tutarlarla doğrudan uygulama içinden halka arza katılabiliyor. Fintek şirketi kendi halka arzını yine kendi dijital finans dağıtım kanalı üzerinden perakende yatırımcıya ulaştırıyor.
ANZ Swift ile Tokenize Mevduat Kullandı
ANZ, BHP ve Citi ile ABD doları cinsinden canlı kurumsal treasury işlemini Swift’in blockchain ledger altyapısı üzerinden tokenize mevduat kullanarak tamamladı. ANZ bu altyapıyla canlı işlem gerçekleştiren ilk Avustralya bankası oldu.
BHP mevcut ANZ hesabını ve alışık olduğu banka kanalını kullanırken tokenizasyon arka planda gerçekleşti. Bu model, blockchain tabanlı para altyapısının müşteri deneyimini değiştirmeden bankalararası mutabakata yerleşebileceğini gösteriyor.
Noah 38 Milyon Dolar Yatırım Aldı
Stabilcoin ödeme altyapısı Noah, yatırım turunu 38 milyon dolarda tamamladı. Endeit Capital, FJ Labs, LocalGlobe ve Felix Capital yatırımcılar arasında bulunuyor. Şirket 2026’da 150’den fazla yeni müşteri eklediğini belirtiyor.
Sermaye regülasyon kapsamının genişletilmesi, mühendislik ve compliance kadroları ile yerel ödeme rayı bağlantılarının büyütülmesinde kullanılacak. Stabilcoin ödeme şirketlerinde yatırım tezinin token spekülasyonundan sınır ötesi ödeme altyapısına kaydığı görülüyor.
Oobit AI Ajanlarına Stabilcoin Ödemesi Açtı
Oobit, kullanıcıların stabilcoin bakiyelerini AI asistanlarının gerçek dünyadaki alışverişlerinde kullanabilmesini sağlayan AI Payments ürününü duyurdu. Muse, Grok, Dots ve Instinct desteklenen ilk asistanlar arasında.
Ajan ödeme talebi hazırlıyor, kullanıcı işlemi onaylıyor ve Oobit yalnız o alışveriş için tek kullanımlık ödeme kartı üretiyor. AI hiçbir aşamada kullanıcının ana cüzdanına veya ödeme bilgilerine erişmiyor. Agentic commerce ile stabilcoin altyapısının doğrudan kesiştiği modellerden biri ortaya çıkıyor.
Fintek Sektöründe Haftanın Yönetici Değişiklikleri ve Atamaları

Yeni haftada bankacılık, ödeme sistemleri, elektronik para, yatırım, portföy yönetimi, teknoloji, uyum, risk, operasyon, kredi, CRM, kampanya yönetimi, satın alma, mali işler, müşteri memnuniyeti ve iş analizi alanlarında dikkat çeken atama ve terfiler öne çıkıyor. ColendiBank, AHL Pay ve Dost Katılım’daki çok sayıda görev değişikliği haftanın dikkat çeken başlıkları arasında yer alırken; Garanti BBVA, Yapı Kredi, Halk Elektronik Para ve Ödeme Hizmetleri, Papara, Q Yatırım Bankası, Burgan Bank Türkiye, Ak Portföy, iyzico, MoneyPay, Sipay, TurkOnay Elektronik Para ve Ödeme Hizmetleri, Fuzul Katılım Bankası, SağlamPay, KPMG ve Türkiye Emlak Katılım Bankası’nda yeni atama ve terfiler haftanın kariyer gündeminde öne çıkıyor.
Kübra Turan, Garanti BBVA’da KOBİ Bankacılığı Portföy Yöneticisi olarak görev alıyor.
Büşra Toğçu, Yapı Kredi bünyesinde Teknoloji Satın Alma Müdürü olarak yeni görevine başladı.
Melek Karga, AHL Pay bünyesinde BT İş Analisti Yönetmen olarak yeni görevine geçti.
Metin Küçük, Halk Elektronik Para ve Ödeme Hizmetleri A.Ş. bünyesinde Risk Yönetimi ve Uyum Birimi’nde Yönetmen olarak ekibe katıldı.
Mete Can Özbay, Papara’da Teknik Analist olarak yeni görevine başladı.
Merve Ersayın, ColendiBank’ta İş Analizi Müdürü olarak görev almaya başladı.
Ferhat Kavas, Q Yatırım Bankası bünyesinde Hazine Operasyonları Müdür Yardımcısı olarak ekibe katıldı.
Samet Şentürk, Burgan Bank Türkiye bünyesinde Yetkili Yardımcısı olarak yeni bir döneme adım attı.
Onur Konan, Dost Katılım bünyesinde CRM ve Kampanya Yönetimi Başkanı olarak göreve başladı.
Elif Nur Karagöz, AHL Pay bünyesindeki kariyer yolculuğuna Mali İşler Uzmanı olarak devam ediyor.
Cansu Ceren Özkan, Ak Portföy bünyesinde Varlık Yönetimi Müdür Yardımcısı olarak yeni görevini üstlendi.
Mehmet Can Durdu, AHL Pay’deki kariyer yolculuğuna Uyum Görevlisi Yardımcısı olarak devam edecek.
Ecem Sürücü, ColendiBank’ta Müşteri Memnuniyeti Uzman Yardımcısı olarak başladığı yolculuğuna Müşteri Memnuniyeti Uzmanı olarak devam ediyor.
Yağmur Meydan, ColendiBank’ta Uzman Yardımcısı olarak sürdürdüğü görevinden Uzman pozisyonuna terfi etti.
Defne Kocaman Övüngen, iyzico bünyesinde Fiziksel POS Operasyon Uzmanı olarak göreve başladı.
Eda Ergün Özcan, MoneyPay’de Uyum Yöneticisi olarak yeni görevine geçti.
Ebru Şimşek, Yapı Kredi bünyesinde Ticari Bankacılık Bölge Segment Yönetmeni pozisyonuna terfi etti.
Ubeyd Özdemir, ColendiBank bünyesinde Uygulama Destek Uzmanı olarak ekibe katıldı.
Umur Babur, Burgan Bank Türkiye’de Sistem Uzmanı olarak görev almaya başladı.
Ahmet Sarıalioğlu, iyzico’da Kıdemli Sistem Mühendisi olarak yeni görevini üstlendi.
Emre Gurcanlar, Türkiye Emlak Katılım Bankası bünyesinde KOBİ Portföy Yöneticisi olarak ekibe katıldı.
Fatma Betül Özgen, Sipay bünyesinde İş Analisti pozisyonuna terfi etti.
Esengül Uludağ, TurkOnay Elektronik Para ve Ödeme Hizmetleri A.Ş.’de Operasyon Yönetimi Uzmanı olarak göreve başladı.
Fatih Acemoğlu, Fuzul Katılım Bankası A.Ş. bünyesinde Bütçe ve Raporlama Bölüm Müdürü olarak yeni sorumluluğunu üstlendi.
Emre Örs, Dost Katılım Bankası’nda İç Kontrol ve Uyum Başkanı olarak göreve başladı.
M. Yusuf Karakuş, SağlamPay’de Müşteri İlişkileri Yönetimi Müdürü olarak yeni görevine geçti.
Ahmet Akyıldız, Dost Katılım bünyesinde Kurumsal ve Bireysel Kredi Tahsis ile Kredi Analitiğinden Sorumlu Kredi Başkanı olarak ekibe katıldı.
Ali Özel, Sipay bünyesinde Finansal Raporlama Yöneticisi pozisyonuna terfi etti.
Dilara Akyol, Dost Katılım bünyesinde Bireysel Ürünler ve Segment Yönetimi Müdürü olarak göreve başladı.
Buse Çiriş, Burgan Bank Türkiye bünyesinde Hesap İşlemleri / Haciz-İflas Araştırmaları biriminde Yönetici pozisyonuna terfi etti.
Esra Arslan Karaşah, KPMG bünyesinde Fintech ve Dijital Finans bölümünde Yönetici olarak göreve başladı.
FinTech alanında haftanın gündemi 294
PayTR’ın katkılarıyla hazırladığım, 28 Eylül – 4 Ekim aralığında finansal teknolojiler alanında öne çıkan haberleri ve gündem başlıklarını hatırlamak isterseniz aşağıdaki derlememi okuyabilirsiniz.
