


Fintekler artık yalnız kartınızı ya da uygulamanızı değil, maaşınızın yattığı ana hesabı istiyor. Chime ve Revolut örnekleri üzerinden maaş hesabının neden yeni fintech rekabetinin merkezine yerleştiğini inceleyelim.
Finteklerin ilk büyük savaşı telefonumuzdaki finans uygulamasına girmekti. Şimdiyse uygulamayı indirmemiz yeterli görünmüyor. Maaşın ilk olarak hangi hesaba yatacağı daha değerli hale geliyor. Chime, müşterinin “primary account”ı olmayı açıkça büyüme stratejisinin merkezine koyarken Revolut İsviçre’de başvurduğu banka lisansının sağlayacağı ürünler arasında maaş hesabını özellikle sayıyor. Bence burada yeni bir eşik var: Bir finteğin telefonunuzda bulunmasıyla paranızın her ay ilk olarak onun sistemine girmesi arasında ekonomik olarak çok büyük fark var.
Maaş günü geldiğinde çoğumuzun yaptığı şey birbirine benziyor.
Para hesaba yatıyor. Kira ya da kredi ödemesi çıkıyor, faturalar ödeniyor, kredi kartına para ayrılıyor, bir kısmı başka hesaba transfer ediliyor, kalan tutarın ne kadarının harcanabileceğine bakılıyor.
Bir finans kuruluşu açısından o birkaç gün yalnızca yüksek işlem hacmi anlamına gelmiyor.
Müşterinin finansal hayatının nasıl çalıştığını gösteriyor.
Bu yüzden son dönemde “primary account” ifadesine daha fazla dikkat etmeye başladım. Türkçede bunu en anlaşılır biçimde ana hesap olarak düşünebiliriz. Maaşın geldiği, günlük harcamaların çıktığı, faturaların bağlandığı ve ay boyunca paranın dolaştığı hesap.
Fintekler yıllarca bankacılığın çevresinden büyüdü.
Ödemeyi kolaylaştırdılar, para transferini hızlandırdılar, yatırım uygulaması yaptılar, kart verdiler, dövizi ucuzlattılar.
Şimdi bazıları merkeze doğru ilerliyor.
Uygulamanızda Bulunmak Başka, Maaşınızın İlk Adresi Olmak Başka
Bir kişinin telefonunda üç farklı finans uygulaması bulunabilir.
Birinden döviz alabilir, diğerinden yatırım yapabilir, üçüncüsünü yurtdışında kart harcamaları için kullanabilir. Bu uygulamaların her biri müşterinin finansal hayatından küçük bir bölüm kazanır.
Maaş hesabı ise farklı.
Çünkü para önce oraya geliyor.
Sonra diğer yerlere dağılıyor.
Bu küçük fark aslında müşteri ilişkisinin niteliğini değiştiriyor. Finans kuruluşu artık yalnız belirli bir işlemin yapıldığı yer değil, finansal hayatın başlangıç noktası haline geliyor.
Birkaç gün önce hazırladığım Fintekler Neden Banka Olmak İstiyor? yazısında finteklerin ilk savaşının dağıtım için olduğunu, yeni savaşın bilanço tarafına kayabileceğini anlatmıştım.
Maaş hesabı meselesi bunun müşteri tarafındaki karşılığı gibi geliyor bana.
Bilançoyu kontrol etmek isteyen fintek, para akışının başladığı yeri de kontrol etmek istiyor.
Chime “Primary Account” Konusunda Oldukça Açık
Bu değişimi bugün en net anlatan şirketlerden biri Chime.
Şirketin yöneticileri 2026 hedeflerini anlatırken ABD’de “primary bank account relationships”, yani ana banka hesabı ilişkilerinde pazar lideri olma hedefini açık biçimde kullanıyor. Nisan ayında duyurulan Chime Prime da bu stratejinin ürün tarafındaki en görünür örneği.
Chime Prime klasik anlamda ücret ödeyerek katıldığınız premium üyelik değil.
Kullanıcının Chime hesabına son 34 gün içinde toplam en az 3.000 dolar nitelikli doğrudan ödeme gelmesi gerekiyor. Bu ödeme maaştan gelebileceği gibi işveren, bordro sağlayıcısı, gig economy platformu veya belirli sosyal yardım ödemelerinden de oluşabiliyor. Eşik sağlandığında kullanıcı daha yüksek tasarruf faizi, belirli harcamalarda nakit iade ve çeşitli ek avantajlara erişiyor.
Ürün tasarımına baktığınızda mesaj oldukça açık.
“Bizi kullanan müşteri olmanız yetmez. Gelirinizin düzenli olarak buraya gelmesini istiyoruz.”
Chime’ın ilk çeyrek sonuçlarında Prime’ın kullanıcıların direct deposit, yani düzenli doğrudan ödeme taşıma isteğini artırdığı ve mevcut doğrudan ödeme kullanıcılarında elde tutmayı iyileştirdiği de belirtiliyor. İkinci çeyrekte şirket, Prime’ın satın alma hacmindeki büyümeyi hızlandırdığını açıkladı.
Bu, maaş hesabının neden değerli olduğunun çok güzel bir örneği.
Bir teşvik veriyorsunuz.
Müşteri maaşını veya düzenli gelirini getiriyor.
Finansal ilişkiniz derinleşiyor.
Ve bu ilişki daha fazla kart kullanımı, tasarruf, kredi ve işlem hacmi yaratmaya başlıyor.
Revolut İsviçre’de Neden Özellikle Maaş Hesabı Diyor?
Bugün gelen Revolut haberi bu konuyu benim için daha da görünür hale getirdi.
Revolut, İsviçre finansal düzenleyicisi FINMA’ya yerel banka lisansı için başvurdu. Şirket lisansı alması halinde sunabileceği hizmetleri açıklarken yerel İsviçre IBAN’ı, maaş hesabı, eBill ve İsviçre standartlarında mevduat korumasını özellikle sayıyor.
Revolut’un İsviçre’de zaten 1,3 milyon müşterisi bulunuyor.
Yani problem müşterinin uygulamayı indirmesi değil.
Şirket zaten müşteriye ulaşmış.
Bir sonraki adım, o müşterinin Revolut’u yardımcı finans uygulaması olmaktan çıkarıp ana finansal ilişkisi haline getirmesi.
Yerel IBAN burada önemli.
Maaş hesabı önemli.
Mevduat koruması da önemli.
Çünkü bunların tamamı aynı şeyi yapıyor: Revolut’u “arada kullandığım fintech” olmaktan çıkarıp “paramın durduğu yer” haline getiriyor.
Bence fintech büyümesinde giderek daha fazla göreceğimiz geçiş bu.
Maaş Hesabı Finansal Hayatınız Hakkında Çok Şey Söylüyor
Bir finans kuruluşunun yalnızca kartınızı görmesiyle maaş hesabınızı yönetmesi arasında ciddi veri farkı var.
Kartınız şirketin nerede alışveriş yaptığınızı ve ne kadar harcadığınızı gösterir.
Maaşın geldiği ana hesap ise finansal hayatın ritmini gösterir.
Gelirin hangi tarihte geldiğini, ay boyunca ne hızla azaldığını, düzenli ödemelerinizi, başka hesaplara yaptığınız transferleri, ne kadar para biriktirdiğinizi ve hangi dönemlerde nakit ihtiyacınızın yükseldiğini daha net okumak mümkün hale gelir.
Üstelik tek bir ayı değil, aynı davranışın zaman içindeki tekrarını görmeye başlarsınız.
Kredi açısından bu çok değerli.
Tasarruf ürünü açısından da.
Yatırım önerisi açısından da.
Sigorta, abonelik yönetimi ve kişisel finans araçları açısından da.
Bir müşterinin maaşının her ayın ilk haftasında geldiğini, birkaç gün içinde belirli ödemelerin çıktığını ve ayın sonuna doğru nakit akışının sıkıştığını bilen finans kuruluşu, müşteriye tamamen farklı ürünler sunabilir.
Burada finansal hizmet kişiselleştirmesinin gerçek yakıtının yalnızca AI olmadığını hatırlamak gerekiyor.
AI’ın çalışacağı doğru ve düzenli veri akışı da gerekiyor.
Maaş hesabı tam olarak böyle bir veri akışı yaratıyor.
Kredi Veren İçin Düzenli Geliri Görmek Ayrı Bir Avantaj
Finteklerin kredi tarafına yönelmesini bir süredir yakından takip ediyoruz.
Kredi vermek istiyorsanız müşterinin geri ödeme kapasitesini mümkün olduğunca iyi anlamanız gerekir.
Maaş veya düzenli gelir doğrudan sizin yönettiğiniz hesaba geliyorsa müşterinin yalnızca “gelirim şu kadar” beyanını almıyorsunuz. Gelirin düzenini ve sürekliliğini de görüyorsunuz.
Bu tek başına kredi kararı vermek için yeterli değil elbette.
Ama risk değerlendirmesine çok değerli bir katman ekliyor.
Fintek açısından burada iki ayrı kazanç oluşuyor.
Müşteri krediye ihtiyaç duyduğunda zaten uygulamanın içindesiniz. Üstelik nakit akışının ritmine ilişkin güçlü bir görünürlüğünüz var.
Bu nedenle finteklerin maaş hesabıyla ilgilenmesini yalnızca “mevduat toplamak istiyorlar” diye okumak biraz eksik kalıyor.
Maaş hesabı hem para hem veri getiriyor.
Maaş Geldiğinde Harcamanın da Daha Büyük Bölümü Aynı Yerde Kalıyor
Chime’ın Prime sonuçlarında dikkatimi çeken konulardan biri satın alma hacminin hızlanması oldu.
Bu aslında şaşırtıcı değil.
Maaş başka bankaya yatıp Chime’a ayda birkaç yüz dolar aktarılıyorsa müşterinin Chime üzerinden yapabileceği harcamanın doğal bir sınırı var.
Maaş doğrudan Chime hesabına geldiğinde bu sınır ortadan kalkıyor.
Kart sizin.
Para sizin ekosisteminizde.
Tasarruf hesabı sizin.
Kredi ürünü sizin.
Müşteri ay boyunca başka finansal kurumlara daha az gitmeye başlayabilir.
Finans dünyasında yıllardır “share of wallet”, yani müşterinin cüzdanından alınan pay konuşulur.
Maaş hesabını kazanmak, o payı artırmanın en güçlü yollarından biri.
Çünkü bu kez harcamadan pay almaya çalışmıyorsunuz.
Paranın dağıtıldığı başlangıç noktasını kazanıyorsunuz.
Türkiye’de Bunun İlginç Bir Örneğini Zaten Görmüştüm
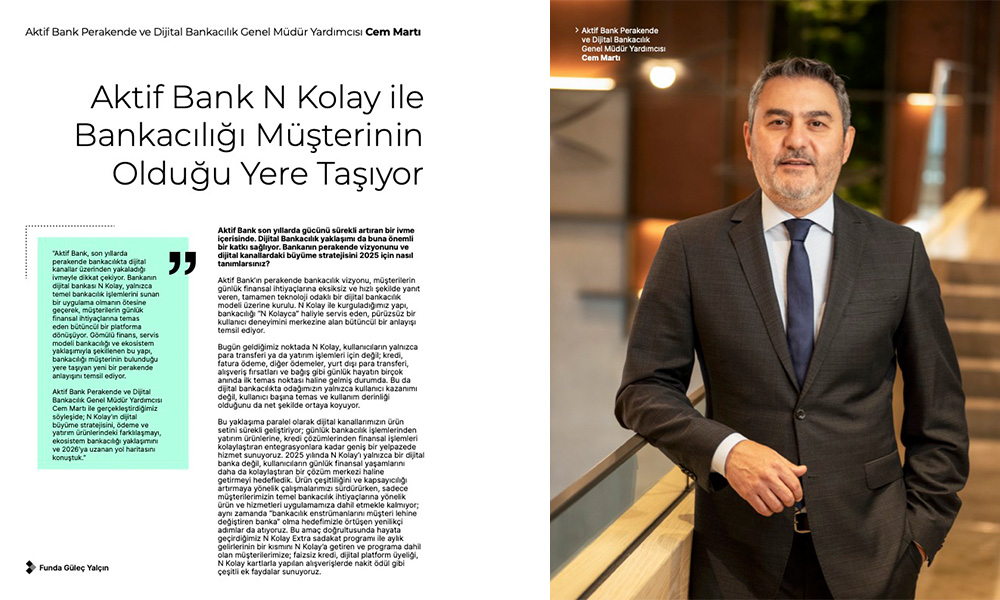
Bu konuyu araştırırken FinTechTime için yılın başında Aktif Bank Perakende ve Dijital Bankacılık Genel Müdür Yardımcısı Cem Martı ile yaptığım röportajı yeniden hatırladım.
Cem Bey, N Kolay’ın maaş bankası olmamasına rağmen müşterilerin maaşlarını her ay N Kolay’a göndererek N Kolay Bono’da değerlendirdiğini anlatmıştı.
Bu benim için bugün çok daha anlamlı bir veri.
Çünkü kurum resmi anlamda müşterinin maaş bankası değil.
Ama müşteri kendi davranışıyla onu maaş sonrası ilk finansal durağı haline getiriyor.
Röportajda aynı zamanda müşterilerin bütün finansal işlemlerini tek yerde görmesine doğru ilerleyen açık bankacılık yapısını ve kişiselleştirilmiş finansal hizmetlerin önemini de konuşmuştuk.
Röportajı burada paylaşmıştım:
Bence Türkiye tarafında da önümüzdeki dönemde bu ilişkiyi daha fazla konuşacağız.
Müşterinin kaç fintech uygulaması kullandığından çok, parasının asıl olarak hangisinde yaşadığı önemli hale gelecek.
Maaş Hesabı Aynı Zamanda Sadakat Ürünü
Bir uygulamayı silmek kolay.
Maaş hesabını değiştirmek o kadar kolay değil.
Yeni IBAN’ı işverene bildirmeniz gerekiyor. Otomatik ödeme talimatlarını taşımanız gerekebilir. Kredi kartı, yatırım hesabı ve birikim düzeniniz başka ürünlerle bağlantılı olabilir.
Bütün bunlar ana hesabın doğal bir yapışkanlık yaratmasına neden oluyor.
Bankalar bunu onlarca yıldır biliyor.
Maaş müşterisi yalnızca maaş alan müşteri değildir. Doğru ürün seti kurulduğunda uzun yıllar boyunca kredi kartı, kredi, yatırım, sigorta ve ödeme ürünleri kullanabilecek müşteridir.
Finteklerin yeni keşfettiği şey aslında maaş hesabının değeri değil.
O ilişkiyi artık kendilerinin kazanabilecek kadar güçlü hale gelmeleri.
Eskiden fintech müşterinin bankasının yanında duran yardımcı uygulamaydı.
Şimdi bazılarının hedefi bankanın bulunduğu yere geçmek.
Ama Bunun Karşılığında Çok Daha Fazla Güven Vermek Gerekiyor
İşin diğer tarafını da unutmamak gerekiyor.
Yurtdışına giderken birkaç gün kullandığım bir karta duyduğum güven ile bütün maaşımı yatırdığım kuruma duyduğum güven aynı değil.
Maaş hesabı olmak isteyen finteğin yalnız iyi arayüz sunması yetmez.
Paramın güvende olduğunu bilmek isterim. Bir sorun yaşadığımda ulaşabileceğim güçlü müşteri hizmetleri beklerim. Dolandırıcılık olduğunda nasıl korunduğumu, mevduatın hangi güvence altında olduğunu, kurumun hangi lisansla çalıştığını bilmek isterim.
Revolut’un İsviçre açıklamasında maaş hesabının yanında yerel IBAN ve mevduat korumasını birlikte vurgulamasını bu nedenle tesadüf olarak görmüyorum.
Bir fintech gündelik ödeme uygulamasından ana hesaba geçtiğinde müşterinin beklentisi de bankacılık seviyesine çıkıyor.
Belki de bu yüzden fintechler banka lisanslarına yaklaştıkça teknolojiden çok güven konuşmaya başlayacağız.
Ana Hesabı Kazanan Müşteri İlişkisinin Merkezini Kazanıyor
Fintech sektöründe uzun süre indirme sayısını, aktif kullanıcıyı ve işlem hacmini konuştuk.
Bence bir sonraki dönemde başka bir metrik daha önemli hale gelecek.
Kaç kullanıcı sizi ana hesabı olarak görüyor?
Çünkü aylık aktif kullanıcı olmak başka, müşterinin maaşının geldiği kurum olmak başka.
Müşteri yatırım yapmak için uygulamanızı açabilir ve yine de finansal hayatının merkezi başka bir banka olabilir.
Müşteri kartınızı yurtdışında kullanabilir ama maaşını başka yere alabilir.
Ana hesabı kazandığınızda ise ilişki tersine dönüyor.
Diğer finansal ürünler sizin etrafınızda konumlanmaya başlayabiliyor.
Bence Chime’ın primary account konusunu stratejisinin merkezine yerleştirmesi ve Revolut’un yeni banka lisansı planında maaş hesabını açıkça öne çıkarması aynı dönüşümün iki farklı işareti.
Finteklerin bankalara dönüşmesinden daha ilginç bir şey yaşanıyor olabilir.
Fintekler müşterinin finansal hayatındaki ana adres olmak istiyor.
Finteğin Gerçek Zaferi Uygulamayı İndirtmek Olmayabilir
Bir fintech uygulamasını indirmeniz güzel bir müşteri kazanımı.
Kartını kullanmanız daha değerli.
Yatırım yapmanız veya kredi almanız ilişkiyi biraz daha derinleştiriyor.
Ama maaşınızın her ay düzenli olarak aynı hesaba yatması başka bir eşik.
Çünkü o noktada fintech artık finansal hayatınızın kenarında duran bir hizmet değil.
Paranın içeri girdiği kapı oluyor.
Ve para oradan nereye giderse, kredi, yatırım, tasarruf, ödeme ve sigorta gibi diğer finansal ilişkiler de onun peşinden gidebiliyor.
Bu nedenle finteklerin “primary account” yarışını önümüzdeki dönemin önemli fintech hikâyelerinden biri olarak görüyorum.
Bir fintek için gerçek zafer uygulamasını indirmeniz olmayabilir. Maaşınızın ilk olarak o hesaba yatması olabilir.
Hatta bir adım daha ileri gideyim.
Maaşın ilk durağını kazanan, müşterinin finansal hayatının merkezini kazanmaya en yakın oyuncu olabilir.
