


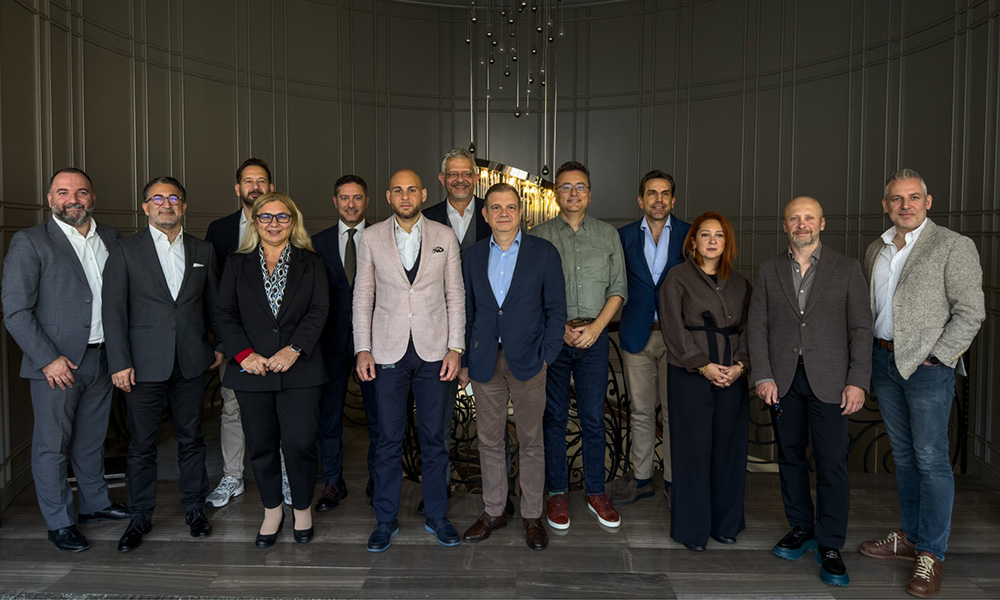
DT Cloud’un düzenlediği Finans & Teknoloji Roundtable toplantısında fintek sektörünün deneyimli isimleriyle bir araya gelerek sohbet ettik.
Türkiye fintek sektörü yeni bir büyüme döneminin eşiğinde. Ödeme hacimleri büyürken şirketlerin gündemi de değişiyor. Regülasyona uyumun maliyeti, KOBİ’lerin finansmana erişimi, işlem verisinin değeri, yapay zekâ kararlarının denetlenebilirliği ve yerel bulut kapasitesi aynı denklemde buluşuyor. DT Cloud’un düzenlediği Finans & Teknoloji Roundtable toplantısında sektörün deneyimli isimleriyle konuştuğumuz konular, önümüzdeki birkaç yılın rekabet koşullarına ilişkin önemli ipuçları verdi.
21 Ekim’de DT Cloud Kurucusu ve CEO’su Tolga Dinçer’in ev sahipliğinde düzenlenen Finans & Teknoloji Roundtable buluşmasındaydım. Yönetim Kurulu Danışmanı Tunç Berkman moderatörlüğü üstlendi. Sektörü uzun yıllardır tanımasının avantajıyla birbirini tamamlayan sorular sordu, zaman zaman da konukları farklı görüşlerini açmaya davet etti. Önceden hazırlanan akışın dışına çıkan tartışmalar, toplantının en verimli bölümlerini oluşturdu.
ColendiBank Genel Müdürü ve Yönetim Kurulu Üyesi Deniz Devrim Cengiz, Ödeal Kurucu ve CEO’su Fevzi Güngör, Fingate.io Kurucu ve CEO’su Alper Akcan, DenizPay CEO’su Yalın Özcan, Lidio Kurucu Ortak ve CEO’su Emre Güzer, Odin Financial Kurucu ve Managing Director’ı Ömer Ünsal, Finberg Yatırım ve Strateji Direktörü Gaye Or ve Türkiye Fintech Association Başkanı Kutay Yalınkılınç görüşlerini paylaştı. DT Cloud CCO’su Orkan Aytulun da özellikle altyapı ve ticari kullanım senaryoları eksenindeki tartışmalara katıldı.
Fintek sektörünü uzun süredir takip ederken gördüğüm bir değişim var. İlk yıllarda bir finansal işlemi daha hızlı, daha kolay veya daha düşük maliyetle gerçekleştirmek önemli bir başarıydı. Şimdi aynı işlemi güvenle yönetmek, gelir modelini sürdürebilmek, müşteri ilişkisini derinleştirmek ve elde edilen veriden yeni bir hizmet geliştirmek gerekiyor. DT Cloud’daki konuşmalar bu değişimin farklı cephelerini bir araya getirdi.
Büyüyen pazarda değişen başarı ölçütü
Türkiye’nin ödeme altyapısındaki gücü yeni bir tartışma değil. Bankaların kart kabulü, taksit ve POS tarafında oluşturduğu birikim, finteklerin üzerine yeni iş modelleri kurabildiği güçlü bir zemin yarattı. Türkiye Bankalar Birliği’nin Mayıs 2026’da yayımladığı Bankalarımız 2025 raporunda, Bankalararası Kart Merkezi verilerine dayanılarak 2025 yılı kredi kartı işlem hacmi 21 trilyon TL, banka kartı işlem hacmi ise 9 trilyon TL olarak veriliyor. Rapor aynı yıl yaklaşık 1,8 milyon POS cihazı bulunduğunu da kaydediyor. Bu hacimler kartlı işlemlerin tamamını kapsıyor ve tek başına fintek şirketlerinin işlediği ödeme tutarını göstermiyor.
Ticaret Bakanlığı’nın 2025 yılı e-ticaret raporu ise ayrı bir pazar göstergesi sunuyor. Bakanlığa göre e-ticaret hacmi yüzde 52,2 artışla 4,57 trilyon TL’ye, işlem adedi 5,94 milyara ulaştı. ABD doları bazında hacim 115,43 milyar dolar. Bu veriler, konuşmalarda geçen farklı pazar tahminleriyle aynı metodolojide olmadıkları için doğrudan karşılaştırılmamalı.
İşlem hacmi bu büyüklüğe ulaştığında ödeme sektörünün küçük bir fiyat farkı için neden yoğun rekabete girdiği anlaşılabiliyor. Ancak bir şirketin işlediği toplam tutarın büyümesi, aynı hızda kâr yaratacağı anlamına gelmiyor. Kart kabul maliyetleri, finansman giderleri, fraud kayıpları, müşteri edinme maliyeti ve uyum yatırımları devreye girdiğinde hacim ile şirket değeri arasındaki ilişki daha karmaşık hale geliyor.
Odin Financial Kurucu ve Managing Director’ı Ömer Ünsal da toplantıda sektörü yalnız ödeme kuruluşlarıyla değerlendirmenin Türkiye’den çıkan diğer güçlü alanları geri planda bıraktığını söyledi. Dijital varlık yönetimi, finansal yazılım, temel bankacılık teknolojileri ve kredi pazar yerleri gibi alanlarda gelişen şirketleri hatırlattı. Bu bakışın önemli bir tarafı var. Türkiye’nin küresel rekabetteki fırsatını tek bir ödeme modelinin büyümesine bağlamak, farklı uzmanlık alanlarındaki teknoloji ihracatını gözden kaçırmamıza yol açıyor.
Güven ile rekabetin hassas dengesi
Son dönemde ödeme ve elektronik para sektöründe yaşanan faaliyet kısıtlamaları, incelemeler ve lisans tartışmaları güven konusunu yeniden öne çıkardı. Masada bu gelişmelere ilişkin farklı görüşler vardı. Ortak ihtiyaç ise güvenli, öngörülebilir ve yeniliğe alan açan bir iş ortamıydı.
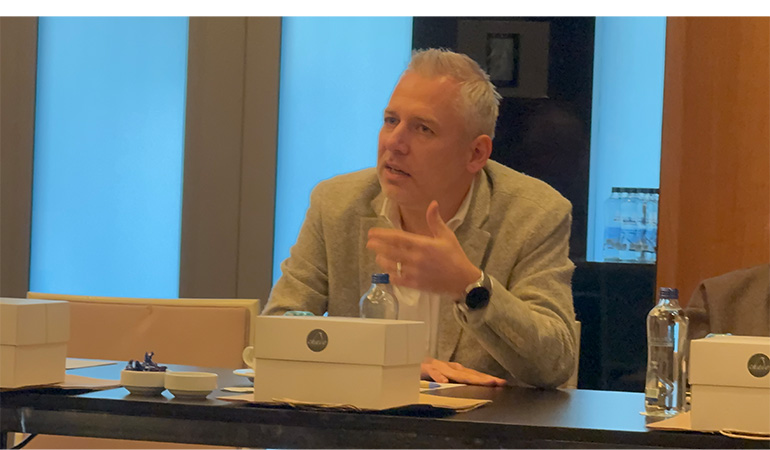
Türkiye Fintech Association Başkanı Kutay Yalınkılınç, fintek ekosisteminin yalnız lisanslı ödeme ve elektronik para kuruluşlarından oluşmadığını vurguladı. Açık bankacılık, finansal yazılım, teknoloji tedariki ve diğer uzmanlıkların aynı ekosistemin parçası olarak değerlendirilmesini istedi. Yalınkılınç’ın sözleri, sektörün dışarıdan bazen tek bir kategori gibi görülmesinin yarattığı sınırlamaya işaret ediyor. Bir şirket finansal kuruluşlara kritik yazılım sağlayabilir, bütün gelirini teknoloji ihracatından elde edebilir ve yine de ödeme kuruluşu olmayabilir.
Ödeal Kurucu ve CEO’su Fevzi Güngör’ün dikkat çektiği nokta daha çarpıcıydı. Güngör, piyasada sorun yaratan uygulamalara geç müdahale edilmesinin etkilerinden söz ederken giriş bariyerlerinin aşırı yükselmesinin yeni fikirleri de zorladığını anlattı. Aynı iş modeliyle yola çıkan iki girişimden biri zamanla bambaşka bir müşteri ihtiyacını keşfedebilir. Ödeal’in ilk kuruluş fikrinden bugünkü ödeme, cihaz ve e-belge çözümlerine uzanan gelişimini buna örnek gösterdi.
Fingate.io Kurucu ve CEO’su Alper Akcan da yüksek başlangıç sermayesi ve operasyon yükünün yeni girişimciler için ciddi bir engel oluşturduğunu düşünüyor. Girişimcilik doğası gereği deneme, müşteri davranışını öğrenme ve gerektiğinde modeli değiştirme imkânı gerektiriyor. Finansal hizmetlerde tüketicinin ve sistemin korunması şart. Buna karşılık daha ürünün ilk müşterisine ulaşmadan bütün büyük ölçekli maliyetleri üstlenmek zorunda kalan bir ekip için yenilik geliştirmek çok pahalı hale gelebiliyor.
Buradaki ince çizgi önemli. Lisans sayısının artması tek başına başarı göstergesi olamaz. Aynı şekilde yeni oyuncuların sayısını düşük tutmak da kaliteli rekabeti garanti etmiyor. Şirketlerin faaliyet başladıktan sonraki gözetimi, müşteri varlıklarının korunması, fiyatlamanın gerçek maliyetlerle uyumu ve risk yönetiminin tutarlılığı sektöre duyulan güveni daha doğrudan etkiliyor. Etkili denetim ile girişimciliği mümkün kılan düzenleme tasarımının birlikte ilerlemesi gerekiyor.
Finteklerin asıl katkısı işletmenin günlük işinde
Yıllardır finteklerin bankalardan hangi noktada ayrıştığı tartışılıyor. Fevzi Güngör toplantıda bu soruyu küçük bir butik üzerinden anlattı. Birden fazla bankayla çalışan işletmenin farklı komisyon tarifelerini izlemesi, POS cihazlarını yönetmesi, gün sonlarını karşılaştırması ve hesaba geçen tutarlarla satış kayıtlarını mutabık hale getirmesi gerekiyor. Büyük ölçekli şirketler bu yük için ayrı ekipler kurabiliyor. Küçük esnaf ise gün sonunda parasının ne zaman, ne kadar ve hangi kesintiyle hesabına geçtiğini anlamak istiyor.
Finteklerin yıllar içinde yarattığı önemli kolaylıklardan biri burada ortaya çıktı. Tek entegrasyon, sade fiyatlama, tahsilat raporlaması ve e-belge hizmetleri, işletmenin finansal operasyonunu azaltabiliyor. KOBİ için ürünün adı kadar tahsilatın öngörülebilirliği ve nakit akışının görünürlüğü değerli.
DenizPay CEO’su Yalın Özcan da ödeme kuruluşlarının Türkiye’deki gelişimini bu açıdan hatırlattı. Bankacılık sektörünün kart ve ödeme teknolojilerinde zaten güçlü olduğunu, finteklerin ilk dönemde bu kapasiteyi daha küçük işletmelere ve e-ticarete başlayan yeni girişimlere taşıdığını anlattı. Bankaların doğrudan hizmet vermekte daha temkinli davrandığı müşteri grupları, fintekler sayesinde dijital ödeme altyapısına ulaşabildi. Pazara yeni satıcılar girdikçe bankaların işlem hacmi de büyüdü.
Bugün tablo değişmiş durumda. Bankalar kendi dijital deneyimlerini geliştiriyor, fintech iştirakleri kuruyor ve bazı alanlarda ödeme şirketleriyle doğrudan rekabet ediyor. Fintekler de basit ödeme kabulünün ötesine geçerek işletmelerin günlük iş akışlarına yerleşmeye çalışıyor. Bundan sonra fiyat farkıyla müşteri kazanmak kolay olabilir, fakat müşterinin ödeme, muhasebe ve tahsilat süreçlerine kalıcı değer katmak çok daha güçlü bir ilişki yaratır.
B2B fintek için büyük fırsat nakit akışında
Ödemelerden sonra en somut fırsat alanı işletmelerin nakit akışını daha iyi yönetebilmesi. B2B fintek ürünleri yıllarca kart kabulü veya tahsilat çözümü olarak değerlendirildi. Oysa tedarikçinin fatura kestiği an ile tahsilatını gerçekleştirdiği an arasında oluşan finansman ihtiyacı, çoğu işletmenin günlük faaliyetlerini doğrudan etkiliyor.
Fevzi Güngör, Ödeal’in Yıldız Holding ve Ülker ekosistemindeki dağıtım süreçlerine ilişkin bir örnek anlattı. Bayi, dağıtıcı ve üretici arasındaki ödeme zincirinde dijital tahsilatın kolaylaştırılması, her halkada nakdin daha görünür hale gelmesini sağlayabiliyor. Bu örnek, B2B ödemelerde asıl kazanımın bazen ödeme anında alınan komisyonun çok ötesine geçtiğini gösteriyor. Mutabakat, vade yönetimi, saha operasyonu ve işletme sermayesinin planlanması aynı çözümün parçası haline gelebiliyor.
Alper Akcan’ın servis bankacılığına ilişkin değerlendirmeleri de bu resmi tamamladı. Bankanın kredi veya finansman ürününü müşterinin ihtiyacının oluştuğu anda sunabilmek ciddi bir dağıtım avantajı. Ancak kredi muslukları daraldığında iyi bir kullanıcı deneyimi tek başına yeterli olmuyor. Bankanın risk iştahı, finansmana erişim koşulları ve fonlama maliyeti ürünün gerçekten kullanılıp kullanılamayacağını belirliyor.
DT Cloud CCO’su Orkan Aytulun’un ticari güvence ve finansman süreçlerine ilişkin açtığı tartışma da işletmeler için başka bir ihtiyaç alanına işaret etti. Ticari işlemde alıcının ödemeyi yapacağından, satıcının da mal veya hizmeti söz verdiği koşullarda teslim edeceğinden emin olunması gerekiyor. Özellikle tedarik zincirinde işlem güvenliği, tahsilatın zamanlaması ve finansmana erişim birlikte tasarlanabildiğinde finansal teknolojilerin ürettiği değer artıyor.
Bu nedenle önümüzdeki dönemde B2B finteklerde tahsilat, mutabakat, nakit görünürlüğü, gömülü finansman ve risk analitiğini birleştiren çözümlerin daha fazla konuşulmasını bekliyorum. İşletmenin gün içinde kullandığı yazılımın içine yerleşen finansal servisler, zamanla çok daha güçlü dağıtım kanallarına dönüşebilir.
Bankacılıkta müşteri sayısından ilişki derinliğine
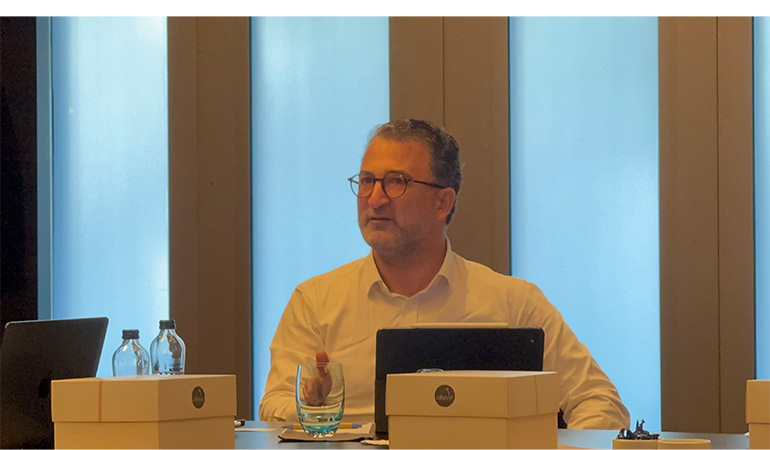
ColendiBank Genel Müdürü ve Yönetim Kurulu Üyesi Deniz Devrim Cengiz’in değerlendirmelerinde güven ve müşteri ilişkisi öne çıktı. Cengiz, Türkiye’de finansal ürünlerin gelişimini ülkenin ekonomik koşullarıyla birlikte okuyor. Kart, taksit ve kredi ürünlerinin uzun yıllar tüketimin finansmanında önemli rol oynadığını, bundan sonraki aşamada birikimin ve bireyin günlük finansal yönetiminin daha fazla önem kazanabileceğini anlattı.
Dijital bankacılık için asıl soru müşterinin neden hesap açtığından sonra başlıyor. Yüksek faiz teklifiyle müşteri edinmek mümkün. O müşterinin günlük işlemlerini aynı banka üzerinden yapmasını sağlamak ise daha kalıcı bir ilişki gerektiriyor. Cengiz’in sözünü ettiği hiperkişiselleştirme burada anlam kazanıyor. Banka, müşteriye uygun ürünü zamanında sunabilmeli ve bu önerinin neden yapıldığını anlaşılır biçimde açıklayabilmeli.
Finansal hizmetlerin dağıtım kanalları da değişiyor. Bankalar Neden ChatGPT’ye Taşınıyor? başlıklı yazımda, bankaların ürün keşfini ve ilk müşteri temasını yapay zekâ ortamlarına taşımaya başlamasını ele almıştım. Roundtable’da konuşulan açık bankacılık, servis bankacılığı ve kişiselleştirme yaklaşımıyla birlikte bakıldığında kanal stratejisindeki yön daha net görünüyor. Müşteri finansal ihtiyacını nerede ifade ediyorsa banka ve fintek de orada hizmet sunabilmek istiyor.
Bu gelişme bankalar için avantajlar kadar yeni sorumluluklar yaratıyor. Daha fazla veri kullanımı, önerinin doğruluğu, açık rıza, müşteri onayı ve hesap güvenliği başlıklarını da büyütüyor. İyi kişiselleştirme, müşterinin finansal durumunu doğru anlamayı ve önerinin sınırlarını açıkça göstermeyi gerektiriyor.
Harcamamayı ödüllendiren fintek çıkar mı
Toplantıda gelen sorulardan biri odağı farklı bir yöne kaydırdı. Fintek ürünlerinin büyük bölümü harcamayı, ödeme yapmayı veya bir işlemi hızlandırmayı kolaylaştırırken tasarrufu teşvik eden, hatta belirli dönemlerde harcamamayı ödüllendiren modeller nasıl geliştirilebilir?
Bu soru özellikle genç kullanıcıların finansal alışkanlıkları açısından önemli. Bütçe yönetimi, otomatik birikim, küçük tutarlı düzenli yatırım ve hedefe dayalı tasarruf ürünleri giderek daha geniş bir ürün ailesinin parçası haline geliyor. Ancak davranış değişikliği sağlayabilen bir ürünün gelir modelini de kurmak gerekiyor. İşlem hacminin düşük olduğu veya bilinçli olarak azaltıldığı bir model hangi hizmet karşılığında ücret alacak? Kullanıcı uzun vadede hangi faydayı görürse sistemde kalacak?
Fevzi Güngör yeni fikirlere duyulan ihtiyacı vurgularken Finberg Yatırım ve Strateji Direktörü Gaye Or bu tür ürünlerin karşılaştığı giriş bariyerlerine dikkat çekti. Finansal girişimcilikte basit bir fikri küçük kullanıcı grubuyla test etmek bile ağır bir organizasyon ve uyum maliyetine dönüşebiliyor. Genç girişimcilerin geliştirdiği yaratıcı ürünlerin pazara çıkmadan elenmesi, uzun vadede ekosistemin ürün çeşitliliğini sınırlayabilir.
Burada bankalarla fintekler arasında daha fazla deneme alanı yaratabilecek iş birlikleri değer kazanıyor. Finansal hizmeti sağlayan lisanslı kuruluşun altyapısını kullanarak sınırlı bir ürün fikrini test edebilmek, girişimcinin sermayesini esas sorunun çözümüne ayırmasına yardımcı olabilir. Elbette böyle modellerde görev paylaşımının ve mevzuat sınırlarının baştan net kurulması gerekiyor.
Ömer Bey ile birlikte Monay ve Özlem Denizmen’in kulaklarını tam da burada çınlattık. 😊
Sınır ötesi ödemelerde yeni raylar aranıyor
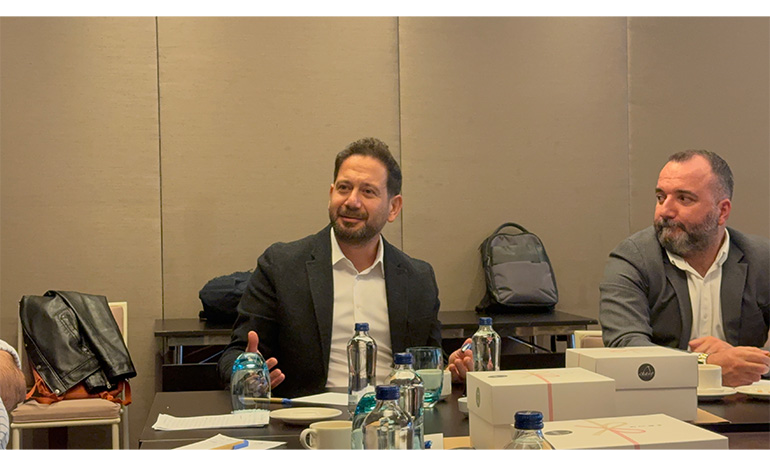
Lidio Kurucu Ortak ve CEO’su Emre Güzer, ödeme sektörünün gelişimini ilk çevrimiçi tahsilat denemelerinden bugünkü sınır ötesi ödeme ihtiyaçlarına uzanan bir perspektifle anlattı. Türkiye’de e-ticaretin ilk yıllarında birçok işletmenin bankalardan çevrimiçi ödeme kabul hizmeti almakta zorlandığını hatırlattı. Ödeme kuruluşlarının ortaya çıkışı, yeni girişimlerin ticaret yapabilmesi için kritik bir dönüm noktası oldu.
Güzer’in bugünkü gündeminde yerel kart şemalarının küresel kabulünün genişletilmesi bulunuyor. TROY ve farklı bölgesel ödeme ağlarına ilişkin girişimlerden söz ederek sınır ötesi kabul altyapılarında yeni bağlantı modelleri üzerinde çalıştıklarını anlattı. Büyük uluslararası ağların mevcut altyapısına ek olarak farklı yerel sistemlerin birbirine bağlanabilmesi, tüketicilerin ve işletmelerin uluslararası ödemelerde daha fazla seçeneğe ulaşmasını sağlayabilir.
Bunun ticari karşılığı oldukça somut. Uluslararası bir satıcı, farklı ülkelerdeki kart ve hesap tabanlı ödeme yöntemlerini kabul edebildiğinde müşterinin alışverişi tamamlama ihtimali artabilir. Ancak sınır ötesi ödemelerde maliyet kadar sahtekârlık kontrolü, para birimi dönüşümü, mutabakat, geri ödeme süreçleri ve yerel düzenlemeler de belirleyici. Türkiye’den çıkan ödeme altyapısı şirketlerinin bu karmaşık ağı yönetebilen hizmetler geliştirmesi, teknoloji ihracatı için de yeni bir alan yaratıyor.
Yabancı yatırımcı neye bakıyor
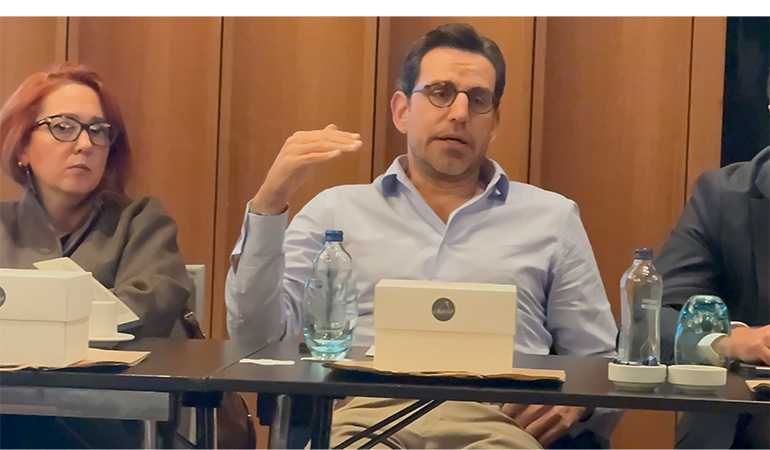
Odin Financial Kurucu ve Managing Director’ı Ömer Ünsal, yatırım ve şirket satın almaları açısından Türkiye’nin hâlâ yabancı yatırımcıların ilgisini çektiğini söyledi. Ancak yatırımcılar iyi çalışan bir üründen çok daha fazlasını inceliyor. Şirketin döviz bazında büyüme kapasitesi, yönetim kalitesi, kayıtların şeffaflığı ve satın alma sonrasındaki entegrasyon becerisi önemli.
Ünsal’ın yabancı yatırımcı için satın almanın çoğu zaman yeni bir büyüme döneminin başlangıcı olduğu yönündeki değerlendirmesi dikkat çekiciydi. Türkiye’de girişimciler açısından exit büyük bir dönüm noktası olarak görülüyor. Stratejik alıcı ise şirketin başka pazarlara açılmasını, mevcut ürün setini genişletmesini ve uzun süreli değer yaratmasını bekliyor. Dolayısıyla ölçek kadar kurumsallaşma da yatırım kararına doğrudan giriyor.
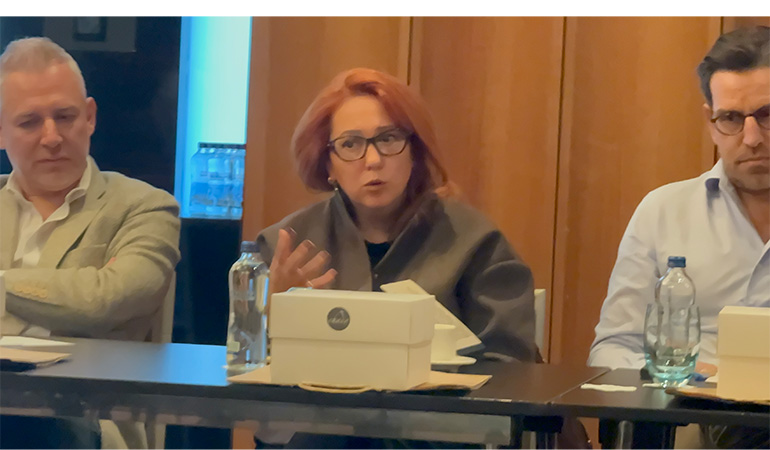
Gaye Or’un yatırım dünyasına ilişkin yaklaşımı bu düşünceyi bir adım ileri taşıdı. Girişimlerin yapay zekâ etiketini taşımaları tek başına fark yaratmıyor. Yatırımcı açısından asıl mesele ürünün hangi problemi çözdüğü, hangi maliyeti düşürdüğü, gelirinin ne kadar sürdürülebilir olduğu ve teknolojinin iş modelinin merkezinde nasıl kullanıldığı.
Finteklerin yatırım arayışında daha ölçülebilir göstergelerle konuşması gereken bir döneme giriyoruz. Aktif müşteri sayısı, işlem hacmi ve brüt büyüme elbette önemli. Fakat müşteri başına kârlılık, işlem başına katkı marjı, dolandırıcılık kayıp oranı, müşteri tutundurma başarısı ve mevzuat maliyeti de artık aynı hikâyenin içinde yer alıyor.
Yapay zekânın en zor sorusu neden
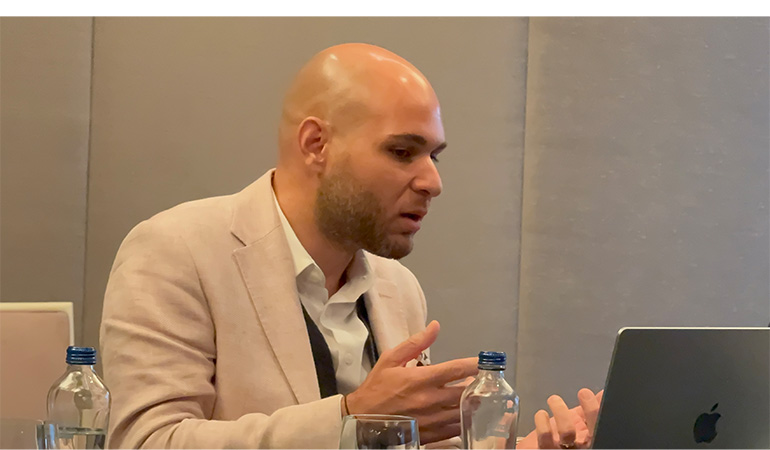
Finans sektöründe yapay zekâ kullanımını tartışırken alışıldık başlıklar müşteri hizmetleri, fraud tespiti, yazılım geliştirme ve operasyonel verimlilik oluyor. DT Cloud Kurucusu ve CEO’su Tolga Dinçer konuşmayı kredi kararı üzerinden daha hassas bir alana taşıdı. Yapay zekâ destekli bir sistemin neden bir başvuruyu onaylayıp başka bir başvuruyu reddettiği sonradan açıklanamıyorsa, bankanın hesap verebilirlik sorunu ortaya çıkıyor.
Fevzi Güngör de geleneksel kural tabanlı sistemlerle büyük dil modelleri arasındaki ayrımı hatırlattı. Kurallı bir sistemde hangi şartların sonucu ürettiğini geriye dönük izlemek daha kolay olabiliyor. Üretken yapay zekâ uygulamalarında aynı sorunun farklı koşullarda farklı yanıtlar verebilmesi ise test, kayıt ve insan gözetimi ihtiyacını artırıyor. Bu elbette bütün yapay zekâ modellerinin açıklanamaz olduğu anlamına gelmiyor. Modelin türüne ve kullanım amacına uygun denetim tasarımı gerekiyor.
Avrupa Birliği’nin AI Act Ek III düzenlemesi, gerçek kişilerin kredi değerliliğini veya kredi puanını belirlemek üzere tasarlanan belirli yapay zekâ sistemlerini yüksek riskli uygulamalar arasında sayıyor. Dolandırıcılık tespiti amacıyla kullanılan sistemler için aynı maddede istisna bulunuyor. Bu sınıflandırma, finansal kararların açıklanabilirliği ve kontrolü konusunda neden daha ayrıntılı bir tartışmaya ihtiyaç duyulduğunu gösteriyor. Düzenlemenin uygulama takvimi ve geçiş hükümleri ise ayrıca takip edilmeli.
Dinçer’in önerdiği yaklaşım, büyük dil modellerinden analiz ve karar desteği almak, kritik kararlarda daha kontrollü ve izlenebilir mekanizmalar kullanmak. AI Ajanları Bankaların Mevduatını Kaçırabilir mi? yazımda da finansal ajanların kullanıcı adına hareket etmeye başladığında yetki sınırı ve sorumluluk dağılımının nasıl değişebileceğini tartışmıştım. Aynı sorular kredi tahsisinden ödeme onayına kadar giderek daha fazla süreçte karşımıza çıkacak.
Yapay zekâ şirketi olmak ne anlama geliyor
Gaye Or’un toplantıdaki en önemli tespitlerinden biri, yapay zekâ kullanan şirketlerle iş akışlarını baştan yapay zekâ etrafında kuran girişimlerin aynı sepete konulmasıydı. Her çalışanına bir üretken yapay zekâ aracı sağlayan kurum elbette verimlilik kazanabilir. Ancak kurumun tüm süreçlerinin yeniden tasarlanması çok daha zahmetli bir dönüşüm.
Bankacılıkta bu güçlük daha belirgin. Sistemlerin kesintisiz çalışması gerekiyor, geçmişten gelen altyapılarla uyumluluk korunuyor, müşteri verisi ve işlem güvenliği çok sıkı yönetiliyor. Gaye Or, bu nedenle gerçekten yapay zekâ temelli tasarlanmış yeni nesil şirketlerin farklı bir rekabet yaratabileceğini düşünüyor. Aynı zamanda geçmiş teknoloji dalgalarında görülen etiketleme heyecanının yapay zekâ alanında da tekrar edebileceği uyarısında bulunuyor.
Kutay Yalınkılınç’ın Avrupa’daki sektör görüşmelerinden aktardığı tartışmalar da teknik yarışın regülasyon boyutunu gösteriyor. Yapay zekâ destekli bankacılık hizmetleri geliştirilirken kimlik doğrulama, veri koruma, model gözetimi ve dış hizmet ilişkileri birlikte değerlendiriliyor. Yalınkılınç, Türkiye’de sektör ile düzenleyiciler arasında daha fazla uygulama örneğinin paylaşılmasına ihtiyaç olduğunu düşünüyor.
Kullanılan modelin ne kadar güçlü olduğu kadar, o modelin hangi iş akışına bağlandığı, sonuçlarının nasıl ölçüldüğü ve gerektiğinde nasıl durdurulabildiği de önem kazanıyor. Kurumsal düzeyde yapay zekâ kullanımının kalitesi, en çok bu ayrıntılarda belli olacak.
Bulut altyapısı fintek stratejisinin merkezinde
Toplantının ev sahibi DT Cloud’u bu tartışmaların içinde ayrıca ele almak gerekiyor. Tolga Dinçer’in anlattığına göre şirketin geçmişi 2006’ya uzanıyor. Sistem entegrasyonu ve altyapı işletiminden gelen deneyim, daha sonra sektörlerin özel ihtiyaçlarına yanıt veren bulut platformlarına yönelmiş. DT Cloud bugün finans, savunma ve başka yüksek güvenlik gerektiren alanlarda bulut mimarileri geliştiriyor.
Finans tarafındaki somut referanslardan biri TCMB’nin topluluk bulutu dış hizmet sağlayıcıları listesi. Listede DT İletişim Hizmetleri A.Ş.’nin ödeme ve elektronik para kuruluşlarına topluluk bulutu hizmeti sunabilmesi için 28 Temmuz 2023’te uygunluk aldığı görülüyor. Bu, bir ödeme kuruluşu faaliyet lisansı anlamına gelmiyor. Düzenlemeye tabi kuruluşların kullanabileceği dış hizmet altyapısına ilişkin bir uygunluk.
Fintek açısından bu ayrım oldukça önemli. Ödeme hizmeti geliştiren bir girişimin veri barındırma, yedekleme, erişim yönetimi, iş sürekliliği ve denetlenebilirlik katmanlarını güvenilir biçimde kurabilmesi gerekiyor. Her kuruluşun sıfırdan büyük bir veri merkezi yatırımı yapması ekonomik veya teknik açıdan uygun olmayabilir. DT Cloud’un topluluk bulutu ve sektöre özgü platform yaklaşımı, bu ihtiyaçları ortak bir altyapı üzerinde karşılamayı hedefliyor.
Dinçer’in toplantıda sık sık kullandığı bir kavram da transaction intelligence oldu. Bugün birçok fintek şirketi ödeme işlemini başarıyla tamamlamak için yarışıyor. İşlem gerçekleştikten sonra oluşan verinin anlamlandırılması ise hâlâ geliştirilebilecek bir alan. Müşteri davranışları, üye iş yeri ihtiyaçları, uygun finansman zamanı ve dinamik teklif mekanizmaları bu katmanda ortaya çıkıyor. Elbette bu potansiyelin hayata geçmesi için kişisel verilerin korunması, yetkilendirme ve kullanım amacının sınırlandırılması şart.
DT Cloud’un eylül ayında duyurduğu Foundation, Foundry ve Kontrol Düzlemi yaklaşımı da aynı stratejinin devamı. Şirket altyapı kaynağı, model geliştirme ortamı ve kaynakların kontrolünü birlikte yönetmeyi hedefliyor. Bunun finteklere sağlayacağı gerçek avantaj, kullanım maliyetleri ve farklı kuruluşların üretimde elde edeceği sonuçlarla ölçülecek.
GPU kapasitesi ve yeni maliyet hesabı
Yapay zekâ hizmetleri büyüdükçe finans kuruluşlarının teknoloji maliyetleri de farklılaşacak. Modelin eğitimi, uyarlanması veya günlük kullanımı farklı miktarlarda hesaplama gücü gerektiriyor. Tolga Dinçer, bankaların ve finteklerin işlem hacimlerini gelecekte ihtiyaç duyacakları yapay zekâ kapasitesiyle birlikte düşünmeleri gerektiğini söyledi. Ankara’da üzerinde çalıştıkları modüler AI Factory yatırımını da bu yaklaşımın somut adımı olarak anlattı.
Dinçer’in sözünü ettiği token ekonomisi, ödeme tokenizasyonundan farklı bir konu. Burada büyük dil modellerinin kullandığı hesaplama birimlerinin ve bu birimlere bağlı maliyetin planlanmasından bahsediliyor. Bir finans kuruluşu binlerce müşteri talebini yapay zekâ ile karşılıyorsa, hangi işlemin ne kadar model kullanımına ihtiyaç duyduğunu bilmek isteyecek. Her kullanım için kendisine özel GPU kapasitesi ayırmak da her zaman verimli olmayabilir.
Bununla birlikte altyapı tercihini yalnız fiyat karşılaştırmasına indirgemek doğru olmaz. Gecikme süresi, işlem yoğunluğu, veri konumu, denetim erişimi, felaket kurtarma, tedarikçi bağımlılığı ve sözleşmeden çıkış koşulları toplam sahip olma maliyetine dahil. DT Cloud’un modüler kapasite ve yerel kontrol yaklaşımının başarısı da bu kriterlerle değerlendirilmeli. Dinçer’in belirttiği yatırım kapasitesi ve takvim gibi gelecek planları, şirketin açıklamaları olarak görülmeli.
Bütün bu başlıkların arkasında daha büyük bir konu bulunuyor. Bir ödeme altyapısının kesintiye uğraması, yalnız tek bir şirketin operasyonunu etkilemiyor. İşletmelerin tahsilatını, tüketicilerin alışverişini ve kimi zaman temel hizmetlere erişimi de aksatabiliyor. Siber güvenlik, veri merkezi dayanıklılığı ve enerji sürekliliği finans teknolojilerinin büyüme planının ayrılmaz parçaları haline geliyor.
Türkiye fintekte sonraki aşamaya hazırlanıyor
DT Cloud’daki buluşmadan geriye birbirini tamamlayan birkaç güçlü gözlem kaldı. Türkiye büyük bir kartlı ödeme pazarına, deneyimli bankacılık ekiplerine ve yeni finansal ürün geliştirebilen girişimcilere sahip. Bu avantajlar bugün de geçerli. Rekabetin bundan sonraki bölümünde ise ölçeklenebilir gelir, düzenleyici güven, işletme finansmanı ve teknoloji altyapısının kalitesi daha fazla belirleyici olacak.
Fevzi Güngör’ün küçük işletme örneği günlük hayattaki ihtiyacı çok iyi anlatıyor. İşletme tahsilatını anlamak, parasına ulaşmak ve finansmanını planlamak istiyor. Yalın Özcan’ın değerlendirmeleri, bankalarla fintekler arasındaki tamamlayıcı ilişkinin güçlü bir büyüme zemini oluşturduğunu hatırlatıyor. Alper Akcan, finansal ürünlerin ihtiyaç anına taşınmasında iş modelinin sürdürülebilirliğini öne çıkarıyor. Deniz Devrim Cengiz, dijital bankacılıkta kalıcı müşteri ilişkisinin nasıl kurulacağını tartışıyor. Emre Güzer yeni ödeme bağlantılarıyla uluslararası pazarlara açılma imkânlarını anlatıyor. Ömer Ünsal ve Gaye Or, yatırımcı gözünden ürün kalitesini ve şirketlerin kurumsal dayanıklılığını sorguluyor. Kutay Yalınkılınç ise sektörün kapsayıcılığını ve düzenleyici kurumlarla diyaloğunu gündemde tutuyor.
Tolga Dinçer’in işlem zekâsı ve yapay zekâ altyapısı üzerine anlattıkları bu tabloyu geleceğe taşıyor. Finansal veriyi değerli kılabilmek için iyi modeller kadar doğru mimariye, hesap verebilirliğe ve uygun maliyetli işlem kapasitesine ihtiyaç var. Büyüme stratejisi artık pazarlama bütçesinden, ürün ekranından veya komisyon tarifesinden tek başına okunamıyor.
Bundan sonraki gelişmeleri izlerken daha fazla lisans, daha yüksek işlem hacmi veya daha çok yapay zekâ duyurusu kadar başka göstergelere de bakacağım. Küçük işletmelerin tahsilat süresi kısalıyor mu? Fintekler işlem başına gerçek değer yaratabiliyor mu? Dijital bankalar müşterilerinin günlük finansal hayatında kalıcı yer edinebiliyor mu? Yapay zekâ ile verilen kararlar açıklanabiliyor mu? Kurumlar kullandıkları altyapının risklerini ve maliyetini yönetebiliyor mu?
Türkiye fintek sektörünün yeni büyüme dönemini, bu soruların yanıtları belirleyecek.
Bu arada DT Cloud’un düzenlediği Finans & Teknoloji Roundtable toplantısını en geniş haliyle Fintechtime’ın Kasım sayısında okuyabilirsiniz. Toplantı sonrasına elimde kısa kısa şahane videolar var. Bunları günlere bölerek sizlerle paylaşacağım. Yeni Roundtable fikirlerinizi olursa benimle paylaşmayı unutmayın. 🙋♀️
