


Pix’te işyerlerine yapılan ödemeler kişiden kişiye transferleri geçti. Brezilya’daki değişimin kartlar ve anlık ödeme sistemlerinin geleceği için ne anlattığına birlikte bakalım.
Pix’in ilk yıllarında sistem ağırlıklı olarak insanların birbirine para gönderdiği bir araçtı. Brezilya Merkez Bankası’nın resmi verileri birkaç yılda yaşanan dönüşümün boyutunu gösteriyor. Haziran 2023’te Pix işlemlerinin yaklaşık %60’ı kişiden kişiye gerçekleşirken, 2025’in sonunda işyerlerine yapılan P2B ödemeler ilk kez en büyük kullanım alanına dönüştü. Temmuz 2026’da toplam Pix işlemleri yaklaşık 8 milyara ulaşırken e-ticaret verileri de sistemin alışverişte giderek daha güçlü kullanıldığını gösteriyor.
Bir ödeme sisteminin gerçekten hayatımıza yerleştiğini ne zaman anlarız?
Arkadaşımıza para gönderirken kullandığımızda mı?
Faturamızı ödediğimizde mi?
Yoksa market kasasında hiç düşünmeden kart yerine onu seçtiğimizde mi?
Brezilya’da Pix için cevap giderek sonuncusuna yaklaşıyor.
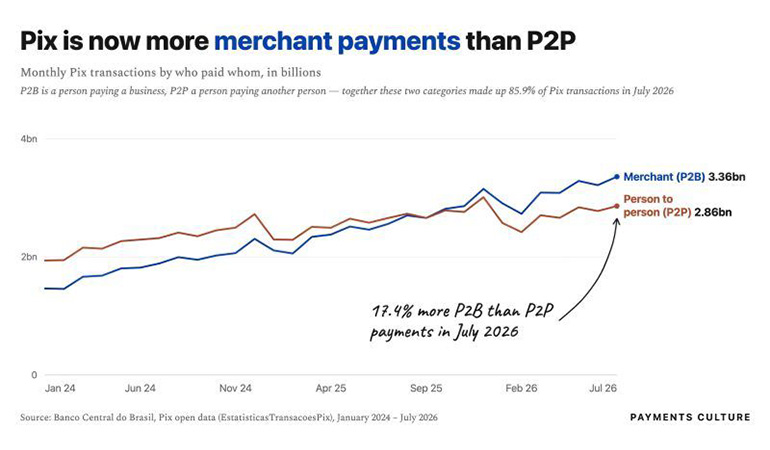
Yani alışveriş amaçlı Pix işlemleri artık P2P’den yaklaşık yüzde 17,4 daha fazla. İki kategori birlikte tüm Pix işlemlerinin yüzde 85,9’unu oluşturuyor. Brezilya Merkez Bankası da Pix işlemlerini P2P, P2B, B2B ve B2P gibi işlem türlerine göre aylık olarak yayımlıyor.
Bence rakamın kendisinden daha ilginç olan, nereden nereye gelindiği.
Pix ilk çıktığında hikaye tamamen farklıydı
Pix Kasım 2020’de kullanıma açıldığında sistemin en doğal kullanım alanı kişiden kişiye para transferiydi.
Brezilya Merkez Bankası’nın ilk dönem verilerinde işlem adetlerinin yaklaşık yüzde 84’ü P2P, yalnızca yüzde 6’sı ise kişiden işletmeye yapılan P2B ödemelerden oluşuyordu. Bu veri sistemin henüz ilk haftalarındaki kullanım alışkanlığını gösteriyordu.
Mantıklıydı.
Anlık ödeme sistemlerinin kullanıcıya anlatılması en kolay faydası para göndermek.
Hesap numarası istemiyorsunuz, işlem saniyeler içinde tamamlanıyor ve para karşı tarafa hemen ulaşıyor.
Ama ödeme sistemlerinin gerçek ölçeği yalnızca insanların birbirine para göndermesinde oluşmuyor.
Günlük alışverişe girebildiğinizde başka bir lig başlıyor.
Pix’in son birkaç yıldaki yolculuğu tam olarak bunu gösteriyor.
Değişim zaten geçen yıl görünmeye başlamıştı
Brezilya Merkez Bankası’nın 2025’in ilk yarısına ilişkin verilerinde, SPI üzerinden geçen Pix işlemlerinin yüzde 45’i kişiden kişiye yapılırken yüzde 42,1’i tüketiciden işletmeye gerçekleşiyordu.
Aradaki fark o dönemde bile oldukça küçülmüştü.
Bir yıl sonra çizgiler yer değiştirdi.
P2P büyük ve önemli bir kullanım alanı olmaya devam ediyor. Fakat ticari ödemeler daha hızlı büyüyor.
Pix artık yalnızca:
“Arkadaşıma para gönderdim”
denilen sistem değil.
Kahve alınıyor.
Restoran hesabı ödeniyor.
E-ticaret alışverişi tamamlanıyor.
Mağazada ödeme yapılıyor.
İşletmeler müşterilerinden doğrudan hesaplarına para alıyor.
Bu nedenle Temmuz verisini Pix’in büyümesinden çok kullanım amacının değişmesi olarak okuyorum.
Pix zaten Brezilya’nın en çok kullanılan ödeme aracı olmuştu
Büyümenin boyutunu anlamak için biraz daha geriye bakabiliriz.
Brezilya Merkez Bankası’na göre Pix, 2024’ün son çeyreğinde nakit dışındaki ödeme işlemlerinin yaklaşık yüzde 47’sini oluşturuyordu. 2025’in ilk yarısında ise 36,9 milyar Pix işlemi gerçekleşti ve sistem tüm ödeme işlemlerinin yüzde 50,9’una ulaştı.
Bugün Brezilya’da 170 milyondan fazla kişi Pix kullanmış durumda. Bu sayı ülke nüfusunun yaklaşık yüzde 80’ine karşılık geliyor.
Bu büyüklüğe ulaştığınızda sistem artık alternatif ödeme yöntemi gibi davranmıyor.
Ödeme altyapısının kendisine dönüşüyor.
Ama burada kartlar açısından önemli bir ayrım var.
Pix’in toplam ödeme işlemlerinde büyümesi, kart kullanımının bir anda çöktüğü anlamına gelmiyor.
Brezilya Merkez Bankası’nın 2024 verilerinde kredi kartı işlemleri yüzde 11, banka kartları yüzde 2,5 ve ön ödemeli kartlar yüzde 19,2 büyümeye devam etti.
Yani şu anda gördüğümüz şey basit bir “Pix geldi, kart bitti” hikayesi değil.
Büyüyen ödeme pazarında Pix çok daha hızlı alan kazanıyor.
Peki neden insanlar alışverişte Pix kullanıyor?
Tüketici açısından avantaj oldukça anlaşılır.
Ödeme saniyeler içinde gerçekleşiyor.
Para doğrudan hesaptan çıkıyor.
Kart numarası gerekmiyor.
İşletme de parayı hızlı biçimde alabiliyor.
İşletme tarafında ise başka bir motivasyon daha var.
Maliyet.
Kartlı ödemelerde işyeri tarafından ödenen merchant discount rate yani MDR bulunuyor. Brezilya Merkez Bankası’nın 2025’in ikinci yarısına ilişkin verilerinde ortalama MDR kredi kartlarında yüzde 2,10, banka kartlarında yüzde 1,08 seviyesindeydi.
Pix altyapısında ise kart şemasındaki gibi aynı ekonomik model bulunmuyor. Ücretlendirme kuralları kullanıcı ve işlem türüne göre farklılaşıyor, işletmelere verilen hizmetler için finans kuruluşları ücret uygulayabiliyor. Buna rağmen sistem özellikle işyeri tarafında kart kabul maliyetlerine alternatif oluşturabilecek bir yapı taşıyor.
Dolayısıyla mağazanın Pix’i teşvik etmesinin arkasında yalnızca teknoloji merakı yok.
Tahsilatın hızlanması ve ödeme maliyetinin düşebilmesi doğrudan ticari nedenler.
Kartların büyük avantajı kullanım kolaylığıydı
Pix’in ilk yıllarında kartların hâlâ çok önemli bir kullanıcı deneyimi avantajı vardı.
Kasaya geliyorsunuz.
Kartı veya telefonu yaklaştırıyorsunuz.
Bitti.
Pix tarafında QR kod açmak, banka uygulamasına geçmek ve işlemi onaylamak daha fazla adım gerektirebiliyordu.
Bu fark da giderek küçülüyor.
Brezilya Merkez Bankası Pix por aproximação, yani temassız Pix özelliğini yaygınlaştırdı. Kullanıcı artık uyumlu bir terminalde telefonunu veya akıllı saatini yaklaştırarak Pix ödemesi başlatabiliyor. Merkez Bankası bu deneyimi açık biçimde karta benzer bir ödeme akışı olarak tanımlıyor.
Üstelik 1 Ekim 2026’dan itibaren Pix temassız ödemelerdeki sabit 500 real limit kaldırılıyor ve kullanıcı kendi bankası üzerinden limitini belirleyebiliyor.
Bence kartlar açısından asıl rekabet burada ciddileşiyor.
Anlık ödeme sistemi ucuz ama zahmetliyse belirli kullanıcılar kartı tercih etmeye devam eder.
Aynı kolaylığı sunmaya başladığında seçim değişebilir.
Bir de Pix Automático var
Pix’in ödeme tarafına ilerlemesi yalnızca mağaza alışverişiyle sınırlı kalmıyor.
Brezilya Merkez Bankası Pix Automático ile düzenli ödemeleri de sistemin içine aldı.
Abonelikler, okul ücretleri, spor salonları, sigorta ödemeleri ve benzeri tekrarlayan tahsilatlar Pix üzerinden otomatik gerçekleştirilebiliyor. Merkez Bankası’nın 2026 değerlendirmesinde Pix Automático, temassız Pix, planlı tekrar eden ödemeler ve Open Finance entegrasyonu sistemin ticari kullanımını genişleten ana gelişmeler arasında gösteriliyor.
Kartların yıllardır çok güçlü olduğu bir başka alana daha girilmiş oluyor.
Önce para transferi.
Sonra mağaza ödemesi.
Ardından temassız ödeme.
Şimdi abonelik.
Pix’in geçirdiği dönüşüme bu sırayla baktığınızda strateji daha anlaşılır hale geliyor.
Kartların gerçek rakibi başka bir kart olmayabilir
Ödeme dünyasında uzun yıllar rekabet çoğunlukla kart markaları veya kart çıkaran bankalar üzerinden düşünüldü.
Hangi kart daha fazla kabul ediliyor?
Hangi banka daha iyi kampanya sunuyor?
Hangi kart daha çok puan kazandırıyor?
Hangi POS daha düşük komisyon alıyor?
Pix gibi sistemler başka bir rekabet katmanı açıyor.
Kartın karşısına başka kart koymuyor.
Hesaptan hesaba ödemeyi alışveriş deneyimine dönüştürüyor.
Bu nedenle dünyada giderek daha fazla konuştuğumuz Account-to-Account yani A2A ödemelerin en iyi örneklerinden biri Pix.
Türkiye’de de açık bankacılık ve ödeme emri başlatma hizmetlerinin gelişmesiyle benzer bir altyapı tartışması var. Daha önce iyzico ve Ödeal’in ödeme başlatma yetkisini değerlendirirken A2A modelinin kartlı ödemelerin güçlü konumuna karşı yeni bir alternatif yaratabileceğini paylaşmıştım.
Ama Brezilya bize önemli bir şey gösteriyor.
Bir A2A sisteminin kartlarla gerçekten rekabet edebilmesi için yalnızca teknik olarak para gönderebilmesi yetmiyor.
Tüketicinin ödeme alışkanlığına dönüşmesi gerekiyor.
FAST ile Pix aynı şey mi?
Hayır.
Türkiye açısından Pix haberlerini okurken en kolay hata iki sistemi birebir karşılaştırmak olur.
FAST da Pix de 7/24 anlık para transferini mümkün kılan altyapılar ancak ürün yapıları, kullanıcı deneyimi, ödeme ekosistemleri, düzenleyici gelişimleri ve ticari kabul modelleri aynı değil.
Bu yüzden “Pix Brezilya’da yaptı, FAST da aynısını yapar” sonucu çıkarmak istemiyorum.
Ama gelişimin yönü Türkiye açısından oldukça düşündürücü.
FAST zaten para transferinin günlük altyapısına dönüştü. TR Karekod, ödeme emri başlatma hizmetleri ve açık bankacılık gibi katmanlar ise hesaplar arası ödemenin ticaretin içine girmesini kolaylaştırabilecek araçlar sunuyor.
Taksilerde ödeme sisteminin 1 Eylül’de nasıl değiştiğini anlatırken bunun küçük bir örneğini görmüştük. Yeni Taksi Mali Cihaz altyapısı kart ödemelerinin yanında TR Karekod ve FAST üzerinden hesap transferini de destekleyebilecek şekilde tasarlandı.
Yani anlık ödemenin ticari ödeme alanına yaklaşması Türkiye’ye tamamen yabancı bir senaryo değil.
Türkiye’de kartların işi biraz daha zor
Brezilya ile Türkiye arasındaki önemli farklardan biri de kart alışkanlığının gücü.
BKM’nin Haziran 2026 verilerine göre Türkiye’de kartlarla yapılan aylık ödeme tutarı 2,87 trilyon TL’ye, işlem adedi ise 1,94 milyara ulaşmış durumda. Mağaza içi kartlı ödemelerin yüzde 81’i temassız gerçekleşiyor.
Bu çok güçlü bir kullanıcı alışkanlığı.
Üstelik Türkiye’de kredi kartının taksit, puan, kampanya ve kredi fonksiyonu da var.
Anlık hesap ödemesi bunların hepsini otomatik olarak sunmuyor.
Dolayısıyla Türkiye’de kartla rekabet yalnızca “ödeme daha ucuz” diyerek kazanılabilecek bir yarış olmayabilir.
Tüketici açısından da güçlü bir neden yaratmak gerekiyor.
Pix’in Brezilya’daki başarısını değerli yapan şey tam burada.
Önce transfer için kullanılan sistem, zamanla mağazada ödeme yapmayı da günlük refleks haline getirmiş.
Kartlar ortadan kalkacak mı?
Bence yakın gelecek için böyle bir sonuç çıkarmak gereksiz.
Brezilya’da Pix hızla büyürken kartlar da büyümeye devam ediyor.
Ayrıca kredi kartının tüketici kredisi, taksit, ödül programları ve satın alma koruması gibi özellikleri bulunuyor. Pix’in sunduğu değer önerisi farklı.
Ama kart ağlarının artık yalnızca başka kart ağlarıyla rekabet ettiği dönem geride kalıyor olabilir.
Rakipler arasında:
anlık ödeme sistemleri,
A2A ödemeler,
dijital cüzdanlar,
stabilcoinler
ve ileride AI ajanlarının seçtiği yeni ödeme rayları var.
Yakın zamanda Agentic Payments konusunu incelerken benzer bir değişimden söz etmiştim. Gelecekte kullanıcı her işlemde hangi ödeme yönteminin kullanılacağına kendisi karar vermeyebilir. AI ajanı maliyet, hız, ödül veya kullanım koşullarına bakıp kart ile hesap ödemesi arasında seçim yapabilir.
Bu durumda rekabet yalnızca tüketicinin cüzdanındaki ilk sırayı almak üzerine kurulmayacak.
Ödeme anında en mantıklı ray olmak da önemli hale gelecek.
Pix’in Temmuz verisi neden önemli?
3,36 milyar P2B işlemi tek başına etkileyici.
Ama bence haber o rakam değil.
2020’nin ilk haftalarında Pix işlemlerinin yaklaşık yüzde 84’ü kişiden kişiye gidiyordu ve P2B yalnızca yüzde 6 seviyesindeydi. 2025’in ilk yarısında P2P ile P2B neredeyse başa baş hale geldi. Temmuz 2026’da ise P2B öne geçti.
Altı yıldan kısa sürede yaşanan dönüşüm bize anlık ödeme sistemlerinin nasıl ölçeklenebileceğine dair güçlü bir örnek veriyor.
İnsanlara önce kolay para transferini öğretiyorsunuz.
Sistem günlük alışkanlığa dönüşüyor.
Sonra aynı altyapıyı ticari ödemeye taşıyorsunuz.
Kullanıcı zaten tanıyor.
İşletme zaten kabul ediyor.
Bundan sonrası ödeme deneyimini kolaylaştırmaya kalıyor.
Bence kart sektörü açısından asıl izlenmesi gereken nokta da burada.
Kartların rakibi yeni bir kart olmayabilir.
Bir ülkede herkesin zaten kullandığı anlık ödeme sistemi, mağazadaki ödeme deneyimini kart kadar kolay hale getirdiğinde çok daha güçlü bir rakip ortaya çıkabilir.
Pix’in Temmuz 2026 verisi, Brezilya’da bu dönüşümün artık teorik olmadığını gösteriyor.
İnsanlar Pix ile yalnızca birbirlerine para göndermiyor.
Giderek daha fazla onunla alışveriş yapıyor.
Ve sanırım anlık ödemelerin geleceğini anlamak için izlememiz gereken eşik de tam olarak bu.
