


The Economist’in The World Ahead 2027 kapağı enerji, gıda, yapay zeka, borç, seçimler ve finansal teknoloji dünyası için hangi sinyalleri veriyor?
The Economist’in yıllık kapakları yayımlandığında sembollerin hangi olaya işaret ettiğini çözmek neredeyse ayrı bir internet geleneğine dönüşüyor. 2027 kapağına biraz daha yakından bakınca sembollerin kendisinden çok aralarındaki ekonomik bağlar öne çıkıyor. Tanker enerji fiyatına, enerji tarımsal üretime, yapay zeka yatırımları kredi piyasasına, seçim vaatleri tahvil faizlerine, iklim koşulları birkaç ay sonra market fiyatlarına ulaşıyor. The World Ahead 2027, önümüzdeki yılı birbirinden kopuk krizlerle anlatmaktan çok, bir alandaki sarsıntının diğerine ne kadar hızlı taşınabileceğini hatırlatıyor.
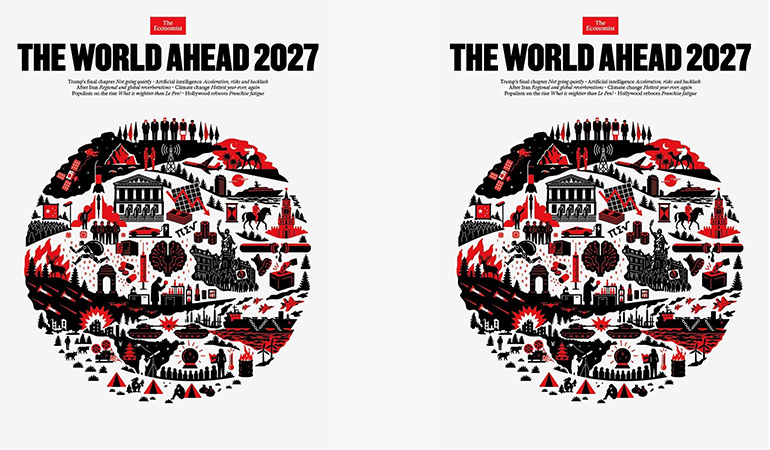
Önce kapağın kendisiyle ilgili karışıklığı temizlemek gerekiyor. Ağustos ve eylül aylarında sosyal medyada ortasında “2027” yazılı pasta bulunan ve The Economist’e ait olduğu ileri sürülen başka bir görsel yayılmıştı. AAP FactCheck, The Economist’in doğrulamasıyla bu kapağın yapay zeka ile üretilmiş sahte bir görsel olduğunu ortaya koydu. Resmî The World Ahead 2027 kapağı 17 Kasım’da yayımlandı.
The Economist’in açıkladığı gündem de kapağın çerçevesini netleştiriyor. Trump sonrası ABD, İran savaşının ekonomik sonuçları, gıda güvenliği, El Niño, yapay zeka yatırımlarının finansmanı, tahvil piyasaları, Fransa seçimi, Tayvan, GLP-1 ilaçları ve uzay ekonomisi 2027 için seçilen ana başlıklar arasında.
Bu başlıkların çoğu tek başına yeni sayılmaz. 2027’yi farklılaştırabilecek taraf, aynı dönemde birbirlerinin maliyetini ve etkisini büyütebilmeleri.
Petrol Düşerken Mutfak Neden Rahatlamayabilir?
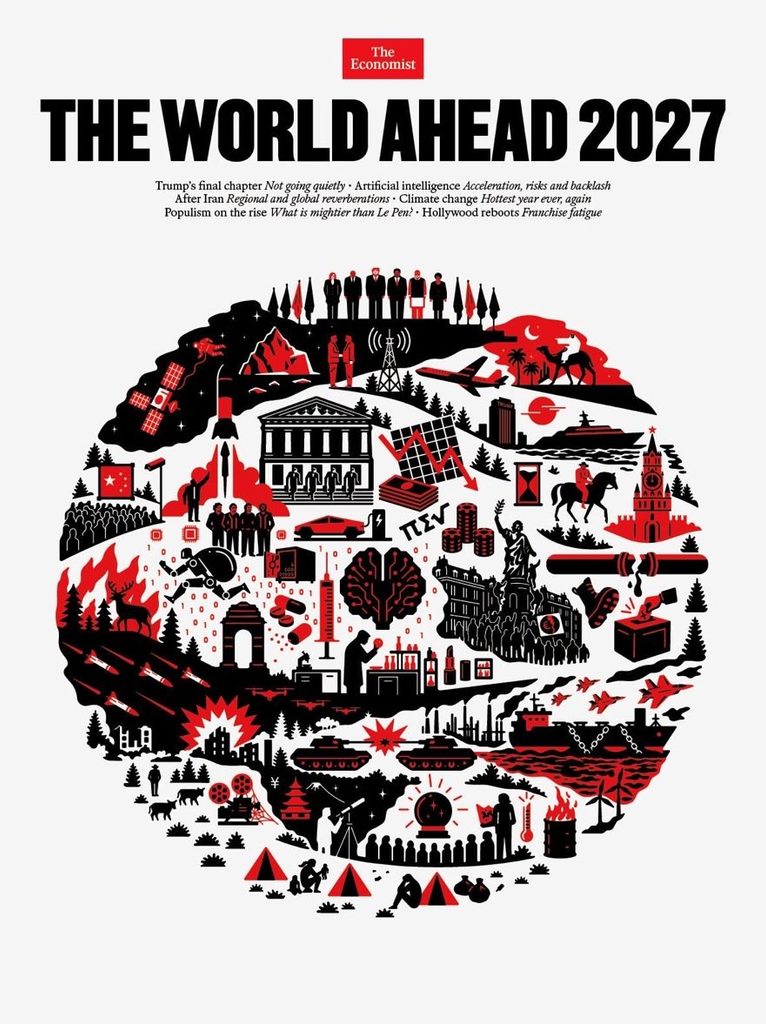
Kapağın alt bölümündeki tanker, yangın, termometre ve tarım çağrışımları enerji ile gıda arasındaki kırılgan ilişkiyi hatırlatıyor.
Dünya Bankası, 2026’da ortalama 91 dolar seviyesinde gerçekleşmesini beklediği Brent petrol fiyatının 2027’de 79 dolara gerilemesini öngörüyor. Aynı raporda gıda emtia fiyatlarının ise 2027’de yüzde 7 daha yükselmesi bekleniyor.
Enerjideki gevşemeyle gıdadaki artışın aynı anda yaşanabilmesi, 2027’nin en ilginç ekonomik ayrışmalarından biri olabilir.
Petrol fiyatındaki düşüş ulaştırma, üretim ve ithalat maliyetlerini rahatlatabilir. Fakat yüksek gübre maliyetleri, ticaret yollarındaki aksaklıklar ve El Niño’nun tarımsal üretim üzerindeki etkisi gıda tarafındaki baskının sürmesine yol açabilir.
NOAA’nın 12 Kasım tarihli değerlendirmesine göre güçlü veya çok güçlü El Niño koşullarının Ocak–Mart 2027 boyunca devam etme ihtimali yüzde 79’un üzerinde.
Bu senaryonun tüketici tarafında yaratacağı tablo oldukça tanıdık olabilir. Enerji piyasasından gelen olumlu haberler manşetlere çıkarken market alışverişinde aynı rahatlama hissedilmeyebilir.
Türkiye açısından bunun ayrı bir önemi var. Enerji ithalat maliyetinin gerilemesi cari dengeyi destekleyebilirken gıda fiyatlarının yüksek seyri enflasyon algısını canlı tutabilir. 2027’de petrol ve gıdanın farklı yönlerde hareket etmesi para politikası iletişimini de daha zor hale getirebilir.
Borç 2027’nin Ortak Paydasına Dönüşüyor
Kapağın para desteleri ve düşüş grafiği piyasa endişesini anlatıyor ama arka plandaki konu çok daha geniş.
Tahvil getirileri yükseliyor ve borcun yeniden finansman maliyeti büyüyor.
IMF’ye göre G7 ülkelerinin ortalama 10 yıllık devlet tahvili getirisi şubat ile eylül arasında bir puandan fazla arttı ve yaklaşık son 20 yılın en yüksek seviyesine ulaştı. Küresel kamu borcunun da 2030’a kadar dünya GSYH’sinin yüzde 100’ünü aşması bekleniyor.
Yüksek borç ile yüksek faiz yan yana geldiğinde hükümetlerin ve şirketlerin hareket alanı daralıyor. Bütçelerde faize ayrılan pay büyüyor, şirket yatırımlarının finansmanı pahalılaşıyor ve bankaların kredi fiyatlaması değişiyor.
Fransa’nın 2027 kapağında önemli yer tutması da bu açıdan anlamlı.
Cumhurbaşkanlığı seçimi siyasi yönüyle zaten kritik. Fakat yatırımcıların ilgisi uzun süredir bütçe, emeklilik sistemi ve borçlanma maliyetine kaymış durumda. Reuters’ın 17 Kasım tarihli haberinde Marine Le Pen’in emeklilik vaatlerinin kamu maliyesiyle nasıl bağdaştırılacağının yatırımcıların temel sorularından biri haline geldiği görülüyor.
2027’de seçim programlarını yalnız siyasi vaatler üzerinden okumak giderek zorlaşacak. Tahvil piyasası aynı vaatlerin nasıl finanse edileceğini eş zamanlı olarak fiyatlayacak.
Yapay Zeka Yatırımlarının Finansal Faturası Büyüyor
Kapaktaki yapay zeka beyni, çipler ve robot figürleri beklenen semboller arasında.
Daha önemli değişim ise yapay zekanın artık doğrudan finansal risk başlığı altında tartışılması.
Veri merkezleri, çipler, enerji altyapısı ve model geliştirme maliyetleri büyüdükçe AI şirketlerinin sermaye ihtiyacı da artıyor. The Economist 2027’de bu yatırımların giderek daha fazla borçla finanse edilmesini ayrı bir risk alanı olarak öne çıkarıyor.
BIS’in ekim sonunda yayımladığı araştırma da aynı yönde ilerliyor. Veri merkezi ve yapay zeka yatırımlarında uzun vadeli borç, özel kredi ve bilanço dışı finansman yapılarının ağırlığı artıyor. Bankalar bu finansman zincirinin farklı noktalarında kredi sağlayıcı olarak yer alıyor.
Buradaki değişim önemli.
Son birkaç yıldır yapay zekaya ilişkin finansal tartışma daha çok teknoloji şirketlerinin değerlemeleri üzerinden yürüyordu. Şimdi sermaye harcamalarının hangi borçla finanse edildiği ve bu borcun hangi bilançolarda tutulduğu da gündeme giriyor.
AI yatırımları beklenen gelirleri üretirse finansman mekanizması çalışmaya devam eder. Gelir beklentileri bozulduğunda ise veri merkezinin veya altyapı projesinin borcunu kimin taşıdığı daha önemli hale gelir.
Bankaların konumu da tam burada ilginçleşiyor. Kendi operasyonlarında yapay zekayla maliyet azaltmaya çalışırken aynı zamanda AI altyapısını finanse eden kurumlar arasında bulunuyorlar.
Teknoloji yatırımı bankacılık açısından artık yalnız verimlilik konusu taşımıyor. Kredi riskine de dokunuyor.
ECB Başkan Yardımcısı Boris Vujcic’in 16 Kasım’daki değerlendirmesinde AI yatırımlarındaki riskin teknoloji şirketlerinin piyasa değerlerinden borç piyasasına, yoğunlaşmış finansman yapılarına, bilanço dışı işlemlere ve siber güvenliğe doğru genişlediğini vurgulaması da bu değişimi gösteriyor.
2027’de “AI balonu var mı?” tartışmasının yanında çok daha somut bir finans sorusunun öne çıkmasını bekliyorum.
AI ekonomisinin borcu nerede birikiyor?
Finansal Teknoloji Dünyası İçin 2027 Ne Söylüyor?
The Economist kapağı doğrudan bir fintek dosyası hazırlamıyor. Yine de seçilen başlıkların önemli bölümü finansal teknoloji sektörünün çalışma koşullarını değiştirecek nitelikte.
Yüksek faiz ve tahvil getirileri sermayenin fiyatını yukarıda tutarsa fintek şirketlerinin büyüme stratejileri de bundan etkilenecek. Ucuz sermaye döneminde kullanıcı kazanımı ve işlem hacmi yatırım hikâyesini uzun süre taşıyabiliyordu. Daha pahalı finansman ortamında gelir kalitesi, nakit üretimi ve müşteri başına ekonomik değer çok daha fazla önem kazanıyor.
Son dönemde finteklerde “ne kadar büyüdün?” sorusunun yanına “bu büyümeyi nasıl finanse ettin?” sorusunun eklenmesinin nedeni de burada.
AI tarafında benzer bir dönüşüm yaşanıyor.
Bankalar ve fintekler müşteri hizmetlerinden fraud tespitine, kredi değerlendirmesinden yazılım geliştirmeye kadar yapay zeka kullanımını hızla büyütüyor. Bu sistemlerin çalışması ise ciddi hesaplama kapasitesi, enerji, veri altyapısı ve insan kontrolü gerektiriyor.
Daha önce AI Ajanları Bankaların Maliyetini Düşürür mü, Artırır mı? yazısında yapay zekanın bankalar açısından yeni işletme maliyetini incelemiştim. The Economist’in 2027 çerçevesi aynı tartışmaya başka bir katman ekliyor. Banka artık hem AI kullanan kurum hem de AI ekonomisini finanse eden kurum.
Bu ikili rol 2027’de bankaların teknoloji yatırımlarına bakışını değiştirebilir.
Veri merkezi veya AI altyapısı finansmanı yapan bir banka, teknoloji şirketinin büyüme beklentisini değerlendirirken enerji maliyetini, kapasite kullanımını, çip tedarikini ve projenin gelir üretme hızını da kredi riskinin parçası olarak ele almak zorunda kalabilir.
Siber güvenlik tarafında da benzer bir genişleme yaşanıyor.
Otonom AI sistemleri hem savunma hem saldırı kapasitesini yükseltiyor. Kimlik avı mesajları daha ikna edici hale geliyor, sosyal mühendislik ölçeklenebiliyor ve saldırıların hazırlanması hızlanıyor.
Ödeme dünyasında buna bir de ajan kimliği ekleniyor.
Visa ve Mastercard’ın agentic commerce çalışmalarında gördüğümüz temel problem, ödeme yapan tarafın artık her zaman insan olmayabilmesi. Müşteri adına hareket eden bir AI ajanının gerçekten yetkili olup olmadığı, ne kadar harcayabileceği ve hangi işlemleri yapabileceği ödeme altyapısının yeni güvenlik katmanlarından biri haline geliyor.
Fintek şirketleri açısından 2027’nin rekabeti bu yüzden yalnız yeni özellik çıkarmak üzerinden yürümeyebilir. Sermaye maliyetini, AI harcamasını, siber riski ve müşteri güvenini daha iyi yöneten şirketler daha avantajlı hale gelebilir.
Finansal teknolojinin teknoloji kısmı hızlanırken finans kısmı yeniden daha görünür oluyor.
Gelir nereden geliyor, sermaye ne kadar pahalı, risk kimin üzerinde kalıyor ve büyüme ne kadar sürdürülebilir?
2027’de sektörün önemli tartışmalarından birinin bu denge olacağını düşünüyorum.
Fransa’da Sandık Tahvil Piyasasına da Açılıyor
Fransa cumhurbaşkanlığı seçiminin ilk turu 18 Nisan, ikinci turu 2 Mayıs 2027’de yapılacak.
Seçim Avrupa Birliği’nin siyasi yönü açısından önemli. Fransa-Almanya ekseninin geleceği, göç politikası ve Avrupa’nın savunma yaklaşımı sonuçtan etkilenebilir.
Finans piyasasının seçimden beklediği cevap ise daha farklı.
Fransa’nın yüksek kamu harcamaları ve borç yükü düşünüldüğünde emeklilik sistemi, sosyal harcamalar ve bütçe hedefleri yatırımcıların doğrudan izlediği konular arasında.
Seçim vaatlerinin finansman maliyetine bu kadar hızlı yansıması Avrupa için yeni bir durum sayılmaz. Ancak tahvil faizlerinin yükseldiği bir dönemde piyasanın hükümetlere tanıdığı hareket alanı daha sınırlı hale gelebilir.
2027 Fransa seçimi bu açıdan yalnız siyasi bir dönüm noktası olmayabilir. Tahvil piyasalarının ekonomik politika üzerindeki ağırlığının ne kadar arttığını da gösterebilir.
Tayvan Riski Teknoloji Zincirinin İçinde
Kapağın Çin bayrağı, savaş gemileri ve askeri araçları muhtemelen en çok spekülasyon üretilecek bölümler arasında.
2027 uzun süredir Çin ordusunun Tayvan konusunda gerekli askeri kapasiteye ulaşması için belirlenen hedef tarih olarak anılıyor. Bu tarih zaman zaman doğrudan savaş takvimi gibi yorumlanıyor.
Askeri hazırlık hedefi ile saldırı kararı arasında ciddi bir fark var.
The Economist de Ukrayna ve İran savaşlarının gösterdiği yeni askeri gerçekliğe odaklanıyor. Daha küçük ve daha ucuz teknolojilerin büyük sistemlere karşı etkili olabilmesi, Çin’in Tayvan hesabını da değiştirebilir.
Finansal açıdan ise Tayvan riski yalnız jeopolitiğin konusu olarak kalmıyor.
Küresel yarı iletken üretiminin önemli bölümü Tayvan’a bağlı. Bölgede yaşanacak ciddi bir gerilim çip tedarikini, teknoloji şirketlerinin üretimini, elektronik fiyatlarını ve veri merkezi yatırımlarını etkileyebilir.
Yapay zeka yatırımlarının zaten devasa çip ihtiyacı yarattığı bir dönemde Tayvan kaynaklı tedarik şoku teknoloji ve finans dünyasına aynı anda ulaşabilir.
GLP-1 Tüketim Haritasını Değiştiriyor
Kapağın şırınga ve ilaç sembolleri sağlık sektöründeki gelişmelerin ekonomik etkisine işaret ediyor.
GLP-1 ilaçlarının yaygınlaşması kilo verme pazarından çok daha geniş sonuçlar yaratmaya başladı. İnsanların yeme alışkanlıkları değiştikçe restoran, market, giyim, fitness ve güzellik harcamalarında yeni davranışlar oluşuyor.
Bu gelişmeyi ilginç yapan, tüketim alışkanlığını dönüştüren gücün bu kez yeni bir sosyal medya platformu veya ödeme teknolojisi yerine biyoteknolojiden gelmesi.
Finans sektörü bu dönüşümü zaman içinde harcama verilerinde görecek.
Kart işlemleri, tüketici segmentleri ve sektörel kredi riskleri değiştikçe sağlık teknolojisindeki bir yenilik bankacılık verisinin içine kadar girebilir.
Bir ilacın restoran satışlarını veya giyim harcamalarını etkilemesi, 2027 ekonomisindeki sektörler arası bağlantıyı anlatan en iyi örneklerden biri olabilir.
Uzay Ekonomisinde Fiyat Düştükçe Pazar Genişliyor
Kapağın roket ve uzay sembolleri daha iyimser bir teknoloji hikâyesi taşıyor.
The Economist 2027’de özel uzay istasyonları, daha ucuz fırlatma hizmetleri ve ticari uzay ekonomisinin büyümesini bekliyor.
Burada ekonomik mekanizma oldukça tanıdık.
Bir teknolojiye erişim maliyeti düştüğünde daha önce ekonomik açıdan mümkün olmayan işler yapılabilir hale geliyor. Uydu hizmetlerinden gözlem verilerine, iletişim altyapısından uzayda veri işlemeye kadar yeni modeller oluşabiliyor.
Aynı mekanizmayı yapay zekada da görüyoruz. Model çalıştırmanın birim maliyeti geriliyor fakat kullanım hacmi çok daha hızlı büyüdüğü için şirketlerin toplam AI harcaması artabiliyor.
Teknolojinin ucuzlaması her zaman toplam faturanın küçülmesi anlamına gelmiyor.
2027’de teknoloji yatırımlarının pek çoğunda bu paradoksu görebiliriz.
Türkiye İçin Kırılgan Hat Enerji, Gıda ve Sermaye
Türkiye açısından kapağın en somut ekonomik sonuçları enerji, gıda ve küresel finansman koşullarında toplanıyor.
Dünya Bankası’nın Brent için 79 dolarlık 2027 tahmini gerçekleşirse enerji ithalatçısı Türkiye için olumlu bir etki oluşabilir. Cari açık ve üretim maliyetleri açısından daha rahat bir tablo ortaya çıkabilir.
Aynı dönemde gıda emtia fiyatlarının yükselmesi ve güçlü El Niño ihtimali tarımsal fiyat baskısının sürmesine yol açabilir.
Böyle bir senaryo 2027 Türkiye ekonomisinde ilginç bir ayrışma yaratır. Enerji faturası hafiflerken tüketicinin günlük enflasyon algısı gıda nedeniyle yüksek kalabilir.
Küresel tahvil faizleri de ikinci önemli kanal.
ABD ve Avrupa’da yatırımcıların daha yüksek risksiz getiri elde edebildiği ortamda gelişmekte olan ülkelerin sermaye çekebilmek için sunduğu getiri de önem kazanıyor. Türkiye’nin dış finansman koşulları bu nedenle yalnız içerideki ekonomi politikasıyla şekillenmiyor.
AI yatırımlarının çok büyük yeni sermaye ihtiyacı yaratması bu tabloya başka bir unsur ekliyor.
Veri merkezleri, enerji projeleri ve çip yatırımları trilyonlarca dolarlık finansman talebi üretirken devletlerin de yüksek borçlanma ihtiyacı devam ediyor. Aynı sermaye havuzu devlet tahvili, büyük teknoloji şirketi, altyapı yatırımı ve gelişmekte olan ülke varlığı arasında dağılıyor.
Türkiye açısından uzaktan görünen yapay zeka yatırımlarının bile küresel sermayenin fiyatı üzerinden etkisi olabilir.
2027’yi Tek Bir Sembolle Açıklamak Zor
The Economist’in kapağında yer alan sembollerin hangisinin “gerçekleşeceğini” takip etmek eğlenceli olabilir. Fakat kapağın asıl değeri bana kalırsa burada yatmıyor.
2027’ye girerken enerji, iklim, teknoloji, siyaset ve finans arasındaki mesafe giderek kısalıyor.
Bir savaş enerji fiyatını değiştirebiliyor, enerji gübre maliyetine ulaşıyor, iklim tarımsal üretimi etkiliyor, gıda fiyatı merkez bankasının işini zorlaştırıyor. Aynı anda AI yatırımları veri merkezi ihtiyacını büyütüyor, veri merkezleri enerji ve finansman talebi yaratıyor, finansman tahvil ve kredi piyasasına taşınıyor.
Finansal teknoloji dünyası da bu zincirin içinde.
2027 boyunca yeni ödeme ürünlerinden, AI ajanlarından ve dijital finans uygulamalarından çokça söz edeceğiz. Fakat sektörün yönünü belirleyecek göstergeler arasında sermayenin fiyatı, AI yatırımlarının geri dönüşü, borcun nerede biriktiği ve güvenlik maliyetleri çok daha fazla yer tutabilir.
The World Ahead 2027 kapağının bende bıraktığı en güçlü iz bu bağlantı.
Tek bir büyük olaydan çok, bir gelişmenin diğerine ne kadar hızlı ulaşabildiği 2027 ekonomisini şekillendirebilir.
Önceki Yılların Kapakları Neler Söylüyordu?
The Economist’in yıllık kapaklarını birkaç yıldır aynı merakla inceliyorum. 2027 kapağını geçmiş yıllarla karşılaştırmak isterseniz önceki iki yazıma da göz atabilirsiniz.
2026
The Economist 2026 Kapağı Dünyanın Gidişatına Dair Neler Söylüyor?
