


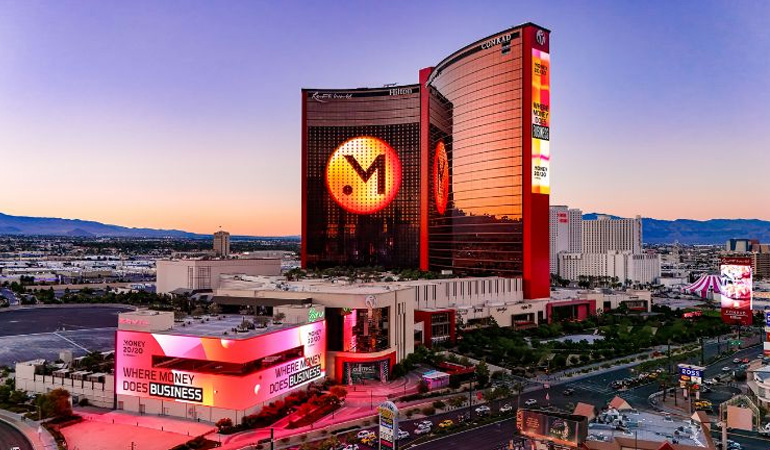
Finansal teknoloji dünyasının en büyük buluşmalarından biri olan Money20/20 USA 2026, 18–21 Ekim tarihlerinde Las Vegas’ta düzenlendi. Etkinlik notlarımı yazımda bulabilirsiniz.
Las Vegas’tan yükselen gündem, fintek dünyasının artık yalnızca yeni ürünler konuşmadığını gösterdi. Bu yıl sahnede olan asıl mesele, yeni teknolojilerin finansal sistemin neresine ve hangi koşullarla yerleşeceğiydi. Yapay zeka ajanları, stablecoin altyapıları, sınır ötesi ödeme ağları, tokenizasyon, dijital kimlik ve dolandırıcılıkla mücadele başlıkları ayrı ayrı ilerlemiyor. Hepsi aynı büyük soruya bağlanıyor: Finansın yeni mimarisinde güveni, kontrolü ve müşteri ilişkisini kim yönetecek?
Bankalar yıllardır yapay zekayı müşteri hizmetleri, dolandırıcılık izleme ve verimlilik tarafında kullanıyordu. Money20/20 USA 2026’da gördüğümüz tablo ise bunun ötesine geçildiğini gösteriyor. Yapay zeka artık bankanın dış yüzünde değil, operasyonun içine, karar süreçlerine ve ödeme akışlarına daha derin yerleşiyor. Aynı etkinlikte stablecoin’lerin günlük ödeme altyapılarına yaklaşması, dijital kimlik ve yetkilendirme tartışmalarının sertleşmesi ve sınır ötesi ödeme mimarisinin yeniden konuşulması da bunu tamamladı. Kısacası sektör yeni araçlar sergilemiyor; finansal sistemin bir sonraki çalışma modelini tartışıyor.
Önce küçük ama benim için önemli bir teşekkürle başlayayım.
Money20/20 USA 2026’ya ilişkin gözlemleri, çektiği fotoğraflar ve desteği için Tarık Tombul’a çok teşekkür ederim. Böyle büyük ve çok katmanlı bir etkinliği yerinden izleyen gözlemler, özellikle sahne dışındaki havayı anlamak açısından her zaman ayrı bir değer taşıyor.
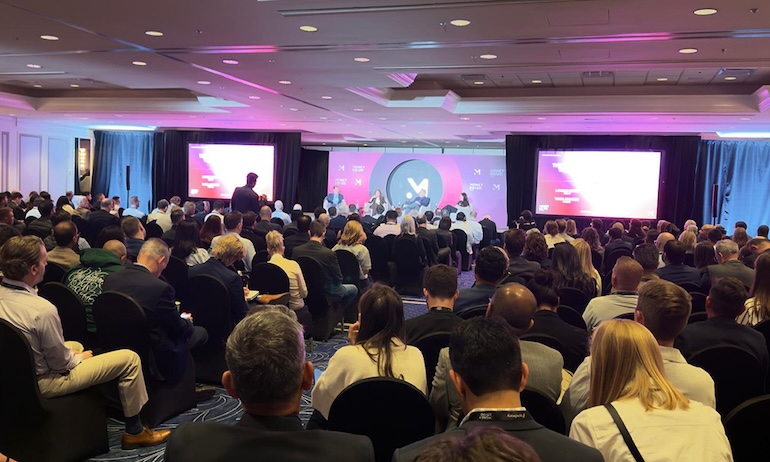
Finansal teknoloji dünyasının en büyük buluşmalarından biri olan Money20/20 USA 2026, 18–21 Ekim tarihlerinde Las Vegas’taki The Venetian Resort’ta düzenlendi. Etkinlik, 11 bine yakın katılımcıyı, 3 binden fazla şirketi ve 600’ün üzerinde konuşmacıyı bir araya getirdi. Programın resmi çerçevesi; sınır ötesi finansal mimari, teknolojinin finansal sisteme etkisi, iş birlikleri ve regülasyon ekseninde kurulmuştu. Ama etkinliği dolaştığınızda çok daha somut bir tabloyla karşılaşıyorsunuz.
Bu yıl Las Vegas’ta en çok hissedilen şey, fintek gündeminin artık “yeni ne çıktı?” sorusundan “hangi model gerçekten çalışacak?” sorusuna kaymış olmasıydı.
Yapay zeka ajanları müşteri adına ne kadar hareket edebilir?
Stablecoin gerçekten günlük ödeme akışına girebilir mi?
Bankalar müşteri ilişkisini korurken altyapıyı nasıl yeniden kuracak?
Veri, sadakat programı ve güvenlik yeni rekabette nasıl öne çıkacak?
Ve elbette bütün bunlar olurken regülasyon masada ne kadar belirleyici olacak?
Benim Money20/20 USA 2026’dan çıkardığım 10 ana başlık şöyle:
Etkinlikten Çıkardığım 10 Başlık
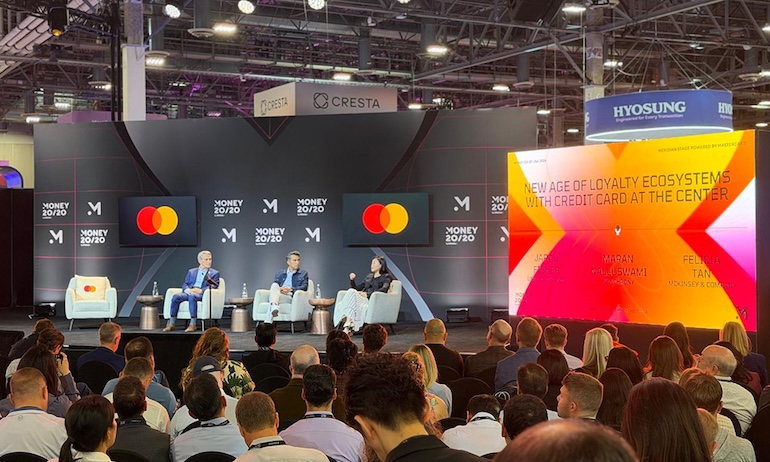
1) Yapay zeka ajanları artık demo konusu olmaktan çıktı
Bu yılın en güçlü başlığı hiç tartışmasız agentic AI oldu. Ama mesele, yapay zekanın ne kadar akıllı olduğu değil; ne kadar yetki aldığı.
Etkinlikte çok sayıda oturumda aynı fikir etrafında dönüldü. Yapay zeka artık yalnızca bilgi toplayan, öneri sunan ya da müşteriyle yazışan bir araç olarak görülmüyor. Bir sonraki aşama, müşteri adına hareket eden ve belirli sınırlar içinde işlem yapabilen ajanlar.
Pantera Capital kurucusu Dan Morehead’ın açılış oturumundaki yaklaşımı bu dönüşümün çerçevesini iyi özetliyordu. Ona göre gelecekte bazı yapay zeka ajanları, klasik bankacılık süreçlerinden geçmek yerine doğrudan blockchain tabanlı finansal altyapılara bağlanabilir. Bu görüş yalnızca kripto iyimserliği değil; finansal hizmetlerin kullanıcı tipinin değişmeye başladığına dair daha büyük bir işaret.
PayPal, Plaid, Perplexity, Google ve Coinbase yöneticilerinin katıldığı oturumlarda da mesele aynı yere çıktı. Sektör artık “AI ne yapabilir?” sorusundan çok “AI hangi işlemleri, hangi sınırlar içinde yapmalı?” sorusunu konuşuyor.
Bence bu başlık, gelecek birkaç yılın en kritik bankacılık tartışmalarından birine dönüşecek. Çünkü bir ajan müşterinin yerine ödeme yapmaya, işlem başlatmaya ya da teklif seçmeye başladığında, konu inovasyondan çıkıp doğrudan finansal yetkiye giriyor.
2) Agentic commerce alışverişi değil, müşteri ilişkisini değiştiriyor
Etkinlikte en çok ilgimi çeken katmanlardan biri de agentic commerce tarafıydı. Özellikle Rezolve Ai standındaki oturumların, sahne programlarında konuşulan konuları daha somut bir ticaret perspektifine taşıdığı söylenebilir.
Microsoft’tan Tyler Pichach’ın yaptığı “alışveriş hunisinin çökmesi” vurgusu çok önemliydi. Eğer bir yapay zeka ajanı ürünleri tarıyor, en uygun seçeneği karşılaştırıyor ve müşteriyi doğrudan ödeme noktasına getiriyorsa, markalar için görünürlük ve ikna süreçleri yeniden tanımlanacak.
Bu yüzden Visa’dan Ines Clark’ın söylediği “sadakat agentic commerce içindeki en büyük fırsat” cümlesi bence etkinliğin en kritik cümlelerinden biriydi.
Bugüne kadar sadakat programları müşteriyi etkilemeye çalışıyordu. Yarın aynı programların, müşteri adına karar veren yapay zeka ajanlarını da etkilemesi gerekecek. Bankalar, kart programları ve perakendeciler için yeni rekabet tam burada başlıyor.
Bu noktada veri daha da değerli hale geliyor. Affinity Solutions ve Mashreq temsilcilerinin altını çizdiği gibi, işlem verisi müşterinin davranışını anlamanın en güçlü yollarından biri olmaya devam ediyor. Finansal kurumlar için asıl fırsat da burada: işlemi yalnızca işleyen kurum olmak değil, müşterinin harcama kararını şekillendiren kurum haline gelmek.
3) Sorumluluk meselesi, agentic AI heyecanını dengeliyor
Money20/20 USA 2026’nın belki de en sağlıklı tarafı, teknolojik heyecanın yanında liability meselesinin ciddi biçimde konuşulmasıydı.
Bir yapay zeka ajanı müşteri adına işlem yaptıysa ve hata olduysa ne olacak?
Yanlış ürün alındıysa?
Sahte satıcıyla işlem yapıldıysa?
Müşteri aslında o işlemi istemediyse?
Tyler Pichach’ın özellikle yüksek tutarlı işlemlerde ek doğrulama ihtiyacını vurgulaması boşuna değil. Düşük tutarlı günlük alışverişlerle 2.000 dolar üzeri bir dizüstü bilgisayar siparişi aynı risk düzeyinde değil.
Bankalar ve ödeme sistemleri şirketleri bu yüzden yalnızca otonomi konuşmuyor. Aynı zamanda step-up authentication, insan onayı, işlem sınırları ve kontrol katmanlarını konuşuyor.
Bu bence çok önemli. Çünkü fintek dünyası uzun süre “sürtünmeyi kaldırmak” üzerine inşa edildi. Şimdi ilk kez, bazı alanlarda sürtünmenin tamamen kaldırılmasının değil, doğru yerde doğru sürtünmenin korunmasının değerini görüyoruz.
Kısacası sektörün yeni denklemi şöyle:
Hızlı olmak yetmiyor. Doğru kontrol modelini de kurmanız gerekiyor.
4) Stablecoin’ler sonunda günlük ödeme tartışmasının merkezine oturdu
Bir süredir stablecoin tarafında büyük bir beklenti vardı. Ama çoğu zaman hikaye, teknoloji ile günlük kullanım arasında tam bir köprü kuramıyordu. Money20/20 USA 2026’da bu köprünün daha somut kurulduğunu gördük.
Mesh ve Visa iş birliği bunun en görünür örneklerinden biriydi. Ama burada önemli ayrımı doğru koymak gerekiyor. Visa’nın 175 milyondan fazla kabul noktası, Visa ağının genel ölçeğini gösteriyor. Duyuruda, bu modelin bugün itibarıyla bütün pazarlarda aktif olduğu söylenmiyor. Asıl önemli olan, stablecoin ve kripto bakiyelerinin günlük ödeme deneyimine bağlanmasına yönelik modelin daha net tarif edilmiş olması.
Mesh’in çözmeye çalıştığı sorun doğrudan “last mile” sorunu. Yani varlık dijital cüzdanda duruyor ama günlük harcamaya dönüşmesi için ayrı ürünler, ayrı kartlar ya da ayrı süreçler gerekiyor. Eğer bu son bağlantı kapanırsa, stablecoin’lerin kullanım alanı çok daha hızlı genişleyebilir.
Coinbase ve Thunes iş birliği de aynı hikâyenin sınır ötesi ödeme versiyonu gibi okunmalı. Bir tarafta stablecoin ve dijital varlık altyapısı, diğer tarafta yerel banka hesaplarına ve mobil cüzdanlara uzanan “son kilometre” ağı.
Bu iki duyuruyu birlikte okuduğumda gördüğüm şey şu oldu.
Sektör artık stablecoin’in mümkün olup olmadığını tartışmıyor. Hangi iş akışında, hangi maliyetle ve hangi uyum yapısıyla çalışacağını tartışıyor.
5) Sınır ötesi ödemelerde yarış ürün değil, altyapı yarışı
Money20/20’nin resmi araştırmalarından biri olan Money20/20 ve FXC Intelligence ortak çalışması, sınır ötesi ödemelerin niçin yeniden masada olduğunu iyi anlattı. Araştırmaya göre Amerika kıtalarındaki çıkış yönlü perakende sınır ötesi ödeme pazarı 2025’te 9,4 trilyon dolar büyüklüğe ulaşmış durumda ve 2033’te 14 trilyon dolar seviyesine çıkması bekleniyor.
Bence burada iki şey çok önemli.
İlki, stablecoin, gerçek zamanlı ödeme, tokenizasyon ve yeni ödeme rayları aynı anda konuşuluyor olsa da sektörün en büyük ihtiyacı hâlâ interoperability. Yani ağların birbirine bağlanması.
İkincisi, jeopolitik ve regülasyon konuları artık teknik altyapının dışında ayrı bir başlık değil. Özellikle Kanada ve Meksika tarafında jeopolitik ve ticari gerilimlerin ödeme sistemleri tartışmalarında daha görünür olması dikkat çekici.
Bu yüzden sınır ötesi ödemelerde kazanan yalnızca en hızlı ya da en ucuz olan taraf olmayacak.
Kazanan; farklı ağları, yerel regülasyonları, likiditeyi, döviz yönetimini ve son kilometre teslimatını aynı mimaride yönetebilen taraf olacak.
Türkiye’den bakınca da burası çok önemli bir alan. Çünkü ihracat, e-ticaret, platform ekonomisi ve göçmen ödemeleri gibi alanlarda sınır ötesi ödeme rekabeti büyürken, yerel oyuncuların da yalnızca transfer başlatan değil, altyapıyı orkestre eden tarafa evrilmesi gerekecek.
6) Güvenlik artık sonradan eklenen katman değil
Fintek dünyasında uzun süredir güvenlik konuşuluyor. Ama bu yıl fark ettiğim şey güvenliğin daha fazla “arkadan gelen kontrol” olmaktan çıkıp doğrudan ürün tasarımının merkezine yerleşmiş olması ile ilgili.
LexisNexis Risk Solutions araştırması bunun altını çiziyor. ABD’de finansal hizmet şirketleri için her 1 dolarlık dolandırıcılık kaybının toplam maliyeti 5,47 dolara çıkmış durumda. Üstelik kayıpların büyük bölümü dijital ve mobil kanallarda yoğunlaşıyor.
Bu veri tek başına önemli. Ama daha önemlisi, sektörün buna verdiği cevap.
Mastercard Stablecoin Security duyurusu tam bu yüzden anlamlıydı. Çünkü mesele yalnızca blockchain üzerinde işlem görmenin ötesine geçiyor. Bu işlemin hangi taraflar arasında, hangi risk sinyalleriyle ve hangi uyum çerçevesinde gerçekleştiğini daha işlem tamamlanmadan anlayabilmek değerli.
Stablecoin ödemeleri büyüdükçe dolandırıcılık, yaptırım riski, fon kaynağı analizi ve sahte davranış tespiti gibi başlıklar da geleneksel ödeme sistemlerindeki kadar kritik hale gelecek.
Fintek dünyasında güvenlik yatırımı artık teknoloji büyümesini yavaşlatan bir maliyet kalemi olarak değil, büyümeyi mümkün kılan temel altyapı olarak görülüyor.
7) Dijital kimlik ve yetki yönetimi yeni çekirdek altyapı haline geliyor
Yapay zeka ajanlarının yükselişiyle birlikte dijital kimlik konusu da yeni bir boyut kazandı.
Tools for Humanity CEO’su Alex Blania’nın işaret ettiği “proof of human” ihtiyacı, yalnızca sosyal internet için değil finans için de çok kritik. Çünkü ajanlar insan gibi davranabiliyorsa, finansal sistemin kiminle muhatap olduğunu daha güçlü biçimde anlaması gerekiyor.
Bu başlık benim için klasik KYC tartışmasının ötesine geçiyor.
Artık mesele yalnızca müşterinin kim olduğunu bilmenin ötesine geçiyor. Onun adına hareket eden ajanın ne olduğunu, neye erişebildiğini, ne yapmaya yetkili olduğunu da bilmek gerekiyor.
Finans sektörü bu yüzden çok yakında şu sorulara daha fazla cevap arayacak:
- Bu ajan kim adına çalışıyor?
- Hangi hesaplara erişebiliyor?
- Hangi işlem limitleri var?
- İşlem sırasında insan onayı gerekiyor mu?
- Hangi adımlar sonradan denetlenebiliyor?
Sektörde “Know Your Agent” yaklaşımının daha sık telaffuz edilmesi boşuna değilmiş gördük :). Henüz tam standartlaşmış bir yapı yok. Ama bankacılık ve ödeme sistemlerinde ajansal yetki yönetimi önümüzdeki birkaç yılın en önemli altyapı gündemlerinden biri olacak.
8) Gömülü finans tüketiciden kurumsal tarafa doğru derinleşiyor
Gömülü finans uzun süredir konuşuluyor. Ancak uzun süre daha çok tüketici ürünleri ve platform deneyimi üzerinden konuşuldu. Money20/20 USA 2026’da ise kurumsal kullanım tarafının belirgin biçimde öne çıktığını gördük.
Newline by Fifth Third ve Visa iş birliği, bunun iyi örneklerinden biri oldu. ABD merkezli uygun finteklerin 40’tan fazla ülkede kurumsal kart programları sunabilmesini hedefleyen model, gömülü finansın artık çok daha operasyonel ve çok uluslu iş akışlarına yerleştiğini gösteriyor.
Burada asıl önemli olan şey, kartın bir ürün olarak çıkması değil. Kurumsal harcama yönetimi, SaaS platformları, insan kaynakları teknolojileri ve çok ülkeli şirket operasyonları için finansal katmanın doğrudan yazılımın içine gömülmesi.
Benzer biçimde JPMorgan Payments ile Mercado Libre iş birliği de gömülü ödemelerin e-ticaret ve platform ekonomisinde nasıl daha stratejik hale geldiğini ortaya koydu.
Bu gelişme bankaların rolünü de değiştiriyor. Banka artık yalnızca müşteriye ürün satan kurum değil; başka şirketlerin ürünlerinin içine finansal işlev yerleştiren altyapı sağlayıcısı haline geliyor.
9) Tokenizasyon yalnızca kripto hikâyesi değil
Money20/20 USA 2026’da tokenizasyonun daha geniş bir finansal bağlama taşındığını gördük. Bunun en ilginç örneklerinden biri World Gold Council ve BCG ortak araştırmasıydı.
Araştırmaya göre dijital altın pazarı bugün 45–55 milyar dolar büyüklükte. Temel senaryoda 2031’de 160–170 milyar dolar seviyesine çıkabileceği öngörülüyor. Daha iddialı senaryoda ise 270–280 milyar dolar bandı konuşuluyor. Çokça dikkat çeken 700 milyar dolarlık rakam ise bugünkü pazar büyüklüğü değil; engeller kaldırılırsa ortaya çıkabilecek potansiyel talep.
Bu ayrımı net tutmak gerekiyor.
Bence araştırmanın en ilginç tarafı yeni yatırımcı kitlesine de giriş kapısı olabileceğini göstermesi ile ilgili. Bu da tokenizasyonun finansal ürünleri yalnızca dijitalleştirmesi anlamına gelmiyor. Yeni yatırımcı tabanı oluşturmak açısından da önemli olabileceğini düşündürüyor.
Aynı etkinlikte tokenize hisse senetleri ve 7/24 piyasa yapısı tartışmaları da bunu tamamladı. Yani mesele artık “hangi token çıkarılacak?” konusunun ötesine geçiyor. Hangi varlıklar, hangi kurallarla, hangi piyasa yapısında ve hangi yatırımcı kitlesine ulaşacak?
Bu yüzden tokenizasyonun geleceği bana göre teknoloji sorusu kadar bir piyasa tasarımı sorusu.
10) Girişimcilik tarafında en değerli işler, gerçek problemi çözenler
Money20/20’nin girişimcilik katmanı da bu yıl çok şey anlattı. Startup Media Session ve Money Awards sonuçlarına baktığımızda öne çıkan alanlar net biçimde görülüyor. Dolandırıcılıkla mücadele, ödeme altyapısı, uyum, kredi süreçleri ve güvenlik.
Charm Security, Trace Finance, ZeroTier, Fuse ve Blee gibi isimlerin öne çıkması rastlantı olamaz.
Çünkü yatırımcıların ve büyük finans kuruluşlarının ilgisi artık “çok parlak fikir”den çok “çok net probleme çözüm” tarafında yoğunlaşıyor.
- Charm Security dolandırıcılıkta insan davranışı boyutuna odaklanıyor.
- Trace Finance sınır ötesi ödeme sorununu çözüyor.
- ZeroTier güvenli bağlantı ve kuantum dayanıklılığı tarafında konumlanıyor.
- Fuse kredi süreçlerini hızlandırıyor.
- Blee, AI çağında içerik uyumu riskini yönetmeye çalışıyor.
Piyasa artık yalnızca yenilik istemiyor. Ölçeklenebilir, entegre edilebilir ve kurumların gerçek maliyetini düşüren çözümler istiyor.
Money20/20 USA 2026 Türkiye’ye ne söylüyor
Etkinliğin Türkiye açısından en önemli tarafı, burada konuşulan başlıkların artık uzak gelecek meselesi olmaması.
Türkiye’de bankalar, ödeme kuruluşları ve fintekler uzun süredir dijital müşteri deneyimi, açık bankacılık, kartlı ödemeler, anlık para transferleri ve mobil finans alanlarında güçlü bir pratik biriktirdi. Fakat Las Vegas’tan çıkan tablo, bir sonraki rekabet aşamasının daha farklı olduğunu gösteriyor.
Önümüzdeki dönemde şu alanlar daha fazla önem kazanacak:
- Yapay zeka ajanlarının finansal süreçlerdeki rolü
- Kimlik, yetki ve onay mimarisinin yeniden tasarlanması
- Stablecoin ve yeni ödeme raylarının uluslararası ticarete etkisi
- Sınır ötesi ödemelerde orkestrasyon yeteneği
- Dolandırıcılık önleme ve davranışsal risk analizi
- Tokenizasyonun yatırım ürünlerine etkisi
- Banka-fintek-teknoloji şirketi iş birliklerinin niteliği
Türkiye açısından mesele yalnızca bu teknolojileri izlemek olmamalı. Hangi alanlarda ürün geliştireceğimiz, hangi alanlarda altyapı sağlayacağımız ve hangi alanlarda dış ağlara bağlanacağımız sorusu da giderek önem kazanacak.
Las Vegas’tan Geriye Kalanlar
Money20/20 USA 2026’nın ardından aklımda kalan en önemli konu, finansal teknolojilerde uzun süredir ayrı ayrı konuştuğumuz gelişmelerin artık aynı sistemin parçaları olarak ele alınması oldu. Yapay zeka ajanları, stablecoin’ler, ödeme orkestrasyonu, dijital kimlik, tokenizasyon ve dolandırıcılıkla mücadele birbirini doğrudan etkileyen alanlara dönüşüyor. Bir tarafta yapay zekanın müşteri adına işlem gerçekleştirmesi tartışılırken diğer tarafta bu işlemin hangi ödeme ağı üzerinden yapılacağı, nasıl doğrulanacağı ve olası risklerin kim tarafından yönetileceği konuşuluyor.
Etkinlikte açıklanan iş birlikleri de bu dönüşümü oldukça somut hale getirdi. Mesh ve Visa, dijital varlık bakiyelerini günlük harcamalarla buluşturmayı hedeflerken Coinbase ve Thunes sınır ötesi ödemelerde yerel finansal sistemlere erişimi genişletmeye odaklandı. Mastercard ise stablecoin işlemlerindeki riskleri ödeme tamamlanmadan önce değerlendirecek yeni çözümünü tanıttı. Bu gelişmeleri birlikte ele aldığımızda şirketlerin finansal işlemlerin farklı aşamalarındaki sorunları çözmeye çalıştığını görüyoruz. Önümüzdeki rekabetin önemli bir bölümü, bu parçaların ne kadar güvenli ve sorunsuz çalışabildiği üzerinden şekillenecek.
Yapay zeka tarafında ise sektörün önünde yanıtlanması gereken ciddi sorular var. Müşteri adına hareket eden bir ajanın yetkileri nasıl sınırlandırılacak? Hatalı bir işlemde sorumluluk kimde olacak? Bankalar, müşterileriyle kurdukları güven ilişkisini otonom sistemlere nasıl taşıyacak? Bu soruların yanıtları, yapay zeka destekli finansal hizmetlerin hangi hızda yaygınlaşacağını da belirleyecek. Etkinlikte teknoloji şirketleri kadar bankaların, ödeme ağlarının ve düzenleyici kurum temsilcilerinin bu konular üzerinde durması önemliydi.
Türkiye açısından da yakından izlenmesi gereken bir dönemden geçiyoruz. Bankacılık ve ödeme teknolojilerinde oluşan güçlü birikimin, yapay zeka ajanları, uluslararası ödeme altyapıları ve yeni dijital varlık modelleriyle nasıl buluşacağı önümüzdeki yılların önemli gündemlerinden biri olacak. Özellikle bankalarla finteklerin birlikte geliştireceği çözümler, yerel teknolojilerin uluslararası pazarlarda daha fazla kullanılmasına katkı sağlayabilir. Bunun için teknik yetkinlik kadar doğru ortaklıklar, düzenleyici hazırlık ve sürdürülebilir iş modelleri de gerekiyor.
Money20/20 USA 2026’da duyurulan teknolojilerin ve iş birliklerinin gerçek etkisini önümüzdeki dönemde daha net göreceğiz. Açıklanan projelerin hangi ülkelerde kullanıma açıldığı, kaç müşteriye ulaştığı, işlem maliyetlerini ne ölçüde düşürdüğü ve finansal kuruluşların operasyonlarına nasıl yerleştiği önemli göstergeler olacak. Özellikle 2027 yılında şirketlerin duyurularının somut kullanım sonuçlarına dönüşmesini takip etmek, sektörün hangi alanlarda kalıcı ilerleme kaydettiğini anlamamıza yardımcı olacak.
Las Vegas’taki tartışmaların ardından finansal teknolojilerde yeni bir dönemin kapısının aralandığını söylemek mümkün. Teknoloji geliştirme hızı artarken müşteri güvenini korumak, riskleri yönetmek ve farklı finansal altyapıları birlikte çalıştırabilmek giderek daha fazla uzmanlık gerektiriyor.
Önümüzdeki yıllarda finans dünyasının rekabetini, yeni teknolojileri ilk duyuran şirketlerden çok, bunları gerçek ihtiyaçlara cevap veren güvenilir hizmetlere dönüştürebilen kurumların performansı şekillendirecek.
